Maschinen, Fahrzeuge, Büroeinrichtung und Computer kosten viel auf einmal, nutzen sich aber über Jahre ab. Deshalb verbuchen Unternehmen diese Anschaffungen nicht als Aufwand im Kaufjahr, sondern führen sie als Anlagen in der Bilanz und verteilen den Wertverlust über die Nutzungsdauer. Das sind die Abschreibungen auf Anlagen, und die Anlagenbuchhaltung ist das Verzeichnis, das sie festhält. Dieser Ratgeber erklärt, was das Obligationenrecht (OR) dazu sagt, wie linear und degressiv abgeschrieben wird, welche Normalsätze die Eidgenössische Steuerverwaltung (ESTV) nennt und wie ein Abgang gebucht wird.
Was zum Anlagevermögen gehört
Als Anlagevermögen gelten nach Art. 960d Abs. 1 OR Werte, die in der Absicht langfristiger Nutzung oder langfristigen Haltens erworben werden. Als langfristig gilt ein Zeitraum von mehr als zwölf Monaten (Abs. 2). Massgebend ist also die Absicht beim Kauf, nicht der Preis. In der Bilanz erscheinen die Sachanlagen und die immateriellen Werte als eigene Positionen des Anlagevermögens (Art. 959a Abs. 1 Ziff. 2). Typische Sachanlagen sind Maschinen, Fahrzeuge, Mobiliar und Informatik.
Ab welchem Betrag Sie eine Anschaffung aktivieren und nicht sofort als Aufwand verbuchen, schreibt das Gesetz nicht vor. Viele Unternehmen legen dafür intern eine Aktivierungsgrenze fest; das ist Praxis, nicht gesetzlich. Halten Sie die Grenze schriftlich fest und wenden Sie sie jedes Jahr gleich an.
Was das Gesetz zur Bewertung sagt
Bei der Ersterfassung müssen Aktiven höchstens zu den Anschaffungs- oder Herstellungskosten bewertet werden, und auch in der Folgebewertung dürfen sie nicht höher bewertet werden als dazu (Art. 960a Abs. 1 und 2 OR). Eine Anlage steht also nie mit einem höheren Wert in der Bilanz als dem Kaufpreis bzw. den Herstellungskosten; vorbehalten bleiben Bestimmungen für einzelne Arten von Aktiven, etwa für Aktiven mit Börsenkurs (Art. 960b).
Der nutzungs- und altersbedingte Wertverlust muss durch Abschreibungen berücksichtigt werden, anderweitige Wertverluste durch Wertberichtigungen. Beides muss nach den allgemein anerkannten kaufmännischen Grundsätzen erfolgen. Die Beträge sind direkt oder indirekt bei den betreffenden Aktiven zulasten der Erfolgsrechnung abzusetzen und dürfen nicht unter den Passiven ausgewiesen werden (Art. 960a Abs. 3). «Direkt» heisst: Der Anlagewert im Konto sinkt. «Indirekt» heisst: Der Anlagewert bleibt stehen und ein Wertberichtigungskonto nimmt die Abschreibungen auf.
Zusätzliche Abschreibungen und Wertberichtigungen sind zu Wiederbeschaffungszwecken sowie zur Sicherung des dauernden Gedeihens des Unternehmens erlaubt (Abs. 4). Bestehen konkrete Anzeichen für eine Überbewertung, sind die Werte zu überprüfen und gegebenenfalls anzupassen (Art. 960 Abs. 3). Eine bestimmte Methode schreibt das Gesetz nicht vor. Sie müssen eine nachvollziehbare wählen und beibehalten.
In der Erfolgsrechnung steht der Posten «Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens» in der Mindestgliederung der Produktionserfolgsrechnung (Art. 959b Abs. 2 Ziff. 6). Gewinne und Verluste aus dem Verkauf einer Anlage buchen viele Unternehmen unter dem ausserordentlichen, einmaligen oder periodenfremden Erfolg (Ziff. 9). Für solche Positionen verlangt der Anhang Erläuterungen (Art. 959c Abs. 2 Ziff. 12), soweit sie nicht schon aus der Erfolgsrechnung ersichtlich sind.
Linear oder degressiv
Zwei Methoden sind im KMU verbreitet:
- Linear: Jedes Jahr wird derselbe Betrag abgeschrieben. Er ergibt sich aus (Anschaffungswert − Restwert) geteilt durch die Nutzungsdauer in Jahren. Ein Lieferwagen für CHF 48'000.00 mit fünf Jahren Nutzungsdauer und ohne Restwert verliert jährlich CHF 9'600.00.
- Degressiv: Jedes Jahr wird ein fester Prozentsatz vom Buchwert zu Jahresbeginn abgeschrieben. Die Beträge sinken von Jahr zu Jahr, weil der Buchwert sinkt. Das passt zu Anlagen, die anfangs stark an Wert verlieren, etwa Informatik.
Der Restwert, falls Sie einen ansetzen, ist die Grenze, unter die abgeschrieben wird. Im Anschaffungsjahr schreiben viele Betriebe nur zeitanteilig ab; auch das ist Praxis, kein Gesetzeswert. Entscheiden Sie sich für eine Regel und halten Sie sie fest, denn gleiche Massstäbe für Darstellung und Bewertung gehören zu den Grundsätzen der Rechnungslegung (Art. 958c Abs. 1 Ziff. 6).
Normalsätze der ESTV
Für die direkte Bundessteuer nennt die ESTV im Merkblatt A/1995 «Geschäftliche Betriebe» Abschreibungssätze. Das Merkblatt gilt nach seiner Fussnote 1 ausschliesslich für Abschreibungen gemäss Art. 960a Abs. 3 OR. Die Sätze sind Normalsätze in Prozenten des Buchwerts (Ziff. 1); für Abschreibungen auf dem Anschaffungswert sind sie um die Hälfte zu reduzieren (Fussnote 3). Eine Auswahl:
| Anlage (Wortlaut des Merkblatts, gekürzt) | Normalsatz vom Buchwert |
|---|---|
| Geschäftsmobiliar, Werkstatt- und Lagereinrichtungen mit Mobiliarcharakter | 25 % |
| Apparate und Maschinen zu Produktionszwecken | 30 % |
| Motorfahrzeuge aller Art | 40 % |
| Büromaschinen | 40 % |
| Datenverarbeitungsanlagen (Hardware und Software) | 40 % |
| Werkzeuge, Werkgeschirr, Geräte, Gerüstmaterial, Paletten usw. | 45 % |
| Geschäftshäuser, Büro- und Bankgebäude (auf Gebäuden allein) | 4 % |
Auf dem Wert des Landes werden grundsätzlich keine Abschreibungen gewährt (Fussnote 4). Der höhere Satz für Gebäude allein ist nur anwendbar, wenn der restliche Buchwert bzw. die Gestehungskosten der Gebäude separat aktiviert sind. Unterlassene Abschreibungen dürfen steuerlich nur in den engen Fällen nachgeholt werden, die Ziff. 3 nennt (Abschreibungen, die wegen schlechten Geschäftsgangs unterblieben), und Sie müssen deren Begründetheit nachweisen. Das Merkblatt nennt ausserdem besondere kantonale Abschreibungsverfahren (Ziff. 4); für Kantons- und Gemeindesteuern kann deshalb Ihre kantonale Praxis massgebend sein. Die Tabelle gibt den Stand des Merkblatts wieder, das auf der ESTV-Seite mit Datum 10. Oktober 2023 geführt wird. Prüfen Sie die Sätze vor der Anwendung am Original und klären Sie sie mit Ihrer Treuhand.
Das Anlagenverzeichnis führen
Das Verzeichnis ist die Liste aller Anlagen mit den Angaben, aus denen sich die Abschreibung ergibt. Sinnvoll sind:
- Nummer und Bezeichnung der Anlage
- Anlagekonto in der Bilanz und Aufwandkonto für die Abschreibung
- Anschaffungsdatum und Anschaffungswert
- Restwert, Nutzungsdauer oder Satz, Methode
- Buchwert, bisher abgeschriebene Beträge und Abgangsdatum
Der Buchwert einer Anlage ist der Anschaffungswert abzüglich der bisher gebuchten Abschreibungen. Er muss mit dem Saldo des Anlagekontos in der Bilanz übereinstimmen; Differenzen zeigen Buchungen, die am Verzeichnis vorbeigingen. Eine Kontrolle zum Jahresende schliesst das ab: Gibt es die Anlage noch, ist sie noch in Gebrauch und stimmt der Wert? Der Bestand der Positionen in der Bilanz ist durch ein Inventar oder auf andere Art nachzuweisen (Art. 958c Abs. 2).
Abgang: Verkauf oder Ausscheiden
Wird eine Anlage verkauft oder ausgeschieden, buchen Sie den Restbuchwert aus dem Anlagekonto aus und den Erlös auf die Bank. Die Differenz ist Gewinn (Erlös höher als Buchwert) oder Verlust (Erlös tiefer). Vorher gehört die Abschreibung bis zum Abgang verbucht, sonst stimmt der Buchwert nicht. Die Mehrwertsteuer auf einem Verkaufserlös ist ein eigener Buchungsteil und hängt vom Steuerstatus des Unternehmens ab.
Praxisbeispiel: Muster Metallbau AG
Die Muster Metallbau AG ist ein erfundenes Unternehmen mit Kalenderjahr als Geschäftsjahr. Sie ist in diesem Beispiel nicht mehrwertsteuerpflichtig, alle Beträge verstehen sich deshalb ohne Mehrwertsteuer. Am 2. Januar 2026, einem Freitag, schafft sie drei Anlagen an:
| Nr. | Anlage | Konto | Anschaffungswert CHF | Methode |
|---|---|---|---|---|
| A-01 | Lieferwagen | 1530 Fahrzeuge | 48'000.00 | linear, 5 Jahre, Restwert 0 |
| A-02 | Notebooks | 1520 Büromaschinen, Informatik | 10'000.00 | degressiv, 40 % |
| A-03 | Werkstatteinrichtung | 1510 Mobiliar und Einrichtungen | 12'000.00 | degressiv, 25 % |
Die Sätze richten sich nach dem Merkblatt: 40 % für Motorfahrzeuge und Datenverarbeitung, 25 % für Mobiliar und Einrichtungen mit Mobiliarcharakter. Beim Lieferwagen entsprechen 5 Jahre linear den 20 % vom Anschaffungswert, also der Hälfte von 40 % (Fussnote 3). Der Plan, Beträge in CHF:
| Anlage | 2026 Abschreibung | 2026 Buchwert Ende | 2027 Abschreibung | 2027 Buchwert Ende | 2028 Abschreibung | 2028 Buchwert Ende |
|---|---|---|---|---|---|---|
| A-01 | 9'600.00 | 38'400.00 | 9'600.00 | 28'800.00 | 9'600.00 | 19'200.00 |
| A-02 | 4'000.00 | 6'000.00 | 2'400.00 | 3'600.00 | 1'440.00 | 2'160.00 |
| A-03 | 3'000.00 | 9'000.00 | 2'250.00 | 6'750.00 | 1'687.50 | 5'062.50 |
| Summe | 16'600.00 | 53'400.00 | 14'250.00 | 39'150.00 | 12'727.50 | 26'422.50 |
Die Summenzeile ist eine Zwischensumme je Jahr: 9'600 + 4'000 + 3'000 = 16'600 für 2026, 9'600 + 2'400 + 2'250 = 14'250 für 2027 und 9'600 + 1'440 + 1'687.50 = 12'727.50 für 2028. Die Buchwerte Ende 2026 summieren sich auf 38'400 + 6'000 + 9'000 = 53'400. Vor den Abschreibungen beträgt das Ergebnis 2026 CHF 142'300.00, danach CHF 125'700.00 (142'300 − 16'600).
Die Jahresbuchung per 31. Dezember 2026 lautet: Abschreibungen (Aufwand) CHF 16'600.00 an die Anlagekonten 1530 (9'600.00), 1520 (4'000.00) und 1510 (3'000.00).
Am Dienstag, 2. Januar 2029, verkauft die AG den Lieferwagen für CHF 21'000.00. Der Buchwert nach drei Jahren beträgt CHF 19'200.00. Gebucht wird: Bank CHF 21'000.00 an Lieferwagen CHF 19'200.00 und CHF 1'800.00 ausserordentlicher Ertrag (21'000 − 19'200 = 1'800). Der Gewinn ist im Anhang zu erläutern, soweit er eine ausserordentliche Position ist. Wäre die AG mehrwertsteuerpflichtig, käme auf dem Verkaufspreis Umsatzsteuer hinzu, die Sie getrennt buchen müssten; die Beträge dieses Beispiels gelten nur ohne MWST-Pflicht.
Checkliste
- Interne Aktivierungsgrenze schriftlich festgelegt
- Jede Anlage mit Nummer, Konto, Anschaffungsdatum und Anschaffungswert im Verzeichnis
- Methode und Nutzungsdauer bzw. Satz je Anlage festgelegt und beibehalten
- Steuerliche Normalsätze (Merkblatt A/1995) bei der Wahl der Sätze geprüft
- Jahresabschreibung vor dem Festschreiben des Jahres gebucht
- Buchwert im Verzeichnis gleich Saldo des Anlagekontos in der Bilanz
- Abgänge mit Datum und Erlös erfasst, Gewinn oder Verlust verbucht
- Anzeichen für Überbewertung geprüft (Art. 960 Abs. 3 OR)
- Ausserordentliche Positionen im Anhang erläutert
So löst es KMU | base
Finance | base führt das Verzeichnis, rechnet den Plan und bucht die Abschreibungen in die Buchhaltung. Sie finden die Seite in der Seitenleiste von Finance | base unter Weitere › Anlagen.
1. Anlage erfassen. Mit «Anlage erfassen» führen Sie Ihre Anlagen mit Nummer, Bezeichnung, Anlage- und Aufwandkonto, Kostenstelle, Anschaffungsdatum, Anschaffungs- und Restwert. Die Liste erscheint zuerst, das Erfassungsformular öffnen Sie bei Bedarf. Als Anlagekonto stehen aktive Konten im Nummernbereich 1400 bis 1799 zur Wahl.
2. Linear oder degressiv. Sie schreiben linear über die Nutzungsdauer oder degressiv mit Satz ab und sehen den Abschreibungsplan der nächsten Jahre. Je Anlage zeigt die Liste Anschaffungswert, gebuchte Abschreibungen und Buchwert. Finance | base rechnet dabei immer zeitanteilig ab dem Anschaffungsmonat: Der Anschaffungsmonat zählt als voller Monat, der Abgangsmonat nicht. Im Beispiel oben zählt der Januar 2026 voll, deshalb ergibt sich für 2026 ein volles Jahr.
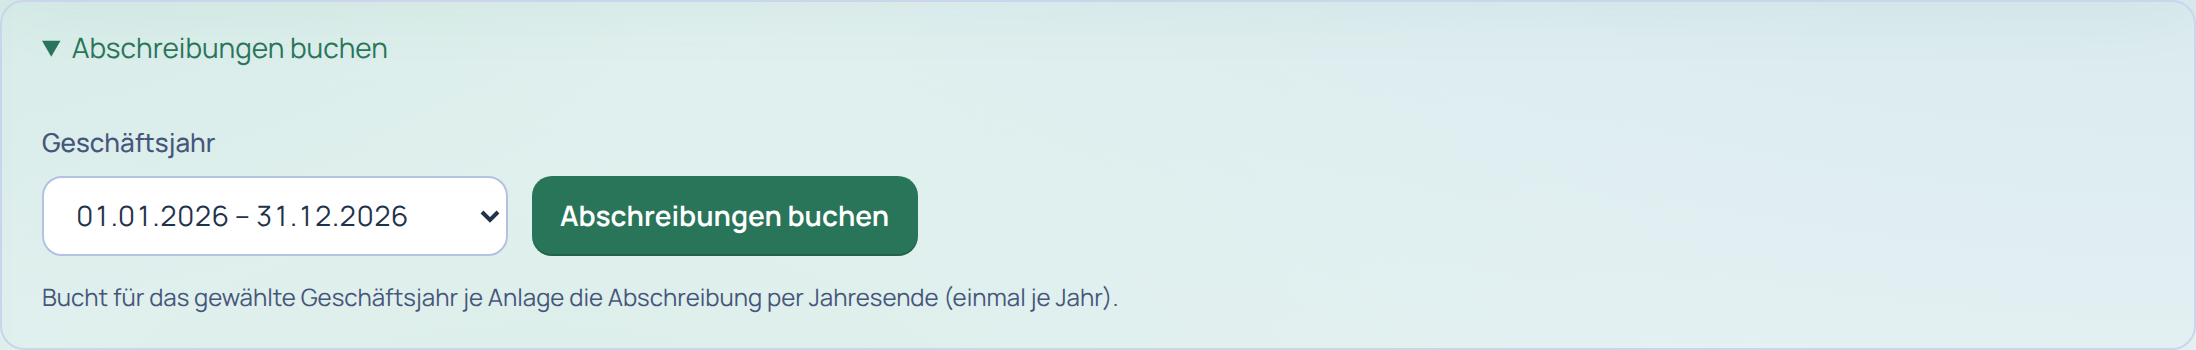
3. Jährliche Abschreibung buchen. Mit «Abschreibungen buchen» wählen Sie das Geschäftsjahr; Finance bucht alle Abschreibungen dieses Jahres mit einem Klick als eine Sammelbuchung per Jahresende, je Anlage und Jahr genau einmal. Der Lauf erfasst alle Anlagen auf einmal; eine später im Jahr hinzukommende Anlage erfasst ein zweiter Lauf für dasselbe Jahr, der bereits abgeschriebene Anlagen überspringt. Die Abschreibung geht direkt vom Aufwandkonto an das Anlagekonto. Gesperrte Monate und abgeschlossene Jahre nehmen keine Buchung mehr an: Buchen Sie die Abschreibungen deshalb, bevor Sie das Jahr festschreiben (siehe Jahresabschluss Checkliste).
4. Anlagenabgang. Beim Verkauf oder Ausscheiden erfassen Sie Datum und Erlös unter «Abgang». Finance bucht den Restbuchwert aus, den Erlös auf die Bank und Gewinn oder Verlust auf die ausserordentlichen Konten.
Abgang im laufenden Jahr: Bei einem Abgang im laufenden Jahr bucht Finance | base keine zeitanteilige Abschreibung bis zum Abgang, sondern bucht den Buchwert aus, der sich aus den bisher gebuchten Abschreibungen ergibt. «Abschreibungen buchen» übergeht abgegangene Anlagen nicht: Würde die Abschreibung des Abgangsjahres erst nach dem Abgang gebucht, schriebe Finance | base die Monate bis zum Abgang nochmals ab, das Anlagekonto stünde zu tief und der Aufwand wäre doppelt erfasst. Buchen Sie die Abschreibungen eines Jahres deshalb vor dem Abgang einer Anlage in diesem Jahr; ein späterer zweiter Lauf überspringt die Anlage. Dann wird allerdings das ganze Jahr abgeschrieben: Die Monate nach dem Abgang sind zu viel abgeschrieben, und der Gewinn aus dem Abgang fällt um denselben Betrag höher aus (das Ergebnis gleicht sich aus, der Betrag verschiebt sich von den Abschreibungen in den ausserordentlichen Ertrag). Buchen Sie die Teilabschreibung dagegen von Hand im Journal, berücksichtigt der Abgang diese Buchung nicht: Er bucht dann einen zu hohen Buchwert aus, Anlagekonto sowie Gewinn oder Verlust müssen Sie ebenfalls von Hand korrigieren, und für diese Anlage führen Sie «Abschreibungen buchen» im Abgangsjahr nicht mehr aus. Besprechen Sie den Weg mit Ihrer Treuhand. Der Abgang selbst bucht keine Mehrwertsteuer auf dem Erlös; sie buchen Sie bei MWST-Pflicht von Hand dazu.
Was Finance | base nicht abbildet: Teilabgänge und die Übernahme einer Anlage direkt aus der Lieferantenrechnung sind im Funktionskatalog als geplant geführt und noch nicht umgesetzt. Abgeschrieben wird direkt, ein Wertberichtigungskonto für die indirekte Methode legt das Verzeichnis nicht an. Der Buchwert im Verzeichnis entsteht aus Anschaffungswert und den über «Abschreibungen buchen» gebuchten Beträgen; Buchungen, die Sie von Hand im Journal auf ein Anlagekonto erfassen, erscheinen dort nicht. Zusätzliche Abschreibungen nach Art. 960a Abs. 4 OR buchen Sie deshalb selbst im Journal; das Verzeichnis zeigt sie nicht, halten Sie die Abweichung für den Abschluss fest.
Möchten Sie es selbst ausprobieren, sehen Sie sich die Demo an oder eröffnen Sie ein Testkonto. Die Anleitung zu Finance | base beschreibt die einzelnen Schritte im Programm. Zur Einrichtung der Konten hilft Kontenplan für KMU. Bei Fragen helfen wir Ihnen über die Kontaktseite weiter.
Quellen
- Obligationenrecht (OR, SR 220), Art. 958c Abs. 1 Ziff. 6 und Abs. 2, Art. 959a Abs. 1, Art. 959b Abs. 2, Art. 959c Abs. 2 Ziff. 12, Art. 960 Abs. 3, Art. 960a Abs. 1–4, Art. 960b und Art. 960d Abs. 1 und 2, Stand 1. Oktober 2026: fedlex.admin.ch, abgerufen am 26.10.2026.
- Eidgenössische Steuerverwaltung ESTV: Merkblatt A/1995 «Geschäftliche Betriebe», Ziff. 1 bis 4 und Fussnoten 1, 3 und 4 (auf der ESTV-Übersicht Merkblätter zur direkten Bundessteuer mit Datum 10. Oktober 2023 geführt), abgerufen am 26.10.2026.
Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Stand der Informationen: 26. Oktober 2026.