Wer den Jahresabschluss erst im Frühling anpackt, verliert Zeit mit Dingen, die sich im Dezember in Ruhe erledigen lassen. Diese Jahresabschluss Checkliste führt durch die Arbeiten, die in einem KMU vor dem Stichtag anfallen: Konten abstimmen, Vorräte bewerten, Abgrenzungen buchen, Anlagen abschreiben, die Mehrwertsteuer prüfen und den Abschluss schliesslich festschreiben. Dazu kommen die Fristen nach dem Obligationenrecht (OR) und die Frage, wer den Abschluss genehmigt. Sie gilt für Unternehmen, die Rechnung legen müssen; wer nach Art. 957 Abs. 2 OR nur über Einnahmen, Ausgaben und Vermögenslage Buch führt, braucht keinen Geschäftsbericht und kann die Schritte vereinfacht anwenden.
Was zum Jahresabschluss gehört
Die Rechnungslegung erfolgt nach Art. 958 Abs. 2 OR im Geschäftsbericht. Er enthält die Jahresrechnung, also Bilanz, Erfolgsrechnung und Anhang. In der Jahresrechnung sind neben den Zahlen des Geschäftsjahres die Werte des Vorjahres anzugeben (Art. 958d Abs. 2). Bilanz und Erfolgsrechnung dürfen in Konto- oder in Staffelform dargestellt werden (Abs. 1).
Die Bilanz folgt der Mindestgliederung von Art. 959a OR, die Erfolgsrechnung jener von Art. 959b. Der Anhang ergänzt und erläutert die übrigen Bestandteile (Art. 959c). Einzelunternehmen und Personengesellschaften können nach Abs. 3 auf den Anhang verzichten, wenn sie nicht zur Rechnungslegung nach den Vorschriften für grössere Unternehmen verpflichtet sind. Für AG und GmbH gilt dieser Verzicht nicht.
Der Bestand der einzelnen Positionen in Bilanz und Anhang ist durch ein Inventar oder auf andere Art nachzuweisen (Art. 958c Abs. 2). Aktiven und Passiven sowie Aufwand und Ertrag dürfen nicht miteinander verrechnet werden (Art. 958c Abs. 1 Ziff. 7).
Fristen im Überblick
| Was | Frist | Fundstelle |
|---|---|---|
| Geschäftsbericht erstellen und dem zuständigen Organ zur Genehmigung vorlegen | innert sechs Monaten nach Ablauf des Geschäftsjahres | Art. 958 Abs. 3 OR |
| Ordentliche Generalversammlung (AG) | jährlich innert sechs Monaten nach Abschluss des Geschäftsjahres | Art. 699 Abs. 2 OR |
| Ordentliche Gesellschafterversammlung (GmbH) | alljährlich innert sechs Monaten nach Schluss des Geschäftsjahres | Art. 805 Abs. 2 OR |
| Einberufung der Gesellschafterversammlung (GmbH) | spätestens 20 Tage vor dem Versammlungstag; die Statuten können die Frist verlängern oder bis auf zehn Tage verkürzen | Art. 805 Abs. 3 OR |
| Aufbewahrung von Geschäftsbüchern, Belegen und Geschäftsbericht | zehn Jahre ab Ablauf des Geschäftsjahres | Art. 958f Abs. 1 OR |
Bei einem Kalenderjahr als Geschäftsjahr 2026 endet die Sechsmonatsfrist am 30. Juni 2027, einem Mittwoch. Der Geschäftsbericht muss nach Art. 958 Abs. 3 der Vorsitzende des obersten Leitungs- oder Verwaltungsorgans und die für die Rechnungslegung zuständige Person unterzeichnen, und er ist nach Art. 958f Abs. 2 schriftlich und unterzeichnet aufzubewahren.
Die Checkliste in sieben Schritten
1. Laufende Buchungen abschliessen und Konten abstimmen
Erfassen Sie alle Geschäftsvorfälle bis zum Stichtag, auch Eingangsrechnungen, Spesen und Kassenbewegungen. Jede Buchung braucht einen Beleg (Art. 957a Abs. 2 Ziff. 2 OR). Stimmen Sie dann die Bestandeskonten mit externen Unterlagen ab:
- Bank, Post, Kasse: Der gebuchte Saldo per 31. Dezember muss dem Saldo laut Kontoauszug bzw. gezähltem Bargeld entsprechen. Offene Bankbewegungen sollten Sie vorher zuordnen, damit der Kontoauszug und die Buchhaltung dieselben Zahlungen enthalten.
- Debitoren und Kreditoren: Die Summe der offenen Rechnungen muss dem Saldo des jeweiligen Sammelkontos entsprechen. Differenzen deuten auf Buchungsfehler oder nicht verbuchte Zahlungen hin.
- Verrechnungskonten und Durchlaufkonten: Sie sollten am Stichtag auf null stehen oder erklärbar sein.
2. Vorräte erfassen und bewerten
Zählen Sie das Lager am Stichtag oder übernehmen Sie den Bestand aus der laufenden Lagerführung. Liegt der Veräusserungswert unter Berücksichtigung noch anfallender Kosten unter den Anschaffungs- oder Herstellungskosten, muss dieser tiefere Wert eingesetzt werden (Art. 960c Abs. 1 OR). Vorräte sind nach Art. 960c Abs. 2 Rohmaterial, Erzeugnisse in Arbeit, fertige Erzeugnisse und Handelswaren. Die Differenz zum bisher gebuchten Bestand ist eine Bestandesänderung und wirkt auf das Ergebnis. Details zur Zählung finden Sie im Ratgeber Inventur im Lager.
3. Abgrenzungen und Rückstellungen
Aufwände und Erträge müssen zeitlich und sachlich voneinander abgegrenzt werden (Art. 958b Abs. 1 OR). Prüfen Sie:
- Im Voraus bezahlter Aufwand (aktive Rechnungsabgrenzung), zum Beispiel eine Versicherungsprämie, die teils das neue Jahr betrifft.
- Noch nicht bezahlter Aufwand (passive Rechnungsabgrenzung), zum Beispiel eine Stromrechnung, die erst im Januar eintrifft.
- Noch nicht fakturierte Leistungen und im Voraus erhaltene Zahlungen.
- Rückstellungen: Lassen vergangene Ereignisse einen Mittelabfluss in künftigen Geschäftsjahren erwarten, müssen die voraussichtlich erforderlichen Rückstellungen zulasten der Erfolgsrechnung gebildet werden (Art. 960e Abs. 2).
Eine Erleichterung gibt es für kleine Betriebe: Überschreiten die Nettoerlöse aus Lieferungen und Leistungen oder die Finanzerträge 100'000 Franken nicht, kann auf die zeitliche Abgrenzung verzichtet und auf Ausgaben und Einnahmen abgestellt werden (Art. 958b Abs. 2). Das ist eine Möglichkeit, keine Pflicht.
4. Anlagen abschreiben
Der nutzungs- und altersbedingte Wertverlust muss durch Abschreibungen berücksichtigt werden (Art. 960a Abs. 3 OR). Aktualisieren Sie das Anlagenverzeichnis, buchen Sie die Jahresabschreibung und erfassen Sie Abgänge. Bestehen konkrete Anzeichen für eine Überbewertung von Aktiven, sind die Werte zu überprüfen (Art. 960 Abs. 3). Alles Weitere steht im Ratgeber Anlagenbuchhaltung und Abschreibungen.
5. Mehrwertsteuer abstimmen
Gleichen Sie die eingereichten MWST-Abrechnungen mit dem Jahresabschluss ab; das verlangt die ESTV auf ihrer Seite zur Jahresabstimmung. Stellen Sie keine Mängel fest, ist nichts einzureichen. Bei festgestellten Mängeln ist nach den Angaben der ESTV für die Jahresabstimmung ausschliesslich das Formular «Jahresabstimmung (Berichtigungsabrechnung nach Art. 72 MWSTG)» zu verwenden, in dem nur die Differenzen zu den bisher eingereichten Abrechnungen deklariert werden. Die Korrekturabrechnung der betreffenden Periode ist für Korrekturen einzelner Monats-, Quartals- oder Semesterabrechnungen gedacht. Zur Frist: Das Gesetz verlangt in Art. 72 Abs. 1 MWSTG, Mängel, die Sie bei der Erstellung des Jahresabschlusses feststellen, spätestens in der Abrechnung über jene Abrechnungsperiode zu korrigieren, in die der 180. Tag seit Ende des Geschäftsjahres fällt. Die ESTV nennt auf ihrer Seite 240 Tage: Geht danach keine Berichtigungsabrechnung ein, geht sie davon aus, dass die Abrechnungen vollständig und korrekt sind. Für das Geschäftsjahr 2026 wäre das der 28. August 2027, ein Samstag. Wird ein Fehler erst mit der Jahresabstimmung korrigiert, ist nach der ESTV Verzugszins geschuldet. Klären Sie das Vorgehen im Einzelfall mit der ESTV oder Ihrer Treuhand. Die Verfahren erklären MWST-Abrechnung Schweiz und Vorsteuerabzug und MWST-Korrekturabrechnung.
6. Zahlen prüfen, sperren, abschliessen
Lesen Sie Bilanz und Erfolgsrechnung als Ganzes: Ist die Bilanz ausgeglichen, sind die Vorjahreswerte sichtbar, ist das Ergebnis plausibel? Erst wenn Treuhand, Revision oder Geschäftsleitung die Zahlen akzeptiert haben, sollten Sie die Buchhaltung festschreiben, denn nach dem Festschreiben sind Änderungen an den Zahlen des Jahres nicht mehr ohne Weiteres möglich.
7. Anhang, Unterschrift, Genehmigung, Ablage
Ergänzen Sie den Anhang mit den Angaben nach Art. 959c OR. Dazu gehören unter anderem die angewandten Grundsätze, Erläuterungen zu Positionen von Bilanz und Erfolgsrechnung, eine Erklärung zur Zahl der Vollzeitstellen im Jahresdurchschnitt (nicht über 10, über 50 bzw. über 250), Verbindlichkeiten gegenüber Vorsorgeeinrichtungen und wesentliche Ereignisse nach dem Bilanzstichtag, soweit sie nicht schon aus Bilanz oder Erfolgsrechnung ersichtlich sind.
Danach folgt die Genehmigung. Bei der AG hat die Generalversammlung die unübertragbare Befugnis, die Jahresrechnung zu genehmigen und über die Verwendung des Bilanzgewinns zu beschliessen (Art. 698 Abs. 2 Ziff. 4 OR), bei der GmbH die Gesellschafterversammlung (Art. 804 Abs. 2 Ziff. 5). Legen Sie Geschäftsbericht und Beschluss unterzeichnet ab.
Praxisbeispiel: Muster Holzbau GmbH
Die Muster Holzbau GmbH ist ein erfundenes Unternehmen mit Kalenderjahr als Geschäftsjahr. Vor den Abschlussbuchungen steht das Ergebnis 2026 bei CHF 118'700.00; darin ist die unten beschriebene Korrektur der Kreditorendifferenz bereits berücksichtigt. Im Dezember 2026 fällt bei den Abstimmungen auf:
- Debitoren: offene Posten CHF 84'320.00, Sammelkonto CHF 84'320.00. Die Differenz ist CHF 0.00.
- Kreditoren: offene Posten CHF 61'280.00, Sammelkonto CHF 61'820.00. Die Differenz beträgt CHF 540.00. Ursache: Eine Lieferantenrechnung wurde mit CHF 2'830.00 statt CHF 2'290.00 gebucht (2'830 − 2'290 = 540). Der Aufwand war damit um CHF 540.00 zu hoch gebucht. Die Buchung wird storniert und neu erfasst; die Korrektur ist im Ergebnis von CHF 118'700.00 bereits enthalten.
Die Abschlussbuchungen wirken so auf das Ergebnis:
| Posten | Wirkung auf das Ergebnis CHF |
|---|---|
| Ergebnis vor Abschlussbuchungen (nach Korrektur der Kreditorendifferenz) | 118'700.00 |
| Lager: gezählt CHF 36'950.00 statt gebucht CHF 38'200.00, Abnahme CHF 1'250.00 | −1'250.00 |
| Passive Abgrenzung: Stromrechnung November/Dezember, Rechnung kommt im Januar 2027 | −2'340.00 |
| Aktive Abgrenzung: Versicherungsprämie CHF 3'600.00 für 1. Juli 2026 bis 30. Juni 2027, bezahlt am 1. Juli 2026; sechs von zwölf Monaten betreffen 2027 (3'600 × 6 / 12) | +1'800.00 |
| Zwischensumme nach Bestand und Abgrenzungen | 116'910.00 |
| Abschreibungen laut Anlagenverzeichnis | −9'200.00 |
| Jahresergebnis 2026 | 107'710.00 |
Die Rechnung geht auf: 118'700 − 1'250 − 2'340 + 1'800 = 116'910, und 116'910 − 9'200 = 107'710.
Zum Zeitplan: Die GmbH muss den Geschäftsbericht bis spätestens Mittwoch, 30. Juni 2027, erstellen und vorlegen. Die Gesellschafterversammlung findet am Dienstag, 8. Juni 2027, statt. Gelten keine abweichenden Statuten, ist sie spätestens am Mittwoch, 19. Mai 2027 einzuberufen (20 Tage vorher). Die Unterlagen dieses Jahres bewahrt die GmbH bis Ende 2036 auf (zehn Jahre ab Ablauf des Geschäftsjahres 2026). Ob sie eine Revisionsstelle hat und wie viel Zeit diese braucht, gehört in die Planung; setzen Sie die interne Schlussfrist deshalb früher an als den Gesetzestermin.
Checkliste zum Abhaken
- Alle Geschäftsvorfälle bis zum Stichtag gebucht, jede Buchung mit Beleg
- Bank, Post und Kasse mit Kontoauszug bzw. Zählung abgestimmt
- Debitoren und Kreditoren: offene Posten gleich Sammelkonto
- Inventar der Vorräte erstellt, Bewertung nach Art. 960c OR geprüft
- Aktive und passive Rechnungsabgrenzungen gebucht
- Rückstellungen geprüft (Art. 960e Abs. 2 OR)
- Anlagenverzeichnis aktualisiert, Jahresabschreibung gebucht, Abgänge erfasst
- MWST-Abrechnungen mit dem Abschluss abgestimmt, festgestellte Mängel mit dem ESTV-Formular zur Jahresabstimmung gemeldet (Art. 72 MWSTG)
- Bilanz und Erfolgsrechnung mit Vorjahr gelesen, Ergebnis plausibel
- Monate gesperrt und Jahr abgeschlossen, Saldovortrag gebucht
- Anhang nach Art. 959c OR erstellt (sofern nicht verzichtet werden darf)
- Geschäftsbericht unterzeichnet, innert sechs Monaten dem zuständigen Organ vorgelegt
- Genehmigung durch Generalversammlung bzw. Gesellschafterversammlung protokolliert
- Aufbewahrung für zehn Jahre sichergestellt
So löst es KMU | base
Finance | base bietet für den Abschluss eigene Seiten in der Seitenleiste. Sie gehören zur Gruppe «Buchhaltung»; die Anlagen finden Sie unter «Weitere». Ob Ihr Abschluss rechtlich vollständig ist, bleibt Sache der Verantwortlichen im Unternehmen.
1. Vor dem Abschluss abstimmen. Unter Buchhaltung › Abschluss zeigt Finance, ob offene Debitoren und Kreditoren mit den Sammelkonten übereinstimmen (Stand Jahresende), welche MWST-Perioden, Rechnungseingänge und Bankbewegungen noch offen sind und wie viele Buchungen keinen Beleg haben. Dazu kommt eine feste Stichprobe von zehn Buchungen für die Treuhand. Abweichungen verhindern den Abschluss nicht, gehören aber geklärt.
2. MWST gegen das Formular prüfen. In der MWST-Abrechnung sehen Sie vor dem Abschluss die gebuchte Steuer und die Differenz zur Abrechnung. Das ESTV-Formular «Jahresabstimmung (Berichtigungsabrechnung nach Art. 72 MWSTG)» gibt es in Finance | base nicht. Die Korrekturabrechnung rechnet eine Periode erneut und weist nur die Differenz zur eingereichten Fassung aus.
3. Bilanz und Erfolgsrechnung prüfen. Unter Buchhaltung › Auswertungen wählen Sie einen Stichtag und sehen die Bilanz nach Gruppen mit Vorjahreswerten und dem Hinweis, ob sie ausgeglichen ist. Die Erfolgsrechnung erscheint in Staffelform mit dem Vorjahr daneben, dazu die Saldenliste mit Soll, Haben und Saldo.
4. Abschlussbericht als PDF. Ebenfalls unter Auswertungen laden Sie Bilanz und Erfolgsrechnung in Staffelform mit vorhandenen Vorjahreswerten und Anhang-Hinweisen zum gewählten Stichtag herunter; fehlende Vorjahresdaten sind gekennzeichnet. Der Bericht enthält keinen vollständig ausgefüllten Anhang: Rechnungslegungsgrundsätze, Erläuterungen zu wesentlichen Positionen und weitere Angaben nach Art. 959c OR ergänzen Sie separat. Die Übergabe in der eBilanz-Taxonomie ist noch nicht umgesetzt.
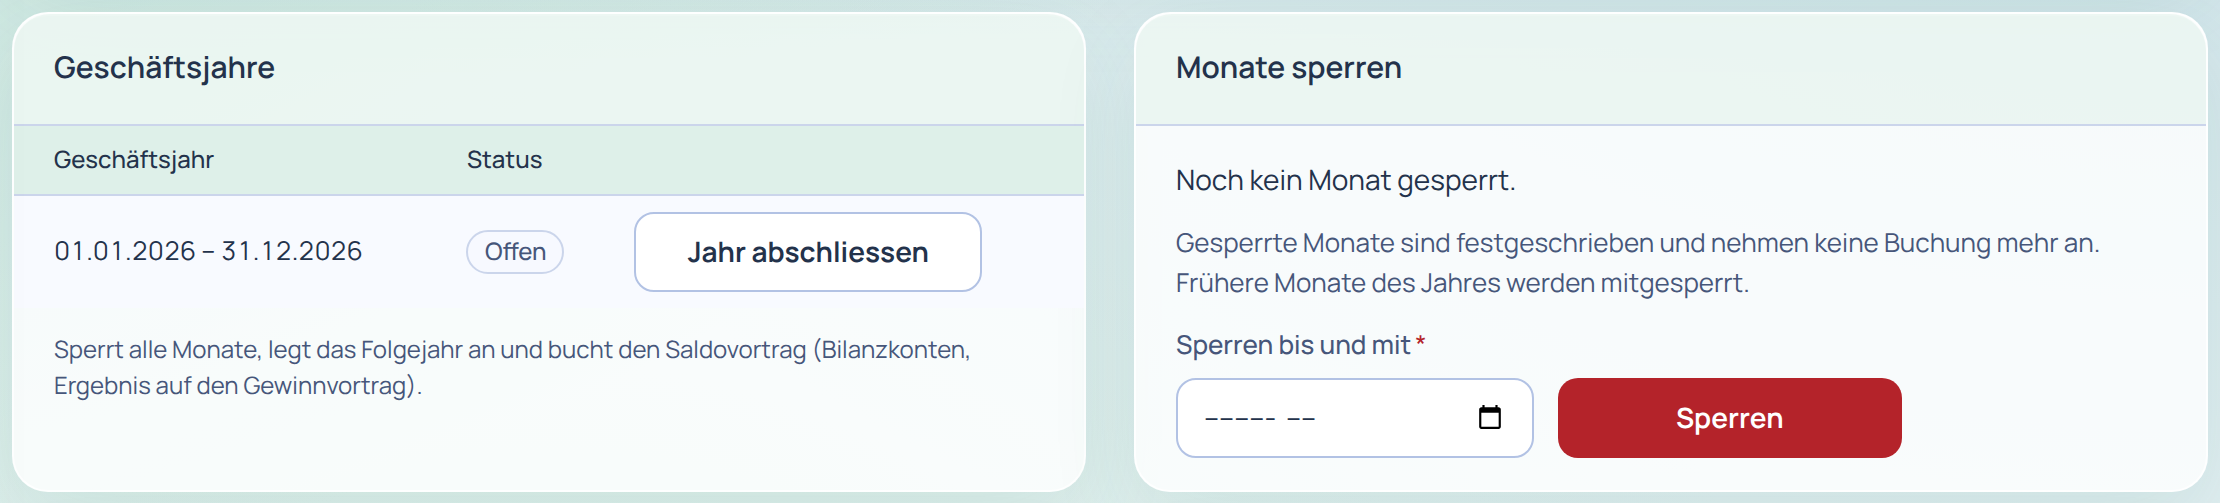
5. Monate sperren und Jahr abschliessen. Auf der Seite Abschluss schreiben Sie geprüfte Monate fest; das ist nicht umkehrbar, frühere offene Monate desselben Geschäftsjahres werden mitgesperrt. Gesperrte Monate und abgeschlossene Jahre nehmen keine Buchung mehr an, ein Storno dorthin wird auf heute gebucht. Mit «Jahr abschliessen» legt Finance das Folgejahr an, trägt die Bilanzsalden vor, bucht das Ergebnis auf den Gewinnvortrag und sperrt alle Monate. Buchen Sie Abschreibungen, Abgrenzungen und die Bestandesänderung deshalb vorher. Einen Beschluss der Versammlung zur Verwendung des Gewinns erfassen Sie anschliessend selbst im Journal.
6. Saldenliste als Beleg. Die Saldenliste des abgeschlossenen Jahres liegt als CSV unveränderlich in der Belegablage und ist mit dem Saldovortrag verknüpft.
Möchten Sie es selbst ausprobieren, sehen Sie sich die Demo an oder eröffnen Sie ein Testkonto. Die Anleitung zu Finance | base beschreibt die einzelnen Schritte im Programm. Bei Fragen helfen wir Ihnen über die Kontaktseite weiter.
Quellen
- Obligationenrecht (OR, SR 220), Art. 957 Abs. 2, Art. 957a Abs. 2, Art. 958 Abs. 2 und 3, Art. 958b, Art. 958c Abs. 1 und 2, Art. 958d Abs. 1 und 2, Art. 958f Abs. 1 und 2, Art. 959a, 959b, 959c, Art. 960 Abs. 3, Art. 960a Abs. 3, Art. 960c, Art. 960e Abs. 2, Art. 698 Abs. 2, Art. 699 Abs. 2, Art. 804 Abs. 2 und Art. 805 Abs. 2 und 3, Stand 1. Oktober 2026: fedlex.admin.ch, abgerufen am 26.10.2026.
- Bundesgesetz über die Mehrwertsteuer (MWSTG, SR 641.20), Art. 72 Abs. 1, Stand 1. Januar 2025: fedlex.admin.ch, abgerufen am 26.10.2026.
- Eidgenössische Steuerverwaltung ESTV: MWST-Jahresabstimmung (Frist von 240 Tagen für die Berichtigungsabrechnung), abgerufen am 26.10.2026.
Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Stand der Informationen: 26. Oktober 2026.