Wer mehrwertsteuerpflichtig ist, rechnet regelmässig mit der Eidgenössischen Steuerverwaltung (ESTV) ab: Sie melden Ihre Umsätze, ziehen die bezahlte Vorsteuer ab und überweisen den Rest. Die MWST-Abrechnung Schweiz folgt einem festen Ablauf mit festen Fristen, und seit 2025 läuft sie ausschliesslich online. Dieser Ratgeber zeigt, welche Perioden es gibt, wann Sie spätestens abrechnen und zahlen müssen, wie die Abrechnung aufgebaut ist und wie Sie sie sauber aus Ihrer Buchhaltung ableiten.
Wer abrechnet und wie oft
Abrechnen muss, wer im MWST-Register als steuerpflichtige Person eingetragen ist. Von der Steuerpflicht befreit ist, wer innerhalb eines Jahres im In- und Ausland weniger als CHF 100'000 Umsatz aus nicht von der Steuer ausgenommenen Leistungen erzielt (Art. 10 Abs. 2 Bst. a MWSTG). Auf diese Befreiung kann man verzichten (Art. 11 MWSTG). Wer einmal im Register steht, rechnet nach folgendem Raster ab (Art. 35 MWSTG):
| Situation | Abrechnungsperiode | Fundstelle |
|---|---|---|
| Grundsatz (effektive Methode) | vierteljährlich | Art. 35 Abs. 1 |
| Abrechnung nach Saldosteuersätzen | halbjährlich | Art. 35 Abs. 1 |
| Auf Antrag, bei regelmässigem Vorsteuerüberschuss | monatlich | Art. 35 Abs. 1bis Bst. a |
| Auf Antrag, bei höchstens CHF 5'005'000 Jahresumsatz aus steuerbaren Leistungen | jährlich | Art. 35 Abs. 1bis Bst. b |
| In begründeten Fällen, auf Antrag und mit Bewilligung der ESTV | andere Periode | Art. 35 Abs. 2 |
Beim Wechsel zur Jahresabrechnung müssen in den letzten drei Steuerperioden oder, bei kürzerer Steuerpflicht, seit deren Beginn alle Abrechnungen fristgerecht eingereicht und Steuerforderungen vollständig und fristgerecht bezahlt sein. Der Umsatz der Vorperiode darf die Grenze nicht überschreiten; der Antrag über das ESTV-Portal erfolgt spätestens 60 Tage nach Beginn der gewünschten Steuerperiode (Art. 76b MWSTV). Neu Eingetragene beantragen die Jahresabrechnung innert 60 Tagen nach Zustellung der MWST-Nummer; ihr erwarteter Umsatz inklusive MWST der ersten zwölf Monate muss die Grenze einhalten (Art. 76a MWSTV).
Frist, Zahlung und Fristverlängerung
Für Abrechnung und Restzahlung gelten 60 Tage ab Ende der Abrechnungsperiode:
- Einreichen: Sie müssen innert 60 Tagen nach Ablauf der Abrechnungsperiode unaufgefordert abrechnen (Art. 71 Abs. 1 MWSTG).
- Bezahlen: Innert derselben 60 Tage haben Sie die Steuerforderung abzüglich bezahlter Jahresraten zu begleichen (Art. 86 Abs. 1 MWSTG).
Bei jährlicher Abrechnung stellt die ESTV provisorische Raten in Rechnung: bei effektiver Methode und Pauschalsteuersätzen zahlbar bis 150, 240 und 330 Tage nach Beginn der Steuerperiode, bei Saldosteuersätzen bis 240 Tage. Bezahlte Raten werden an die Jahresabrechnung angerechnet (Art. 86a MWSTG); verspätete oder unvollständige Raten lösen ohne Mahnung Verzugszins aus (Art. 87 Abs. 1bis).
Für das 1. Quartal heisst das: Die Periode endet am 31. März, die 60 Tage enden am 30. Mai. Wer zu spät zahlt, schuldet ohne Mahnung einen Verzugszins (Art. 87 Abs. 1 MWSTG). Erfolgt keine oder eine offensichtlich ungenügende Zahlung, setzt die ESTV den provisorisch geschuldeten Betrag nach vorgängiger Mahnung in Betreibung. Liegt keine oder eine offensichtlich ungenügende Abrechnung vor, bestimmt sie den provisorisch geschuldeten Betrag vorgängig nach pflichtgemässem Ermessen (Art. 86 Abs. 2 MWSTG). Ergibt die Abrechnung ein Guthaben, zahlt die ESTV es aus (Art. 88 Abs. 1 MWSTG).
Brauchen Sie mehr Zeit, können Sie die Frist zum Einreichen kostenlos online im ESTV-Portal verlängern. Gesuche ausserhalb des Portals kann die ESTV nicht bewilligen. Das genaue Fristende zeigt Ihnen das Portal; fällt es auf ein Wochenende oder einen Feiertag, klären Sie es dort ab.
Nur noch online: das ESTV-Portal
Seit dem 1. Januar 2025 müssen alle mehrwertsteuerpflichtigen Unternehmen ihre Abrechnung online im ESTV-Portal einreichen (Art. 123 Abs. 2 Bst. g MWSTV, ESTV). Papierformulare gibt es nicht mehr, auch nicht für zurückliegende Perioden. Seit dem 11. Mai 2026 steht dafür ausschliesslich der Service «MWST-Abrechnung pro» zur Verfügung; die frühere Variante «easy» ist abgeschaltet. Die Anmeldung läuft über «myESTV» mit dem Behörden-Login AGOV.
Das Portal bietet einen XML-Import an: Die Buchhaltungssoftware exportiert die Periode als Datei im Format eCH-0217, «MWST-Abrechnung pro» liest sie ein und erkennt Unternehmen und Periode selbst. Die ESTV nimmt dafür ausschliesslich Dateien nach dem Standard eCH-0217, Spezifikation E-MWST Version 2.0.0, an; andere Versionen werden nicht mehr unterstützt. Prüfen Sie die Werte nach dem Import und ergänzen Sie, was fehlt. Eingereicht wird immer im Portal.
Aufbau der Abrechnung nach Ziffern
Die Abrechnung der effektiven Methode ist in Ziffern gegliedert. Die wichtigsten, nach der MWST-Info 15 der ESTV (Ziff. 1.3 und 1.4, Stand ab 31. Oktober 2025):
| Ziffer | Inhalt |
|---|---|
| 200 | Gesamtumsatz der Periode (Entgelte) |
| 289 | Total der Abzüge vom Umsatz, etwa für Leistungen mit Ort im Ausland oder für von der Steuer befreite Leistungen |
| 299 | Steuerbarer Gesamtumsatz: Ziffer 200 abzüglich Ziffer 289 |
| 303 / 313 / 343 | Steuer auf Leistungen ab 1. Januar 2024: Normalsatz 8,1 %, reduzierter Satz 2,6 %, Beherbergungssatz 3,8 % (bis 31. Dezember 2023: Ziffern 302 / 312 / 342 mit 7,7 %, 2,5 %, 3,7 %) |
| 383 (382) | Bezugsteuer auf Leistungen von ausländischen Unternehmen |
| 399 | Total der geschuldeten Steuer |
| 400 | Vorsteuer auf Material- und Dienstleistungsaufwand |
| 405 | Vorsteuer auf Investitionen und übrigem Betriebsaufwand |
| 410 | Einlageentsteuerung und Korrekturen nach einem Methodenwechsel |
| 415 | Vorsteuerkorrekturen, etwa bei gemischter Verwendung oder Eigenverbrauch |
| 420 | Vorsteuerkürzungen, etwa bei Subventionen |
| 479 | Total der Vorsteuerabzüge: 400, 405 und 410 abzüglich der Korrekturen und Kürzungen 415 und 420 |
| 500 / 510 | zu bezahlender Betrag / Guthaben |
Wichtig bei einer Satzänderung: Massgebend ist nicht das Rechnungs- oder Zahlungsdatum, sondern der Zeitpunkt oder der Zeitraum, in dem die Leistung erbracht wurde. Die Sätze in der Tabelle gelten laut ESTV (Seite «Schweizer Mehrwertsteuersätze», abgerufen am 26. Oktober 2026); der Beherbergungssatz ist nach Art. 25 Abs. 4 MWSTG befristet, derzeit bis höchstens 31. Dezember 2027.
Die Steuerforderung berechnet sich bei der effektiven Methode als Differenz zwischen der geschuldeten Steuer und dem Vorsteuerguthaben der Periode (Art. 36 Abs. 2 MWSTG). Ist die geschuldete Steuer grösser, bezahlen Sie die Differenz (Ziffer 500), sonst haben Sie ein Guthaben (Ziffer 510). Ob die Steuer auf Rechnungsstellung oder auf Zahlung entsteht, hängt von der Abrechnungsart ab (Art. 39 und 40 MWSTG); mehr dazu im Ratgeber Vereinbartes oder vereinnahmtes Entgelt.
Praxisbeispiel: Lichtwerk Elektro AG
Die Lichtwerk Elektro AG ist ein erfundenes Elektroinstallationsunternehmen in Musterhausen. Sie rechnet effektiv ab, nach vereinbarten Entgelten, vierteljährlich. Für das 3. Quartal 2026 (1. Juli bis 30. September) liegen folgende Zahlen vor:
| Position | Betrag CHF |
|---|---|
| Entgelte aus Installationsarbeiten im Inland, ohne MWST | 186'400.00 |
| Entgelt für eine Planungsleistung an ein Unternehmen in Deutschland (Ort im Ausland) | 12'600.00 |
| Vorsteuer auf Material und Fremdleistungen | 7'890.55 |
| Vorsteuer auf Investitionen und übrigen Betriebsaufwand | 1'236.30 |
| Vorsteuerkorrektur wegen gemischter Verwendung eines Geräts | 150.00 |
So wird gerechnet:
- Ziffer 200 (Gesamtumsatz): 186'400.00 + 12'600.00 = CHF 199'000.00.
- Ziffer 289 (Abzug Leistung im Ausland): CHF 12'600.00.
- Ziffer 299 (steuerbarer Gesamtumsatz): 199'000.00 − 12'600.00 = CHF 186'400.00.
- Ziffer 303 (Steuer zu 8,1 Prozent): 186'400.00 × 0,081 = CHF 15'098.40. Das ist zugleich die Ziffer 399.
- Ziffer 479 (Vorsteuerabzüge): 7'890.55 + 1'236.30 − 150.00 = CHF 8'976.85.
- Ziffer 500 (zu bezahlen): 15'098.40 − 8'976.85 = CHF 6'121.55.
Die Lichtwerk Elektro AG reicht die Abrechnung innert 60 Tagen nach dem 30. September 2026 im ESTV-Portal ein und überweist die CHF 6'121.55 in derselben Frist.
Schritt für Schritt: von der Buchhaltung zur Abrechnung
- Status klären. Stimmen Methode, Abrechnungsart und Periode im System, und ab wann gelten sie?
- Buchhaltung nachführen. Rechnungen und Zahlungen der Periode sind gebucht, jeder Beleg trägt den passenden MWST-Code.
- Umsatzseite ermitteln. Gesamtumsatz, Abzüge und Umsätze je Steuersatz (Ziffern 200 bis 399).
- Vorsteuer ermitteln. Vorsteuer auf Material, Dienstleistungen, Investitionen und übrigen Aufwand, dazu Korrekturen und Kürzungen (Ziffern 400 bis 479).
- Angaben ausserhalb der Buchhaltung ergänzen. Einlageentsteuerung, Vorsteuerkorrekturen und -kürzungen, Subventionen oder Spenden stehen oft nicht im Journal und werden von Hand eingetragen.
- Abstimmen. Vergleichen Sie die gebuchte Steuer (Umsatzsteuer minus Vorsteuer) mit der Abrechnung. Verbleibt eine Differenz, suchen Sie die Ursache, bevor Sie einreichen.
- Im ESTV-Portal einreichen. Datei importieren oder Werte erfassen, kontrollieren, einreichen.
- Bezahlen und ablegen. Zahlung innert der Frist, die Abrechnung bleibt im Beleg- und Buchungsarchiv. Geschäftsbücher und Belege sind nach Art. 70 Abs. 2 MWSTG bis zur absoluten Verjährung der Steuerforderung aufzubewahren; Art. 958f OR bleibt vorbehalten.
Fehler später entdeckt?
Stellen Sie beim Jahresabschluss Mängel in Ihren Abrechnungen fest, müssen Sie diese spätestens in der Abrechnung über jene Periode korrigieren, in die der 180. Tag seit Ende des Geschäftsjahres fällt (Art. 72 Abs. 1 MWSTG). Erkannte Mängel aus zurückliegenden Perioden müssen Sie nachträglich korrigieren, solange die Forderung nicht rechtskräftig oder verjährt ist (Art. 72 Abs. 2). Korrekturen erfolgen seit 2025 online im Portal. Für einzelne Monats-, Quartals- oder Semesterabrechnungen gibt es die Korrekturabrechnung, nach dem Jahresabschluss die Jahresabstimmung. Mehr dazu im Ratgeber Vorsteuerabzug und MWST-Korrekturabrechnung.
Checkliste
- MWST-Nummer, Methode, Abrechnungsart und Periode im System richtig hinterlegt
- Alle Rechnungen und Zahlungen der Periode gebucht
- MWST-Codes auf allen Belegen geprüft, auch Bezugsteuer und Auslandleistungen
- Umsätze nach Steuersatz getrennt, Satz nach Leistungsdatum
- Vorsteuerkorrekturen, Einlageentsteuerung und Subventionen berücksichtigt
- Gebuchte Steuer mit der Abrechnung abgestimmt
- Frist notiert (60 Tage ab Periodenende)
- Zugang zu «MWST-Abrechnung pro» eingerichtet (Praxis: nicht nur an einer Person festmachen)
- Abrechnung eingereicht, Zahlung ausgelöst, Unterlagen abgelegt
So löst es KMU | base
In Finance | base entsteht die Abrechnung aus Ihren Buchungen. Den Bereich finden Sie in der Seitenleiste unter Buchhaltung › MWST.
1. Status festlegen. Im Bereich MWST-Status ab Datum legen Sie je Gesellschaft ab einem Datum fest, ob sie MWST-pflichtig ist, mit MWST-Nummer (die Prüfziffer der UID wird geprüft), Methode, Abrechnungsart und Periode. Der Verlauf bleibt sichtbar.
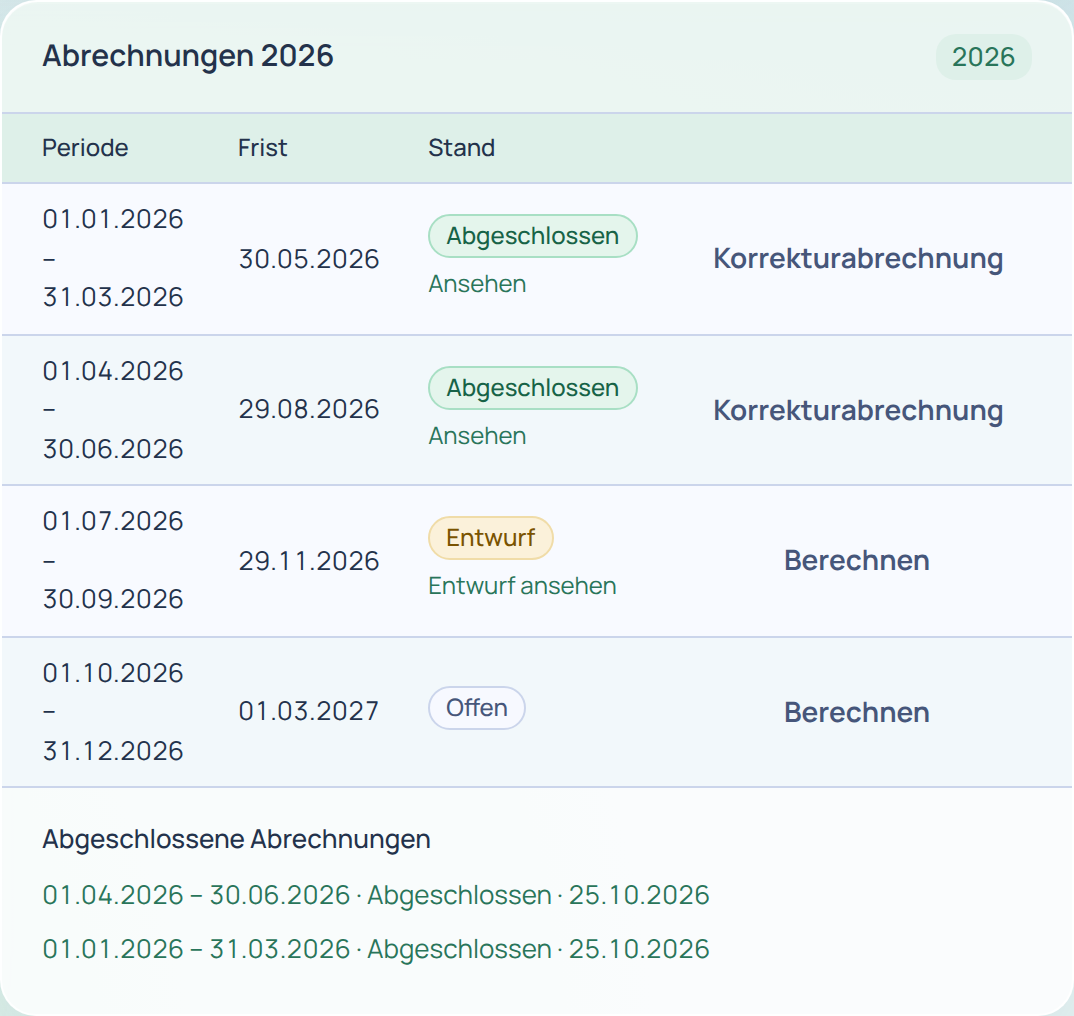
2. Perioden im Blick. Die Periodenübersicht mit Frist zeigt je Jahr alle Perioden mit dem Stand «Offen», «Entwurf» oder «Abgeschlossen» und der 60-Tage-Frist; überfällige Fristen sind rot.
3. Abrechnung berechnen. Mit Berechnen erstellt Finance den Entwurf aus den Buchungen nach den Ziffern des ESTV-Formulars, je Satz mit Umsatz und Steuer. Jede Buchung rechnet mit dem Satz, der an ihrem Datum galt. Massgebend für den Steuersatz ist aber der Zeitpunkt der Leistung (siehe oben): Leistungen, die über einen Satzwechsel hinweg erbracht wurden, prüfen Sie von Hand.
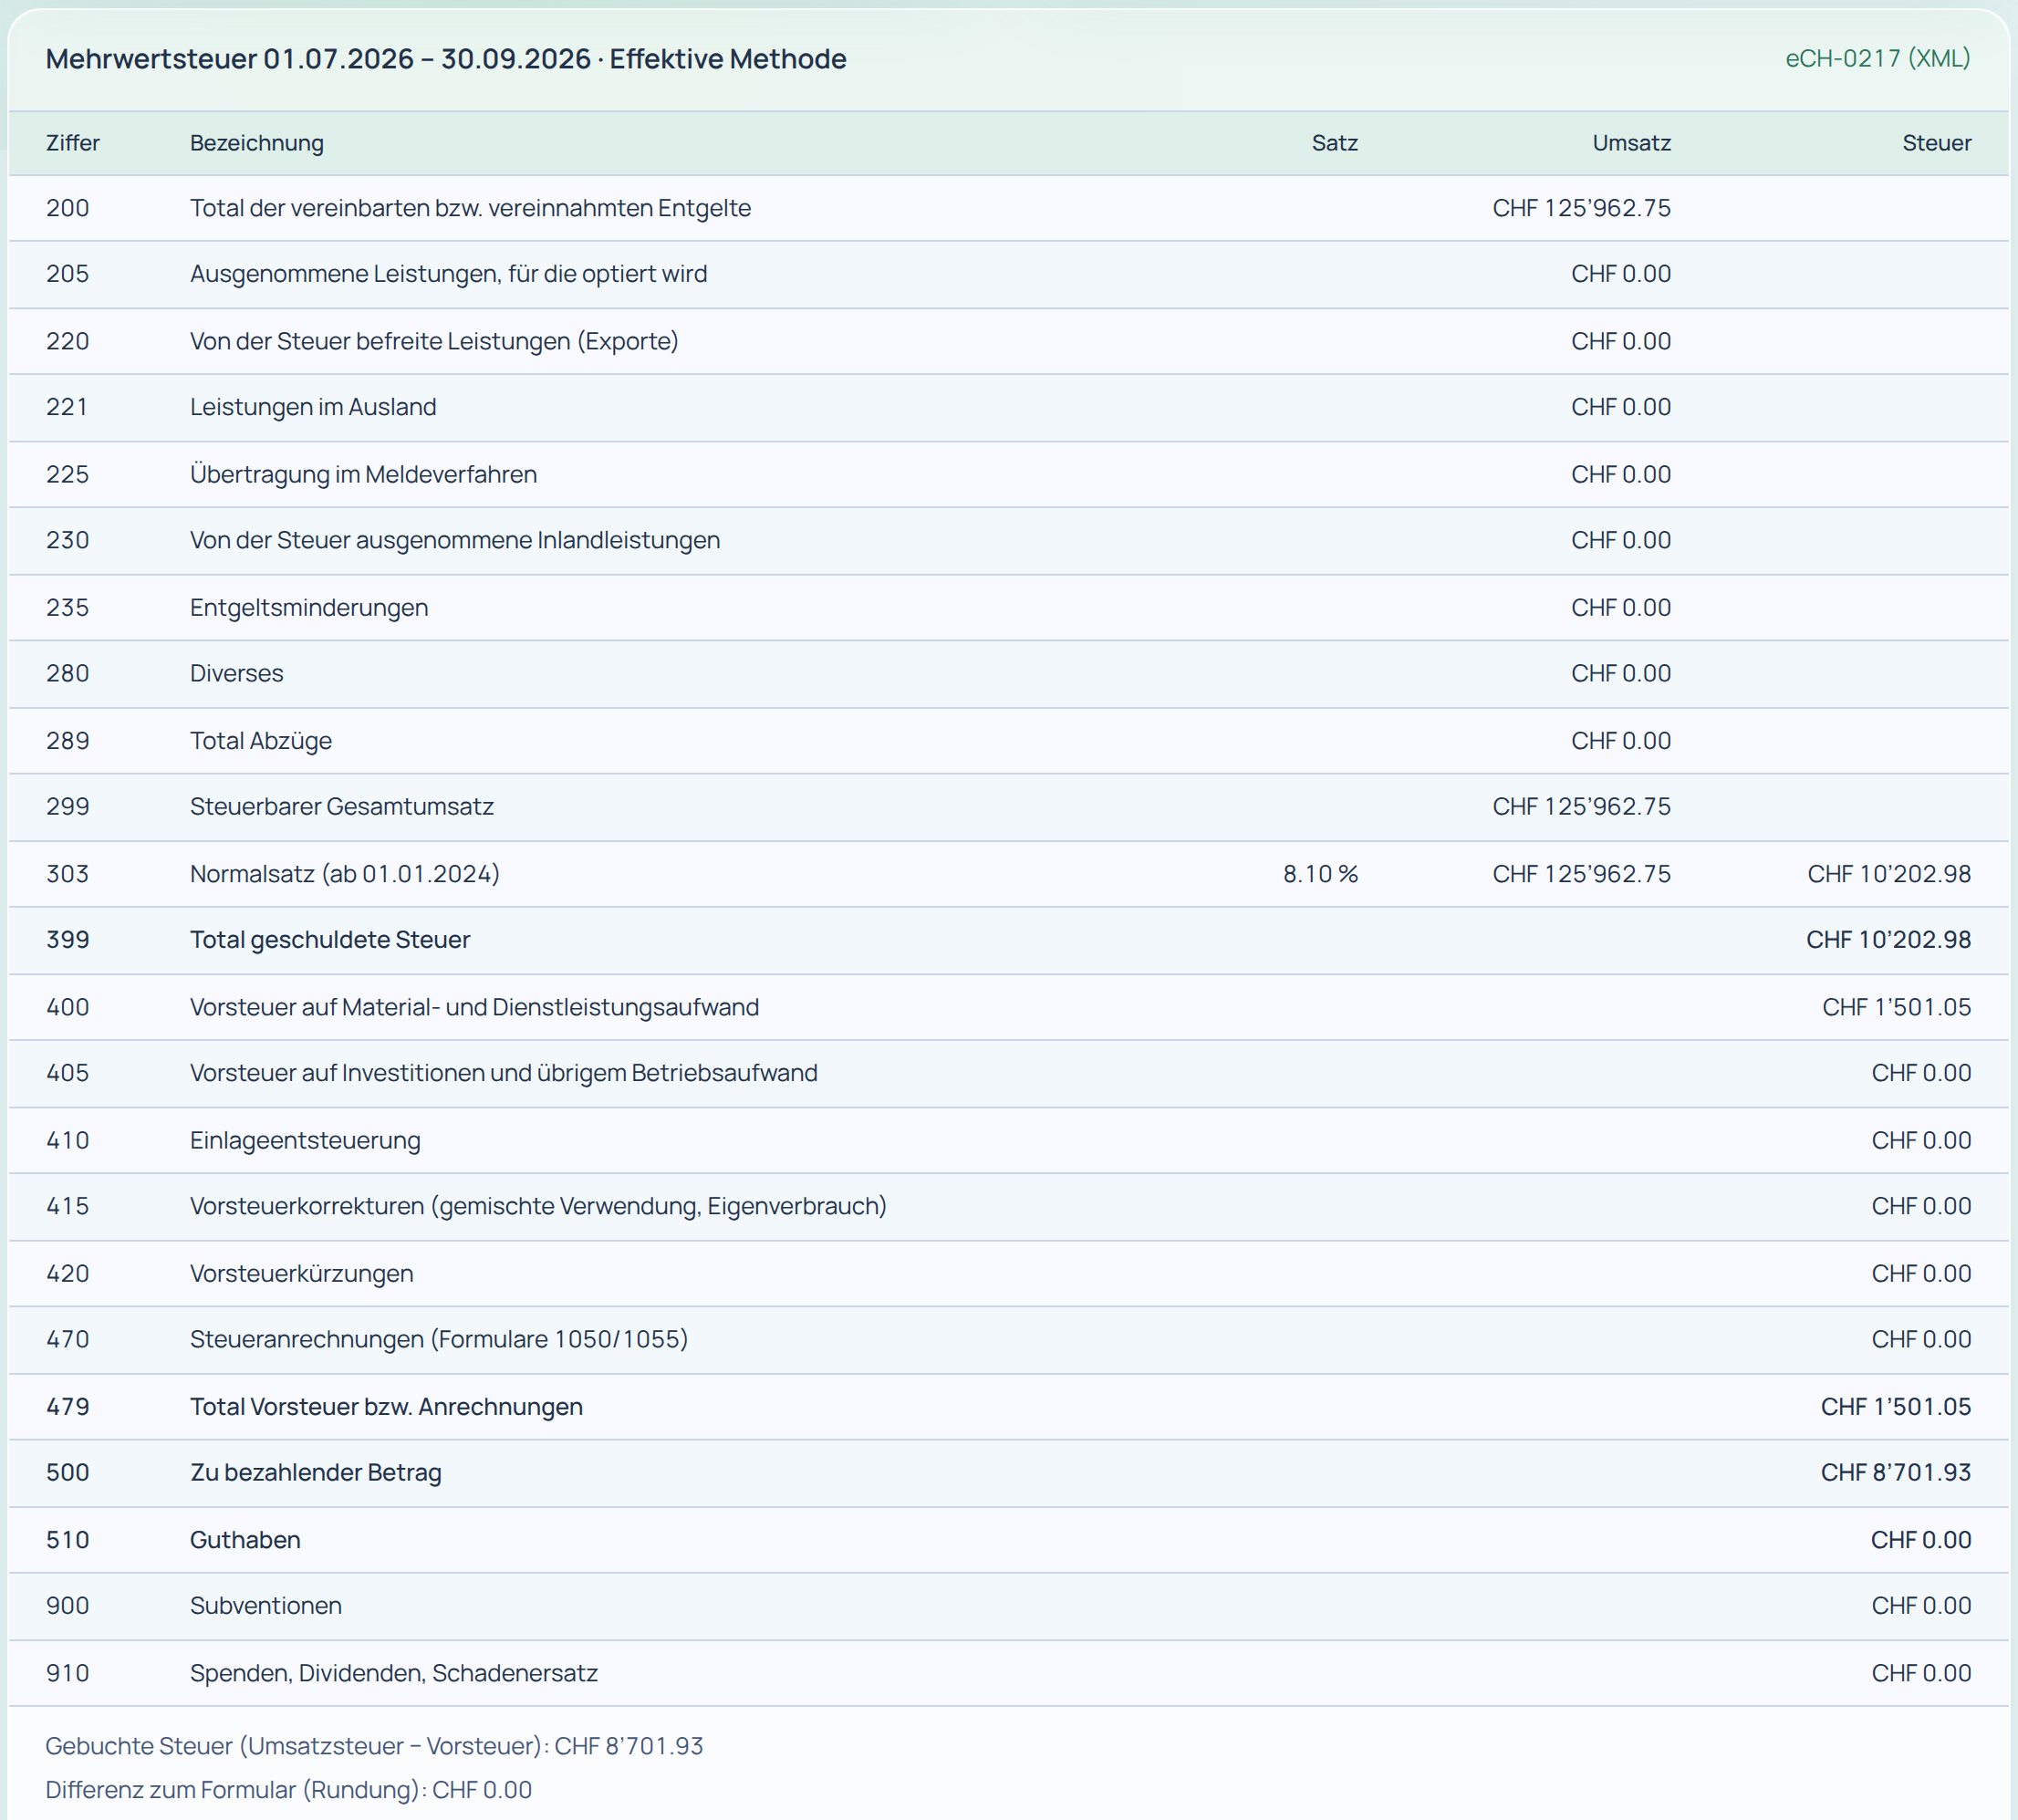
4. Angaben ergänzen und abstimmen. Unter Angaben ausserhalb der Buchhaltung tragen Sie Werte wie Einlageentsteuerung, Vorsteuerkorrekturen und -kürzungen, Subventionen und Spenden direkt in der Abrechnung ein. Vor dem Abschluss sehen Sie die gebuchte Steuer und die Differenz zur Abrechnung.
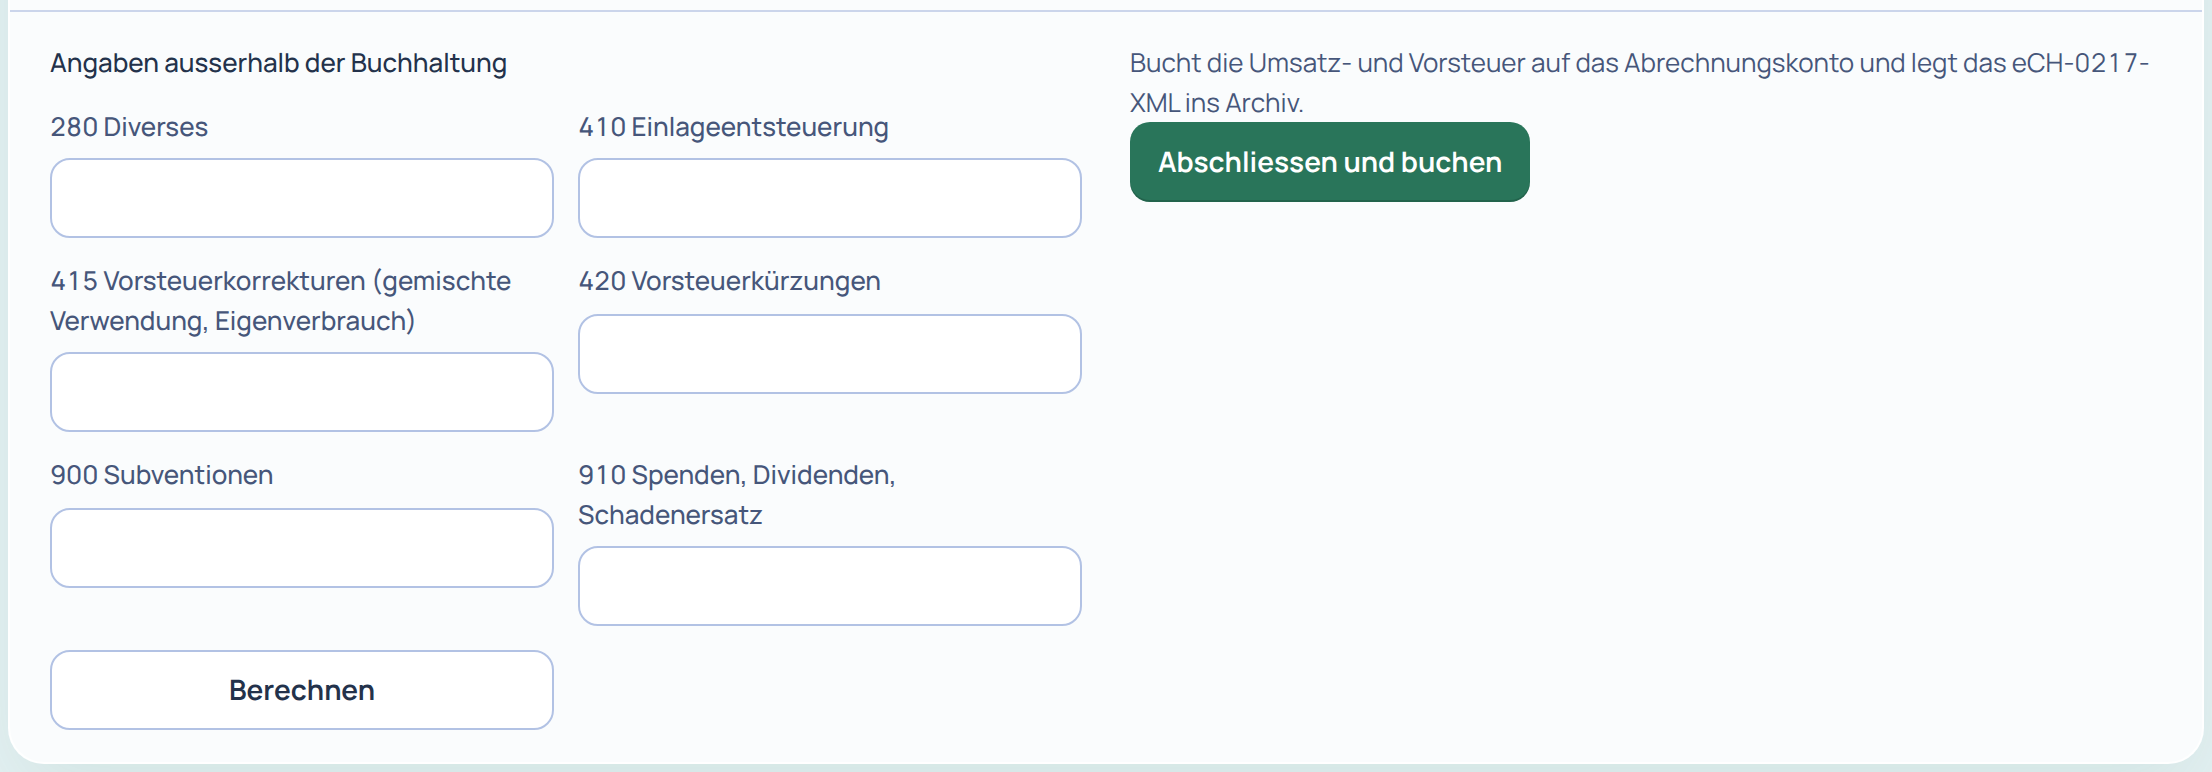
5. Abschliessen. Mit Abschliessen und buchen bucht Finance die Ausgleichsbuchung auf das Abrechnungskonto und legt die XML-Datei unveränderlich in der Belegablage ab. Abschliessen geht nur, wenn der Entwurf dem aktuellen Buchungsstand entspricht. Wer abschliessen darf, bestimmt die Rechtestufe «Abschliessen».
6. Einreichen im ESTV-Portal. Über eCH-0217 (XML) können Sie die Abrechnung als eCH-0217-Datei herunterladen; der Download wird protokolliert. Das Einreichen übernimmt Finance | base nicht, Sie reichen selbst im ESTV-Portal ein. Die heruntergeladene Datei entspricht derzeit eCH-0217 in der Version 1.0, das Portal verlangt aber Version 2.0.0. Ein Import ist deshalb nicht zugesichert. Übertragen Sie bis zur Umstellung die Werte aus dem Entwurf von Hand in «MWST-Abrechnung pro».
Möchten Sie es selbst ausprobieren, sehen Sie sich die Demo an oder eröffnen Sie ein Testkonto. Weitere Schritte erklären die Anleitungen für Finance | base. Bei Fragen helfen wir Ihnen über die Kontaktseite weiter.
Quellen
- Bundesgesetz über die Mehrwertsteuer (MWSTG, SR 641.20), Art. 10 Abs. 2 Bst. a, Art. 11, Art. 25 Abs. 4, Art. 35, 36 Abs. 2, 39, 40, 70 Abs. 2, 71 Abs. 1, 72, 86, 86a, 87 Abs. 1 und 1bis und 88 Abs. 1, Stand 1. Januar 2025: fedlex.admin.ch, abgerufen am 26.10.2026.
- Mehrwertsteuerverordnung (MWSTV, SR 641.201), Art. 76a, 76b, 123 Abs. 2 Bst. g, Stand 1. Januar 2025: fedlex.admin.ch, abgerufen am 26.10.2026.
- ESTV: Mehrwertsteuer online abrechnen (Pflicht ab 1.1.2025, «MWST-Abrechnung pro» ab 11.5.2026, XML-Import eCH-0217 Version 2.0.0), Fristverlängerung, Jährliche Abrechnung, Jahresabstimmung, abgerufen am 26.10.2026.
- ESTV: Schweizer Mehrwertsteuersätze (Normalsatz 8,1 %, reduzierter Satz 2,6 %, Beherbergung 3,8 %), abgerufen am 26.10.2026.
- ESTV: MWST-Info 15 Abrechnung und Steuerentrichtung, Ziff. 1.3 und 1.4 (Zweiter Teil: Steuerberechnung), Stand ab 31.10.2025, abgerufen am 26.10.2026.
Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Stand der Informationen: 26. Oktober 2026.