Die meisten Betriebe rechnen die Mehrwertsteuer effektiv ab: Sie ziehen von der geschuldeten Steuer die Vorsteuer ab, die sie selbst bezahlt haben. Für kleinere Unternehmen gibt es eine Alternative, den Saldosteuersatz. Dabei wird die Vorsteuer nicht einzeln ermittelt, sondern die Steuer pauschal als Prozentsatz vom Umsatz berechnet. Der Saldosteuersatz MWST kann den Aufwand deutlich senken, ist aber nicht für jeden Betrieb günstiger. Dieser Ratgeber erklärt beide Methoden, die Voraussetzungen, die Sätze, den Wechsel und zeigt anhand eines Rechenbeispiels, worauf es bei der Entscheidung ankommt.
Zwei Methoden im Überblick
Das Gesetz geht von der effektiven Abrechnungsmethode als Regelfall aus (Art. 36 Abs. 1 MWSTG). Die Steuerforderung ist dort die Differenz zwischen der geschuldeten Steuer und dem Vorsteuerguthaben der Periode (Art. 36 Abs. 2). Sie brauchen also alle Eingangsrechnungen mit ausgewiesener Steuer und müssen jede Vorsteuer richtig zuordnen; mehr dazu im Ratgeber Vorsteuerabzug und MWST-Korrekturabrechnung.
Die Saldosteuersatzmethode (Art. 37 MWSTG) verzichtet auf diese Einzelermittlung. Die ESTV legt branchenübliche Sätze fest, die die typische Vorsteuerquote der Branche bereits berücksichtigen (Art. 37 Abs. 3). Daneben kennt das Gesetz die Pauschalsteuersatzmethode (Art. 37 Abs. 5); sie steht Gemeinwesen und verwandten Einrichtungen sowie Vereinen und Stiftungen offen und wird hier nicht behandelt.
So funktioniert der Saldosteuersatz
Die Steuerforderung ergibt sich durch Multiplikation des Totals aller in der Abrechnungsperiode erzielten steuerbaren Entgelte, einschliesslich Steuer, mit dem von der ESTV bewilligten Saldosteuersatz (Art. 37 Abs. 2 MWSTG). Weitere Rechenschritte entfallen, die Vorsteuer wird nicht ermittelt.
Gegenüber Ihren Kunden ändert sich nichts: Auf Ihren Rechnungen weisen Sie weiterhin die Steuer zum gesetzlichen Satz aus, nicht den Saldosteuersatz. Abgerechnet wird bei dieser Methode halbjährlich (Art. 35 Abs. 1 MWSTG). Ob die Steuer mit der Rechnung oder erst mit der Zahlung abgerechnet wird, regelt die Abrechnungsart, die Sie unabhängig von der Methode wählen: Vereinbartes oder vereinnahmtes Entgelt. Zwei Besonderheiten aus der ESTV-Verordnung: Die Sätze für Herstellungsbranchen gelten nur, wenn das Material im Preis eingeschlossen ist, und die Sätze für Handelsbranchen nur für neue Gegenstände (Art. 1 Abs. 2 und 3 der Verordnung).
Wer ihn anwenden darf
Nach Art. 37 Abs. 1 MWSTG kann nach der Saldosteuersatzmethode abrechnen, wer jährlich nicht mehr als CHF 5'024'000 Umsatz aus steuerbaren Leistungen erzielt und im gleichen Zeitraum nicht mehr als CHF 108'000 Steuern, berechnet nach dem massgebenden Saldosteuersatz, zu bezahlen hat. Beide Grenzen müssen eingehalten sein (Stand des Gesetzes 1. Januar 2025; die ESTV nennt auf ihrer Seite dieselben Werte). Die ESTV rechnet den Umsatz einschliesslich Steuer.
Im ersten Jahr der Steuerpflicht und im Jahr vor einem Wechsel von der effektiven Methode gelten laut ESTV strengere Umsatzgrenzen je nach Satz:
| Anzuwendender Satz | Höchstumsatz im Jahr |
|---|---|
| 0,1 %, 0,6 %, 1,3 % oder 2,1 % | CHF 5,024 Mio. |
| 3,0 % | CHF 3,60 Mio. |
| 3,7 % | CHF 2,92 Mio. |
| 4,5 % | CHF 2,40 Mio. |
| 5,3 % | CHF 2,04 Mio. |
| 6,2 % | CHF 1,74 Mio. |
| 6,8 % | CHF 1,59 Mio. |
Ab 3,0 Prozent ergibt CHF 108’000 geteilt durch den Satz die Steuergrenze als Umsatz. Die Millionenbeträge der Tabelle sind gerundet: CHF 2’920’000 × 3,7 % = CHF 108’040. Prüfen Sie beide gesetzlichen Grenzen mit exakten Beträgen.
Nicht wählen können die Methode unter anderem Betriebe, die die Mehrwertsteuergruppe nach Art. 13 MWSTG nutzen, das Verlagerungsverfahren bei der Einfuhr anwenden, ihren Sitz im Ausland haben oder mehr als 50 Prozent ihres Umsatzes mit anderen, effektiv abrechnenden Gesellschaften unter einheitlicher Leitung erzielen (Art. 77 Abs. 2 MWSTV; dort stehen weitere Fälle).
Welche Sätze gelten
Die Sätze stehen im Anhang der «Verordnung der ESTV über die Höhe der Saldosteuersätze nach Branchen und Tätigkeiten» (SR 641.202.62). Die ESTV hat sie per 1. Januar 2025 teilweise neu festgelegt. Einige Beispiele aus der Liste (Stand 1. Januar 2025):
| Branche / Tätigkeit | Satz |
|---|---|
| Architekturbüro, einschliesslich Bauleitung | 6,2 % |
| Treuhandbüro | 6,2 % |
| Informatik: Dienstleistungen, soweit nicht anderswo genannt | 6,2 % |
| Malerei / Tapeziererei | 5,3 % |
| Elektroinstallationsunternehmen | 4,5 % |
| Schreinerei | 3,7 % |
Massgebend ist immer der Satz, den Ihnen die ESTV bewilligt. Die Sätze können sich ändern; prüfen Sie die aktuelle Liste auf der ESTV-Seite.
Mehrere Tätigkeiten. Üben Sie mehrere Tätigkeiten aus, wird für jede Tätigkeit mit mehr als 10 Prozent Umsatzanteil der dafür festgelegte Satz bewilligt (Art. 86 Abs. 1 MWSTV). Seit 2025 sind dabei mehr als zwei Sätze möglich, die frühere 50-Prozent-Regel für Nebentätigkeiten entfällt. Die Erträge verbuchen Sie für jeden Satz getrennt (Art. 84 Abs. 3 MWSTV).
Antrag, Mindestdauer und Wechsel
- Antrag: Die Saldosteuersatzmethode ist bei der ESTV zu beantragen (Art. 37 Abs. 4 MWSTG). Der Wechsel wird im ESTV-Portal in den Abrechnungsmodalitäten beantragt.
- Neu im Register: Wer neu eingetragen ist, meldet es der ESTV innert 60 Tagen nach Zustellung der MWST-Nummer (Art. 78 Abs. 1 MWSTV).
- Mindestdauer: Die Methode muss mindestens eine Steuerperiode beibehalten werden (Art. 37 Abs. 4). Wer sich für die effektive Methode entschieden hat, kann frühestens nach drei Jahren zur Saldosteuersatzmethode wechseln; Wechsel gelten jeweils ab Beginn einer Steuerperiode.
- Frist beim Wechsel: Die Meldung an die ESTV hat spätestens 60 Tage nach Beginn der Steuerperiode zu erfolgen, ab der der Wechsel gelten soll. Bei verspäteter Meldung wird er nicht bewilligt (Art. 79 Abs. 1 MWSTV; ESTV). Das gilt auch für den Wechsel zurück (Art. 81 Abs. 1 MWSTV).
- Von effektiv zu Saldosteuersatz: Die ESTV bewilligt, wenn in der Vorperiode keine der Grenzen überschritten wurde. Die früher abgezogene Vorsteuer ist auf dem Zeitwert der Gegenstände und Dienstleistungen im Zeitpunkt des Wechsels zurückzuerstatten, deklariert in der letzten Abrechnung vor dem Wechsel (Art. 79 Abs. 2 und 3 MWSTV; laut ESTV in Ziffer 415).
- Von Saldosteuersatz zu effektiv: Die im Wechselzeitpunkt auf dem Zeitwert lastende Steuer kann in der ersten Abrechnung danach als Vorsteuer abgezogen werden (Art. 81 Abs. 4 MWSTV; laut ESTV in Ziffer 410). Wer eine oder beide Grenzen in drei aufeinanderfolgenden Steuerperioden überschreitet, muss auf den Beginn der folgenden Steuerperiode zur effektiven Methode wechseln (Art. 81 Abs. 3 MWSTV).
Praxisbeispiel: Holzbau Sonnmatt GmbH
Die Holzbau Sonnmatt GmbH ist eine erfundene Schreinerei in Musterhausen mit einem steuerbaren Jahresumsatz von CHF 1'000'000.00 ohne MWST, alles zum Normalsatz von 8,1 Prozent. Mit Steuer sind das CHF 1'081'000.00. Die geschuldete Steuer beträgt CHF 81'000.00. Ihr möglicher Saldosteuersatz ist 3,7 Prozent (Schreinerei).
Die Grenzen sind eingehalten: Der Umsatz liegt unter CHF 5'024'000, die Steuer von CHF 39'997 unter CHF 108'000, und der Umsatz bleibt auch unter dem Höchstwert von CHF 2,92 Mio., der im Jahr vor einem Wechsel für den Satz 3,7 Prozent gilt.
Saldosteuersatz: 1'081'000.00 × 0,037 = CHF 39'997.00.
Effektive Methode, Szenario A (gewöhnliches Jahr): Materialeinkauf netto CHF 400'000.00 ergibt Vorsteuer von CHF 32'400.00, übriger Betriebsaufwand netto CHF 80'000.00 ergibt CHF 6'480.00. Die Vorsteuer beträgt zusammen CHF 38'880.00, die Zahllast 81'000.00 − 38'880.00 = CHF 42'120.00. Der Saldosteuersatz ist um CHF 2'123.00 günstiger.
Szenario B (Jahr mit einer Maschine für netto CHF 150'000.00): Die zusätzliche Vorsteuer von CHF 12'150.00 erhöht die Vorsteuer auf CHF 51'030.00, die Zahllast beträgt 81'000.00 − 51'030.00 = CHF 29'970.00. Jetzt ist die effektive Methode um CHF 10'027.00 günstiger.
Der Vergleich kippt, sobald die Vorsteuer CHF 41'003.00 übersteigt (81'000.00 − 39'997.00). Vergleichen Sie die effektive Zahllast (Umsatzsteuer minus abzugsfähige Vorsteuer) mit dem Bruttoumsatz mal bewilligtem Saldosteuersatz. Die tiefere Steuerbelastung entscheidet den rechnerischen Vergleich.
Entscheidungshilfe und Checkliste
Die folgenden Punkte sind Erfahrungswerte aus der Praxis, nicht gesetzliche Vorgaben:
- Wenig Vorsteuer, viel Eigenleistung und wenig Investitionen sprechen eher für den Saldosteuersatz; er spart zudem Aufwand.
- Hohe Investitionen, grosse Einkäufe bei Lieferanten oder stark schwankende Vorsteuer sprechen eher für die effektive Methode.
- Wer zurückwechseln will, muss die Mindestdauer und die Meldefrist beachten.
Prüfen Sie vor dem Antrag:
- Umsatz inkl. Steuer und Steuerbetrag nach Satz innerhalb der Grenzen (auch für die letzten Jahre)
- Ausschlussgründe nach Art. 77 Abs. 2 MWSTV nicht erfüllt
- Alle Tätigkeiten mit über 10 Prozent Umsatzanteil den passenden Sätzen zugeordnet
- Effektive Zahllast der letzten drei Jahre mit Bruttoumsatz × bewilligtem Saldosteuersatz verglichen
- Rückerstattung der Vorsteuer auf dem Zeitwert beim Wechsel eingeplant
- Meldung an die ESTV innert 60 Tagen nach Beginn der Steuerperiode
- Erträge pro Satz getrennt buchen können
So löst es KMU | base
In Finance | base legen Sie die Methode im Bereich Buchhaltung › MWST fest, im Abschnitt MWST-Status ab Datum. Sie können dort je Gesellschaft ab einem Datum bestimmen, ob sie MWST-pflichtig ist, und dazu die MWST-Nummer, die Methode, die Abrechnungsart und die Periode erfassen. Der Verlauf bleibt sichtbar; frühere Einträge gelten für die früheren Perioden.
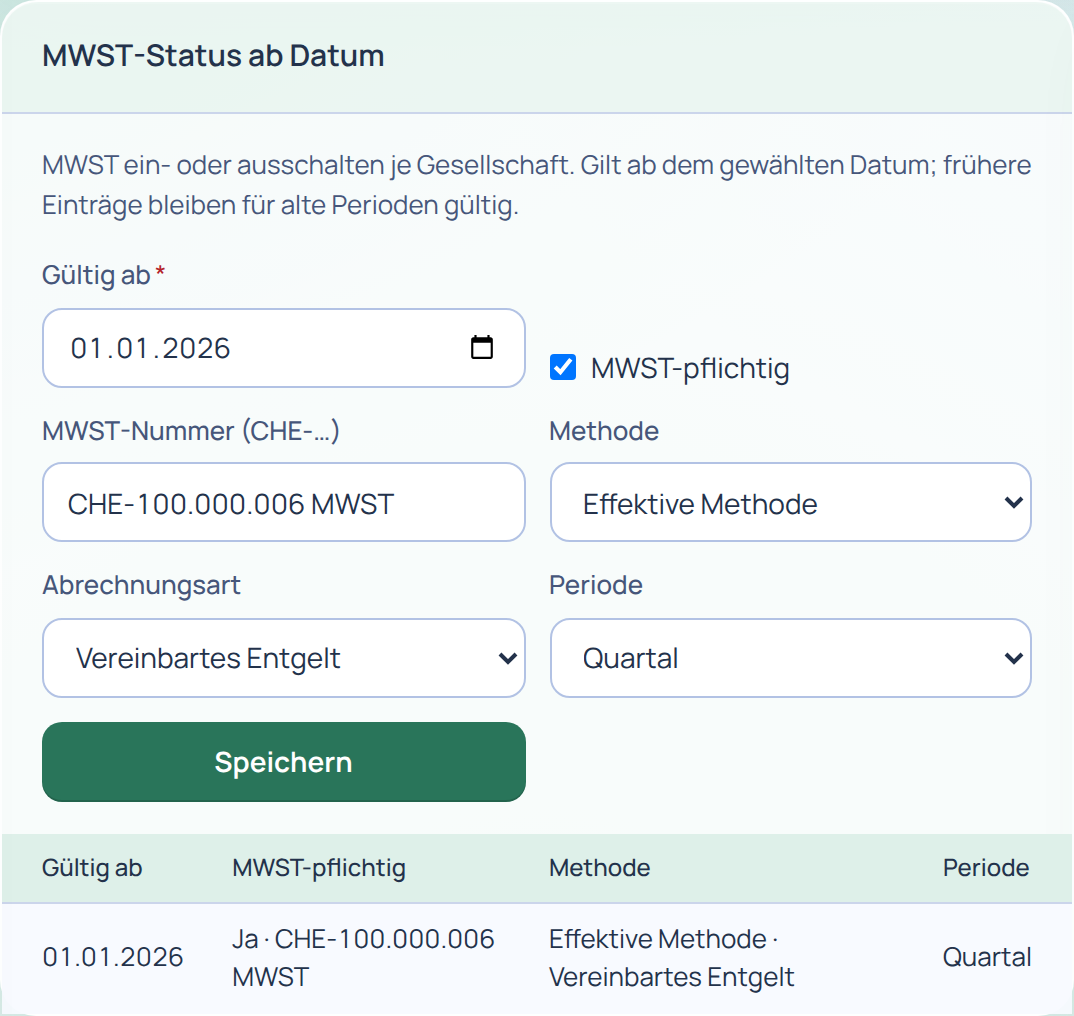
Effektiv oder Saldosteuersatz. Im Feld Methode wählen Sie «Effektive Methode» oder «Saldosteuersatz». Beim Saldosteuersatz tragen Sie bis zu zwei Sätze ein (Saldosteuersatz 1 und Saldosteuersatz 2, der zweite optional); diese Felder erscheinen nur bei dieser Methode. Beim Speichern stellt Finance die Periode selbst auf halbjährlich. Erfassen Sie den Satz, den die ESTV bewilligt hat. Antrag und Bewilligung laufen weiterhin über das ESTV-Portal. Finance | base rechnet mit bis zu zwei Sätzen, die ESTV lässt seit 2025 auch mehr zu.
Sätze mit Gültigkeit. Jede Buchung rechnet mit dem gesetzlichen Satz, der an ihrem Datum galt (bis 2023 und ab 2024). Massgebend für den Steuersatz ist aber der Zeitpunkt der Leistung: Leistungen, die über einen Satzwechsel hinweg erbracht wurden, prüfen Sie von Hand. Beim zweiten Saldosteuersatz ab 2024 erzeugt Finance die Ziffer 332. Ordnen Sie die Werte vor dem Einreichen anhand des aktuellen amtlichen ESTV-Formulars manuell den richtigen Ziffern zu. Die Korrekturen beim Wechsel der Methode (Ziffern 415 und 410) können Sie als Angaben ausserhalb der Buchhaltung direkt in der Abrechnung ergänzen; den Betrag ermitteln Sie selbst oder mit Ihrer Treuhand.
Möchten Sie es selbst ausprobieren, sehen Sie sich die Demo an oder eröffnen Sie ein Testkonto. Wie die Abrechnung selbst abläuft, zeigt der Ratgeber MWST-Abrechnung Schweiz; weitere Schritte erklären die Anleitungen für Finance | base. Bei Fragen helfen wir Ihnen über die Kontaktseite weiter.
Quellen
- Bundesgesetz über die Mehrwertsteuer (MWSTG, SR 641.20), Art. 35 Abs. 1, Art. 36 und Art. 37, Stand 1. Januar 2025: fedlex.admin.ch, abgerufen am 26.10.2026.
- Mehrwertsteuerverordnung (MWSTV, SR 641.201), Art. 77, 78, 79, 81, 84 und 86, Stand 1. Januar 2025: fedlex.admin.ch, abgerufen am 26.10.2026.
- Verordnung der ESTV über die Höhe der Saldosteuersätze nach Branchen und Tätigkeiten (SR 641.202.62), Art. 1 und Anhang, Stand 1. Januar 2025: fedlex.admin.ch, abgerufen am 26.10.2026.
- ESTV: Saldosteuersätze und Pauschalsteuersätze bei der Mehrwertsteuer (Voraussetzungen, Umsatzgrenzen im ersten Jahr, Wechsel, Ziffern 410 und 415) und Saldosteuersätze ab 1. Januar 2025 (10-Prozent-Regel, Änderungen 2025), abgerufen am 26.10.2026.
- ESTV: MWST-Info 12 Saldosteuersätze, Ziff. 2.2.2 (Frist beim Wechsel zur Saldosteuersatzmethode) und Ziff. 3.2.2 (Frist beim Wechsel zurück), Stand ab 1.1.2025, abgerufen am 26.10.2026.
- ESTV: Schweizer Mehrwertsteuersätze (Normalsatz 8,1 %), abgerufen am 26.10.2026.
Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Stand der Informationen: 26. Oktober 2026.