Wer mehrwertsteuerpflichtig ist, muss nicht nur Steuer abliefern, sondern darf auch die Steuer abziehen, die ihm Lieferanten in Rechnung stellen. Dieser Vorsteuerabzug entscheidet bei vielen KMU darüber, ob die Quartalsabrechnung eine Zahlung oder ein Guthaben ergibt. Genauso wichtig ist, was danach passiert: Fehler in einer Abrechnung kommen vor, und das Gesetz verlangt, dass Sie erkannte Fehler korrigieren. Dieser Ratgeber erklärt, wann der Vorsteuerabzug zusteht, wann er gekürzt oder korrigiert werden muss und wie eine Korrekturabrechnung abläuft.
Was der Vorsteuerabzug ist
Nach Art. 28 Abs. 1 MWSTG kann die steuerpflichtige Person im Rahmen ihrer unternehmerischen Tätigkeit drei Arten von Vorsteuer abziehen:
- die ihr in Rechnung gestellte Inlandsteuer,
- die von ihr deklarierte Bezugsteuer, also die Steuer auf Leistungen, die Sie von Anbietern im Ausland beziehen,
- die Einfuhrsteuer, die Sie bei der Einfuhr von Gegenständen bezahlt haben oder bezahlen müssen.
Das Gesetz stellt den Abzug unter den Vorbehalt der Artikel 29 und 33. Das sind die Ausschlüsse und Kürzungen, die im nächsten Abschnitt folgen.
Wichtig ist der Zusammenhang mit der Rechnung: Abziehen können Sie die Steuer, die Ihnen «in Rechnung gestellt» wurde. Ob ein Lieferant überhaupt Steuer ausweisen darf und was auf einer Rechnung stehen sollte, regeln Art. 26 und 27 MWSTG. Weist jemand zu viel oder ohne Berechtigung Steuer aus, kann er die Rechnung nachträglich korrigieren: nach Art. 27 Abs. 4 durch ein Dokument, das auf die ursprüngliche Rechnung verweist und diese widerruft. Praktisch gilt: Prüfen Sie Eingangsrechnungen auf Name, Ort und MWST-Nummer des Lieferanten sowie auf Steuersatz und Betrag, bevor Sie den Abzug buchen. Das ist eine Empfehlung aus der Praxis, keine Aussage des Artikels 28.
Der Normalsatz beträgt nach Art. 25 Abs. 1 MWSTG 8,1 Prozent. Daneben gibt es einen reduzierten Satz von 2,6 Prozent (Abs. 2) und einen Sondersatz von 3,8 Prozent für Beherbergungsleistungen (Abs. 4). Sie buchen die Vorsteuer mit dem Satz, den der Lieferant auf der Rechnung ausweist.
Wann der Abzug ausgeschlossen, gekürzt oder zu korrigieren ist
Nicht jede Eingangsrechnung berechtigt voll zum Abzug. Die wichtigsten Fälle in der Reihenfolge des Gesetzes:
Ausgenommene Umsätze (Art. 29 Abs. 1). Wer Leistungen erbringt, die von der Steuer ausgenommen sind, und nicht für deren Versteuerung optiert hat, kann die Vorsteuer auf den dafür verwendeten Leistungen nicht abziehen.
Gemischte Verwendung (Art. 30 Abs. 1). Verwenden Sie Gegenstände oder Dienstleistungen auch ausserhalb der unternehmerischen Tätigkeit oder sowohl für Leistungen mit als auch ohne Abzugsrecht, korrigieren Sie den Vorsteuerabzug nach dem Verhältnis der Verwendung. Wird eine Vorleistung überwiegend für Leistungen mit Abzugsrecht verwendet, darf die Vorsteuer nach Abs. 2 zunächst ungekürzt abgezogen und am Ende der Steuerperiode korrigiert werden.
Eigenverbrauch (Art. 31). Fallen die Voraussetzungen des Vorsteuerabzugs nachträglich weg, etwa weil Sie einen Gegenstand aus dem Unternehmen privat verwenden, ist der Abzug zu korrigieren. Wurde der Gegenstand schon benutzt, korrigieren Sie nur den Zeitwert. Dafür wird der Vorsteuerbetrag nach Abs. 3 linear für jedes abgelaufene Jahr bei beweglichen Gegenständen und bei Dienstleistungen um einen Fünftel gekürzt, bei unbeweglichen Gegenständen um einen Zwanzigstel. Ein Beispiel mit erfundenen Zahlen: Eine Maschine kostete CHF 10'000.00 netto, die Vorsteuer betrug 8,1 Prozent, also CHF 810.00. Nach zwei vollen Jahren entnimmt der Inhaber sie für private Zwecke. Der Zeitwert der Vorsteuer beträgt 810.00 × (1 − 2/5) = CHF 486.00; diesen Betrag korrigieren Sie.
Kürzung bei Subventionen und ähnlichen Geldern (Art. 33). Mittelflüsse, die nicht als Entgelt gelten (Art. 18 Abs. 2), führen grundsätzlich zu keiner Kürzung, zum Beispiel Spenden. Erhalten Sie aber Gelder nach Art. 18 Abs. 2 Buchstaben a bis c, namentlich Subventionen und andere öffentlich-rechtliche Beiträge, kürzen Sie den Vorsteuerabzug verhältnismässig.
Wann Sie eine Abrechnung korrigieren müssen
Art. 72 MWSTG regelt die Korrektur von Mängeln in der Abrechnung. Er enthält vier Regeln:
- Beim Jahresabschluss entdeckte Mängel (Abs. 1): Stellen Sie bei der Erstellung des Jahresabschlusses Mängel in Ihren Steuerabrechnungen fest, korrigieren Sie diese spätestens in der Abrechnung über jene Abrechnungsperiode, in die der 180. Tag seit dem Ende des Geschäftsjahres fällt.
- Pflicht zur Korrektur (Abs. 2): Erkannte Mängel in Abrechnungen über zurückliegende Steuerperioden müssen Sie nachträglich korrigieren, soweit die Steuerforderungen dieser Perioden nicht rechtskräftig oder verjährt sind.
- Form (Abs. 3): Nachträgliche Korrekturen erfolgen in der von der ESTV vorgeschriebenen Form.
- Erleichterung (Abs. 4): Bei schwierig ermittelbaren systematischen Fehlern kann die ESTV eine Erleichterung nach Art. 80 gewähren.
Zur Verjährung: Das Recht, eine Steuerforderung festzusetzen, verjährt nach Art. 42 Abs. 1 fünf Jahre nach Ablauf der Steuerperiode, in der sie entstanden ist, und nach Abs. 6 in jedem Fall zehn Jahre danach. Unterbrechungen sind möglich (Abs. 2). Prüfen Sie deshalb bei älteren Fehlern den Einzelfall mit Ihrer Treuhand.
Zum Rhythmus: Die Abrechnung ist nach Art. 71 Abs. 1 innert 60 Tagen nach Ablauf der Abrechnungsperiode einzureichen.
Welches Formular gilt? Das Gesetz verweist in Art. 72 Abs. 3 auf die von der ESTV vorgeschriebene Form. Die ESTV unterscheidet zwei Fälle:
- Korrekturabrechnung: für Korrekturen einzelner Monats-, Quartals- oder Semesterabrechnungen während der Steuerperiode. Seit dem 1. Januar 2025 nehmen Sie diese Korrekturen laut ESTV online im ESTV-Portal vor.
- Jahresabstimmung (Berichtigungsabrechnung nach Art. 72 MWSTG): für Fehler, die beim Abgleich der Abrechnungen mit dem Jahresabschluss auffallen. Dafür ist nach den Angaben der ESTV ausschliesslich dieses Formular zu verwenden. Es korrigiert die eingereichten Abrechnungen der vergangenen Steuerperiode, deklariert werden nur die Differenzen zu den bisherigen Abrechnungen. Gibt es keine Mängel, ist nichts einzureichen. Geht nach Ablauf von 240 Tagen seit Ende des Geschäftsjahres keine Berichtigungsabrechnung ein, geht die ESTV davon aus, dass die Abrechnungen vollständig und korrekt sind. Bei einem Kalenderjahr als Geschäftsjahr 2026 ist das der 28. August 2027.
Verzugszins ist nach Art. 87 Abs. 1 MWSTG bei verspäteter Zahlung geschuldet. Die ESTV schreibt dazu: Erfolgt die Berichtigung erst mit der Jahresabstimmung, wird der Zins ab dem Verfalldatum der betreffenden Steuerperiode berechnet (in der Regel 60 Tage nach Ablauf der Steuerperiode, also meist der 28. Februar des Folgejahres) bis zur Zahlung. Erreicht der Zinsbetrag CHF 100 nicht, wird grundsätzlich kein Verzugszins erhoben. Art. 87 Abs. 2 sieht zudem keinen Zins bei einer Nachbelastung vor, wenn der Fehler bei richtiger Abwicklung zu keinem Steuerausfall geführt hätte. Ergibt die Korrektur ein Guthaben, wird der Überschuss nach Art. 88 Abs. 1 ausbezahlt.
180 oder 240 Tage? Das sind zwei verschiedene Angaben. Art. 72 Abs. 1 bestimmt, in welcher Abrechnung Sie beim Jahresabschluss entdeckte Mängel spätestens korrigieren: in der Abrechnung über die Periode, in die der 180. Tag nach Ende des Geschäftsjahres fällt. Die 240 Tage stehen auf der ESTV-Seite zur Jahresabstimmung: Nach Ablauf von 240 Tagen seit Ende des Geschäftsjahres geht die ESTV ohne Berichtigungsabrechnung davon aus, dass die Abrechnungen vollständig und korrekt sind. Wie beide Angaben im Einzelfall zusammenspielen, sagt keine der beiden Quellen ausdrücklich; klären Sie das vor dem Einreichen mit der ESTV oder Ihrer Treuhand.
Praxisbeispiel: Muster Bau AG
Die Muster Bau AG ist ein erfundenes Bauunternehmen mit Kalenderjahr als Geschäftsjahr. Sie rechnet effektiv und vierteljährlich ab. Im November 2026, also noch während der Steuerperiode 2026, bemerkt die Buchhalterin bei der Kontrolle der Rechnungseingänge, dass eine Rechnung für Baumaterial vom September 2026 nicht gebucht wurde: CHF 12'000.00 netto, MWST 8,1 Prozent, also CHF 972.00 Vorsteuer, Rechnungsbetrag CHF 12'972.00. Die Abrechnung für das dritte Quartal ist bereits eingereicht.
Die eingereichte Abrechnung für das dritte Quartal 2026 zeigte:
| Position | Betrag CHF |
|---|---|
| Steuerbarer Umsatz | 400'000.00 |
| Geschuldete Steuer zu 8,1 % | 32'400.00 |
| Vorsteuer auf Material und Dienstleistungen | 7'290.00 |
| Vorsteuer auf Investitionen und übrigen Betriebsaufwand | 4'050.00 |
| Total Vorsteuer | 11'340.00 |
| Zu bezahlender Betrag | 21'060.00 |
Mit der nachgebuchten Rechnung steigt die Vorsteuer auf Material und Dienstleistungen auf 8'262.00, das Total auf 12'312.00. Der richtige Zahlbetrag wäre 32'400.00 − 12'312.00 = CHF 20'088.00. Die Korrekturabrechnung weist deshalb nur die Differenz zur eingereichten Fassung aus: zusätzliche Vorsteuer von CHF 972.00, die den zu bezahlenden Betrag um genau diese Summe mindert.
Weil der Fund noch in der Steuerperiode 2026 liegt, ist das Mittel die Korrekturabrechnung für das dritte Quartal. Das Journal ist noch offen, die Monate sind nicht gesperrt, deshalb lässt sich die Rechnung mit ihrem ursprünglichen Datum nachbuchen. Wäre derselbe Fehler erst beim Abgleich mit dem Jahresabschluss 2026 aufgefallen, müsste die Muster Bau AG die Jahresabstimmung einreichen. Weil die Korrektur zu ihren Gunsten ausfällt, schuldet sie keinen Verzugszins; bei einer Nachbelastung liefe er ab dem Verfalldatum der Steuerperiode 2026.
Schritt für Schritt: Korrekturabrechnung
- Fehler belegen. Halten Sie fest, was falsch war, mit welchem Beleg und in welcher Periode.
- Zeitpunkt bestimmen. Während der Steuerperiode gilt die Korrekturabrechnung der betroffenen Abrechnungsperiode, nach dem Jahresabschluss die Jahresabstimmung.
- Buchhaltung berichtigen. Fehlende Buchung nachholen oder falsche stornieren und neu erfassen, mit dem richtigen MWST-Code.
- Abrechnung der Periode neu rechnen und mit der eingereichten Fassung vergleichen. Nur die Differenz gehört in die Korrektur.
- Angaben ausserhalb der Buchhaltung prüfen: Einlageentsteuerung, Vorsteuerkorrekturen und -kürzungen, Subventionen und Spenden.
- Einreichen. Die Korrektur erfolgt in der von der ESTV vorgeschriebenen Form (Art. 72 Abs. 3), laut ESTV online im ESTV-Portal.
- Ablegen. Bewahren Sie Beleg, Berechnung und eingereichte Datei auf.
Checkliste
- Eingangsrechnungen vor dem Abzug auf Lieferant, MWST-Nummer, Satz und Betrag geprüft
- Bezugsteuer und Einfuhrsteuer nicht vergessen
- Leistungen für ausgenommene Umsätze vom Abzug ausgeschlossen
- Gemischte Verwendung und private Nutzung korrigiert
- Subventionen und Beiträge nach Art. 18 Abs. 2 Bst. a–c auf Kürzung geprüft
- Beim Jahresabschluss alle MWST-Perioden und offenen Rechnungseingänge abgestimmt
- Erkannte Mängel nach Art. 72 korrigiert: während der Steuerperiode mit der Korrekturabrechnung, nach dem Jahresabschluss mit der Jahresabstimmung (ESTV-Annahme nach 240 Tagen)
- Korrekturabrechnung abgelegt, Differenz nachvollziehbar
So löst es KMU | base
Finance | base trennt die erste Abrechnung von der Korrektur und zeigt bei der Korrektur nur, was sich geändert hat.
1. Richtig buchen. Beim Buchen wählen Sie pro Zeile einen MWST-Code: Umsatzsteuer (Normal, reduziert, Beherbergung, optiert, befreit, Ausland, Meldeverfahren, ausgenommen), Vorsteuer auf Material und Investitionen, Bezugsteuer und Saldosteuersatz. Jede Buchung rechnet mit dem Satz, der an ihrem Datum galt. Beim zweiten Saldosteuersatz ab 2024 erzeugt Finance die Ziffer 332. Ordnen Sie die Werte vor dem Einreichen anhand des aktuellen amtlichen ESTV-Formulars manuell den richtigen Ziffern zu.
2. Vor dem Abschluss abstimmen. Unter Finance › Buchhaltung › Abschluss zeigt die Abstimmung vor dem Jahresabschluss, ob offene Debitoren und Kreditoren mit den Sammelkonten übereinstimmen, welche MWST-Perioden, Rechnungseingänge und Bankbewegungen noch offen sind und wie viele Buchungen keinen Beleg haben. Dazu kommt eine feste Stichprobe von zehn Buchungen für die Treuhand.
3. Periode neu rechnen. Unter Finance › Buchhaltung › MWST sehen Sie je Jahr alle Perioden mit Stand (offen, Entwurf, abgeschlossen) und der 60-Tage-Frist; überfällige Fristen sind rot. Bei einer abgeschlossenen Periode starten Sie mit Korrekturabrechnung die Neuberechnung. Finance weist nur die Differenz zur eingereichten Fassung aus.
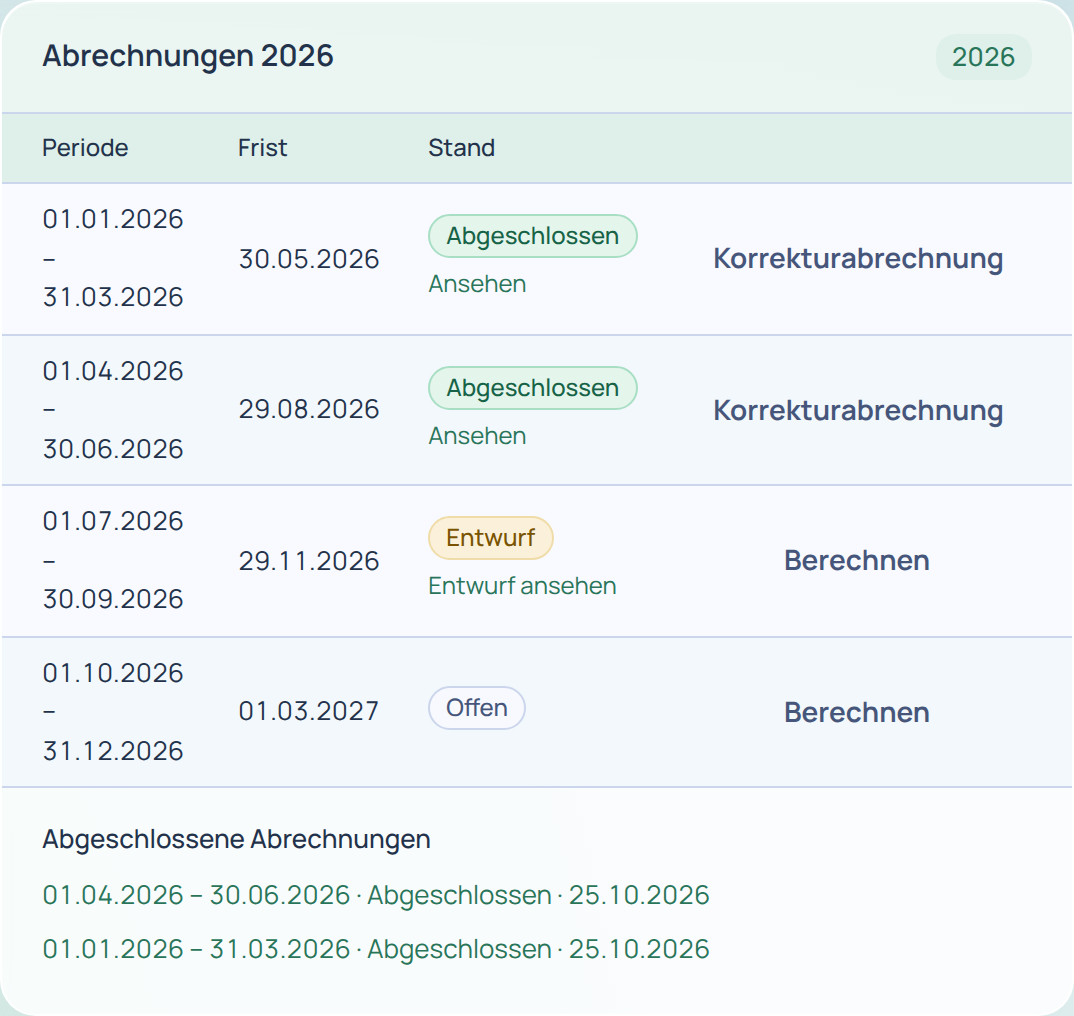
4. Ergänzen und prüfen. Werte ausserhalb der Buchhaltung, etwa Einlageentsteuerung, Vorsteuerkorrekturen und -kürzungen, Subventionen und Spenden, tragen Sie direkt in der Abrechnung ein. Vor dem Abschluss sehen Sie die gebuchte Steuer und die Differenz zur Abrechnung.
5. Abschliessen und einreichen. Beim Abschluss bucht Finance die Ausgleichsbuchung auf das Abrechnungskonto und legt die XML-Datei unveränderlich in der Belegablage ab. Über eCH-0217 (XML) laden Sie die Abrechnung als eCH-0217-Datei herunter; der Download wird protokolliert. Das Einreichen übernimmt Finance | base nicht, Sie reichen selbst im ESTV-Portal ein. Die heruntergeladene Datei entspricht derzeit eCH-0217 in der Version 1.0, das Portal der ESTV verlangt für den XML-Import aber Version 2.0.0. Ein Import ist deshalb nicht zugesichert; übertragen Sie bis zur Umstellung die Werte aus dem Entwurf von Hand in das Portal. Abschliessen geht nur, wenn der Entwurf dem aktuellen Buchungsstand entspricht. Gespeicherte Abschlüsse und Korrekturen öffnen Sie später über die MWST-Historie des jeweiligen Jahres.
Was Finance | base nicht abbildet: Das ESTV-Formular «Jahresabstimmung (Berichtigungsabrechnung nach Art. 72 MWSTG)» gibt es in Finance | base nicht. Eine entsprechende Funktion gibt es dort nicht. Die Korrekturabrechnung deckt Korrekturen einzelner Perioden ab; die Jahresabstimmung reichen Sie selbst im ESTV-Portal ein.
Möchten Sie es selbst ausprobieren, sehen Sie sich die Demo an oder eröffnen Sie ein Testkonto. Die Abrechnung selbst beschreibt der Ratgeber MWST-Abrechnung Schweiz, zur Wahl der Methode hilft Effektive Methode oder Saldosteuersatz?, zum Zeitpunkt der Steuer Vereinbartes oder vereinnahmtes Entgelt. Bei Fragen helfen wir Ihnen über die Kontaktseite weiter.
Quellen
- ESTV: Mehrwertsteuer online abrechnen, abgerufen am 26.10.2026.
- Bundesgesetz über die Mehrwertsteuer (MWSTG, SR 641.20), Stand 1. Januar 2025: Art. 18 Abs. 2, Art. 25, Art. 26, Art. 27, Art. 28, Art. 29, Art. 30, Art. 31, Art. 33, Art. 42, Art. 71, Art. 72, Art. 80, Art. 87 und Art. 88 Abs. 1. fedlex.admin.ch, abgerufen am 26.10.2026.
- Eidgenössische Steuerverwaltung ESTV: MWST-Korrekturabrechnung und MWST-Jahresabstimmung (Berichtigungsabrechnung nach Art. 72 MWSTG), abgerufen am 26.10.2026.
Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Stand der Informationen: 26. Oktober 2026.