La déduction de l’impôt préalable facturé par les fournisseurs peut déterminer si une PME doit payer ou reçoit un solde en sa faveur. Ce guide explique le droit à déduction, ses réductions et corrections, ainsi que la rectification des erreurs constatées, exigée par la loi.
Qu’est-ce que la déduction de l’impôt préalable ?
Selon l’art. 28 de la loi fédérale régissant la taxe sur la valeur ajoutée (LTVA, MWSTG), al. 1, l’assujetti peut déduire trois types d’impôt préalable dans le cadre de son activité entrepreneuriale :
- l’impôt grevant les opérations réalisées sur le territoire suisse qui lui a été facturé,
- l’impôt sur les acquisitions qu’il a déclaré, soit l’impôt sur les prestations obtenues de fournisseurs à l’étranger,
- l’impôt à l’importation payé ou à payer lors de l’importation de biens.
Les exclusions et réductions des art. 29 et 33 restent réservées.
La déduction porte sur l’impôt « facturé ». Les art. 26 et 27 LTVA règlent l’autorisation de mentionner l’impôt et les indications requises. Un impôt trop élevé ou mentionné sans autorisation peut être corrigé par un document renvoyant à la facture initiale et l’annulant (art. 27, al. 4). Avant déduction, vérifiez le nom, la localité, le numéro TVA du fournisseur, le taux et le montant : recommandation pratique, non disposition de l’art. 28.
Le taux normal est de 8,1 pour cent selon l’art. 25 LTVA, al. 1. Il existe aussi un taux réduit de 2,6 pour cent (al. 2) et un taux spécial de 3,8 pour cent pour l’hébergement (al. 4). Vous comptabilisez l’impôt préalable au taux indiqué par le fournisseur sur la facture.
Quand la déduction est exclue, réduite ou à corriger
La déduction n’est pas toujours intégrale :
Chiffres d’affaires exclus du champ de l’impôt (art. 29, al. 1). Si vous fournissez des prestations exclues sans avoir opté pour leur imposition, vous ne pouvez pas déduire l’impôt préalable sur les prestations utilisées à cette fin.
Double affectation (art. 30, al. 1). Si vous utilisez des biens ou services aussi hors de l’activité entrepreneuriale, ou à la fois pour des prestations ouvrant droit et n’ouvrant pas droit à la déduction, corrigez celle-ci proportionnellement à l’utilisation. Si une prestation préalable sert principalement à des prestations ouvrant droit à déduction, l’al. 2 permet d’abord une déduction intégrale, puis une correction à la fin de la période fiscale.
Prestations à soi-même (art. 31). Si les conditions de la déduction disparaissent ultérieurement, par exemple parce qu’un bien de l’entreprise est utilisé à titre privé, la déduction doit être corrigée. Si le bien a déjà été utilisé, seule la valeur résiduelle est corrigée. Selon l’al. 3, le montant de l’impôt préalable est réduit linéairement, pour chaque année écoulée, d’un cinquième pour les biens mobiliers et les services et d’un vingtième pour les biens immobiliers. Exemple fictif : une machine coûtait CHF 10’000.00 net, l’impôt préalable était de 8,1 pour cent, soit CHF 810.00. Après deux années complètes, le propriétaire la prélève à titre privé. La valeur résiduelle de l’impôt préalable est de 810.00 × (1 − 2/5) = CHF 486.00 ; vous corrigez ce montant.
Réduction en cas de subventions et de fonds similaires (art. 33). Les flux de fonds qui ne constituent pas des contre-prestations (art. 18, al. 2), par exemple les dons, n’entraînent en principe aucune réduction. Si vous recevez toutefois des fonds selon l’art. 18, al. 2, let. a à c, notamment des subventions et autres contributions de droit public, vous réduisez proportionnellement la déduction de l’impôt préalable.
Quand corriger un décompte
L’art. 72 LTVA règle la correction des erreurs dans le décompte. Il contient quatre règles :
- Erreurs découvertes à la clôture annuelle (al. 1) : si l’établissement des comptes annuels révèle des erreurs dans vos décomptes, corrigez-les au plus tard dans le décompte de la période pendant laquelle tombe le 180e jour suivant la fin de l’exercice.
- Obligation de corriger (al. 2) : les erreurs constatées dans les décomptes de périodes fiscales antérieures doivent être corrigées tant que les créances fiscales correspondantes ne sont pas entrées en force ou prescrites.
- Forme (al. 3) : les corrections ultérieures se font dans la forme prescrite par l’AFC.
- Simplification (al. 4) : pour les erreurs systématiques difficiles à déterminer, l’AFC peut accorder une simplification selon l’art. 80.
Prescription : selon l’art. 42, al. 1, le droit de fixer une créance fiscale se prescrit cinq ans après la fin de la période fiscale durant laquelle elle est née, et dans tous les cas dix ans après selon l’al. 6. Des interruptions sont possibles (al. 2). Pour les erreurs anciennes, examinez donc le cas avec votre fiduciaire.
Fréquence : selon l’art. 71, al. 1, le décompte doit être remis dans les 60 jours suivant la fin de la période de décompte.
Quel formulaire utiliser ? L’art. 72, al. 3, renvoie à la forme prescrite par l’AFC. Celle-ci distingue deux cas :
- Décompte rectificatif : pour corriger un décompte mensuel, trimestriel ou semestriel pendant la période fiscale. Selon l’AFC, ces corrections se font en ligne sur son portail depuis le 1er janvier 2025.
- Concordance annuelle (décompte de rectification selon l’art. 72 LTVA) : pour les erreurs constatées lors du rapprochement des décomptes avec les comptes annuels. Selon l’AFC, seul ce formulaire doit être utilisé à cette fin. Il corrige les décomptes remis pour la période fiscale écoulée ; seules les différences sont déclarées. Sans erreur, aucun dépôt n’est nécessaire. Si aucun décompte de rectification n’est reçu 240 jours après la fin de l’exercice, l’AFC considère les décomptes comme complets et corrects. Pour un exercice correspondant à l’année civile 2026, il s’agit du 28 août 2027.
Un intérêt moratoire est dû en cas de paiement tardif selon l’art. 87 LTVA, al. 1. L’AFC précise que, si la rectification intervient seulement avec la concordance annuelle, l’intérêt est calculé depuis l’échéance de la période fiscale concernée (en règle générale 60 jours après sa fin, soit habituellement le 28 février de l’année suivante) jusqu’au paiement. Si l’intérêt n’atteint pas CHF 100, aucun intérêt moratoire n’est en principe prélevé. L’art. 87, al. 2, exclut aussi l’intérêt sur un supplément d’impôt si l’erreur n’aurait pas causé de perte fiscale avec un traitement correct. Si la correction présente un solde en votre faveur, l’excédent est remboursé selon l’art. 88, al. 1.
180 ou 240 jours ? Le délai légal de correction et la présomption de l’AFC décrits ci-dessus sont distincts. Les sources ne précisent pas expressément leur articulation dans un cas concret ; clarifiez-la avec l’AFC ou votre fiduciaire avant le dépôt.
Exemple pratique : Muster Bau AG
Muster Bau AG, entreprise de construction fictive, a un exercice civil et décompte trimestriellement selon la méthode effective. En novembre 2026, pendant la période fiscale, la comptable découvre une facture de matériaux de septembre non comptabilisée : CHF 12’000.00 net et 8,1 pour cent de TVA, soit CHF 972.00 d’impôt préalable et CHF 12’972.00 facturés. Le décompte du troisième trimestre est déjà déposé.
Le décompte remis pour le troisième trimestre 2026 présentait :
| Poste | Montant CHF |
|---|---|
| Chiffre d’affaires imposable | 400’000.00 |
| Impôt dû à 8,1 % | 32’400.00 |
| Impôt préalable sur le matériel et les services | 7’290.00 |
| Impôt préalable sur les investissements et autres charges d’exploitation | 4’050.00 |
| Total de l’impôt préalable | 11’340.00 |
| Montant à payer | 21’060.00 |
Avec la facture comptabilisée après coup, l’impôt préalable sur le matériel et les services passe à 8’262.00, le total à 12’312.00. Le montant correct à payer serait de 32’400.00 − 12’312.00 = CHF 20’088.00. Le décompte rectificatif indique donc uniquement la différence avec la version déposée : CHF 972.00 d’impôt préalable supplémentaire, réduisant d’autant le montant à payer.
Le décompte rectificatif concerne donc le troisième trimestre. Le journal et les mois étant ouverts, la facture peut être comptabilisée à sa date initiale. Une découverte au rapprochement annuel aurait exigé la concordance annuelle. Aucun intérêt moratoire n’est dû sur cette correction favorable ; un supplément d’impôt porterait intérêt dès l’échéance de la période fiscale 2026.
Étape par étape : décompte rectificatif
- Documenter l’erreur. Consignez ce qui était faux, la pièce et la période concernées.
- Déterminer le moment. Pendant la période fiscale, utilisez le décompte rectificatif de la période de décompte concernée ; après la clôture annuelle, la concordance annuelle.
- Rectifier la comptabilité. Comptabilisez l’écriture manquante ou extournez l’écriture erronée et saisissez-la à nouveau avec le bon code TVA.
- Recalculer le décompte de la période et le comparer à la version déposée. Seule la différence entre dans la correction.
- Vérifier les indications hors comptabilité : dégrèvement ultérieur, corrections et réductions de l’impôt préalable, subventions et dons.
- Déposer. La correction suit la forme prescrite par l’AFC (art. 72, al. 3), en ligne sur le portail AFC selon ses indications.
- Archiver. Conservez la pièce, le calcul et le fichier déposé.
Checklist
- Fournisseur, numéro TVA, taux et montant des factures reçues vérifiés avant la déduction
- Impôt sur les acquisitions et impôt à l’importation pris en compte
- Prestations utilisées pour des chiffres d’affaires exclus écartées de la déduction
- Double affectation et usage privé corrigés
- Subventions et contributions selon l’art. 18, al. 2, let. a–c, examinées quant à une réduction
- Toutes les périodes TVA et factures reçues ouvertes rapprochées à la clôture annuelle
- Erreurs constatées corrigées selon l’art. 72 : pendant la période fiscale par décompte rectificatif, après la clôture par concordance annuelle (présomption de l’AFC après 240 jours)
- Décompte rectificatif archivé, différence traçable
La solution KMU | base
Les captures d’écran montrent l’interface en allemand ; KMU | base est aussi disponible en français, italien et anglais.
Finance | base distingue le premier décompte de la correction et montre uniquement les changements dans cette dernière.
1. Comptabiliser correctement. Pour chaque ligne, choisissez un code TVA : impôt sur le chiffre d’affaires (normal, réduit, hébergement, option, exonéré, étranger, procédure de déclaration, exclu), impôt préalable sur le matériel et les investissements, impôt sur les acquisitions et taux de la dette fiscale nette. Chaque écriture utilise le taux en vigueur à sa date. Pour le deuxième taux de la dette fiscale nette dès 2024, Finance génère le chiffre 332. Avant le dépôt, attribuez manuellement les valeurs aux bons chiffres selon le formulaire officiel actuel de l’AFC.
2. Rapprocher avant la clôture. Sous Finance › Comptabilité › Clôture, le rapprochement avant la clôture annuelle montre si les débiteurs et créanciers ouverts correspondent aux comptes collectifs, quelles périodes TVA, factures reçues et mouvements bancaires restent ouverts, et combien d’écritures n’ont pas de pièce. S’y ajoute un échantillon fixe de dix écritures pour la fiduciaire.
3. Recalculer la période. Sous Finance › Comptabilité › TVA, vous voyez les périodes de chaque année avec état (ouvert, brouillon, clôturé) et délai de 60 jours ; les délais dépassés sont rouges. Pour une période clôturée, lancez le recalcul avec Décompte rectificatif. Finance indique uniquement la différence avec la version déposée.
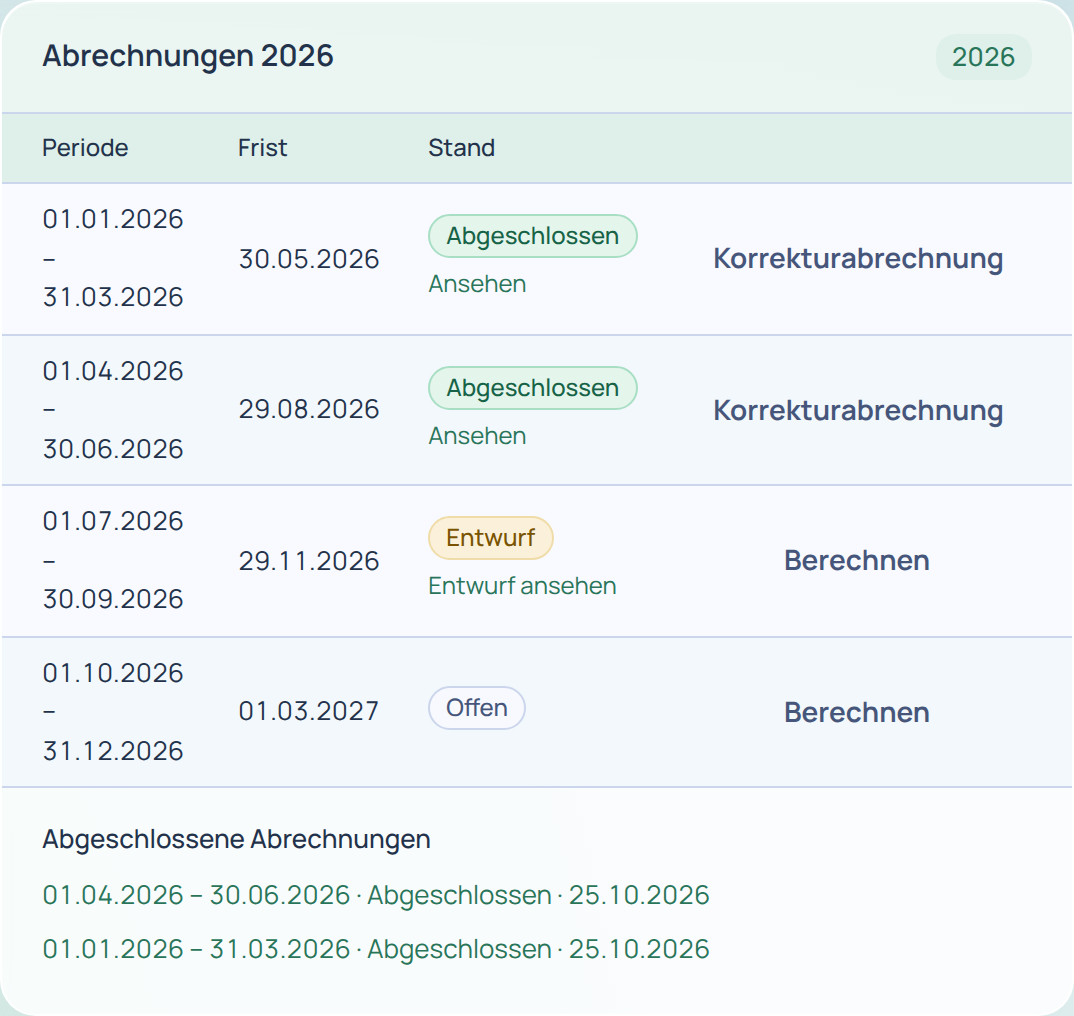
4. Compléter et vérifier. Saisissez directement dans le décompte les valeurs hors comptabilité, comme le dégrèvement ultérieur, les corrections et réductions de l’impôt préalable, les subventions et dons. Avant la clôture, vous voyez l’impôt comptabilisé et la différence avec le décompte.
5. Clôturer et déposer. À la clôture, Finance comptabilise l’écriture de compensation sur le compte de décompte et archive le XML de manière immuable dans les pièces. Avec eCH-0217 (XML), téléchargez le décompte en fichier eCH-0217 ; le téléchargement est journalisé. Finance | base ne le dépose pas pour vous : vous le remettez sur le portail AFC. Le fichier téléchargé correspond actuellement à eCH-0217 version 1.0, mais le portail AFC exige la version 2.0.0 pour l’import XML. L’import n’est donc pas garanti ; jusqu’à l’adaptation, reportez manuellement les valeurs du brouillon sur le portail. La clôture n’est possible que si le brouillon correspond à l’état actuel des écritures. Vous retrouvez les clôtures et corrections enregistrées dans l’historique TVA de l’année concernée.
Ce que Finance | base ne couvre pas : le formulaire AFC « Concordance annuelle (décompte de rectification selon l’art. 72 LTVA) » et sa fonction sont absents. Le décompte rectificatif couvre uniquement les périodes individuelles ; déposez vous-même la concordance annuelle sur le portail AFC.
Pour essayer vous-même, consultez la démo ou ouvrez un compte de test. Le guide Décompte TVA Suisse décrit le décompte, Méthode effective ou taux de la dette fiscale nette ? aide au choix de la méthode et Contre-prestations convenues ou reçues traite du moment de l’impôt. Pour toute question, utilisez la page Contact.
Sources
- AFC : Décompter la TVA en ligne (en allemand), consulté le 26.10.2026.
- Loi fédérale régissant la taxe sur la valeur ajoutée (LTVA, MWSTG, RS 641.20), état au 1er janvier 2025 : art. 18, al. 2, art. 25, art. 26, art. 27, art. 28, art. 29, art. 30, art. 31, art. 33, art. 42, art. 71, art. 72, art. 80, art. 87 et art. 88, al. 1. fedlex.admin.ch, consulté le 26.10.2026.
- Administration fédérale des contributions AFC : Décompte rectificatif TVA (en allemand) et Concordance annuelle TVA (décompte de rectification selon l’art. 72 LTVA) (en allemand), consultés le 26.10.2026.
Ce guide ne remplace pas un conseil juridique ou fiscal. État des informations : 26 octobre 2026.