Chi è assoggettato all’IVA la versa e deduce l’imposta fatturata dai fornitori. Per molte PMI questa deduzione determina pagamenti o crediti trimestrali. Gli errori vanno corretti per legge. Questa guida illustra diritto alla deduzione, riduzioni, correzioni e relativo rendiconto.
Che cos’è la deduzione dell’imposta precedente
Secondo l’art. 28 della legge federale concernente l’imposta sul valore aggiunto (LIVA; MWSTG), cpv. 1, il contribuente può dedurre nell’ambito della sua attività imprenditoriale tre tipi d’imposta precedente:
- l’imposta sulle prestazioni eseguite sul territorio svizzero che gli è stata fatturata,
- l’imposta sull’acquisto da lui dichiarata, ossia l’imposta sulle prestazioni acquistate da fornitori all’estero,
- l’imposta sull’importazione pagata o da pagare all’importazione di beni.
La deduzione sottostà agli articoli 29 e 33: esclusioni e riduzioni illustrate di seguito.
È importante il legame con la fattura: può dedurre l’imposta che Le è stata «fatturata». Gli art. 26 e 27 LIVA disciplinano se un fornitore può esporre l’imposta e cosa dovrebbe figurare su una fattura. Chi espone un’imposta eccessiva o senza esservi autorizzato può correggere successivamente la fattura: secondo l’art. 27 cpv. 4, mediante un documento che rinvia alla fattura originaria e la revoca. Nella pratica: verifichi sulle fatture in entrata nome, località e numero IVA del fornitore, aliquota e importo prima di contabilizzare la deduzione. È una raccomandazione pratica, non un’affermazione dell’articolo 28.
Secondo l’art. 25 LIVA, cpv. 1, l’aliquota normale è dell’8,1 per cento. Esistono inoltre un’aliquota ridotta del 2,6 per cento (cpv. 2) e un’aliquota speciale del 3,8 per cento per le prestazioni del settore alberghiero (cpv. 4). Registri l’imposta precedente con l’aliquota esposta dal fornitore sulla fattura.
Quando la deduzione è esclusa, ridotta o da correggere
Non ogni fattura in entrata dà diritto alla deduzione integrale. I casi principali nell’ordine della legge:
Cifre d’affari escluse dall’imposta (art. 29 cpv. 1). Chi fornisce prestazioni escluse dall’imposta e non ha optato per la loro imposizione non può dedurre l’imposta precedente sulle prestazioni utilizzate a tale scopo.
Utilizzazione mista (art. 30 cpv. 1). Se utilizza beni o prestazioni di servizi anche al di fuori dell’attività imprenditoriale oppure sia per prestazioni con diritto alla deduzione sia per prestazioni senza tale diritto, corregga la deduzione in proporzione all’utilizzazione. Se una prestazione preliminare è utilizzata prevalentemente per prestazioni con diritto alla deduzione, secondo il cpv. 2 è possibile dedurre inizialmente l’intera imposta precedente e correggerla alla fine del periodo fiscale.
Consumo proprio (art. 31). Se le condizioni della deduzione vengono meno successivamente, per esempio perché utilizza privatamente un bene dell’impresa, la deduzione deve essere corretta. Se il bene è già stato utilizzato, corregga solo il valore attuale. A questo scopo, secondo il cpv. 3 l’importo dell’imposta precedente viene ridotto linearmente per ogni anno trascorso di un quinto per i beni mobili e le prestazioni di servizi, di un ventesimo per i beni immobili. Un esempio con cifre fittizie: un macchinario costava CHF 10’000.00 netti, l’imposta precedente era dell’8,1 per cento, ossia CHF 810.00. Dopo due anni interi il titolare lo preleva per scopi privati. Il valore attuale dell’imposta precedente è 810.00 × (1 − 2/5) = CHF 486.00; è questo l’importo da correggere.
Riduzione per sussidi e fondi analoghi (art. 33). I flussi di mezzi finanziari che non sono considerati controprestazioni (art. 18 cpv. 2), per esempio i doni, non comportano di principio una riduzione. Se riceve però fondi secondo l’art. 18 cpv. 2 lettere a–c, in particolare sussidi e altri contributi di diritto pubblico, riduca proporzionalmente la deduzione dell’imposta precedente.
Quando deve correggere un rendiconto
L’art. 72 LIVA disciplina la correzione delle lacune nel rendiconto. Contiene quattro regole:
- Lacune scoperte alla chiusura annuale (cpv. 1): se all’allestimento del conto annuale rileva lacune nei rendiconti fiscali, le corregga al più tardi nel rendiconto relativo al periodo in cui cade il 180° giorno dalla fine dell’esercizio.
- Obbligo di correzione (cpv. 2): deve correggere a posteriori le lacune rilevate nei rendiconti di periodi fiscali precedenti, nella misura in cui i crediti fiscali di tali periodi non siano passati in giudicato o prescritti.
- Forma (cpv. 3): le correzioni successive avvengono nella forma prescritta dall’AFC.
- Facilitazione (cpv. 4): per errori sistematici difficili da determinare, l’AFC può concedere una facilitazione secondo l’art. 80.
Quanto alla prescrizione: secondo l’art. 42 cpv. 1, il diritto di stabilire un credito fiscale si prescrive in cinque anni dalla fine del periodo fiscale in cui è sorto e, secondo il cpv. 6, in ogni caso dopo dieci anni. Sono possibili interruzioni (cpv. 2). Per gli errori più vecchi verifichi quindi il caso concreto con la Sua fiduciaria.
Frequenza: secondo l’art. 71 cpv. 1, il rendiconto va presentato entro 60 giorni dalla fine del periodo.
Quale modulo si applica? L’art. 72 cpv. 3 rinvia alla forma prescritta dall’AFC. Quest’ultima distingue due casi:
- Rendiconto di correzione: per correggere singoli rendiconti mensili, trimestrali o semestrali durante il periodo fiscale. Secondo l’AFC, dal 1° gennaio 2025 effettua queste correzioni online nel portale AFC.
- Riconciliazione annuale (rendiconto di rettifica secondo l’art. 72 LIVA): per errori rilevati confrontando i rendiconti con il conto annuale. Secondo l’AFC deve essere utilizzato esclusivamente questo modulo. Corregge i rendiconti presentati per il periodo fiscale trascorso; si dichiarano solo le differenze rispetto ai rendiconti precedenti. Se non vi sono lacune, non occorre presentare nulla. Se entro 240 giorni dalla fine dell’esercizio non perviene un rendiconto di rettifica, l’AFC presume che i rendiconti siano completi e corretti. Con l’anno civile come esercizio 2026, tale data è il 28 agosto 2027.
Secondo l’art. 87 LIVA, cpv. 1, sono dovuti interessi moratori in caso di pagamento tardivo. L’AFC precisa: se la rettifica avviene solo con la riconciliazione annuale, gli interessi vengono calcolati dalla data di scadenza del periodo fiscale interessato (di regola 60 giorni dalla fine del periodo fiscale, quindi generalmente il 28 febbraio dell’anno successivo) fino al pagamento. Se l’importo degli interessi non raggiunge CHF 100, di principio non vengono riscossi interessi moratori. L’art. 87 cpv. 2 esclude inoltre gli interessi per un recupero d’imposta se, con una procedura corretta, l’errore non avrebbe comportato una perdita d’imposta. Se dalla correzione risulta un credito a Suo favore, l’eccedenza viene rimborsata secondo l’art. 88 cpv. 1.
180 o 240 giorni? Sono due indicazioni diverse. L’art. 72 cpv. 1 stabilisce in quale rendiconto deve correggere al più tardi le lacune scoperte alla chiusura annuale: quello del periodo in cui cade il 180° giorno dalla fine dell’esercizio. I 240 giorni figurano sul sito dell’AFC dedicato alla riconciliazione annuale: trascorsi 240 giorni dalla fine dell’esercizio senza rendiconto di rettifica, l’AFC presume che i rendiconti siano completi e corretti. Nessuna delle due fonti spiega esplicitamente come le due indicazioni interagiscano nel singolo caso; lo chiarisca con l’AFC o la Sua fiduciaria prima della presentazione.
Esempio pratico: Muster Bau AG
Muster Bau AG è un’impresa edile fittizia il cui esercizio coincide con l’anno civile. Allestisce rendiconti trimestrali con il metodo effettivo. A novembre 2026, quindi ancora durante il periodo fiscale 2026, la contabile nota durante il controllo delle fatture in entrata che una fattura per materiale edile di settembre 2026 non è stata registrata: CHF 12’000.00 netti, IVA 8,1 per cento, quindi CHF 972.00 di imposta precedente, importo fatturato CHF 12’972.00. Il rendiconto del terzo trimestre è già stato presentato.
Il rendiconto presentato per il terzo trimestre 2026 riportava:
| Posizione | Importo CHF |
|---|---|
| Cifra d’affari imponibile | 400’000.00 |
| Imposta dovuta all’8,1 % | 32’400.00 |
| Imposta precedente su materiale e prestazioni di servizi | 7’290.00 |
| Imposta precedente su investimenti e altri costi d’esercizio | 4’050.00 |
| Totale imposta precedente | 11’340.00 |
| Importo da pagare | 21’060.00 |
Con la fattura registrata a posteriori, l’imposta precedente su materiale e servizi sale a 8’262.00, il totale a 12’312.00. L’importo corretto da pagare sarebbe 32’400.00 − 12’312.00 = CHF 20’088.00. Il rendiconto di correzione espone quindi solo la differenza rispetto alla versione presentata: imposta precedente aggiuntiva di CHF 972.00, che riduce esattamente di questa somma l’importo da pagare.
La scoperta nel periodo fiscale 2026 richiede il rendiconto di correzione del terzo trimestre. Con giornale aperto e mesi non bloccati, la fattura può essere registrata a posteriori con data originaria. Se lo stesso errore fosse emerso solo nel confronto con il conto annuale 2026, Muster Bau AG avrebbe dovuto presentare la riconciliazione annuale. La correzione a suo favore non comporta interessi moratori; in caso di recupero d’imposta, questi decorrerebbero dalla scadenza del periodo fiscale 2026.
Passo dopo passo: rendiconto di correzione
- Documentare l’errore. Annoti cosa era errato, con quale giustificativo e in quale periodo.
- Determinare il momento. Durante il periodo fiscale si usa il rendiconto di correzione del periodo interessato; dopo la chiusura annuale, la riconciliazione annuale.
- Rettificare la contabilità. Recuperare la registrazione mancante oppure stornare quella errata e inserirla nuovamente con il codice IVA corretto.
- Ricalcolare il rendiconto del periodo e confrontarlo con la versione presentata. Solo la differenza rientra nella correzione.
- Verificare i dati esterni alla contabilità: sgravio fiscale successivo, correzioni e riduzioni dell’imposta precedente, sussidi e doni.
- Presentare. La correzione avviene nella forma prescritta dall’AFC (art. 72 cpv. 3), secondo l’AFC online nel portale AFC.
- Archiviare. Conservi giustificativo, calcolo e file presentato.
Checklist
- Fatture in entrata verificate prima della deduzione per fornitore, numero IVA, aliquota e importo
- Imposta sull’acquisto e imposta sull’importazione considerate
- Prestazioni destinate a cifre d’affari escluse dall’imposta escluse dalla deduzione
- Utilizzazione mista e uso privato corretti
- Sussidi e contributi secondo l’art. 18 cpv. 2 lett. a–c verificati quanto alla riduzione
- Alla chiusura annuale riconciliati tutti i periodi IVA e le fatture in entrata aperte
- Lacune rilevate corrette secondo l’art. 72: durante il periodo fiscale con il rendiconto di correzione, dopo la chiusura annuale con la riconciliazione annuale (presunzione dell’AFC dopo 240 giorni)
- Rendiconto di correzione archiviato, differenza verificabile
La soluzione KMU | base
Le schermate mostrano l’interfaccia in tedesco; KMU | base è disponibile anche in francese, italiano e inglese.
Finance | base distingue rendiconto iniziale e correzione, mostrando solo le differenze.
1. Registrare correttamente. Durante la registrazione sceglie un codice IVA per riga: imposta sulla cifra d’affari (normale, ridotta, alloggio, opzione, esente, estero, procedura di notifica, esclusa), imposta precedente su materiale e investimenti, imposta sull’acquisto e aliquota saldo. Ogni registrazione usa l’aliquota vigente alla sua data. Finance genera 332 per la seconda aliquota saldo dal 2024. Prima dell’invio, assegni i valori manualmente secondo l’attuale modulo ufficiale AFC.
2. Riconciliare prima della chiusura. In Finance › Contabilità › Chiusura, la riconciliazione prima della chiusura annuale mostra se debitori e creditori aperti corrispondono ai conti collettivi, quali periodi IVA, fatture in entrata e movimenti bancari sono ancora aperti e quante registrazioni non hanno un giustificativo. Si aggiunge un campione fisso di dieci registrazioni per la fiduciaria.
3. Ricalcolare il periodo. In Finance › Contabilità › IVA vede per ogni anno tutti i periodi con stato (aperto, bozza, chiuso) e termine di 60 giorni; le scadenze superate sono rosse. Per un periodo chiuso avvia il ricalcolo con Rendiconto di correzione. Finance espone solo la differenza rispetto alla versione presentata.
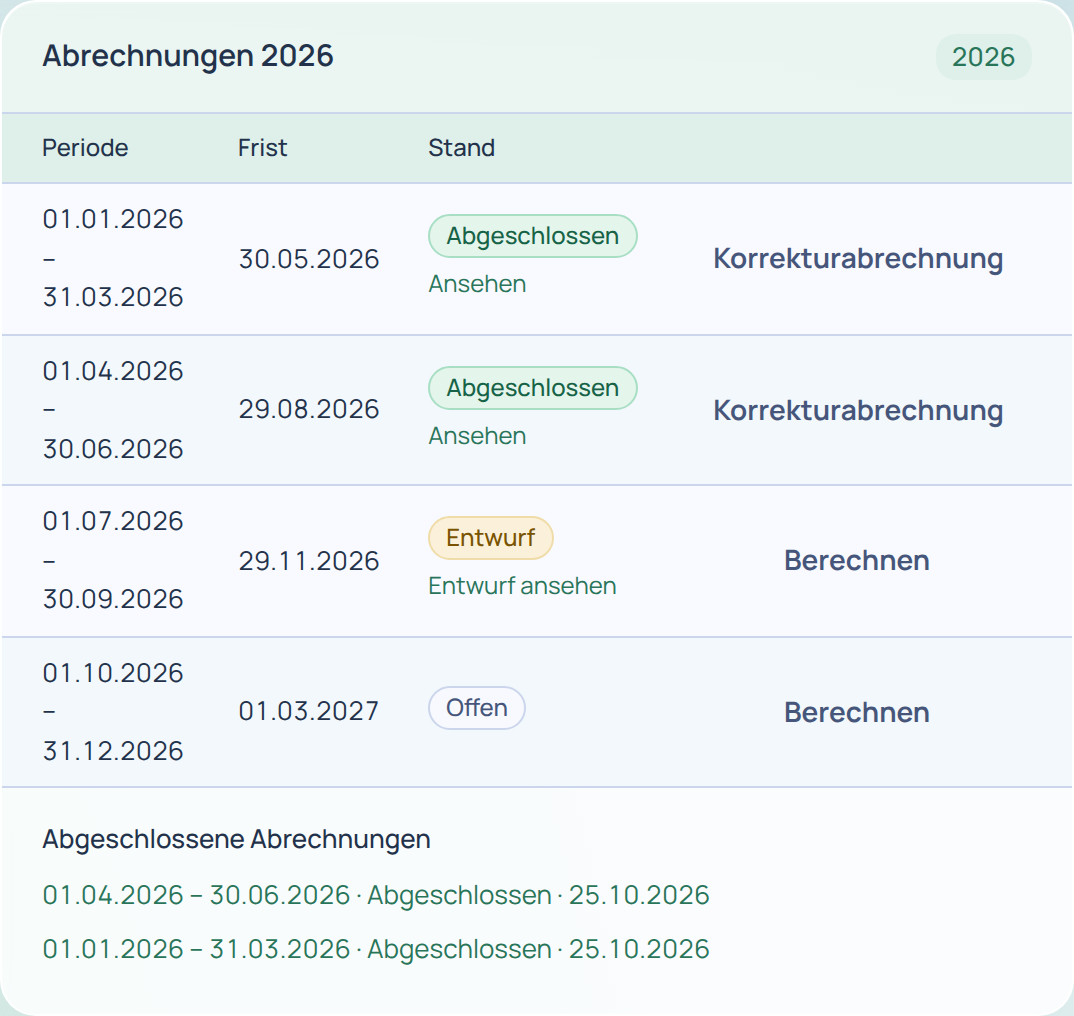
4. Completare e verificare. Inserisce direttamente nel rendiconto i valori esterni alla contabilità, come sgravio fiscale successivo, correzioni e riduzioni dell’imposta precedente, sussidi e doni. Prima della chiusura vede l’imposta contabilizzata e la differenza rispetto al rendiconto.
5. Chiudere e presentare. Alla chiusura Finance contabilizza la registrazione di compensazione sul conto di rendiconto e archivia il file XML in modo inalterabile nell’archivio dei giustificativi. Tramite eCH-0217 (XML) scarica il rendiconto come file eCH-0217; il download viene registrato. Finance | base non si occupa della presentazione: è Lei a presentarlo nel portale AFC. Il file scaricato corrisponde attualmente a eCH-0217 versione 1.0, mentre il portale AFC richiede la versione 2.0.0 per l’importazione XML. L’importazione non è quindi garantita; fino all’adeguamento riporti manualmente nel portale i valori della bozza. La chiusura è possibile solo se la bozza corrisponde allo stato attuale delle registrazioni. Può consultare in seguito i rendiconti e le correzioni salvati nella sezione Rendiconti chiusi dell’anno interessato.
Cosa non è previsto in Finance | base: manca il modulo AFC «Riconciliazione annuale (rendiconto di rettifica secondo l’art. 72 LIVA)», senza funzione corrispondente. Il rendiconto di correzione copre le correzioni di singoli periodi; presenta personalmente la riconciliazione annuale nel portale AFC.
Provi la demo o apra un conto di prova. Rendiconto IVA in Svizzera descrive il rendiconto, Metodo effettivo o aliquota saldo? orienta la scelta, Controprestazioni convenute o ricevute spiega il momento dell’imposta. Per domande può usare la pagina Contatti.
Fonti
- AFC: Rendiconto IVA online (in tedesco), consultato il 26.10.2026.
- Legge federale concernente l’imposta sul valore aggiunto (LIVA; MWSTG, RS 641.20), stato 1° gennaio 2025: art. 18 cpv. 2, art. 25, art. 26, art. 27, art. 28, art. 29, art. 30, art. 31, art. 33, art. 42, art. 71, art. 72, art. 80, art. 87 e art. 88 cpv. 1. fedlex.admin.ch, consultato il 26.10.2026.
- Amministrazione federale delle contribuzioni AFC: Rendiconto di correzione IVA (in tedesco) e Riconciliazione annuale IVA (rendiconto di rettifica secondo l’art. 72 LIVA), in tedesco, consultati il 26.10.2026.
Questa guida non sostituisce una consulenza legale o fiscale. Stato delle informazioni: 26 ottobre 2026.