Chi è assoggettato all’IVA presenta regolarmente un rendiconto all’Amministrazione federale delle contribuzioni (AFC): dichiara la cifra d’affari, deduce l’imposta precedente pagata e versa la differenza. Il rendiconto IVA in Svizzera segue una procedura precisa con termini fissi e, dal 2025, si svolge esclusivamente online. Questa guida illustra i periodi previsti, i termini ultimi per il rendiconto e il pagamento, la struttura del rendiconto e come ricavarlo correttamente dalla contabilità.
Chi presenta il rendiconto e con quale frequenza
Deve presentare il rendiconto chi è iscritto come contribuente nel registro IVA. È esentato dall’assoggettamento chi, nell’arco di un anno, realizza in Svizzera e all’estero meno di CHF 100’000 di cifra d’affari da prestazioni non escluse dall’imposta (art. 10 della legge federale concernente l’imposta sul valore aggiunto, LIVA; MWSTG, cpv. 2 lett. a). È possibile rinunciare a tale esenzione (art. 11 LIVA). Una volta iscritti, si presenta il rendiconto secondo questo schema (art. 35 LIVA):
| Situazione | Periodo di rendiconto | Riferimento |
|---|---|---|
| Regola generale (metodo effettivo) | trimestrale | Art. 35 cpv. 1 |
| Rendiconto con aliquote saldo | semestrale | Art. 35 cpv. 1 |
| Su richiesta, in caso di eccedenza regolare d’imposta precedente | mensile | Art. 35 cpv. 1bis lett. a |
| Su richiesta, con cifra d’affari annua da prestazioni imponibili non superiore a CHF 5’005’000 | annuale | Art. 35 cpv. 1bis lett. b |
| In casi motivati, su richiesta e con autorizzazione dell’AFC | altro periodo | Art. 35 cpv. 2 |
Per passare al rendiconto annuale, tutti i rendiconti dei tre periodi fiscali precedenti o, se l’assoggettamento dura meno, dal suo inizio devono essere stati presentati tempestivamente e i crediti fiscali pagati integralmente entro i termini. La cifra d’affari precedente deve rispettare il limite; la richiesta nel portale AFC va presentata entro 60 giorni dall’inizio del periodo desiderato (art. 76b OIVA). I nuovi iscritti richiedono il rendiconto annuale entro 60 giorni dalla notificazione del numero IVA; la cifra d’affari prevista dei primi dodici mesi, IVA inclusa, deve rispettare il limite (art. 76a OIVA).
Termine, pagamento e proroga
Rendiconto e pagamento del saldo sono dovuti entro 60 giorni dalla fine del periodo di rendiconto:
- Presentazione: deve presentare spontaneamente il rendiconto entro 60 giorni dalla fine del periodo di rendiconto (art. 71 LIVA, cpv. 1).
- Pagamento: entro gli stessi 60 giorni deve saldare il credito fiscale al netto delle rate annuali pagate (art. 86 LIVA, cpv. 1).
Per il rendiconto annuale, l’AFC fattura rate provvisorie: da pagare entro 150, 240 e 330 giorni dall’inizio del periodo fiscale con metodo effettivo e aliquote forfettarie, entro 240 giorni con aliquote saldo. Le rate pagate sono computate nel rendiconto annuale (art. 86a LIVA); rate tardive o incomplete comportano interessi moratori senza sollecito (art. 87 cpv. 1bis).
Per il 1° trimestre significa: il periodo termina il 31 marzo, i 60 giorni scadono il 30 maggio. Chi paga in ritardo deve interessi moratori senza diffida (art. 87 LIVA, cpv. 1). In caso di pagamento mancato o manifestamente insufficiente, dopo una diffida l’AFC promuove l’esecuzione per l’importo provvisoriamente dovuto. Se il rendiconto manca o è manifestamente insufficiente, l’AFC determina previamente l’importo provvisoriamente dovuto secondo il proprio potere d’apprezzamento (art. 86 LIVA, cpv. 2). Se dal rendiconto risulta un credito a Suo favore, l’AFC lo rimborsa (art. 88 LIVA, cpv. 1).
Se ha bisogno di più tempo, può prorogare gratuitamente online il termine di presentazione nel portale AFC. L’AFC non può approvare richieste al di fuori del portale. Il portale indica la scadenza esatta; se cade nel fine settimana o in un giorno festivo, la verifichi lì.
Solo online: il portale AFC
Dal 1° gennaio 2025 tutte le imprese assoggettate all’IVA devono presentare il rendiconto online nel portale AFC (art. 123 dell’ordinanza sull’IVA, OIVA; MWSTV, cpv. 2 lett. g, AFC). Non esistono più moduli cartacei, nemmeno per periodi precedenti. Dall’11 maggio 2026 è disponibile esclusivamente il servizio «Rendiconto IVA pro»; la precedente variante «easy» è stata disattivata. L’accesso avviene tramite «myESTV» con il login delle autorità AGOV.
Il portale offre un’importazione XML: il software contabile esporta il periodo in un file eCH-0217, «Rendiconto IVA pro» lo importa e riconosce autonomamente impresa e periodo. L’AFC accetta esclusivamente file secondo lo standard eCH-0217, specifica E-MWST versione 2.0.0; le altre versioni non sono più supportate. Verifichi i valori dopo l’importazione e completi ciò che manca. La presentazione avviene sempre nel portale.
Struttura del rendiconto per cifre
Il rendiconto con il metodo effettivo è suddiviso in cifre. Le principali, secondo l’Info IVA 15 dell’AFC (n. 1.3 e 1.4, stato dal 31 ottobre 2025):
| Cifra | Contenuto |
|---|---|
| 200 | Cifra d’affari complessiva del periodo (controprestazioni) |
| 289 | Totale delle deduzioni dalla cifra d’affari, per esempio per prestazioni localizzate all’estero o esenti dall’imposta |
| 299 | Cifra d’affari imponibile complessiva: cifra 200 meno cifra 289 |
| 303 / 313 / 343 | Imposta sulle prestazioni dal 1° gennaio 2024: aliquota normale 8,1 %, ridotta 2,6 %, per l’alloggio 3,8 % (fino al 31 dicembre 2023: cifre 302 / 312 / 342 con 7,7 %, 2,5 %, 3,7 %) |
| 383 (382) | Imposta sull’acquisto di prestazioni da imprese estere |
| 399 | Totale dell’imposta dovuta |
| 400 | Imposta precedente su costi del materiale e di prestazioni di servizi |
| 405 | Imposta precedente su investimenti e altri costi d’esercizio |
| 410 | Sgravio fiscale successivo e correzioni dopo un cambiamento di metodo |
| 415 | Correzioni dell’imposta precedente, per esempio per utilizzazione mista o consumo proprio |
| 420 | Riduzioni della deduzione dell’imposta precedente, per esempio per sussidi |
| 479 | Totale delle deduzioni dell’imposta precedente: 400, 405 e 410 meno correzioni e riduzioni 415 e 420 |
| 500 / 510 | Importo da pagare / credito |
Importante in caso di cambiamento d’aliquota: non fa stato la data della fattura o del pagamento, ma il momento o il periodo in cui è stata fornita la prestazione. Le aliquote della tabella valgono secondo l’AFC (pagina «Aliquote IVA svizzere», consultata il 26 ottobre 2026); secondo l’art. 25 LIVA, cpv. 4, l’aliquota per l’alloggio è limitata nel tempo, attualmente al più tardi fino al 31 dicembre 2027.
Con il metodo effettivo, il credito fiscale è la differenza tra l’imposta dovuta e l’avere d’imposta precedente del periodo (art. 36 LIVA, cpv. 2). Se l’imposta dovuta è maggiore, paga la differenza (cifra 500); altrimenti ha un credito (cifra 510). Che l’imposta sorga alla fatturazione o al pagamento dipende dal sistema di rendiconto (art. 39 e 40 LIVA); maggiori informazioni nella guida Controprestazioni convenute o ricevute.
Esempio pratico: Lichtwerk Elektro AG
Lichtwerk Elektro AG è un’impresa fittizia di impianti elettrici di Musterhausen. Allestisce rendiconti trimestrali con il metodo effettivo secondo le controprestazioni convenute. Per il 3° trimestre 2026 (dal 1° luglio al 30 settembre) sono disponibili i seguenti dati:
| Posizione | Importo CHF |
|---|---|
| Controprestazioni da lavori d’installazione in Svizzera, IVA esclusa | 186’400.00 |
| Controprestazione per una prestazione di progettazione a un’impresa in Germania (luogo all’estero) | 12’600.00 |
| Imposta precedente su materiale e prestazioni di terzi | 7’890.55 |
| Imposta precedente su investimenti e altri costi d’esercizio | 1’236.30 |
| Correzione dell’imposta precedente per utilizzazione mista di un apparecchio | 150.00 |
Il calcolo è il seguente:
- Cifra 200 (cifra d’affari complessiva): 186’400.00 + 12’600.00 = CHF 199’000.00.
- Cifra 289 (deduzione prestazione all’estero): CHF 12’600.00.
- Cifra 299 (cifra d’affari imponibile complessiva): 199’000.00 − 12’600.00 = CHF 186’400.00.
- Cifra 303 (imposta all’8,1 per cento): 186’400.00 × 0,081 = CHF 15’098.40. Questa è anche la cifra 399.
- Cifra 479 (deduzioni dell’imposta precedente): 7’890.55 + 1’236.30 − 150.00 = CHF 8’976.85.
- Cifra 500 (da pagare): 15’098.40 − 8’976.85 = CHF 6’121.55.
Lichtwerk Elektro AG presenta il rendiconto nel portale AFC entro 60 giorni dal 30 settembre 2026 e versa CHF 6’121.55 entro lo stesso termine.
Passo dopo passo: dalla contabilità al rendiconto
- Chiarire lo stato. Metodo, sistema di rendiconto e periodo sono corretti nel sistema e da quando valgono?
- Aggiornare la contabilità. Fatture e pagamenti del periodo sono registrati, ogni giustificativo ha il codice IVA appropriato.
- Determinare la cifra d’affari. Cifra d’affari complessiva, deduzioni e cifre d’affari per aliquota (cifre da 200 a 399).
- Determinare l’imposta precedente. Imposta precedente su materiale, servizi, investimenti e altri costi, con correzioni e riduzioni (cifre da 400 a 479).
- Completare i dati esterni alla contabilità. Sgravio fiscale successivo, correzioni e riduzioni dell’imposta precedente, sussidi o doni spesso non figurano nel giornale e vengono inseriti a mano.
- Riconciliare. Confronti l’imposta contabilizzata (imposta sulla cifra d’affari meno imposta precedente) con il rendiconto. Se resta una differenza, ne cerchi la causa prima di presentarlo.
- Presentare nel portale AFC. Importare il file o inserire i valori, controllare, presentare.
- Pagare e archiviare. Pagamento entro il termine; il rendiconto resta nell’archivio dei documenti e delle registrazioni. Secondo l’art. 70 LIVA, cpv. 2, libri di commercio e giustificativi vanno conservati fino alla prescrizione assoluta del credito fiscale; resta salvo l’art. 958f del Codice delle obbligazioni (CO; OR).
Errori scoperti in seguito?
Se alla chiusura annuale rileva lacune nei rendiconti, deve correggerle al più tardi nel rendiconto relativo al periodo in cui cade il 180° giorno dalla fine dell’esercizio (art. 72 LIVA, cpv. 1). Le lacune rilevate nei periodi precedenti devono essere corrette a posteriori finché il credito non è passato in giudicato o prescritto (art. 72 cpv. 2). Dal 2025 le correzioni avvengono online nel portale. Per singoli rendiconti mensili, trimestrali o semestrali esiste il rendiconto di correzione; dopo la chiusura annuale, la riconciliazione annuale. Maggiori informazioni nella guida Deduzione dell’imposta precedente e rendiconto di correzione IVA.
Checklist
- Numero IVA, metodo, sistema di rendiconto e periodo correttamente registrati nel sistema
- Tutte le fatture e i pagamenti del periodo contabilizzati
- Codici IVA su tutti i giustificativi verificati, anche imposta sull’acquisto e prestazioni all’estero
- Cifre d’affari suddivise per aliquota, aliquota secondo la data della prestazione
- Correzioni dell’imposta precedente, sgravio fiscale successivo e sussidi considerati
- Imposta contabilizzata riconciliata con il rendiconto
- Termine annotato (60 giorni dalla fine del periodo)
- Accesso a «Rendiconto IVA pro» configurato (prassi: non dipendere da una sola persona)
- Rendiconto presentato, pagamento avviato, documenti archiviati
La soluzione KMU | base
Le schermate mostrano l’interfaccia in tedesco; KMU | base è disponibile anche in francese, italiano e inglese.
In Finance | base il rendiconto nasce dalle Sue registrazioni. Trova la sezione nella barra laterale sotto Contabilità › IVA.
1. Definire lo stato. Nella sezione Stato IVA a partire da una data stabilisce per ogni società e da una certa data se è assoggettata all’IVA, con numero IVA (la cifra di controllo dell’IDI viene verificata), metodo, sistema di rendiconto e periodo. La cronologia resta visibile.
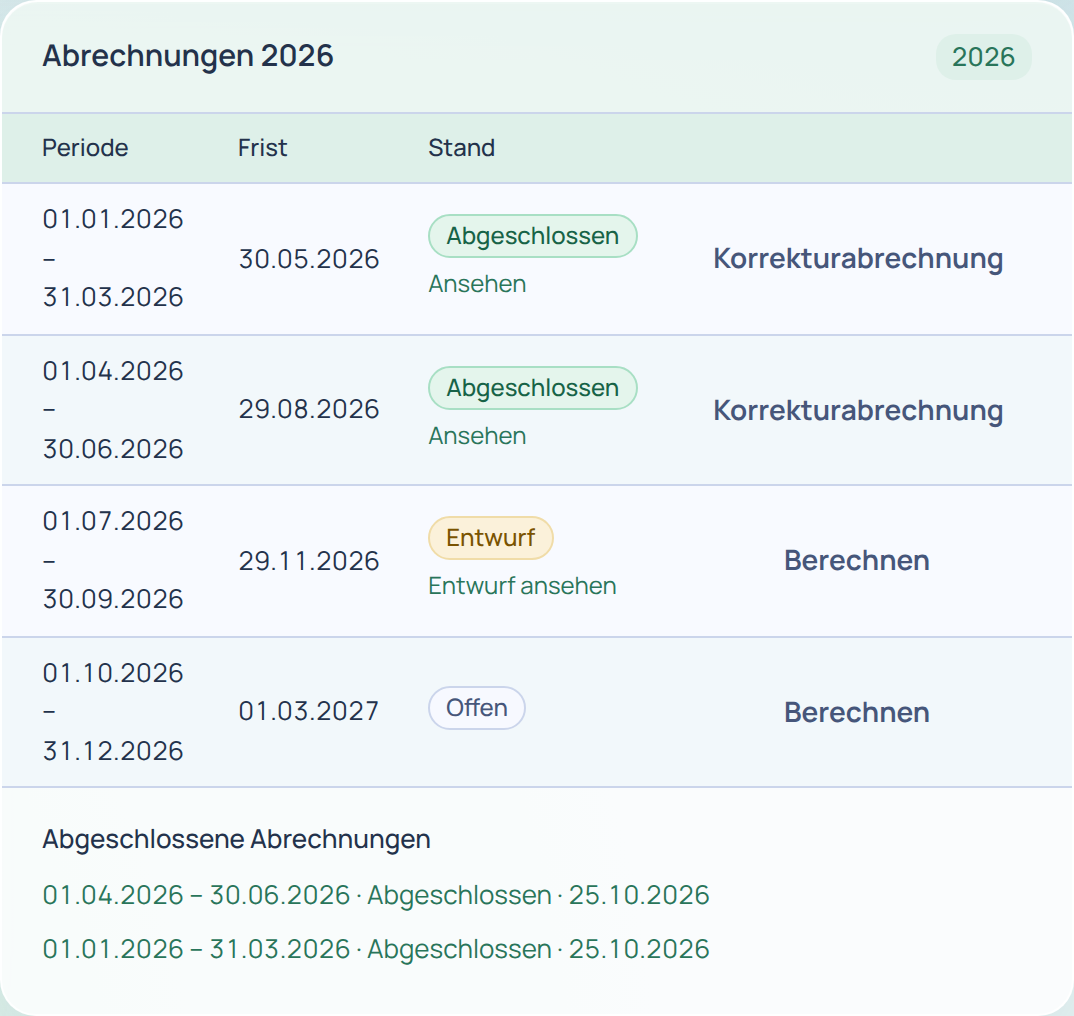
2. Tenere d’occhio i periodi. La sezione Rendiconti [anno] mostra tutti i periodi dell’anno con stato «Aperto», «Bozza» o «Chiuso» e il termine di 60 giorni; le scadenze superate sono rosse.
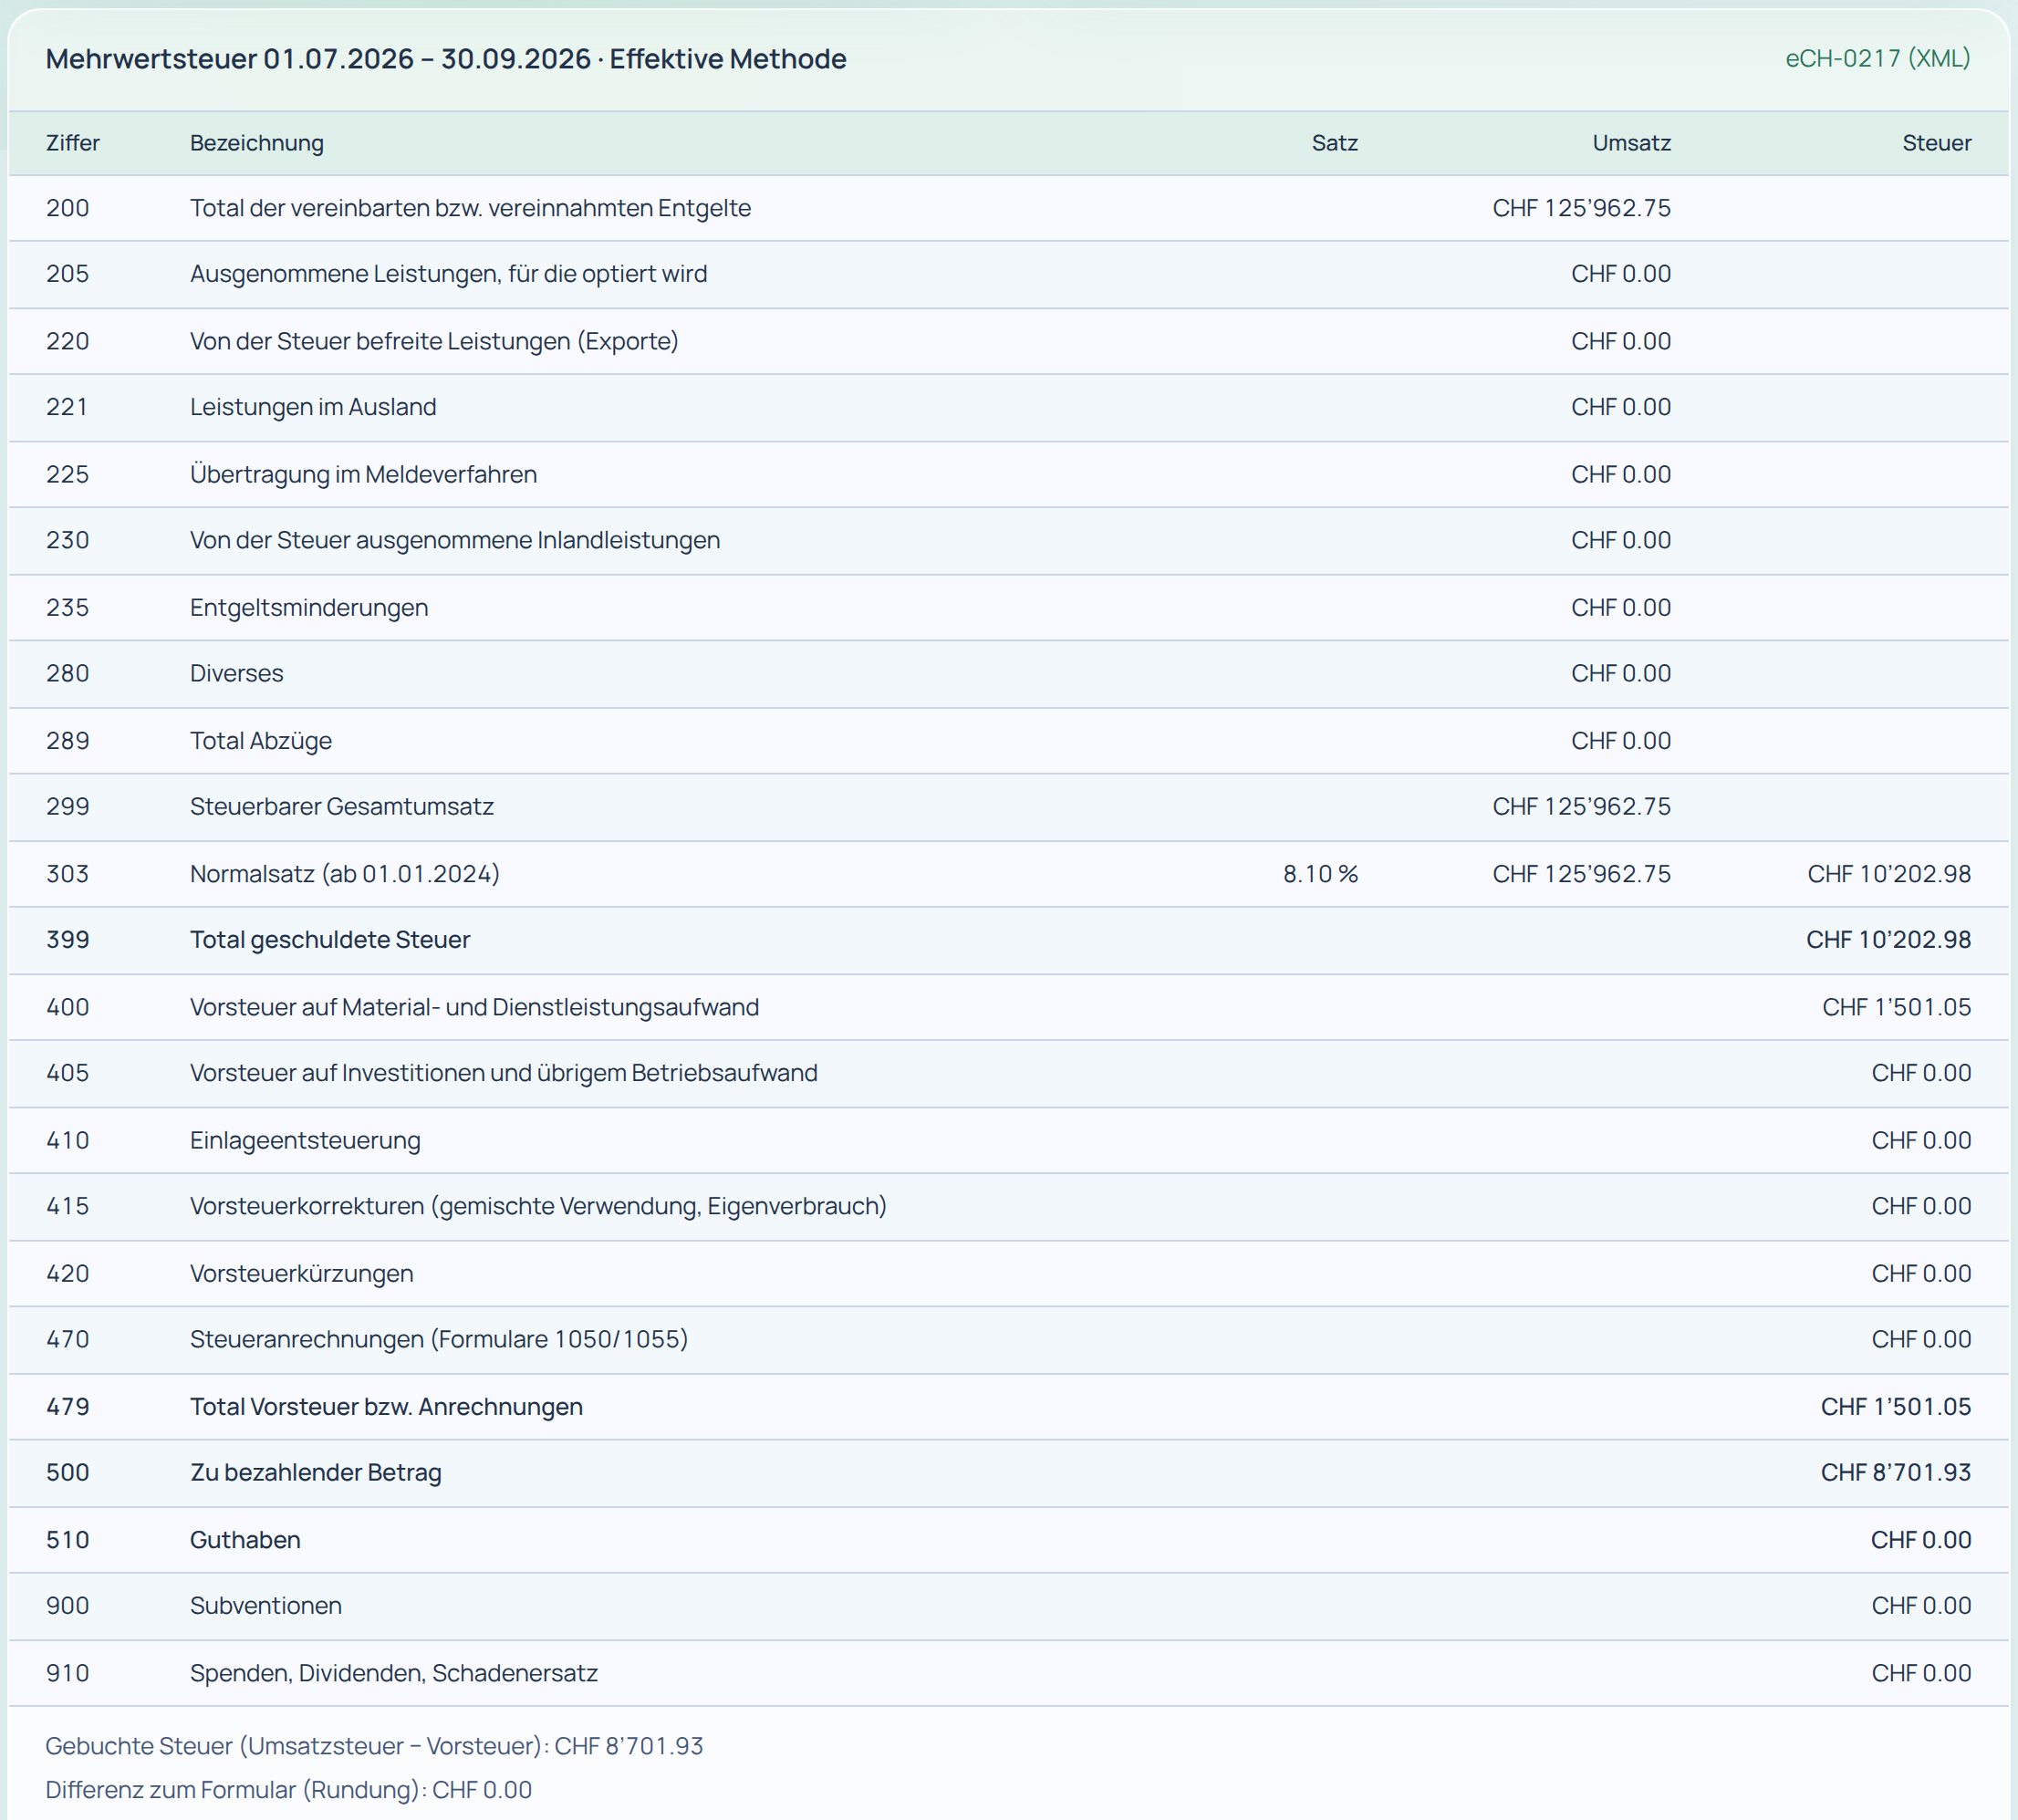
3. Calcolare il rendiconto. Con Calcolare, Finance crea la bozza dalle registrazioni secondo le cifre del modulo AFC, con cifra d’affari e imposta per ogni aliquota. Ogni registrazione viene calcolata con l’aliquota valida alla sua data. Per l’aliquota fa però stato il momento della prestazione (vedi sopra): verifichi manualmente le prestazioni fornite a cavallo di un cambiamento d’aliquota.
4. Completare i dati e riconciliare. In Indicazioni al di fuori della contabilità inserisce direttamente nel rendiconto valori come sgravio fiscale successivo, correzioni e riduzioni dell’imposta precedente, sussidi e doni. Prima della chiusura vede l’imposta contabilizzata e la differenza rispetto al rendiconto.
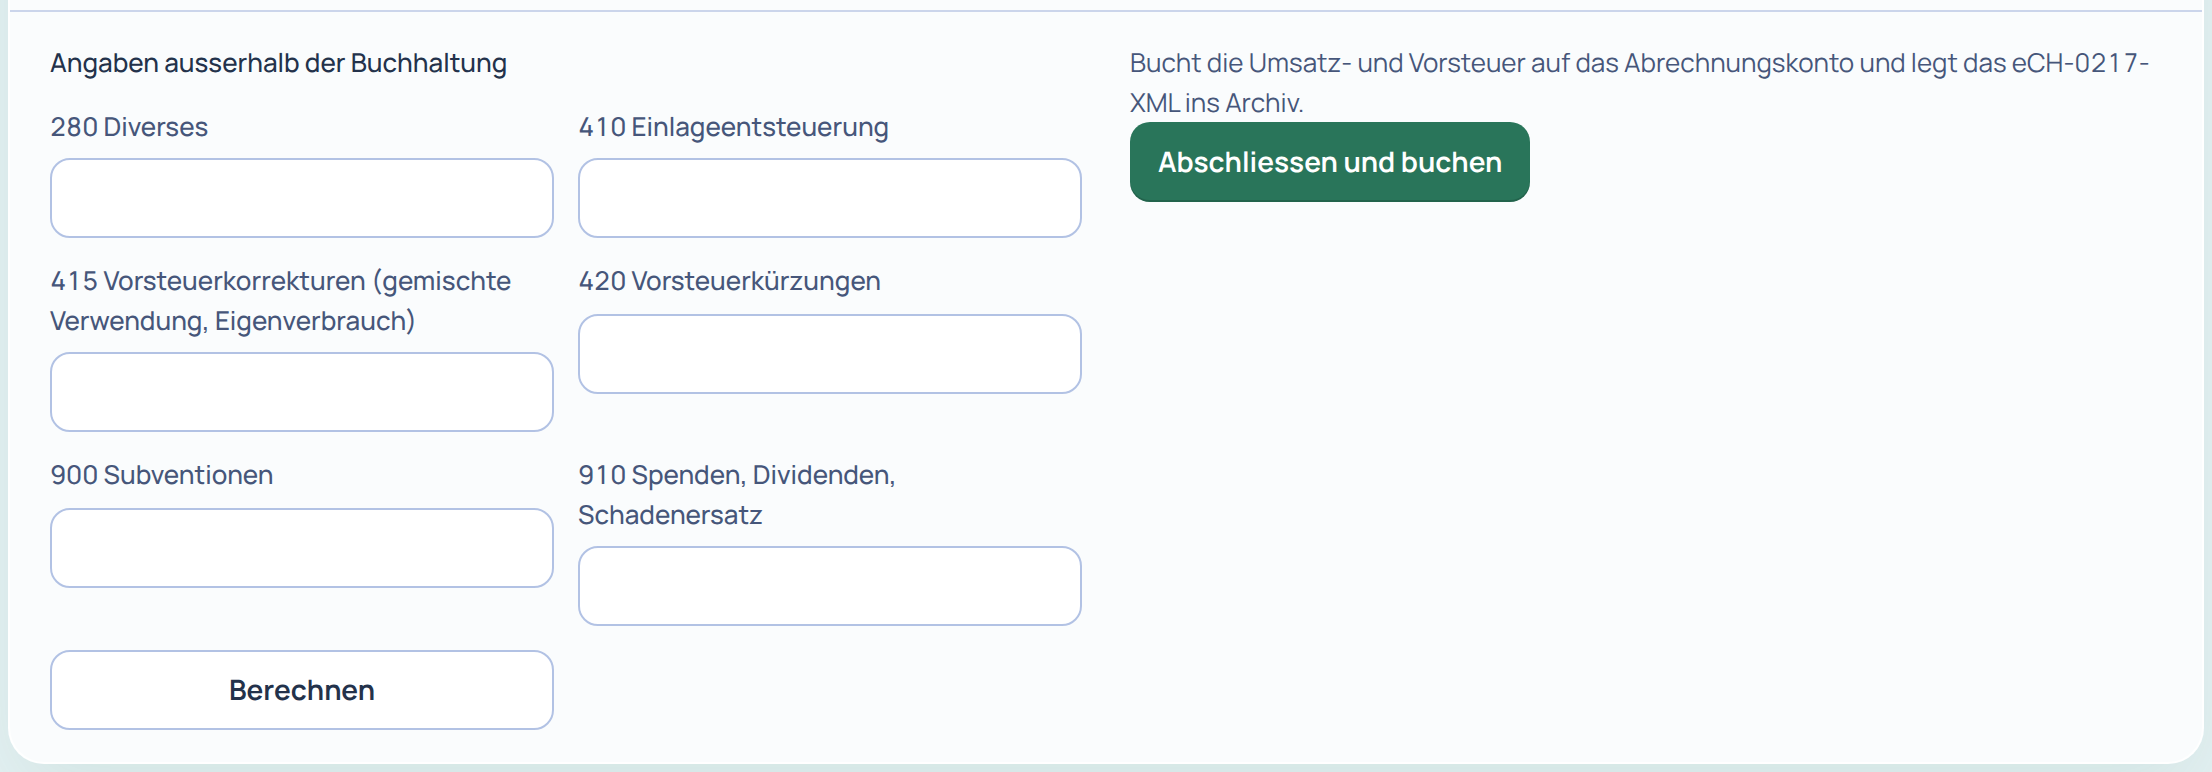
5. Chiudere. Con Chiudere e registrare, Finance contabilizza la registrazione di compensazione sul conto di rendiconto e archivia il file XML in modo inalterabile nell’archivio dei giustificativi. La chiusura è possibile solo se la bozza corrisponde allo stato attuale delle registrazioni. Il livello di autorizzazione «Chiudere» stabilisce chi può chiudere.
6. Presentare nel portale AFC. Tramite eCH-0217 (XML) può scaricare il rendiconto come file eCH-0217; il download viene registrato. Finance | base non si occupa della presentazione: è Lei a presentarlo nel portale AFC. Il file scaricato corrisponde attualmente a eCH-0217 versione 1.0, mentre il portale richiede la versione 2.0.0. L’importazione non è quindi garantita. Fino all’adeguamento, riporti manualmente i valori della bozza in «Rendiconto IVA pro».
Se desidera provare personalmente, visiti la demo o apra un conto di prova. Le istruzioni per Finance | base spiegano gli altri passi. Per domande può usare la pagina Contatti.
Fonti
- Legge federale concernente l’imposta sul valore aggiunto (LIVA; MWSTG, RS 641.20), art. 10 cpv. 2 lett. a, art. 11, art. 25 cpv. 4, art. 35, 36 cpv. 2, 39, 40, 70 cpv. 2, 71 cpv. 1, 72, 86, 86a, 87 cpv. 1 e 1bis e 88 cpv. 1, stato 1° gennaio 2025: fedlex.admin.ch, consultato il 26.10.2026.
- Ordinanza sull’IVA (OIVA; MWSTV, RS 641.201), art. 76a, 76b, 123 cpv. 2 lett. g, stato 1° gennaio 2025: fedlex.admin.ch, consultato il 26.10.2026.
- AFC: Rendiconto IVA online (in tedesco) (obbligo dal 1.1.2025, «Rendiconto IVA pro» dall’11.5.2026, importazione XML eCH-0217 versione 2.0.0), Proroga del termine (in tedesco), Rendiconto annuale (in tedesco), Riconciliazione annuale (in tedesco), consultati il 26.10.2026.
- AFC: Aliquote IVA svizzere (in tedesco) (aliquota normale 8,1 %, ridotta 2,6 %, alloggio 3,8 %), consultato il 26.10.2026.
- AFC: Info IVA 15 Rendiconto e pagamento dell’imposta, n. 1.3 e 1.4 (Seconda parte: calcolo dell’imposta), in tedesco, stato dal 31.10.2025, consultato il 26.10.2026.
Questa guida non sostituisce una consulenza legale o fiscale. Stato delle informazioni: 26 ottobre 2026.