Toute personne assujettie déclare régulièrement son chiffre d’affaires à l’Administration fédérale des contributions (AFC), déduit l’impôt préalable payé et verse le solde. Le décompte TVA Suisse suit un processus précis avec des délais fixes et, depuis 2025, il se fait exclusivement en ligne. Ce guide présente les périodes possibles, les échéances de décompte et de paiement, la structure du décompte et la manière de le tirer correctement de votre comptabilité.
Qui établit un décompte et à quelle fréquence ?
Toute personne assujettie inscrite au registre TVA doit décompter. Est libérée de l’assujettissement la personne qui réalise en un an, en Suisse et à l’étranger, moins de CHF 100’000 de chiffre d’affaires provenant de prestations non exclues du champ de l’impôt (art. 10 de la loi fédérale régissant la taxe sur la valeur ajoutée, LTVA, MWSTG, al. 2, let. a). On peut renoncer à cette libération (art. 11 LTVA). Après inscription, les règles suivantes s’appliquent (art. 35 LTVA) :
| Situation | Période de décompte | Référence |
|---|---|---|
| Principe (méthode effective) | trimestrielle | art. 35, al. 1 |
| Décompte selon les taux de la dette fiscale nette | semestrielle | art. 35, al. 1 |
| Sur demande, en cas d’excédent régulier d’impôt préalable | mensuelle | art. 35, al. 1bis, let. a |
| Sur demande, pour un chiffre d’affaires annuel provenant de prestations imposables de CHF 5’005’000 au plus | annuelle | art. 35, al. 1bis, let. b |
| Dans des cas justifiés, sur demande et avec autorisation de l’AFC | autre période | art. 35, al. 2 |
Pour passer au décompte annuel, il faut avoir remis à temps tous les décomptes et payé intégralement à temps toutes les créances des trois périodes fiscales précédentes, ou depuis le début d’un assujettissement plus récent. Chiffre d’affaires précédent : limite respectée. Demande via portail AFC : sous 60 jours suivant le début de la période souhaitée (art. 76b OTVA). Nouveaux inscrits : dans les 60 jours suivant la notification du numéro TVA, avec chiffre d’affaires attendu sur douze mois, TVA comprise, respectant la limite (art. 76a OTVA).
Délai, paiement et prolongation
Le décompte et le paiement du solde sont dus dans les 60 jours suivant la fin de la période de décompte :
- Remise : vous devez remettre spontanément le décompte dans les 60 jours suivant la fin de la période (art. 71 LTVA, al. 1).
- Paiement : dans ces mêmes 60 jours, vous devez acquitter la créance fiscale après déduction des acomptes annuels payés (art. 86 LTVA, al. 1).
Décompte annuel : l’AFC facture des acomptes provisoires, payables sous 150, 240 et 330 jours dès le début de la période fiscale (méthode effective, taux forfaitaires), sous 240 jours aux taux de la dette fiscale nette. Les acomptes payés sont imputés au décompte annuel (art. 86a LTVA). Retard ou paiement incomplet : intérêt moratoire sans rappel (art. 87, al. 1bis).
Pour le 1er trimestre, la période se termine le 31 mars et les 60 jours prennent fin le 30 mai. Tout paiement tardif entraîne un intérêt moratoire sans rappel (art. 87 LTVA, al. 1). En l’absence de paiement ou si celui-ci est manifestement insuffisant, l’AFC engage, après sommation, une poursuite pour le montant provisoirement dû. Si le décompte manque ou est manifestement insuffisant, elle détermine d’abord ce montant par appréciation (art. 86 LTVA, al. 2). Si le décompte présente un solde en votre faveur, l’AFC le rembourse (art. 88 LTVA, al. 1).
Vous pouvez prolonger gratuitement le délai de remise sur le portail AFC. L’AFC n’accepte aucune demande hors portail. Celui-ci indique l’échéance exacte ; si elle tombe un week-end ou un jour férié, clarifiez-la sur le portail.
Uniquement en ligne : le portail AFC
Depuis le 1er janvier 2025, toutes les entreprises assujetties doivent remettre leur décompte en ligne sur le portail AFC (art. 123 de l’ordonnance régissant la taxe sur la valeur ajoutée, OTVA, MWSTV, al. 2, let. g ; AFC). Plus de formulaires papier, même pour les périodes antérieures. Depuis le 11 mai 2026, seul le service « Décompte TVA pro » est disponible ; l’ancienne variante « easy » a été désactivée. La connexion passe par « myAFC » avec l’identifiant des autorités AGOV.
Le portail propose un import XML : le logiciel comptable exporte la période dans un fichier eCH-0217, « Décompte TVA pro » l’importe et reconnaît automatiquement l’entreprise et la période. L’AFC accepte exclusivement les fichiers selon le standard eCH-0217, spécification E-TVA version 2.0.0 ; les autres versions sont exclues. Vérifiez les valeurs après l’import et complétez les éléments manquants. Le dépôt se fait toujours sur le portail.
Structure du décompte par chiffres
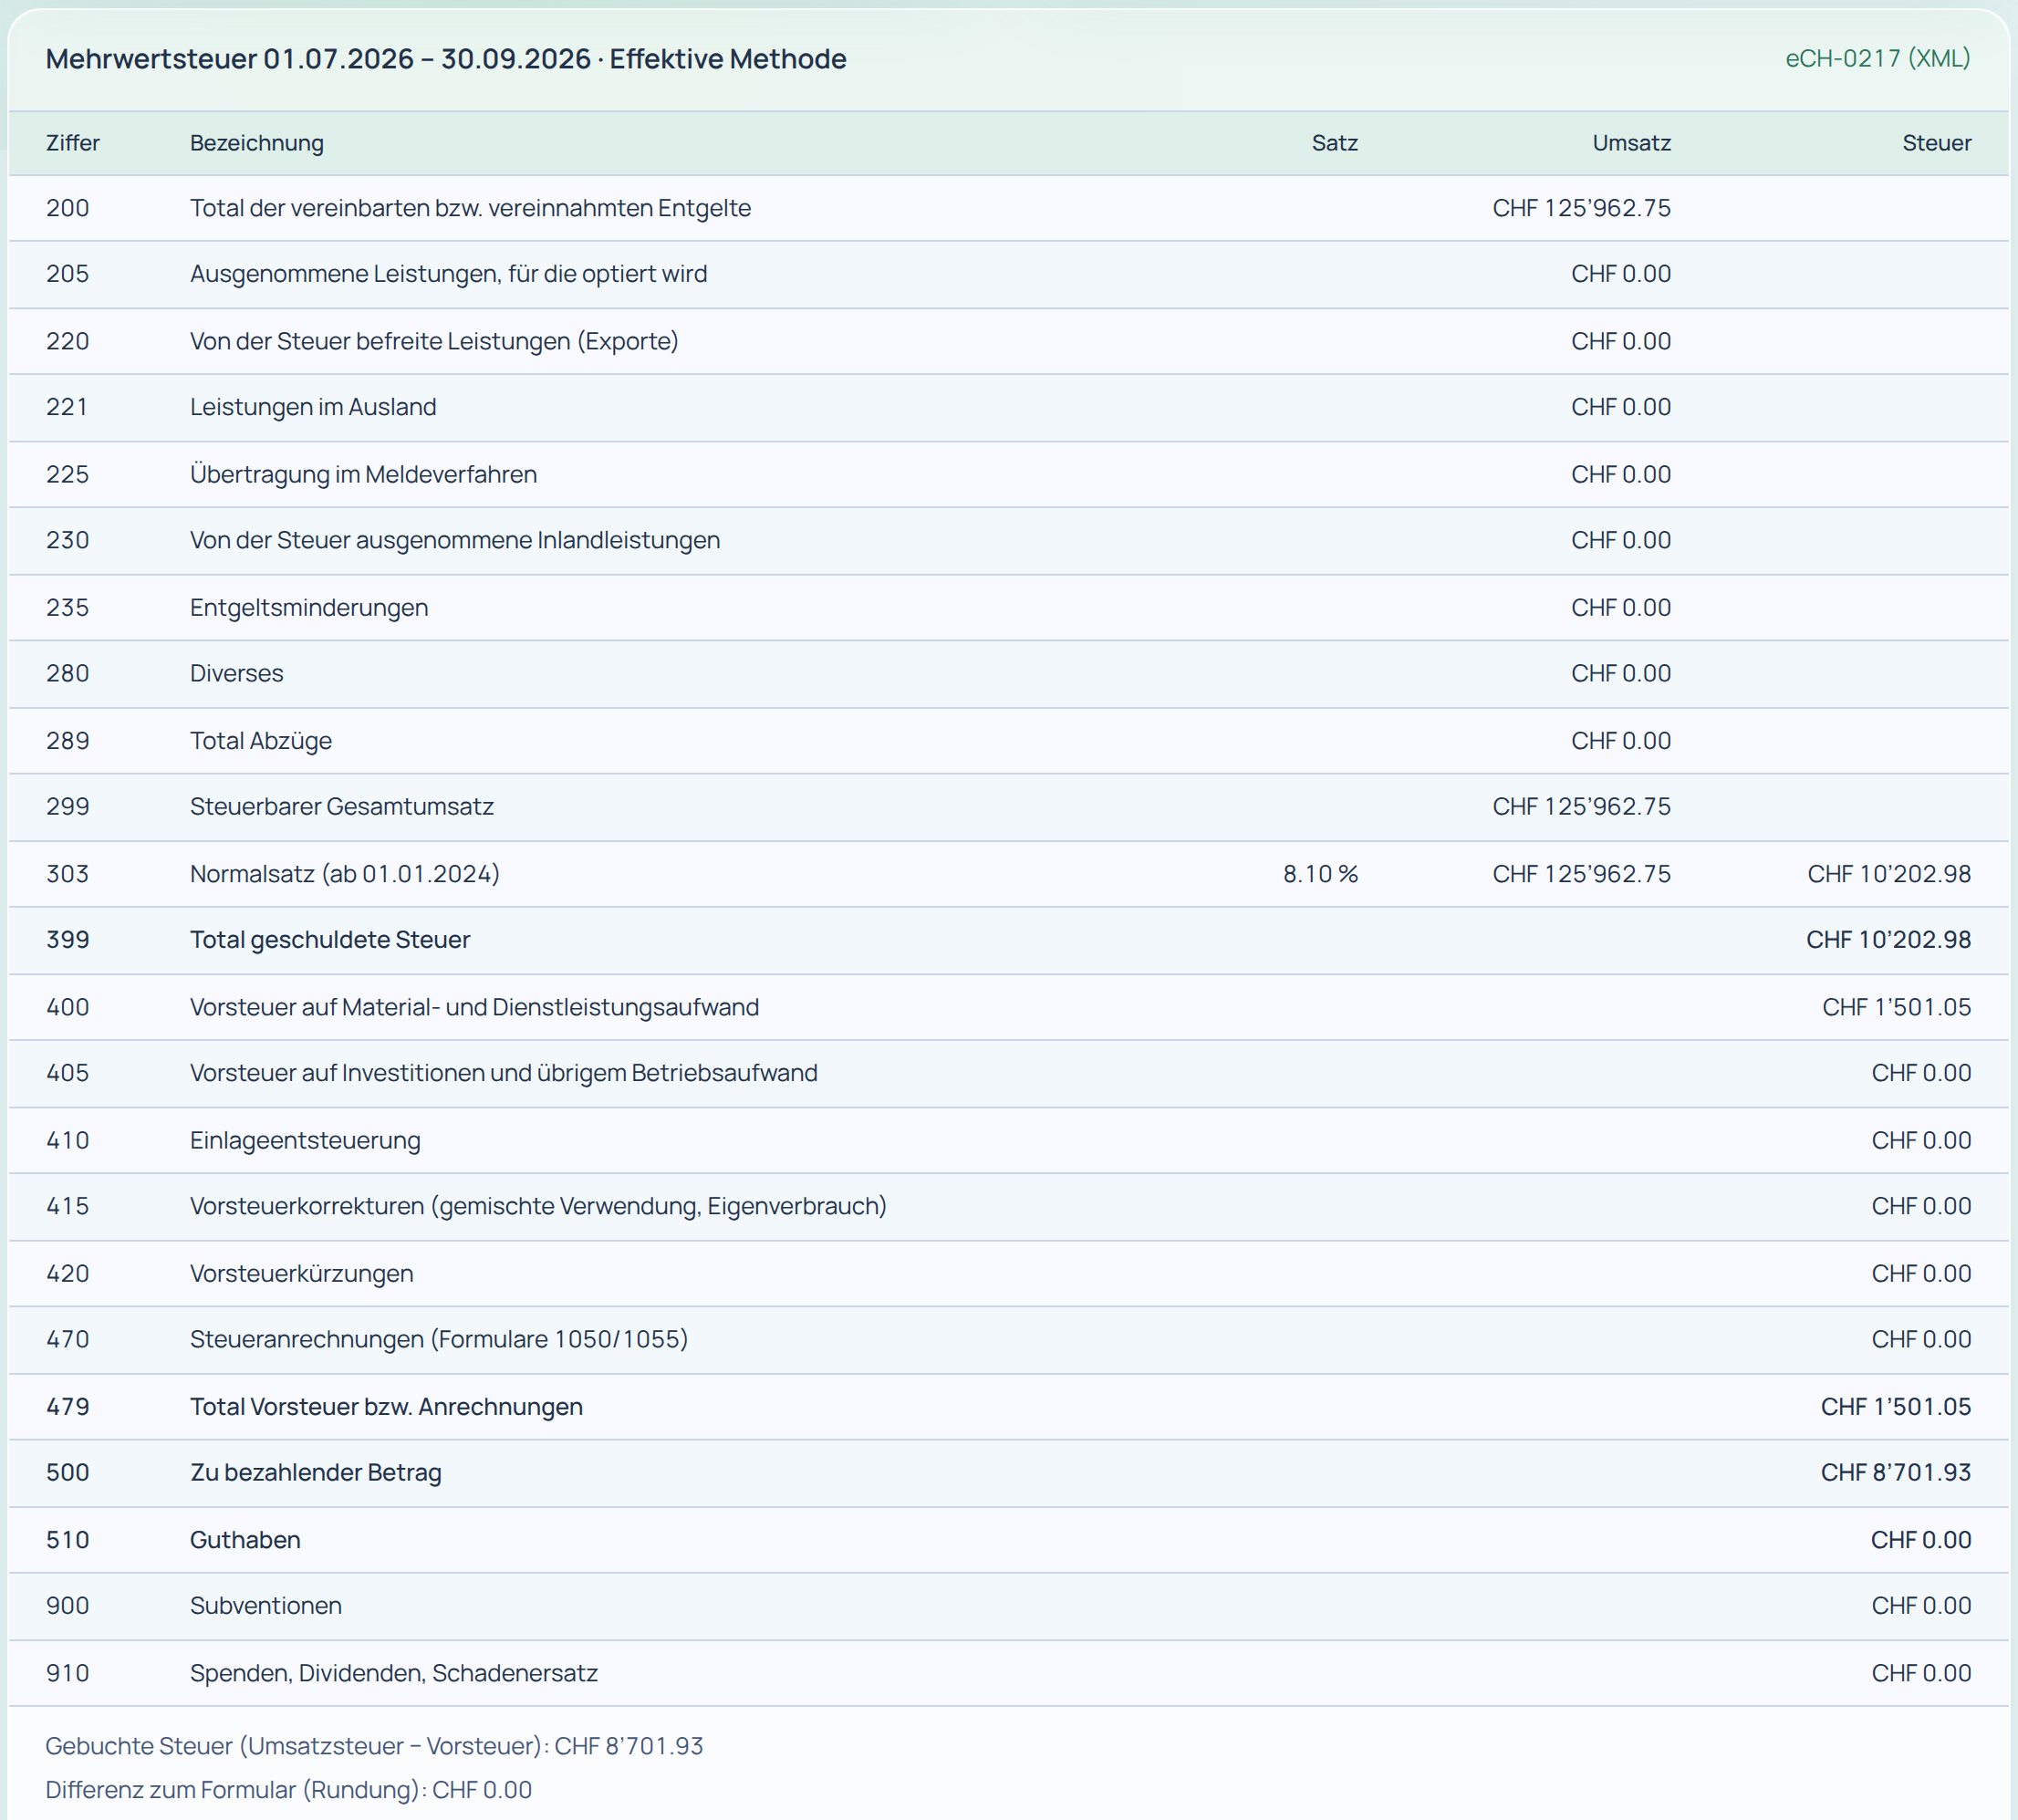
Le décompte selon la méthode effective est organisé en chiffres. Les principaux, selon l’Info TVA 15 de l’AFC (ch. 1.3 et 1.4, état dès le 31 octobre 2025) :
| Chiffre | Contenu |
|---|---|
| 200 | Chiffre d’affaires total de la période (contre-prestations) |
| 289 | Total des déductions du chiffre d’affaires, par exemple pour les prestations localisées à l’étranger ou exonérées de l’impôt |
| 299 | Chiffre d’affaires imposable total : chiffre 200 moins chiffre 289 |
| 303 / 313 / 343 | Impôt sur les prestations dès le 1er janvier 2024 : taux normal 8,1 %, taux réduit 2,6 %, taux spécial hébergement 3,8 % (jusqu’au 31 décembre 2023 : chiffres 302 / 312 / 342 avec 7,7 %, 2,5 %, 3,7 %) |
| 383 (382) | Impôt sur les acquisitions pour les prestations d’entreprises étrangères |
| 399 | Total de l’impôt dû |
| 400 | Impôt préalable grevant les coûts en matériel et en prestations de services |
| 405 | Impôt préalable grevant les investissements et autres charges d’exploitation |
| 410 | Dégrèvement ultérieur de l’impôt préalable et corrections après changement de méthode |
| 415 | Corrections de l’impôt préalable, notamment en cas de double affectation ou de prestations à soi-même |
| 420 | Réductions de la déduction de l’impôt préalable, notamment en cas de subventions |
| 479 | Total des déductions de l’impôt préalable : 400, 405 et 410 moins les corrections et réductions 415 et 420 |
| 500 / 510 | Montant à payer / solde en faveur de l’assujetti |
En cas de changement de taux, ce n’est ni la date de facture ni celle du paiement qui est déterminante, mais le moment ou la période de fourniture de la prestation. Les taux du tableau sont ceux de l’AFC (page « Taux de TVA suisses », consultée le 26 octobre 2026) ; le taux spécial hébergement est limité dans le temps selon l’art. 25 LTVA, al. 4, actuellement jusqu’au 31 décembre 2027 au plus tard.
Avec la méthode effective, la créance fiscale est la différence entre l’impôt dû et le crédit d’impôt préalable de la période (art. 36 LTVA, al. 2). Si l’impôt dû est supérieur, vous payez la différence (chiffre 500) ; sinon, vous disposez d’un solde en votre faveur (chiffre 510). La naissance de l’impôt à la facturation ou au paiement dépend du mode de décompte (art. 39 et 40 LTVA) ; consultez le guide Contre-prestations convenues ou reçues.
Exemple pratique : Lichtwerk Elektro AG
Lichtwerk Elektro AG est une entreprise fictive d’installations électriques à Musterhausen. Elle décompte selon la méthode effective, sur la base des contre-prestations convenues, trimestriellement. Pour le 3e trimestre 2026 (du 1er juillet au 30 septembre), les chiffres sont les suivants :
| Poste | Montant CHF |
|---|---|
| Contre-prestations pour des installations en Suisse, hors TVA | 186’400.00 |
| Contre-prestation pour une prestation de planification à une entreprise en Allemagne (lieu à l’étranger) | 12’600.00 |
| Impôt préalable sur le matériel et les prestations de tiers | 7’890.55 |
| Impôt préalable sur les investissements et autres charges d’exploitation | 1’236.30 |
| Correction de l’impôt préalable pour la double affectation d’un appareil | 150.00 |
Le calcul :
- Chiffre 200 (chiffre d’affaires total) : 186’400.00 + 12’600.00 = CHF 199’000.00.
- Chiffre 289 (déduction pour prestation à l’étranger) : CHF 12’600.00.
- Chiffre 299 (chiffre d’affaires imposable total) : 199’000.00 − 12’600.00 = CHF 186’400.00.
- Chiffre 303 (impôt à 8,1 pour cent) : 186’400.00 × 0,081 = CHF 15’098.40. Il s’agit aussi du chiffre 399.
- Chiffre 479 (déductions de l’impôt préalable) : 7’890.55 + 1’236.30 − 150.00 = CHF 8’976.85.
- Chiffre 500 (à payer) : 15’098.40 − 8’976.85 = CHF 6’121.55.
Lichtwerk Elektro AG remet le décompte sur le portail AFC dans les 60 jours suivant le 30 septembre 2026 et verse les CHF 6’121.55 dans le même délai.
Étape par étape : de la comptabilité au décompte
- Clarifier le statut. La méthode, le mode et la période de décompte sont-ils corrects dans le système et depuis quand s’appliquent-ils ?
- Tenir la comptabilité à jour. Les factures et paiements de la période sont comptabilisés, chaque pièce porte le bon code TVA.
- Déterminer les chiffres d’affaires. Chiffre d’affaires total, déductions et chiffres d’affaires par taux (chiffres 200 à 399).
- Déterminer l’impôt préalable. Impôt préalable sur le matériel, les services, les investissements et autres charges, avec corrections et réductions (chiffres 400 à 479).
- Compléter les indications hors comptabilité. Le dégrèvement ultérieur, les corrections et réductions de l’impôt préalable, les subventions ou dons ne figurent souvent pas dans le journal et sont saisis manuellement.
- Rapprocher. Comparez l’impôt comptabilisé (impôt sur le chiffre d’affaires moins impôt préalable) au décompte. Si une différence subsiste, cherchez-en la cause avant le dépôt.
- Déposer sur le portail AFC. Importer le fichier ou saisir les valeurs, contrôler, déposer.
- Payer et archiver. Paiement dans le délai, conservation du décompte dans les archives des pièces et écritures. Les livres et pièces comptables doivent être conservés jusqu’à la prescription absolue de la créance fiscale selon l’art. 70 LTVA, al. 2 ; l’art. 958f du code des obligations (CO, OR) est réservé.
Une erreur découverte plus tard ?
Si la clôture annuelle révèle des erreurs dans vos décomptes, vous devez les corriger au plus tard dans le décompte de la période pendant laquelle tombe le 180e jour suivant la fin de l’exercice (art. 72 LTVA, al. 1). Les erreurs constatées pour des périodes antérieures doivent être corrigées tant que la créance n’est pas entrée en force ou prescrite (art. 72, al. 2). Depuis 2025, les corrections se font en ligne sur le portail. Le décompte rectificatif sert aux décomptes mensuels, trimestriels ou semestriels ; après la clôture, c’est la concordance annuelle. Consultez le guide Déduction de l’impôt préalable et décompte rectificatif TVA.
Checklist
- Numéro TVA, méthode, mode et période de décompte correctement enregistrés
- Toutes les factures et tous les paiements de la période comptabilisés
- Codes TVA vérifiés sur toutes les pièces, y compris impôt sur les acquisitions et prestations à l’étranger
- Chiffres d’affaires séparés par taux, taux selon la date de prestation
- Corrections de l’impôt préalable, dégrèvement ultérieur et subventions pris en compte
- Impôt comptabilisé rapproché du décompte
- Délai noté (60 jours dès la fin de la période)
- Accès à « Décompte TVA pro » configuré (en pratique : ne pas le faire dépendre d’une seule personne)
- Décompte déposé, paiement lancé, documents archivés
La solution KMU | base
Captures d’écran en allemand ; KMU | base existe aussi en français, italien et anglais.
Finance | base crée le décompte à partir des écritures. Accès dans la barre latérale : Comptabilité › TVA.
1. Définir le statut. Sous Statut TVA à partir d’une date, vous définissez pour chaque société, dès une date donnée, l’assujettissement, le numéro TVA (le chiffre de contrôle de l’IDE est vérifié), la méthode, le mode et la période de décompte. Historique visible.
2. Suivre les périodes. La vue des périodes avec délai présente toutes les périodes de l’année avec l’état « Ouvert », « Brouillon » ou « Clôturé » et le délai de 60 jours ; les délais dépassés sont rouges.
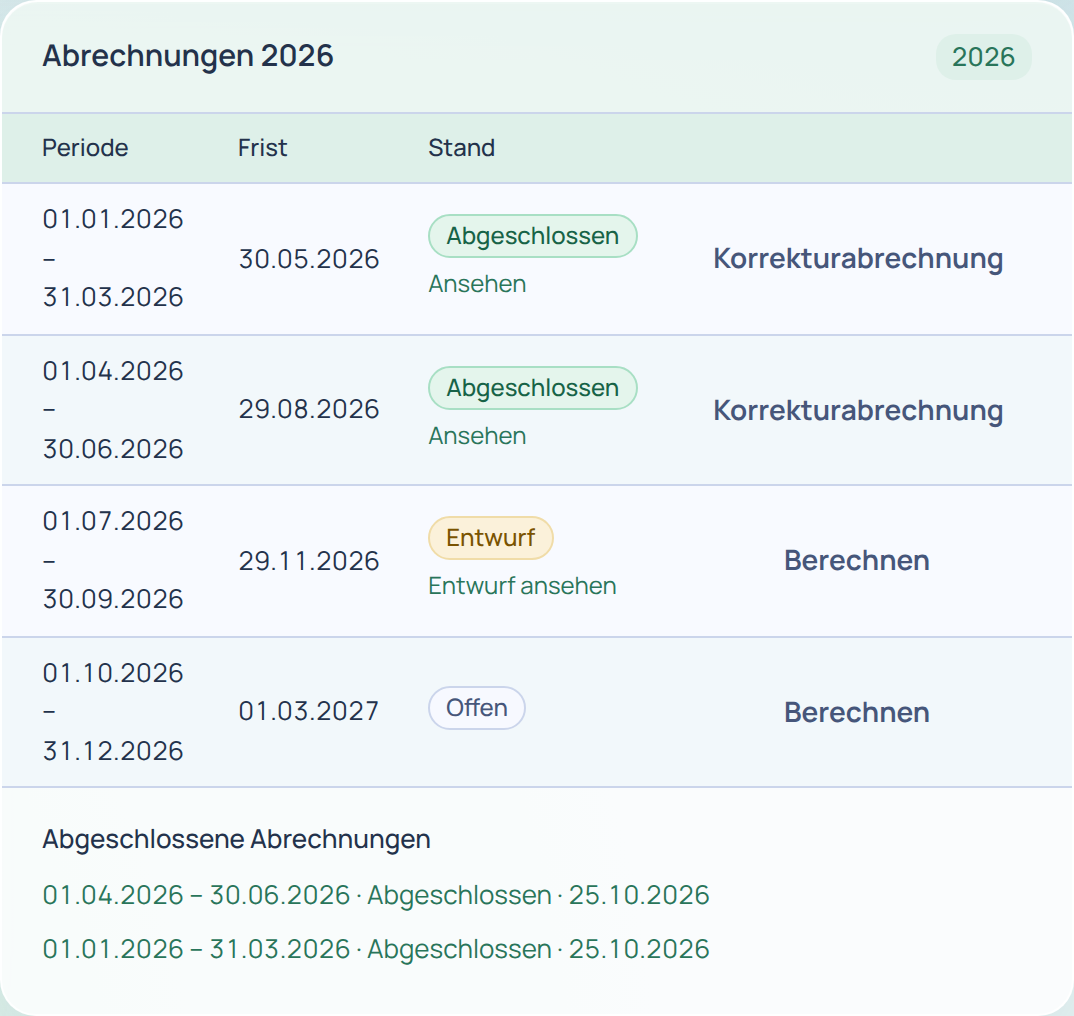
3. Calculer le décompte. Avec Calculer, Finance crée le brouillon à partir des écritures selon les chiffres du formulaire AFC, avec chiffre d’affaires et impôt par taux. Chaque écriture utilise le taux en vigueur à sa date. Le taux applicable dépend toutefois du moment de la prestation (voir ci-dessus) : vérifiez manuellement les prestations couvrant un changement de taux.
4. Compléter et rapprocher. Sous Indications hors comptabilité, saisissez directement dans le décompte les valeurs telles que dégrèvement ultérieur, corrections et réductions de l’impôt préalable, subventions et dons. Avant la clôture, vous voyez l’impôt comptabilisé et l’écart avec le décompte.
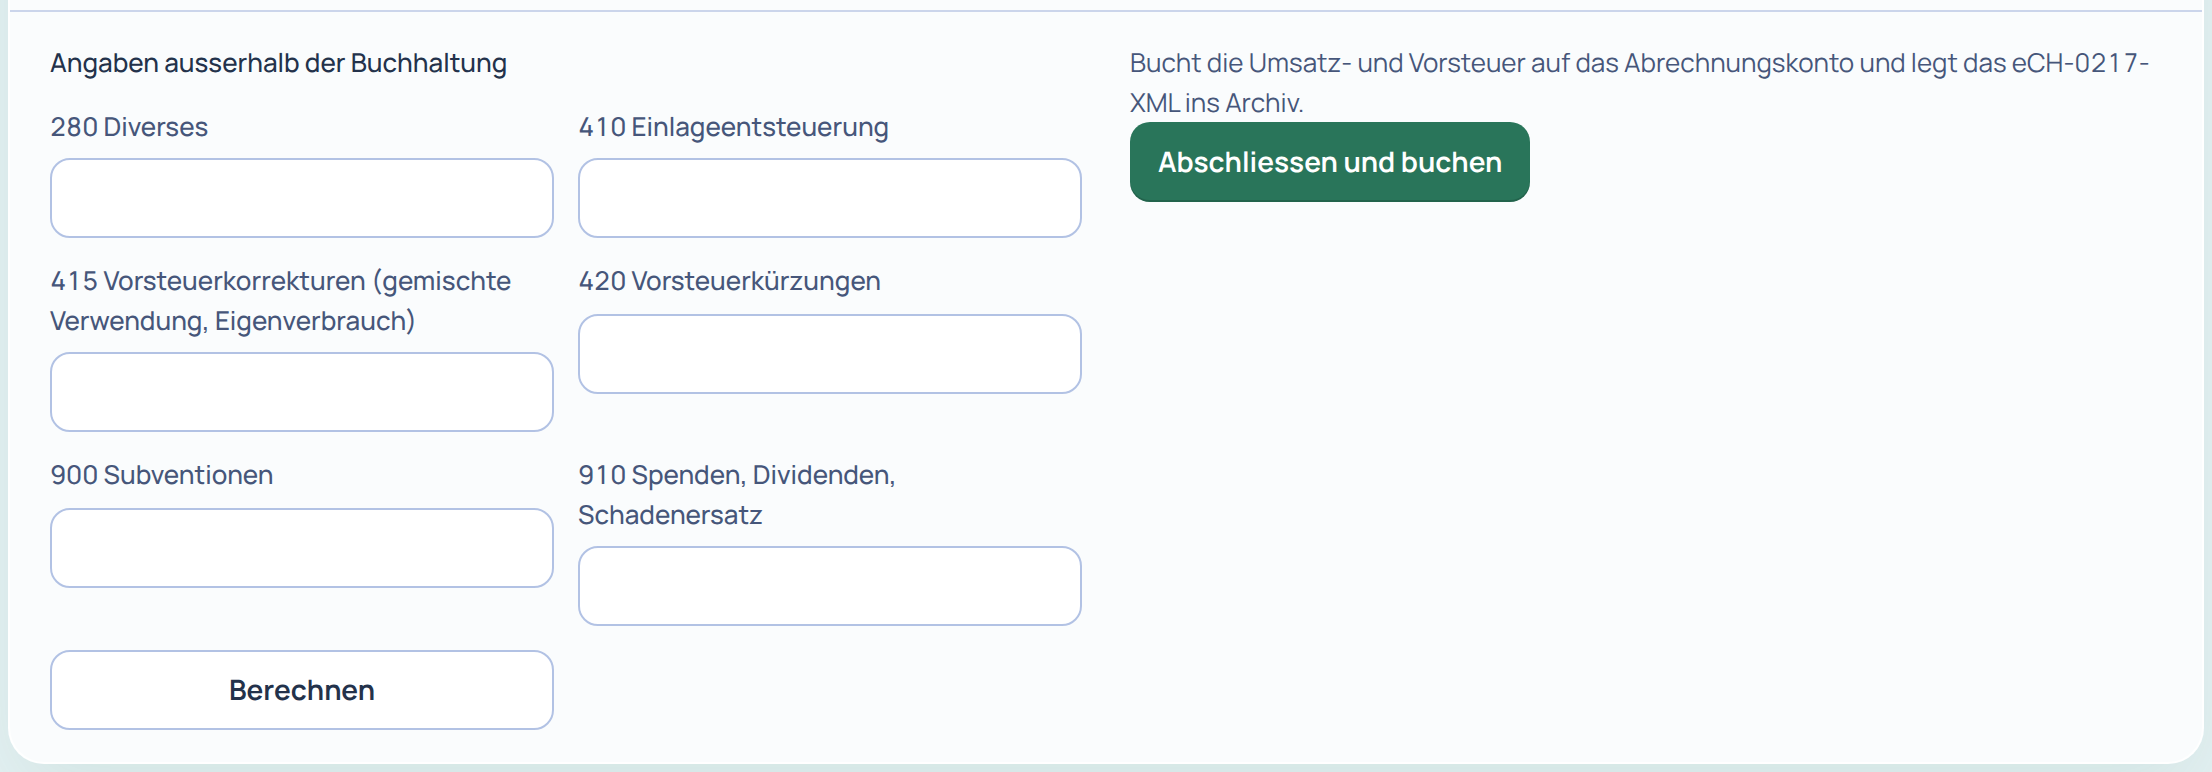
5. Clôturer. Avec Clôturer et comptabiliser, Finance comptabilise l’écriture de compensation sur le compte de décompte et archive le fichier XML de manière immuable dans les pièces. La clôture n’est possible que si le brouillon correspond à l’état actuel des écritures. Le niveau de droits « Clôturer » détermine qui peut clôturer.
6. Déposer sur le portail AFC. Avec eCH-0217 (XML), vous téléchargez le décompte en fichier eCH-0217 ; le téléchargement est journalisé. Finance | base ne le dépose pas pour vous : vous le remettez vous-même sur le portail AFC. Le fichier téléchargé correspond actuellement à eCH-0217 version 1.0, alors que le portail exige la version 2.0.0. L’import n’est donc pas garanti. Jusqu’à l’adaptation, reportez manuellement les valeurs du brouillon dans « Décompte TVA pro ».
Pour essayer vous-même, consultez la démo ou ouvrez un compte de test. Les instructions de Finance | base expliquent les étapes suivantes. Pour toute question, utilisez la page Contact.
Sources
- Loi fédérale régissant la taxe sur la valeur ajoutée (LTVA, MWSTG, RS 641.20), art. 10, al. 2, let. a, art. 11, art. 25, al. 4, art. 35, 36, al. 2, 39, 40, 70, al. 2, 71, al. 1, 72, 86, 86a, 87, al. 1 et 1bis et 88, al. 1, état au 1er janvier 2025 : fedlex.admin.ch, consulté le 26.10.2026.
- Ordonnance régissant la taxe sur la valeur ajoutée (OTVA, MWSTV, RS 641.201), art. 76a, 76b, 123, al. 2, let. g, état au 1er janvier 2025 : fedlex.admin.ch, consulté le 26.10.2026.
- AFC : Décompter la TVA en ligne (en allemand) (obligation dès le 1.1.2025, « Décompte TVA pro » dès le 11.5.2026, import XML eCH-0217 version 2.0.0), Prolongation du délai (en allemand), Décompte annuel (en allemand), Concordance annuelle (en allemand), consultés le 26.10.2026.
- AFC : Taux de TVA suisses (en allemand) (taux normal 8,1 %, taux réduit 2,6 %, hébergement 3,8 %), consulté le 26.10.2026.
- AFC : Info TVA 15 Décompte et paiement de l’impôt, ch. 1.3 et 1.4 (Deuxième partie : Calcul de l’impôt) (en allemand), état dès le 31.10.2025, consulté le 26.10.2026.
Ce guide ne remplace pas un conseil juridique ou fiscal. État des informations : 26 octobre 2026.