La plupart des entreprises décomptent la TVA selon la méthode effective : elles déduisent de l’impôt dû l’impôt préalable qu’elles ont elles-mêmes payé. Les petites entreprises ont une autre possibilité : le taux de la dette fiscale nette. L’impôt préalable n’est alors pas déterminé individuellement ; l’impôt est calculé forfaitairement en pourcentage du chiffre d’affaires. Le taux de la dette fiscale nette peut réduire sensiblement le travail, mais n’est pas plus avantageux pour toutes les entreprises. Ce guide explique les deux méthodes, les conditions, les taux et le changement, et montre par un exemple chiffré les éléments déterminants du choix.
Aperçu des deux méthodes
La loi prévoit la méthode effective comme règle (art. 36 de la loi fédérale régissant la taxe sur la valeur ajoutée, LTVA, MWSTG, al. 1). La créance fiscale correspond à la différence entre l’impôt dû et le crédit d’impôt préalable de la période (art. 36, al. 2). Vous avez donc besoin de toutes les factures reçues mentionnant l’impôt et devez attribuer correctement chaque impôt préalable ; consultez le guide Déduction de l’impôt préalable et décompte rectificatif TVA.
La méthode des taux de la dette fiscale nette (art. 37 LTVA) renonce à cette détermination individuelle. L’AFC fixe des taux par branche qui tiennent déjà compte de la part d’impôt préalable habituelle de la branche (art. 37, al. 3). La loi prévoit aussi la méthode des taux forfaitaires (art. 37, al. 5) ; elle est ouverte aux collectivités publiques et institutions apparentées ainsi qu’aux associations et fondations, et n’est pas traitée ici.
Le fonctionnement du taux de la dette fiscale nette
La créance fiscale résulte de la multiplication du total des contre-prestations imposables réalisées pendant la période de décompte, impôt compris, par le taux de la dette fiscale nette autorisé par l’AFC (art. 37 LTVA, al. 2). Aucun autre calcul n’est nécessaire ; l’impôt préalable n’est pas déterminé.
Rien ne change pour vos clients : vos factures mentionnent toujours l’impôt au taux légal, et non le taux de la dette fiscale nette. Cette méthode prévoit un décompte semestriel (art. 35 LTVA, al. 1). Le décompte de l’impôt à la facturation ou au paiement dépend du mode de décompte, choisi indépendamment de la méthode : Contre-prestations convenues ou reçues. Deux particularités de l’ordonnance de l’AFC : les taux des branches de production s’appliquent uniquement si le matériel est compris dans le prix, et les taux des branches du commerce uniquement aux biens neufs (art. 1, al. 2 et 3 de l’ordonnance).
Qui peut l’appliquer ?
Selon l’art. 37 LTVA, al. 1, peut appliquer la méthode des taux de la dette fiscale nette toute personne dont le chiffre d’affaires annuel provenant de prestations imposables ne dépasse pas CHF 5’024’000 et dont l’impôt, calculé au taux applicable, ne dépasse pas CHF 108’000 pour la même période. Les deux limites doivent être respectées (état de la loi au 1er janvier 2025 ; l’AFC indique les mêmes valeurs sur sa page). L’AFC calcule le chiffre d’affaires impôt compris.
La première année d’assujettissement et l’année précédant un passage de la méthode effective à cette méthode, l’AFC applique des limites de chiffre d’affaires plus strictes selon le taux :
| Taux applicable | Chiffre d’affaires annuel maximal |
|---|---|
| 0,1 %, 0,6 %, 1,3 % ou 2,1 % | CHF 5,024 millions |
| 3,0 % | CHF 3,60 millions |
| 3,7 % | CHF 2,92 millions |
| 4,5 % | CHF 2,40 millions |
| 5,3 % | CHF 2,04 millions |
| 6,2 % | CHF 1,74 million |
| 6,8 % | CHF 1,59 million |
Dès 3,0 pour cent, CHF 108’000 divisés par le taux donnent le chiffre d’affaires correspondant à la limite d’impôt. Les millions du tableau sont arrondis : CHF 2’920’000 × 3,7 % = CHF 108’040. Vérifiez les deux limites légales sur les montants exacts.
Cette méthode est notamment exclue pour les entreprises qui appliquent l’imposition de groupe selon l’art. 13 LTVA, le report du paiement de l’impôt à l’importation, ont leur siège à l’étranger ou réalisent plus de 50 pour cent de leur chiffre d’affaires avec d’autres sociétés sous direction unique décomptant selon la méthode effective (art. 77 de l’ordonnance régissant la taxe sur la valeur ajoutée, OTVA, MWSTV, al. 2 ; cette disposition prévoit d’autres cas).
Les taux applicables
Les taux figurent à l’annexe de l’« Ordonnance de l’AFC sur la valeur des taux de la dette fiscale nette par branche et activité » (RS 641.202.62). L’AFC les a partiellement redéfinis au 1er janvier 2025. Quelques exemples de la liste (état au 1er janvier 2025) :
| Branche / activité | Taux |
|---|---|
| Bureau d’architecture, y compris direction des travaux | 6,2 % |
| Bureau fiduciaire | 6,2 % |
| Informatique : prestations de services non mentionnées ailleurs | 6,2 % |
| Peinture / tapisserie | 5,3 % |
| Entreprise d’installations électriques | 4,5 % |
| Menuiserie | 3,7 % |
Le taux déterminant est toujours celui que l’AFC vous autorise à appliquer. Les taux peuvent changer ; consultez la liste actuelle sur le site de l’AFC.
Plusieurs activités. Si vous exercez plusieurs activités, le taux prévu est autorisé pour chaque activité représentant plus de 10 pour cent du chiffre d’affaires (art. 86 OTVA, al. 1). Depuis 2025, plus de deux taux sont possibles ; l’ancienne règle des 50 pour cent pour les activités accessoires est supprimée. Vous comptabilisez les produits séparément pour chaque taux (art. 84 OTVA, al. 3).
Demande, durée minimale et changement
- Demande : la méthode des taux de la dette fiscale nette doit être demandée à l’AFC (art. 37 LTVA, al. 4). Le changement se demande dans les modalités de décompte du portail AFC.
- Nouvelle inscription : les personnes nouvellement inscrites l’annoncent à l’AFC dans les 60 jours suivant la notification du numéro TVA (art. 78 OTVA, al. 1).
- Durée minimale : la méthode doit être maintenue pendant au moins une période fiscale (art. 37, al. 4). Si vous avez choisi la méthode effective, vous ne pouvez passer à celle des taux de la dette fiscale nette qu’après trois ans au plus tôt ; les changements prennent effet au début d’une période fiscale.
- Délai de changement : l’annonce à l’AFC doit intervenir au plus tard 60 jours après le début de la période fiscale à partir de laquelle le changement doit s’appliquer. Une annonce tardive entraîne un refus (art. 79 OTVA, al. 1 ; AFC). Cela vaut aussi pour le retour à la méthode effective (art. 81 OTVA, al. 1).
- De la méthode effective aux taux de la dette fiscale nette : l’AFC autorise le changement si aucune limite n’a été dépassée pendant la période précédente. L’impôt préalable déduit auparavant doit être remboursé sur la valeur résiduelle des biens et services au moment du changement, et déclaré dans le dernier décompte avant celui-ci (art. 79 OTVA, al. 2 et 3 ; selon l’AFC, au chiffre 415).
- Des taux de la dette fiscale nette à la méthode effective : l’impôt grevant la valeur résiduelle au moment du changement peut être déduit comme impôt préalable dans le premier décompte suivant (art. 81 OTVA, al. 4 ; selon l’AFC, au chiffre 410). Si une ou les deux limites sont dépassées pendant trois périodes fiscales consécutives, le passage à la méthode effective est obligatoire au début de la période fiscale suivante (art. 81 OTVA, al. 3).
Exemple pratique : Holzbau Sonnmatt GmbH
Holzbau Sonnmatt GmbH est une menuiserie fictive à Musterhausen dont le chiffre d’affaires annuel imposable est de CHF 1’000’000.00 hors TVA, entièrement au taux normal de 8,1 pour cent. Impôt compris, cela représente CHF 1’081’000.00. L’impôt dû est de CHF 81’000.00. Son taux de la dette fiscale nette possible est de 3,7 pour cent (menuiserie).
Les limites sont respectées : le chiffre d’affaires est inférieur à CHF 5’024’000, l’impôt de CHF 39’997 est inférieur à CHF 108’000 et le chiffre d’affaires reste aussi sous le plafond de CHF 2,92 millions applicable l’année précédant un changement pour le taux de 3,7 pour cent.
Taux de la dette fiscale nette : 1’081’000.00 × 0,037 = CHF 39’997.00.
Méthode effective, scénario A (année ordinaire) : des achats de matériel de CHF 400’000.00 net donnent CHF 32’400.00 d’impôt préalable ; les autres charges d’exploitation de CHF 80’000.00 net donnent CHF 6’480.00. L’impôt préalable totalise CHF 38’880.00 et le montant à payer est de 81’000.00 − 38’880.00 = CHF 42’120.00. Le taux de la dette fiscale nette est plus avantageux de CHF 2’123.00.
Scénario B (année avec une machine à CHF 150’000.00 net) : l’impôt préalable supplémentaire de CHF 12’150.00 porte le total à CHF 51’030.00 ; le montant à payer est de 81’000.00 − 51’030.00 = CHF 29’970.00. La méthode effective est alors plus avantageuse de CHF 10’027.00.
La comparaison bascule dès que l’impôt préalable dépasse CHF 41’003.00 (81’000.00 − 39’997.00). Comparez la dette effective (impôt sur le chiffre d’affaires moins impôt préalable déductible) au chiffre d’affaires brut multiplié par le taux de la dette fiscale nette autorisé. La charge fiscale la plus basse détermine le résultat du calcul.
Aide à la décision et checklist
Les points suivants relèvent de l’expérience pratique et non de prescriptions légales :
- Peu d’impôt préalable, beaucoup de travail propre et peu d’investissements favorisent plutôt le taux de la dette fiscale nette ; il réduit aussi le travail administratif.
- Des investissements élevés, des achats importants auprès des fournisseurs ou un impôt préalable très variable favorisent plutôt la méthode effective.
- Pour revenir à l’autre méthode, il faut respecter la durée minimale et le délai d’annonce.
Avant la demande, vérifiez :
- Chiffre d’affaires impôt compris et impôt calculé au taux dans les limites (aussi pour les dernières années)
- Aucun motif d’exclusion selon l’art. 77 OTVA, al. 2
- Toutes les activités représentant plus de 10 pour cent du chiffre d’affaires attribuées aux bons taux
- Dette effective des trois dernières années comparée au chiffre d’affaires brut × taux de la dette fiscale nette autorisé
- Remboursement de l’impôt préalable sur la valeur résiduelle prévu lors du changement
- Annonce à l’AFC dans les 60 jours suivant le début de la période fiscale
- Possibilité de comptabiliser les produits séparément par taux
La solution KMU | base
Les captures d’écran montrent l’interface en allemand ; KMU | base est aussi disponible en français, italien et anglais.
Dans Finance | base, vous définissez la méthode sous Comptabilité › TVA, dans la section Statut TVA à partir d’une date. Pour chaque société, vous déterminez à partir d’une date si elle est assujettie et saisissez le numéro TVA, la méthode, le mode et la période de décompte. L’historique reste visible ; les anciennes entrées s’appliquent aux périodes antérieures.
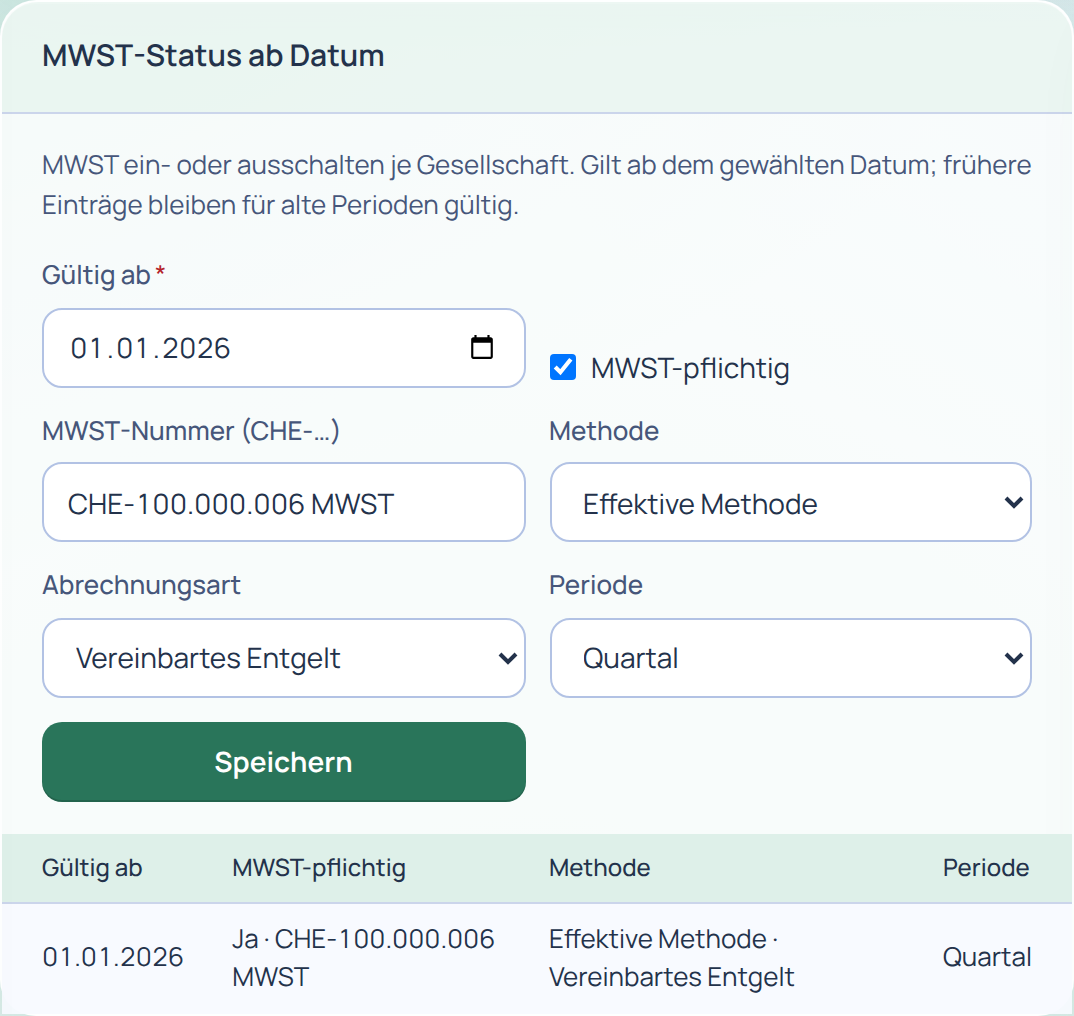
Méthode effective ou taux de la dette fiscale nette. Dans le champ Méthode, choisissez « Méthode effective » ou « Taux de la dette fiscale nette ». Pour cette dernière, saisissez jusqu’à deux taux (Taux de la dette fiscale nette 1 et Taux de la dette fiscale nette 2, le second facultatif) ; ces champs apparaissent uniquement pour cette méthode. À l’enregistrement, Finance passe automatiquement la période au semestre. Saisissez le taux autorisé par l’AFC. La demande et l’autorisation passent toujours par le portail AFC. Finance | base calcule avec deux taux au maximum, alors que l’AFC en autorise davantage depuis 2025.
Taux avec validité. Chaque écriture utilise le taux légal en vigueur à sa date (jusqu’en 2023 et dès 2024). Le taux applicable dépend toutefois du moment de la prestation : vérifiez manuellement les prestations couvrant un changement de taux. Pour le deuxième taux de la dette fiscale nette dès 2024, Finance génère le chiffre 332. Avant le dépôt, attribuez manuellement les valeurs aux bons chiffres selon le formulaire officiel actuel de l’AFC. Vous pouvez compléter les corrections liées au changement de méthode (chiffres 415 et 410) directement dans le décompte sous Indications hors comptabilité ; vous déterminez le montant vous-même ou avec votre fiduciaire.
Pour essayer vous-même, consultez la démo ou ouvrez un compte de test. Le guide Décompte TVA Suisse présente le déroulement du décompte ; les instructions de Finance | base expliquent les étapes suivantes. Pour toute question, utilisez la page Contact.
Sources
- Loi fédérale régissant la taxe sur la valeur ajoutée (LTVA, MWSTG, RS 641.20), art. 35, al. 1, art. 36 et art. 37, état au 1er janvier 2025 : fedlex.admin.ch, consulté le 26.10.2026.
- Ordonnance régissant la taxe sur la valeur ajoutée (OTVA, MWSTV, RS 641.201), art. 77, 78, 79, 81, 84 et 86, état au 1er janvier 2025 : fedlex.admin.ch, consulté le 26.10.2026.
- Ordonnance de l’AFC sur la valeur des taux de la dette fiscale nette par branche et activité (RS 641.202.62), art. 1 et annexe, état au 1er janvier 2025 : fedlex.admin.ch, consulté le 26.10.2026.
- AFC : Taux de la dette fiscale nette et taux forfaitaires de TVA (en allemand) (conditions, limites de chiffre d’affaires la première année, changement, chiffres 410 et 415) et Taux de la dette fiscale nette dès le 1er janvier 2025 (en allemand) (règle des 10 pour cent, modifications 2025), consultés le 26.10.2026.
- AFC : Info TVA 12 Taux de la dette fiscale nette (en allemand), ch. 2.2.2 (délai du passage à la méthode des taux de la dette fiscale nette) et ch. 3.2.2 (délai du retour), état dès le 1.1.2025, consulté le 26.10.2026.
- AFC : Taux de TVA suisses (en allemand) (taux normal 8,1 %), consulté le 26.10.2026.
Ce guide ne remplace pas un conseil juridique ou fiscal. État des informations : 26 octobre 2026.