La maggior parte delle imprese allestisce il rendiconto IVA con il metodo effettivo: dall’imposta dovuta deduce l’imposta precedente pagata. Per le imprese più piccole esiste un’alternativa, l’aliquota saldo. In questo caso l’imposta precedente non viene determinata singolarmente, ma l’imposta viene calcolata forfettariamente come percentuale della cifra d’affari. L’aliquota saldo IVA può ridurre sensibilmente il lavoro, ma non è più conveniente per ogni impresa. Questa guida spiega entrambi i metodi, i requisiti, le aliquote e il cambiamento e mostra, con un esempio di calcolo, cosa conta nella decisione.
Panoramica dei due metodi
La legge prevede il metodo di rendiconto effettivo come regola generale (art. 36 della legge federale concernente l’imposta sul valore aggiunto, LIVA; MWSTG, cpv. 1). Il credito fiscale è la differenza tra l’imposta dovuta e l’avere d’imposta precedente del periodo (art. 36 cpv. 2). Occorrono quindi tutte le fatture in entrata con l’imposta esposta e ogni imposta precedente deve essere attribuita correttamente; maggiori informazioni nella guida Deduzione dell’imposta precedente e rendiconto di correzione IVA.
Il metodo delle aliquote saldo (art. 37 LIVA) rinuncia a questa determinazione individuale. L’AFC fissa aliquote settoriali che considerano già la quota d’imposta precedente tipica del settore (art. 37 cpv. 3). La legge prevede inoltre il metodo delle aliquote forfettarie (art. 37 cpv. 5), accessibile a collettività pubbliche e istituzioni analoghe, nonché ad associazioni e fondazioni; non viene trattato qui.
Come funziona l’aliquota saldo
Il credito fiscale risulta dalla moltiplicazione del totale delle controprestazioni imponibili realizzate nel periodo di rendiconto, imposta inclusa, per l’aliquota saldo autorizzata dall’AFC (art. 37 LIVA, cpv. 2). Non occorrono ulteriori calcoli e l’imposta precedente non viene determinata.
Per i Suoi clienti non cambia nulla: sulle fatture continua a esporre l’imposta all’aliquota legale, non all’aliquota saldo. Con questo metodo il rendiconto è semestrale (art. 35 LIVA, cpv. 1). Che l’imposta venga dichiarata con la fattura oppure solo con il pagamento dipende dal sistema di rendiconto, che sceglie indipendentemente dal metodo: Controprestazioni convenute o ricevute. Due particolarità dell’ordinanza dell’AFC: le aliquote dei settori produttivi valgono solo se il materiale è incluso nel prezzo, quelle dei settori commerciali solo per beni nuovi (art. 1 cpv. 2 e 3 dell’ordinanza).
Chi può applicarla
Secondo l’art. 37 LIVA, cpv. 1, può allestire il rendiconto con il metodo delle aliquote saldo chi realizza annualmente non più di CHF 5’024’000 di cifra d’affari da prestazioni imponibili e, nello stesso periodo, deve pagare non più di CHF 108’000 di imposte calcolate con l’aliquota saldo determinante. Entrambi i limiti devono essere rispettati (stato della legge al 1° gennaio 2025; l’AFC indica gli stessi valori sul proprio sito). L’AFC calcola la cifra d’affari imposta inclusa.
Nel primo anno di assoggettamento e nell’anno precedente un cambiamento dal metodo effettivo, secondo l’AFC si applicano limiti di cifra d’affari più restrittivi a seconda dell’aliquota:
| Aliquota da applicare | Cifra d’affari massima annua |
|---|---|
| 0,1 %, 0,6 %, 1,3 % o 2,1 % | CHF 5,024 mio. |
| 3,0 % | CHF 3,60 mio. |
| 3,7 % | CHF 2,92 mio. |
| 4,5 % | CHF 2,40 mio. |
| 5,3 % | CHF 2,04 mio. |
| 6,2 % | CHF 1,74 mio. |
| 6,8 % | CHF 1,59 mio. |
Dal 3,0 per cento, CHF 108’000 divisi per l’aliquota danno la cifra d’affari corrispondente al limite d’imposta. Gli importi in milioni della tabella sono arrotondati: CHF 2’920’000 × 3,7 % = CHF 108’040. Verifichi entrambi i limiti legali con importi esatti.
Non possono scegliere il metodo, tra l’altro, le imprese che applicano l’imposizione di gruppo secondo l’art. 13 LIVA, utilizzano la procedura di riporto del pagamento dell’imposta all’importazione, hanno sede all’estero oppure realizzano oltre il 50 per cento della cifra d’affari con altre società sottoposte a direzione unica che applicano il metodo effettivo (art. 77 dell’ordinanza sull’IVA, OIVA; MWSTV, cpv. 2; vi figurano altri casi).
Quali aliquote si applicano
Le aliquote figurano nell’allegato dell’«Ordinanza dell’AFC sul valore delle aliquote saldo per settore e attività» (RS 641.202.62). L’AFC le ha in parte ridefinite al 1° gennaio 2025. Alcuni esempi dell’elenco (stato 1° gennaio 2025):
| Settore / attività | Aliquota |
|---|---|
| Studio d’architettura, inclusa direzione dei lavori | 6,2 % |
| Studio fiduciario | 6,2 % |
| Informatica: prestazioni di servizi, se non menzionate altrove | 6,2 % |
| Pittura / posa di tappezzeria | 5,3 % |
| Impresa di impianti elettrici | 4,5 % |
| Falegnameria | 3,7 % |
È sempre determinante l’aliquota autorizzataLe dall’AFC. Le aliquote possono cambiare; verifichi l’elenco attuale sul sito dell’AFC.
Più attività. Se svolge più attività, viene autorizzata l’aliquota prevista per ogni attività con una quota di cifra d’affari superiore al 10 per cento (art. 86 OIVA, cpv. 1). Dal 2025 sono possibili più di due aliquote; la precedente regola del 50 per cento per le attività accessorie è abolita. Registri i ricavi separatamente per ciascuna aliquota (art. 84 OIVA, cpv. 3).
Richiesta, durata minima e cambiamento
- Richiesta: il metodo delle aliquote saldo deve essere richiesto all’AFC (art. 37 LIVA, cpv. 4). Il cambiamento si richiede nel portale AFC, nelle modalità di rendiconto.
- Nuova iscrizione: chi è appena iscritto lo comunica all’AFC entro 60 giorni dalla notificazione del numero IVA (art. 78 OIVA, cpv. 1).
- Durata minima: il metodo deve essere mantenuto per almeno un periodo fiscale (art. 37 cpv. 4). Chi ha scelto il metodo effettivo può passare al metodo delle aliquote saldo al più presto dopo tre anni; i cambiamenti valgono sempre dall’inizio di un periodo fiscale.
- Termine per il cambiamento: la comunicazione all’AFC deve avvenire entro 60 giorni dall’inizio del periodo fiscale dal quale il cambiamento deve valere. In caso di comunicazione tardiva non viene autorizzato (art. 79 OIVA, cpv. 1; AFC). Ciò vale anche per il ritorno al metodo precedente (art. 81 OIVA, cpv. 1).
- Da effettivo ad aliquote saldo: l’AFC autorizza il cambiamento se nel periodo precedente non è stato superato nessuno dei limiti. L’imposta precedente già dedotta deve essere restituita sul valore attuale dei beni e delle prestazioni di servizi al momento del cambiamento e dichiarata nell’ultimo rendiconto prima del cambiamento (art. 79 OIVA, cpv. 2 e 3; secondo l’AFC alla cifra 415).
- Da aliquote saldo a effettivo: l’imposta gravante sul valore attuale al momento del cambiamento può essere dedotta come imposta precedente nel primo rendiconto successivo (art. 81 OIVA, cpv. 4; secondo l’AFC alla cifra 410). Chi supera uno o entrambi i limiti per tre periodi fiscali consecutivi deve passare al metodo effettivo all’inizio del periodo fiscale successivo (art. 81 OIVA, cpv. 3).
Esempio pratico: Holzbau Sonnmatt GmbH
Holzbau Sonnmatt GmbH è una falegnameria fittizia di Musterhausen con una cifra d’affari imponibile annua di CHF 1’000’000.00 IVA esclusa, interamente all’aliquota normale dell’8,1 per cento. Imposta inclusa sono CHF 1’081’000.00. L’imposta dovuta è di CHF 81’000.00. La possibile aliquota saldo è del 3,7 per cento (falegnameria).
I limiti sono rispettati: la cifra d’affari è inferiore a CHF 5’024’000, l’imposta di CHF 39’997 è inferiore a CHF 108’000 e la cifra d’affari resta anche sotto il massimo di CHF 2,92 mio. applicabile nell’anno precedente un cambiamento per l’aliquota del 3,7 per cento.
Aliquota saldo: 1’081’000.00 × 0,037 = CHF 39’997.00.
Metodo effettivo, scenario A (anno ordinario): acquisti di materiale netti di CHF 400’000.00 danno un’imposta precedente di CHF 32’400.00; altri costi d’esercizio netti di CHF 80’000.00 danno CHF 6’480.00. L’imposta precedente totale è di CHF 38’880.00, l’importo da versare è 81’000.00 − 38’880.00 = CHF 42’120.00. L’aliquota saldo è più conveniente di CHF 2’123.00.
Scenario B (anno con un macchinario da CHF 150’000.00 netti): l’imposta precedente aggiuntiva di CHF 12’150.00 porta l’imposta precedente a CHF 51’030.00; l’importo da versare è 81’000.00 − 51’030.00 = CHF 29’970.00. Ora il metodo effettivo è più conveniente di CHF 10’027.00.
Il confronto si ribalta appena l’imposta precedente supera CHF 41’003.00 (81’000.00 − 39’997.00). Confronti il debito effettivo (imposta sulla cifra d’affari meno imposta precedente deducibile) con la cifra d’affari lorda moltiplicata per l’aliquota saldo autorizzata. L’onere fiscale inferiore determina il risultato del confronto numerico.
Criteri di scelta e checklist
I punti seguenti derivano dall’esperienza pratica, non sono prescrizioni legali:
- Poca imposta precedente, molto lavoro proprio e pochi investimenti favoriscono l’aliquota saldo; inoltre riduce il lavoro amministrativo.
- Investimenti elevati, acquisti consistenti dai fornitori o imposta precedente molto variabile favoriscono il metodo effettivo.
- Chi vuole tornare al metodo precedente deve rispettare durata minima e termine di comunicazione.
Prima della richiesta verifichi:
- Cifra d’affari imposta inclusa e importo dell’imposta secondo l’aliquota entro i limiti (anche per gli anni precedenti)
- Nessun motivo di esclusione secondo l’art. 77 OIVA, cpv. 2
- Tutte le attività con quota di cifra d’affari superiore al 10 per cento attribuite alle aliquote appropriate
- Debito effettivo degli ultimi tre anni confrontato con cifra d’affari lorda × aliquota saldo autorizzata
- Restituzione dell’imposta precedente sul valore attuale prevista in caso di cambiamento
- Comunicazione all’AFC entro 60 giorni dall’inizio del periodo fiscale
- Possibilità di registrare separatamente i ricavi per aliquota
La soluzione KMU | base
Le schermate mostrano l’interfaccia in tedesco; KMU | base è disponibile anche in francese, italiano e inglese.
In Finance | base definisce il metodo in Contabilità › IVA, nella sezione Stato IVA a partire da una data. Può stabilire per ogni società e da una certa data se è assoggettata all’IVA e registrare numero IVA, metodo, sistema di rendiconto e periodo. La cronologia resta visibile; le voci precedenti valgono per i periodi precedenti.
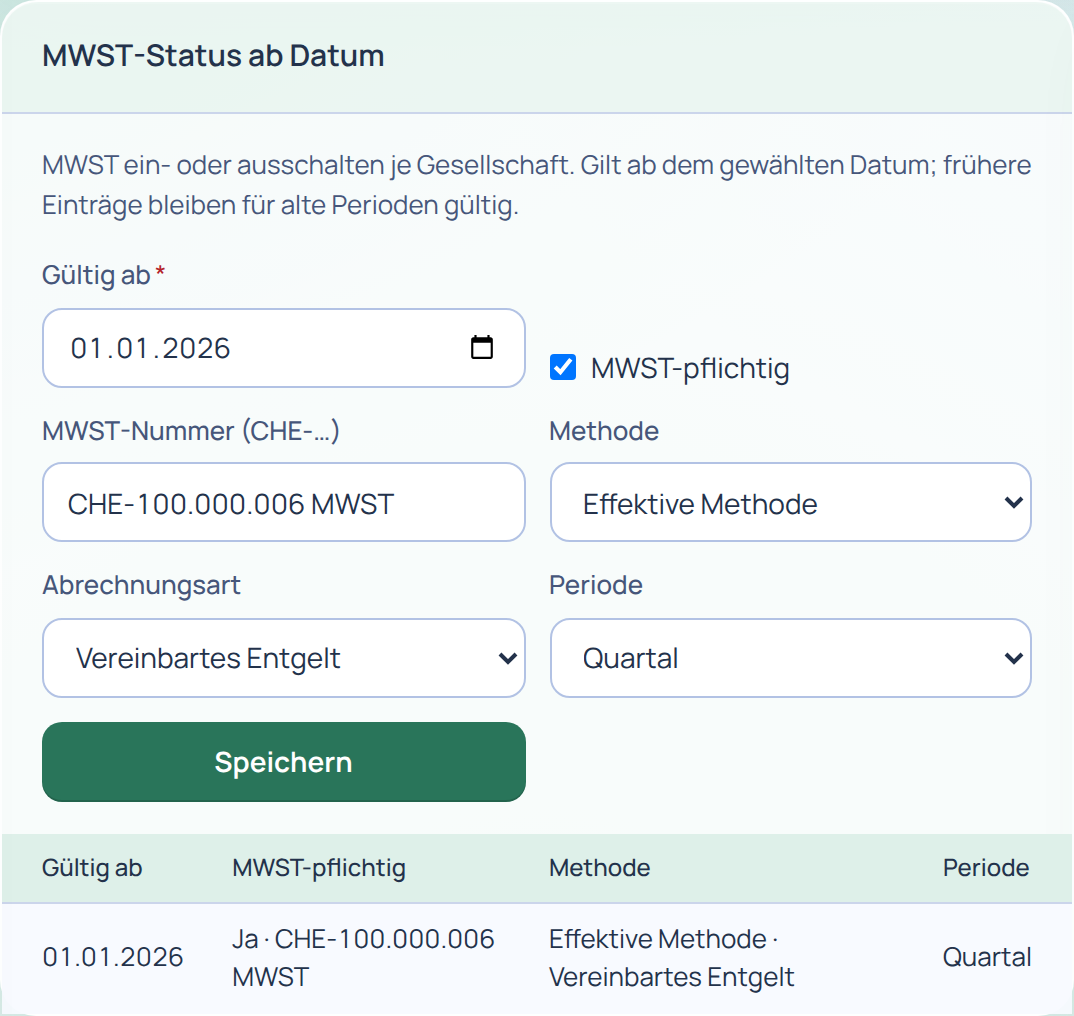
Effettivo o aliquota saldo. Nel campo Metodo sceglie «Metodo effettivo» o «Aliquota saldo». Con l’aliquota saldo inserisce fino a due aliquote (Aliquota saldo 1 e Aliquota saldo 2, la seconda facoltativa); questi campi appaiono solo per tale metodo. Al salvataggio Finance imposta automaticamente il periodo su semestrale. Inserisca l’aliquota autorizzata dall’AFC. Richiesta e autorizzazione continuano a passare dal portale AFC. Finance | base calcola con un massimo di due aliquote, mentre dal 2025 l’AFC ne ammette anche di più.
Aliquote con validità. Ogni registrazione viene calcolata con l’aliquota legale valida alla sua data (fino al 2023 e dal 2024). Per l’aliquota fa però stato il momento della prestazione: verifichi manualmente le prestazioni fornite a cavallo di un cambiamento d’aliquota. Per la seconda aliquota saldo dal 2024, Finance genera la cifra 332. Prima della presentazione, attribuisca manualmente i valori alle cifre corrette secondo il modulo ufficiale AFC attuale. Può completare direttamente nel rendiconto le correzioni dovute al cambiamento di metodo (cifre 415 e 410) come Indicazioni al di fuori della contabilità; determina l’importo personalmente o con la Sua fiduciaria.
Se desidera provare personalmente, visiti la demo o apra un conto di prova. La guida Rendiconto IVA in Svizzera illustra la procedura del rendiconto; le istruzioni per Finance | base spiegano gli altri passi. Per domande può usare la pagina Contatti.
Fonti
- Legge federale concernente l’imposta sul valore aggiunto (LIVA; MWSTG, RS 641.20), art. 35 cpv. 1, art. 36 e art. 37, stato 1° gennaio 2025: fedlex.admin.ch, consultato il 26.10.2026.
- Ordinanza sull’IVA (OIVA; MWSTV, RS 641.201), art. 77, 78, 79, 81, 84 e 86, stato 1° gennaio 2025: fedlex.admin.ch, consultato il 26.10.2026.
- Ordinanza dell’AFC sul valore delle aliquote saldo per settore e attività (RS 641.202.62), art. 1 e allegato, stato 1° gennaio 2025: fedlex.admin.ch, consultato il 26.10.2026.
- AFC: Aliquote saldo e aliquote forfettarie per l’IVA (in tedesco) (requisiti, limiti di cifra d’affari nel primo anno, cambiamento, cifre 410 e 415) e Aliquote saldo dal 1° gennaio 2025 (in tedesco) (regola del 10 per cento, modifiche 2025), consultati il 26.10.2026.
- AFC: Info IVA 12 Aliquote saldo (in tedesco), n. 2.2.2 (termine per il passaggio al metodo delle aliquote saldo) e n. 3.2.2 (termine per il ritorno), stato dal 1.1.2025, consultato il 26.10.2026.
- AFC: Aliquote IVA svizzere (in tedesco) (aliquota normale 8,1 %), consultato il 26.10.2026.
Questa guida non sostituisce una consulenza legale o fiscale. Stato delle informazioni: 26 ottobre 2026.