Chi è assoggettato all’IVA deve sapere non solo quanta imposta deve, ma anche in quale periodo. È proprio questo che determina il sistema di rendiconto. L’IVA ne prevede due: il rendiconto secondo le controprestazioni convenute e quello secondo le controprestazioni ricevute. Per l’IVA su controprestazioni ricevute conta l’incasso, per quelle convenute la fattura. Per una PMI con clienti morosi può fare una differenza sensibile in termini di liquidità. Questa guida spiega entrambi i sistemi, la procedura di richiesta, il cambiamento e un esempio completo di calcolo.
Panoramica dei due sistemi di rendiconto
L’art. 39 della legge federale concernente l’imposta sul valore aggiunto (LIVA; MWSTG) stabilisce in base a quale momento dichiarare l’imposta. Il principio: il rendiconto è allestito secondo le controprestazioni convenute. È il caso normale e vale finché non richiede altrimenti. Il rendiconto secondo le controprestazioni ricevute è un’eccezione autorizzata su richiesta dall’Amministrazione federale delle contribuzioni (AFC) (art. 39 LIVA, cpv. 1 e 2).
Qui controprestazione significa l’importo che il cliente deve pagare per la Sua prestazione. È «convenuta» non appena la fattura; è «ricevuta» solo quando il denaro Le è effettivamente pervenuto. La scelta agisce in due direzioni: sull’imposta dovuta (imposta sulla cifra d’affari) e sull’imposta deducibile (imposta precedente).
Controprestazioni convenute: la regola
Nel rendiconto secondo le controprestazioni convenute il diritto alla deduzione dell’imposta precedente sorge quando riceve la fattura del fornitore. Il debito fiscale relativo all’imposta sulla cifra d’affari sorge (art. 40 LIVA, cpv. 1):
- con la fatturazione;
- per prestazioni che danno luogo a fatture o pagamenti parziali successivi, con l’emissione della fattura parziale o con l’incasso del pagamento parziale;
- per pagamenti anticipati relativi a prestazioni non esenti dall’imposta e per prestazioni senza fatturazione, con l’incasso della controprestazione.
Il credito fiscale appartiene al periodo in cui è sorto; anche la prescrizione secondo l’art. 42 LIVA, cpv. 1, si riferisce al periodo fiscale in cui è sorto il credito fiscale. Ne deriva una conseguenza spiacevole: se emette una fattura a marzo ma il cliente paga solo a luglio, deve versare l’imposta già con il rendiconto del primo trimestre, pur non avendo ancora incassato un franco.
Controprestazioni ricevute: solo su richiesta
Nel rendiconto secondo le controprestazioni ricevute, il debito fiscale relativo all’imposta sulla cifra d’affari sorge con l’incasso della controprestazione. Il diritto alla deduzione dell’imposta precedente sorge al momento del pagamento (art. 40 LIVA, cpv. 2). La sola fattura non genera quindi né debito fiscale né deduzione. Se il cliente paga a rate, l’imposta sorge con ogni pagamento per la parte incassata.
Questo sistema rispecchia i flussi di denaro. Alleggerisce la liquidità quando i clienti pagano tardi, ma ha un costo: anche l’imposta precedente sulle Sue fatture può essere dedotta solo quando le ha pagate.
Confronto in una tabella
| Controprestazioni convenute (regola) | Controprestazioni ricevute (su richiesta) | |
|---|---|---|
| L’imposta sulla cifra d’affari sorge | con la fatturazione (eccezioni: fatture parziali, pagamenti anticipati) | con l’incasso |
| Il diritto alla deduzione dell’imposta precedente sorge | alla ricezione della fattura del fornitore | al pagamento della fattura del fornitore |
| Richiesta necessaria | no | sì, all’AFC |
| Onere per la liquidità | l’imposta è già esigibile prima che il cliente paghi | l’imposta segue l’incasso |
| Vincolo | dopo la scelta, almeno un periodo fiscale | dopo la scelta, almeno un periodo fiscale |
Richiesta, durata minima e obbligo di cambiamento
Richiesta: chi vuole allestire il rendiconto secondo le controprestazioni ricevute deve ottenere l’autorizzazione dell’AFC (art. 39 LIVA, cpv. 2). Il modulo dell’AFC si chiama «Richiesta di rendiconto secondo le controprestazioni ricevute» (n. 1100_01). Nella pagina dei moduli, l’AFC indica inoltre di adattare il sistema online nel portale AFC, sotto «Rendiconto IVA», scheda «Modalità di rendiconto» (stato della pagina al 26 ottobre 2026). La legge non precisa quale termine si applichi né se basti una richiesta informale; lo chiarisca direttamente con l’AFC.
Durata minima: il sistema scelto deve essere mantenuto per almeno un periodo fiscale (art. 39 LIVA, cpv. 3). Il periodo fiscale è l’anno civile (art. 34 LIVA, cpv. 2). Non è quindi consentito passare ripetutamente da un sistema all’altro durante l’anno.
Obbligo di cambiamento: l’AFC può obbligarLa ad allestire il rendiconto secondo le controprestazioni ricevute se incassa una parte considerevole delle controprestazioni prima di eseguire o fatturare la prestazione oppure se vi è il sospetto fondato che abusi del rendiconto secondo le controprestazioni convenute per procurare a sé o a terzi un vantaggio indebito (art. 39 LIVA, cpv. 4).
Cambiare sistema di rendiconto
Il cambiamento riguarda due gruppi di partite ancora aperte al momento del passaggio: crediti verso clienti (debitori) e debiti verso fornitori (creditori). L’ordinanza sull’IVA (OIVA; MWSTV) disciplina per il metodo effettivo (art. 106) quanto vale nel periodo di rendiconto successivo al cambiamento:
- Da convenute a ricevute: deduce dalle controprestazioni ricevute nel periodo le partite debitori esistenti al momento del cambiamento, poiché la loro imposta è già stata dichiarata. Deduce dalle imposte precedenti pagate quelle relative alle partite creditori esistenti.
- Da ricevute a convenute: dichiara l’imposta sulle partite debitori esistenti e deduce l’imposta precedente sulle partite creditori esistenti.
Per le aliquote saldo e forfettarie vale l’art. 107 OIVA. Poiché il cambiamento genera una tantum voci particolari nel rendiconto, conviene parlarne con la fiduciaria prima di richiederlo.
Esempio pratico: Seeland Gartenbau GmbH
Seeland Gartenbau GmbH è un’impresa fittizia che allestisce rendiconti trimestrali con il metodo effettivo e applica l’aliquota normale dell’8,1 per cento (art. 25 LIVA, cpv. 1). Nel primo semestre 2026 vi sono due operazioni:
- Vendita: fattura del 20 marzo 2026 al Comune di Seeblick di CHF 10’000.00 più CHF 810.00 di IVA, totale CHF 10’810.00. Il cliente paga metà il 15 aprile 2026 (CHF 5’405.00) e il resto il 10 luglio 2026 (CHF 5’405.00).
- Acquisto: fattura del materiale del 12 marzo 2026 di CHF 5’000.00 più CHF 405.00 di imposta precedente, totale CHF 5’405.00. La società paga il 20 aprile 2026.
Verifica del calcolo: l’8,1 per cento di CHF 10’000.00 è CHF 810.00 e di CHF 5’000.00 è CHF 405.00. Ognuno dei due pagamenti copre metà fattura; l’imposta inclusa è quindi di CHF 405.00 ciascuno. L’imposta ricade nei singoli trimestri come segue:
| Trimestre 2026 | Imposta sulla cifra d’affari, convenute | Imposta precedente, convenute | Importo da versare, convenute | Imposta sulla cifra d’affari, ricevute | Imposta precedente, ricevute | Importo da versare, ricevute |
|---|---|---|---|---|---|---|
| 1° (gen–mar) | 810.00 | 405.00 | 405.00 | 0.00 | 0.00 | 0.00 |
| 2° (apr–giu) | 0.00 | 0.00 | 0.00 | 405.00 | 405.00 | 0.00 |
| 3° (lug–set) | 0.00 | 0.00 | 0.00 | 405.00 | 0.00 | 405.00 |
| Totale | 810.00 | 405.00 | 405.00 | 810.00 | 405.00 | 405.00 |
Sui tre trimestri l’importo da versare è uguale nei due casi: CHF 405.00. La differenza sta nel momento: con le controprestazioni convenute, Seeland Gartenbau GmbH deve pagare CHF 405.00 con il rendiconto del primo trimestre, benché il cliente non abbia pagato nulla entro la fine del trimestre; il primo pagamento arriva solo il 15 aprile, quindi nel secondo trimestre. Con le controprestazioni ricevute, nel primo trimestre non è dovuto nulla; nel secondo, imposta sulla cifra d’affari e imposta precedente si compensano e l’importo da versare segue nel terzo trimestre, quando arriva il saldo. Secondo l’art. 71 LIVA, cpv. 1, il rendiconto deve essere presentato entro 60 giorni dalla fine del periodo di rendiconto.
Quale sistema di rendiconto è adatto?
La decisione dipende dalla Sua attività. Tre domande aiutano:
- I Suoi clienti pagano regolarmente in ritardo? Allora le controprestazioni ricevute alleggeriscono la liquidità, perché non anticipa l’imposta.
- Riceve molti pagamenti anticipati? In tal caso il sistema delle controprestazioni ricevute offre poco vantaggio: l’imposta sorge comunque con l’incasso (art. 40 LIVA, cpv. 1 lett. c) e l’AFC può imporre il cambiamento.
- Quanto sono elevati i Suoi acquisti? Chi investe molto e paga lentamente le fatture rinvia anche la deduzione dell’imposta precedente.
Per una valutazione vincolante del Suo caso, si rivolga all’AFC o alla Sua fiduciaria. La guida Metodo effettivo o aliquota saldo? tratta la convenienza del passaggio all’aliquota saldo; Rendiconto IVA in Svizzera ne mostra la struttura.
Checklist
- Sistema di rendiconto attuale noto (regola: controprestazioni convenute, salvo richiesta diversa)
- Effetti sull’imposta sulla cifra d’affari e sull’imposta precedente compresi
- Se si desiderano le controprestazioni ricevute: richiesta presentata all’AFC e autorizzazione attesa
- Durata minima di un periodo fiscale (anno civile) rispettata
- Debitori e creditori aperti al cambiamento riepilogati
- Data di ogni pagamento registrata correttamente (determinante per le controprestazioni ricevute)
- Pagamenti parziali considerati proporzionalmente
- Acconti e pagamenti anticipati verificati separatamente
- Codici IVA scelti correttamente per ogni registrazione
- Termine di rendiconto di 60 giorni dalla fine del periodo annotato nel calendario
La soluzione KMU | base
Le schermate mostrano l’interfaccia in tedesco; KMU | base è disponibile anche in francese, italiano e inglese.
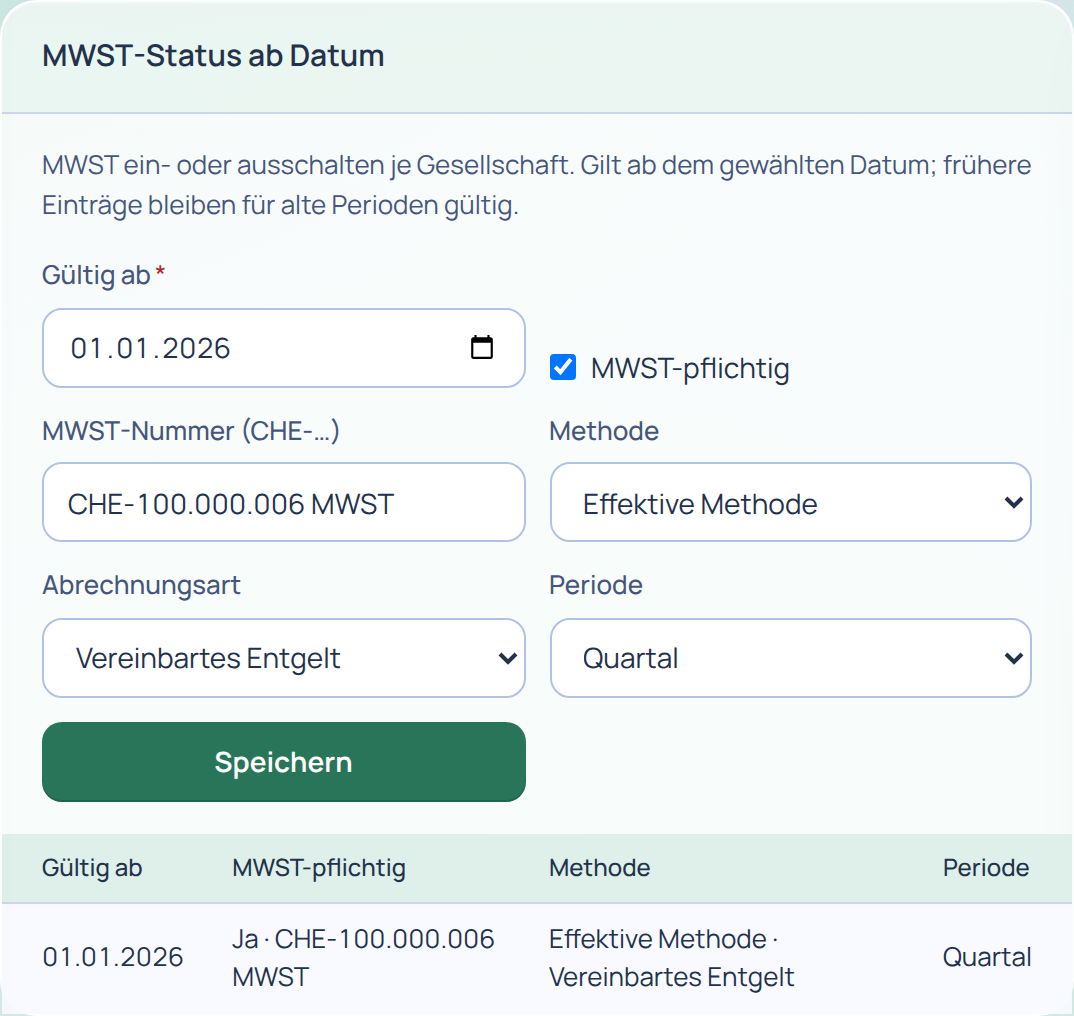
1. Definire il sistema di rendiconto. In Finance apra la sezione IVA, quindi Stato IVA a partire da una data. Stabilisce per ogni società e da una data se è assoggettata all’IVA, con numero IVA, metodo, Tipo di rendiconto (Controprestazioni convenute o Controprestazioni ricevute) e periodo. La cronologia resta visibile; le voci precedenti continuano a valere per i vecchi periodi. Importante: l’impostazione in Finance | base non sostituisce la richiesta all’AFC (art. 39 LIVA, cpv. 2). Inserisca le controprestazioni ricevute solo dopo aver ottenuto l’autorizzazione.
2. Effetti della scelta. Con le controprestazioni ricevute, le fatture con partita aperta contano solo al pagamento e proporzionalmente; le registrazioni di cassa e banca contano subito. È quindi determinante la data del pagamento registrato. La guida Riconciliazione bancaria con file camt descrive come attribuire alle fatture i pagamenti del file bancario.
3. Registrare correttamente con i codici IVA. Nel Giornale inserisce una Nuova registrazione con conto, Dare o Avere, importo e codice IVA per riga. Sono disponibili codici per l’imposta sulla cifra d’affari (normale, ridotta, alloggio, opzione, esente, estero, procedura di notifica, esclusa), imposta precedente su materiale e investimenti, imposta sull’acquisto e aliquota saldo. Per una società assoggettata all’IVA, Finance scompone automaticamente l’importo lordo secondo il codice IVA in base e imposta sui conti IVA registrati; gli importi delle righe con codice IVA si intendono IVA inclusa.
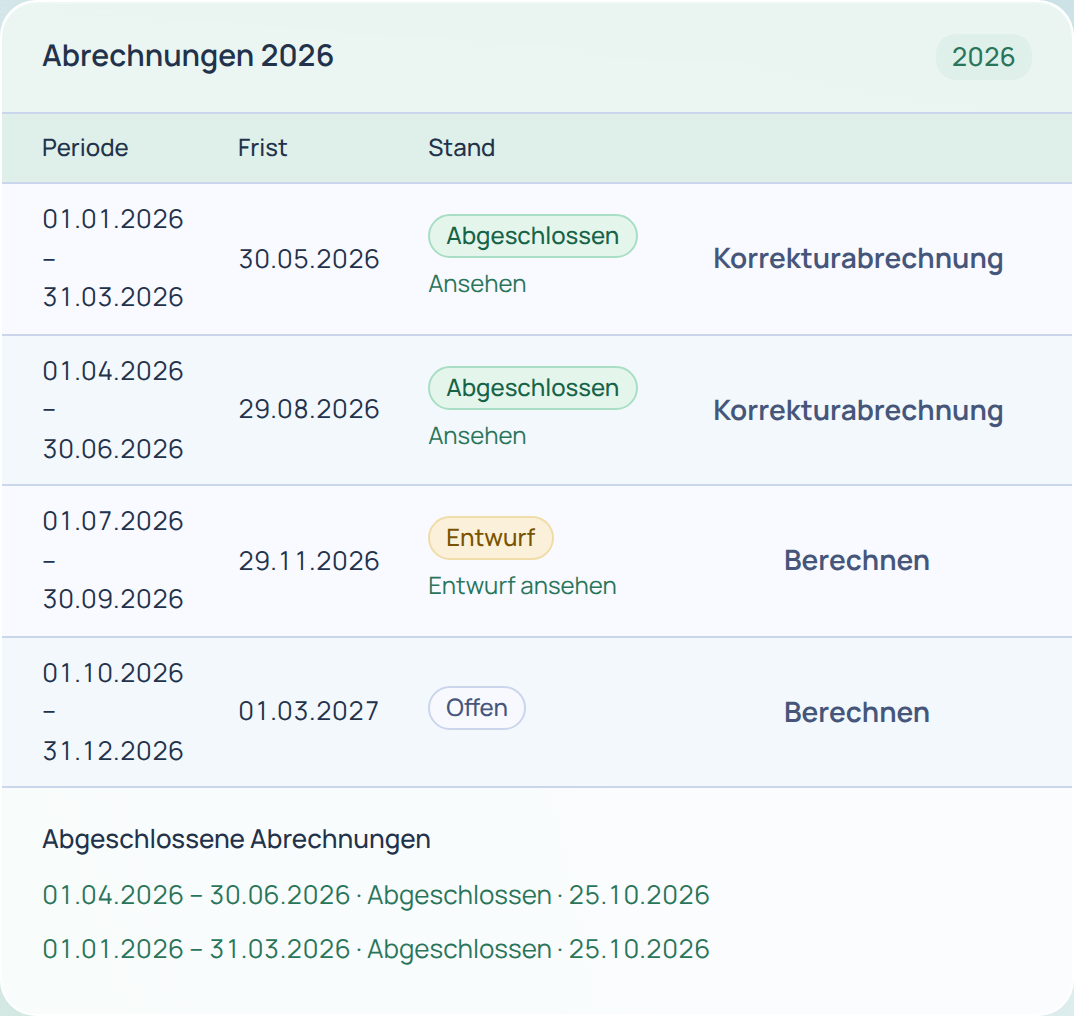
4. Tenere d’occhio periodi e termine. Nella panoramica dei periodi della sezione IVA vede, per ogni anno, tutti i periodi con stato (aperto, bozza, chiuso) e termine di 60 giorni; le scadenze superate sono rosse.
Se desidera provare personalmente, visiti la demo o apra un conto di prova. Gli altri passi si trovano nelle istruzioni per Finance | base. Per domande può usare la pagina Contatti.
Fonti
- Legge federale concernente l’imposta sul valore aggiunto (LIVA; MWSTG, RS 641.20), art. 25 cpv. 1, art. 34 cpv. 2, art. 35, art. 39, art. 40, art. 42 cpv. 1 e art. 71 cpv. 1, stato 1° gennaio 2025: fedlex.admin.ch, consultato il 26.10.2026.
- Ordinanza sull’IVA (OIVA; MWSTV, RS 641.201), art. 106 e 107, stato 1° gennaio 2025: fedlex.admin.ch, consultato il 26.10.2026.
- Amministrazione federale delle contribuzioni AFC: Moduli IVA (in tedesco), rubrica «Metodo effettivo», modulo 1100_01 «Richiesta di rendiconto secondo le controprestazioni ricevute», consultato il 26.10.2026.
Questa guida non sostituisce una consulenza legale o fiscale. Stato delle informazioni: 26 ottobre 2026.