Vendendo a credito, diventa creditore di molti piccoli importi: incassa dopo, talvolta tardi o solo in parte. La contabilità debitori registra chi Le deve quanto e da quando. Questa guida spiega partite aperte, assegnazione dei pagamenti, scadenzario e prescrizione dei crediti secondo il Codice delle obbligazioni (OR; CO in italiano).
Compiti della contabilità debitori
I debitori sono clienti che devono ancora pagare. In bilancio figurano nei «Crediti da forniture e prestazioni», normalmente conto 1100: Piano contabile per PMI. Il libro mastro mostra il totale; il libro ausiliario dettaglia ogni fattura come partita aperta, con cliente, data, scadenza, importo e residuo. La somma deve coincidere con il saldo del conto collettivo.
L’ordinanza sui libri di commercio (Olc, GeBüV) cita espressamente la contabilità debitori. L’obbligo contabile comprende libro mastro e, secondo natura e dimensioni dell’attività, libri ausiliari (art. 1 Olc, cpv. 1). Questi contengono i dati necessari per accertare patrimonio, debiti e crediti aziendali, segnatamente contabilità debitori e creditori (cpv. 3). L’art. 957a CO, cpv. 2 richiede tra l’altro registrazione completa, fedele e sistematica, giustificativi e verificabilità. Libri e giustificativi si conservano dieci anni dalla fine dell’esercizio (art. 958f CO, cpv. 1).
Nel quotidiano risponde a tre domande: chi non ha pagato, da quando, quanto denaro resta immobilizzato?
Gestire le partite aperte
La partita nasce emettendo la fattura e si chiude con residuo zero. Gli stati sono aperta, parzialmente pagata e pagata. Anche note di credito e storni la riducono. Regole:
- Una fattura, una partita. Non sommi fatture: impedirebbe di assegnare pagamenti e solleciti correttamente.
- Registrare la scadenza. L’anzianità decorre dalla scadenza, non dalla data fattura. Vale la data indicata o concordata.
- Un’unica fonte. Registri una sola volta: nelle vendite oppure manualmente nel libro ausiliario, mai entrambi.
Assegnare i pagamenti
Di norma riferimento QR e importo coincidono. Sono delicati pagamenti cumulativi, parziali o senza riferimento. Per più debiti dello stesso cliente, il CO prevede:
- Il debitore può dichiarare quale debito estinguere (art. 86 CO, cpv. 1). In assenza, vale quello designato nella quietanza dal creditore, salvo opposizione immediata (cpv. 2).
- Senza dichiarazione valida né designazione, si imputa al debito scaduto; fra più scaduti, a quello per cui è stata prima promossa l’esecuzione, altrimenti al più antico (art. 87 CO, cpv. 1).
- Un pagamento parziale si imputa al capitale solo se il debitore non è in ritardo con interessi o spese (art. 85 CO, cpv. 1).
Usi quindi il riferimento e chiarisca i dubbi con il cliente. L’assegnazione tramite file bancario è descritta in Riconciliazione con file camt.
Leggere lo scadenzario
Lo scadenzario raggruppa le partite per giorni trascorsi dalla scadenza:
| Fascia | Significato |
|---|---|
| Non scaduto | Termine ancora in corso, normale |
| 1–30 giorni | Spesso dimenticanza o ritmo di pagamento del cliente |
| 31–60 giorni | Occorre promemoria/sollecito e contatto |
| 61–90 giorni | Chiarire reclami o difficoltà finanziarie |
| oltre 90 giorni | Intensificare: solleciti, esecuzione, valutazione del credito |
Sono convenzioni, non legge. Non guardi solo il totale: poche grandi partite nell’ultima fascia differiscono da molte piccole nella seconda.
L’ultima fascia conta per la chiusura. Di regola gli attivi significativi sono valutati singolarmente, salvo raggruppamenti usuali per omogeneità (art. 960 CO, cpv. 1). Indizi concreti di sopravvalutazione impongono verifica e adeguamento (cpv. 3). Un credito scaduto da oltre 90 giorni con cliente silenzioso può essere un indizio. Discuta con la fiduciaria se e quanto rettificare; questa guida non tratta gli aspetti fiscali.
L’estratto conto cliente
Mostra fatture e pagamenti di un cliente in un periodo, saldo iniziale e progressivo. Se il cliente sostiene di aver pagato, consultate la stessa lista. Lo invii prima del secondo sollecito: evidenzia pagamenti assegnati male, note di credito non compensate e fatture doppie.
Esigibilità, mora e prescrizione
Il credito è esigibile alla data contrattuale o di fattura; senza accordo si può chiedere subito l’adempimento (art. 75 CO). La mora nasce con interpellazione o scadenza concordata (art. 102 CO). Interessi e livelli: Scrivere un sollecito.
I crediti non restano azionabili per sempre:
- Termine ordinario dieci anni, salvo diversa disposizione civile federale (art. 127 CO).
- Cinque anni per lavori d’artigiani, vendita al minuto, cure mediche, prestazioni professionali di avvocati, agenti di diritto, procuratori e notai e rapporti di lavoro (art. 128 CO, n. 3); anche pigioni, affitti, interessi di capitali e altre prestazioni periodiche (n. 1).
- Decorrenza dall’esigibilità (art. 130 CO, cpv. 1). Il giorno iniziale non conta; il termine scade solo trascorso inutilmente l’ultimo giorno (art. 132 CO, cpv. 1).
- Nessuna modifica convenzionale dei termini (art. 129 CO). Gli interessi si prescrivono col credito principale (art. 133 CO).
- Interrompono, fra l’altro, riconoscimento del debitore, anche con interessi/acconti, esecuzione, istanza di conciliazione o azione (art. 135 CO). Riparte un nuovo termine (art. 137 CO, cpv. 1); nell’esecuzione, a ogni atto esecutivo (art. 138 CO, cpv. 2). Il semplice sollecito non figura nell’art. 135.
- Il giudice non rileva d’ufficio la prescrizione (art. 142 CO); sorvegli comunque il termine.
La durata concreta dipende dall’art. 128 CO: servizi e merci a clienti aziendali non sono automaticamente lavoro artigiano o vendita al minuto. Nel dubbio consideri prudentemente il termine breve e consulti specialisti.
Riconciliare prima della chiusura
La somma delle partite deve coincidere con «Crediti da forniture e prestazioni» nel mastro. Le differenze derivano spesso da registrazioni dirette sul collettivo, senza ausiliario, o pagamenti non assegnati. Veda Checklist di chiusura annuale.
Esempio pratico: Muster Elektro AG
Mercoledì 30 settembre 2026, Muster Elektro AG, fittizia, analizza sei fatture di quattro clienti; termine di pagamento 30 giorni.
| Cliente | Fattura | Importo CHF | Scadenza | Giorni di ritardo | Fascia |
|---|---|---|---|---|---|
| Gemeinde Musterwil | 0415 | 8’640.00 | 15.10.2026 | non scaduta | Non scaduto |
| Bäckerei Muster AG | 0398 | 2’350.00 | 12.09.2026 | 18 | 1–30 giorni |
| Bäckerei Muster AG | 0377 | 1’180.00 | 20.08.2026 | 41 | 31–60 giorni |
| Hotel Muster GmbH | 0341 | 4’900.00 | 02.07.2026 | 90 | 61–90 giorni |
| Schreinerei Muster | 0302 | 3’270.00 | 28.05.2026 | 125 | oltre 90 giorni |
| Schreinerei Muster | 0412 | 1’560.00 | 25.09.2026 | 5 | 1–30 giorni |
Scadenzario per fasce, con riga di subtotale:
| Fascia | Importo CHF |
|---|---|
| Non scaduto | 8’640.00 |
| 1–30 giorni (2’350.00 + 1’560.00) | 3’910.00 |
| 31–60 giorni | 1’180.00 |
| 61–90 giorni | 4’900.00 |
| oltre 90 giorni | 3’270.00 |
| Totale partite aperte | 21’900.00 |
Scaduti CHF 13’260.00 (21’900.00 − 8’640.00), circa 61 per cento. La 0341 è in ritardo esattamente 90 giorni: fascia 61–90. Per cliente: Gemeinde 8’640.00, Bäckerei 3’530.00, Hotel 4’900.00, Schreinerei 4’830.00; totale 21’900.00.
Estratto Bäckerei Muster AG dal 1 luglio al 30 settembre 2026:
| Data | Movimento | Importo CHF | Saldo CHF |
|---|---|---|---|
| 01.07.2026 | Saldo iniziale, fattura 0361 | 960.00 | |
| 21.07.2026 | Fattura 0377 | +1’180.00 | 2’140.00 |
| 04.08.2026 | Pagamento fattura 0361 | −960.00 | 1’180.00 |
| 13.08.2026 | Fattura 0398 | +2’350.00 | 3’530.00 |
Il saldo finale 3’530.00 coincide con le due partite dello scadenzario. Muster Elektro AG chiama il panificio prima di sollecitare la 0377 e invia l’estratto. La 0302 della falegnameria, oltre 90 giorni, passa alla direzione per valutazione ed eventuale esecuzione. Assume prudentemente cinque anni: con scadenza 28 maggio 2026, prescrizione a fine 28 maggio 2031, salvo interruzione.
Checklist
- Una partita per fattura, con scadenza e giustificativo
- Pagamenti assegnati per riferimento, dubbi chiariti col cliente
- Scadenzario verificato regolarmente, almeno mensilmente
- Clienti scaduti contattati o sollecitati, accordi annotati
- Estratto inviato prima del secondo sollecito o su richiesta
- Partite oltre 90 giorni valutate con la fiduciaria
- Prescrizione sorvegliata e interruzione verificata
- Totale partite uguale al collettivo
- Libri e giustificativi conservati dieci anni
La soluzione KMU | base
Le schermate mostrano l’interfaccia in tedesco; KMU | base è disponibile anche in francese, italiano e inglese.
Finance | base gestisce debitori e creditori nel libro ausiliario.
1. Clienti. Nel gruppo Contabilità apra Debitori e creditori. Le schede Creditori e Debitori aprono inizialmente i creditori. Inserisca per società indirizzo, IDI, IBAN, e-mail e termine nel modulo Creare un partner in fondo.
2. Fatture. Fatture vendita emesse, note di credito e pagamenti anche parziali entrano automaticamente, una sola volta per documento, nel giornale e nell’ausiliario debitori. Vale solo con contabilità configurata. Può anche registrare manualmente una fattura cliente/fornitore con conto, codice IVA, centro di costo e scadenza (Registrare una fattura), creando una partita.
3. Consultazione. Lista per tipo con scadenza, rossa se superata, importo, residuo e «Pagamento preparato».
4. Pagamenti. Per fatture vendita, registri sul documento, anche parzialmente, oppure in Vendita › Pagamenti ricevuti importi il file bancario: accrediti assegnati tramite riferimento QR/RF; stesso file e movimento mai duplicati. Per partite manuali usi Registrare il pagamento, selezionando partita e conto bancario. Salda sempre l’intero residuo: nessun pagamento parziale nell’ausiliario; per fatture vendita si registra sul documento. Per fornitori del ciclo, camt.053/054 riconosce EndToEndId, registra contro il creditore e salda.
5. Scadenzario ed estratto. L’Analisi per anzianità mostra per cliente/fornitore non scaduto, 1–30, 31–60, 61–90 e oltre 90 giorni rispetto a oggi. Nessuna altra data selezionabile; per fine anno serve Chiusura, punto 6. Estratto conto accanto al nome apre fatture e pagamenti del periodo scelto con saldi iniziale e progressivo sullo schermo.
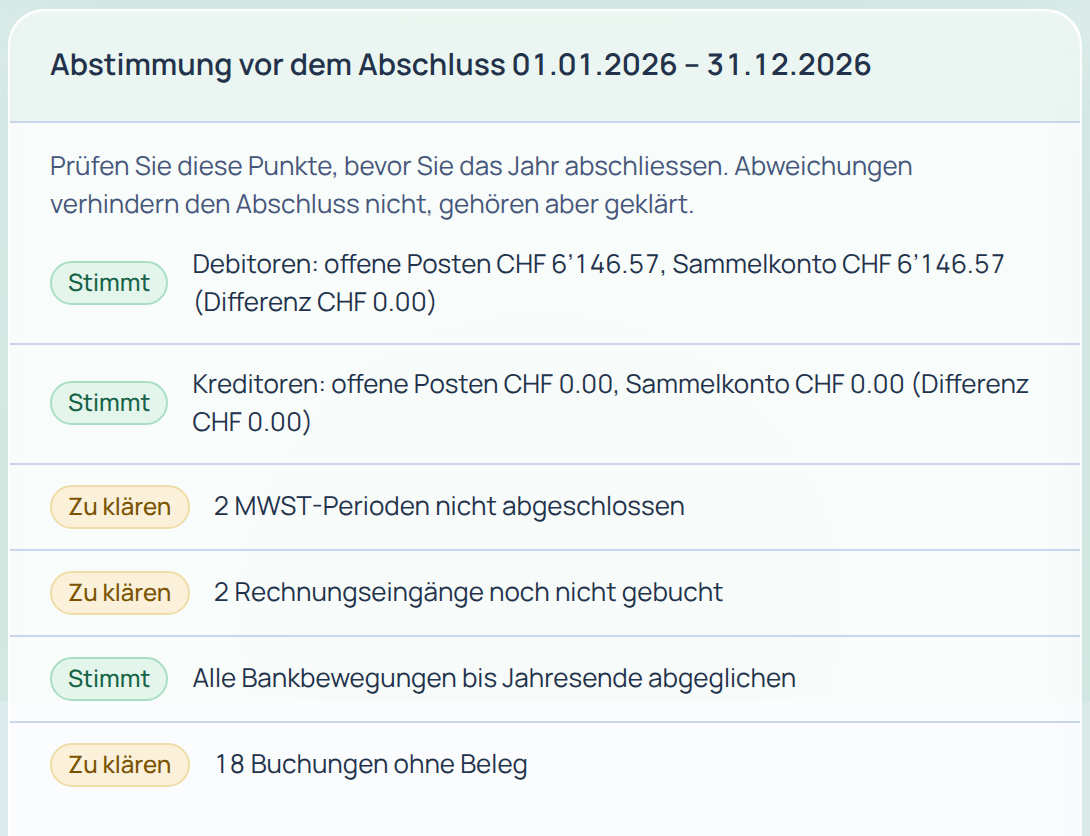
6. Riconciliazione. Chiusura confronta partite e collettivi a fine anno, mostra periodi IVA, fatture in entrata e movimenti bancari aperti, registrazioni senza giustificativo e campione fisso di dieci registrazioni per la fiduciaria.
Dettagli nelle istruzioni Finance | base. Provi la demo o apra un conto di prova. Domande: pagina Contatti.
Fonti
- CO (RS 220), art. 75, 85 cpv. 1, 86 cpv. 1 e 2, 87 cpv. 1, 102, 127, 128 n. 1 e 3, 129, 130 cpv. 1, 132 cpv. 1, 133, 135, 137 cpv. 1, 138 cpv. 2 e 142, stato 1 ottobre 2026: Fedlex, consultato il 26.10.2026.
- CO (RS 220), art. 957a cpv. 2, 958f cpv. 1, 960 cpv. 1 e 3, stato 1 ottobre 2026: Fedlex, consultato il 26.10.2026.
- Ordinanza sulla tenuta e la conservazione dei libri di commercio (Olc, RS 221.431), art. 1 cpv. 1 e 3, stato 1 gennaio 2013, versione disponibile il 26.10.2026: Fedlex, consultato il 26.10.2026.
Questa guida non sostituisce una consulenza legale o fiscale. Stato: 26 ottobre 2026.