Un piano dei conti PMI è l’ossatura della Sua contabilità: ogni registrazione confluisce in un conto e ogni conto ha un numero e una denominazione. Chi configura un piano dei conti per la propria PMI stabilisce così come appariranno bilancio e conto economico, quanto sarà facile analizzare i dati e quanto lavoro avrà la fiduciaria alla chiusura. Questa guida spiega com’è strutturato un piano dei conti, cosa dice la legge, com’è suddiviso il quadro dei conti per PMI diffuso in Svizzera e come aggiungere, riprendere e disattivare correttamente i conti.
Quadro e piano dei conti: la differenza
Due termini vengono spesso confusi. Il quadro dei conti è uno schema con classi, gruppi e conti d’esempio. Il piano dei conti è l’elenco concreto dei conti che la Sua impresa tiene effettivamente. Nasce dal quadro: riprende i conti necessari, ne omette altri e ne aggiunge di propri.
Gli autori del quadro dei conti scolastico precisano espressamente che singoli conti possono essere omessi e altri aggiunti dal quadro dei conti svizzero per PMI, purché la struttura resti invariata. È la regola di base per il Suo piano dei conti: mantenere la struttura, adattare l’estensione.
Cosa richiede la legge
Il Codice delle obbligazioni (CO; OR) non prescrive un piano dei conti specifico; negli articoli da 957 a 959c non figura un quadro dei conti obbligatorio. Impone però requisiti che un piano dei conti deve soddisfare:
- Rilevazione sistematica e verificabilità (art. 957a CO, cpv. 2): le operazioni devono essere rilevate in modo completo, fedele e sistematico, ogni registrazione richiede un giustificativo e la contabilità deve essere chiara e verificabile. Deve inoltre essere adeguata alla natura e alle dimensioni dell’impresa. Un piano dei conti ben strutturato è lo strumento principale a tale scopo.
- Struttura minima del bilancio (art. 959a CO): negli attivi devono essere esposti singolarmente almeno mezzi liquidi e attivi quotati in borsa detenuti a breve termine, crediti da forniture e prestazioni, altri crediti a breve termine, scorte e prestazioni non fatturate, ratei e risconti attivi; segue l’attivo fisso con immobilizzazioni finanziarie, partecipazioni, immobilizzazioni materiali, valori immateriali e capitale sociale o della fondazione non versato. Nei passivi devono essere esposti capitale di terzi a breve e lungo termine e capitale proprio nell’ordine prescritto.
- Struttura minima del conto economico (art. 959b CO): può essere presentato come conto economico della produzione (metodo dei costi complessivi) o della vendita (metodo dei costi del venduto). Con il metodo dei costi complessivi figurano almeno ricavi netti, variazioni delle scorte, costi del materiale, costi del personale, altri costi d’esercizio, ammortamenti e rettifiche di valore delle poste dell’attivo fisso, costi e ricavi finanziari, costi e ricavi estranei all’esercizio, costi e ricavi straordinari, unici o relativi ad altri periodi contabili, imposte dirette e utile o perdita annuale.
- Divieto di compensazione (art. 958c CO, cpv. 1 n. 7): attivi e passivi, costi e ricavi non possono essere compensati. Un piano dei conti dovrebbe quindi tenere, per esempio, ricavi e diminuzioni dei ricavi su conti separati.
- Adeguamento al settore (art. 958c CO, cpv. 3): rispettando il contenuto minimo legale, la presentazione dei conti deve essere adattata alle particolarità dell’impresa e del settore.
- Esposizione separata (art. 959a CO, cpv. 4): crediti e debiti verso partecipanti, organi e imprese partecipate devono essere esposti separatamente nel bilancio o nell’allegato. Conti propri ne facilitano l’esposizione.
Importante: questa struttura minima vale per il conto annuale secondo gli art. 958 segg. CO. Chi deve tenere soltanto la contabilità delle entrate, delle uscite e del patrimonio non necessita di un bilancio; la guida Obbligo contabile per PMI illustra quali obblighi valgono per la Sua impresa, mentre Contabilità delle entrate e uscite o contabilità doppia? approfondisce le due forme.
Le nove classi di conti
Il diffuso quadro dei conti svizzero per PMI è suddiviso in nove classi. La panoramica seguente proviene dalla versione scolastica ufficiale di SwissAccounting. È prassi e standard di settore, non legge.
| Classe | Denominazione | Esempi |
|---|---|---|
| 1 | Attivi | 1000 Cassa, 1020 Averi bancari, 1100 Crediti da forniture e prestazioni (debitori) |
| 2 | Passivi | 2000 Debiti per forniture e prestazioni (creditori), 2200 IVA dovuta, 2800 Capitale azionario, sociale, in quote o della fondazione (persone giuridiche) |
| 3 | Ricavi d’esercizio da forniture e prestazioni | 3000 Ricavi della produzione, 3400 Ricavi da prestazioni di servizi |
| 4 | Costi del materiale, delle merci, delle prestazioni di servizi e dell’energia | 4000 Costi del materiale per la produzione, 4200 Costi delle merci |
| 5 | Costi del personale | 5000 Costi salariali, 5700 Costi delle assicurazioni sociali |
| 6 | Altri costi d’esercizio, ammortamenti e rettifiche di valore e risultato finanziario | 6000 Costi dei locali, 6800 Ammortamenti, 6900 Costi finanziari |
| 7 | Risultato accessorio d’esercizio | 7000 Ricavi dell’attività accessoria, 7500 Ricavi dell’immobile aziendale |
| 8 | Costi e ricavi estranei all’esercizio, straordinari, unici o relativi ad altri periodi contabili | 8000 Costi estranei all’esercizio, 8900 Imposte dirette |
| 9 | Chiusura | 9200 Utile o perdita annuale |
Le classi 1 e 2 formano il bilancio, le classi da 3 a 8 il conto economico, la classe 9 serve alla chiusura. All’interno delle classi, i conti sono ordinati per intervalli numerici: gruppi a due cifre come 10 (attivo circolante), 14 (attivo fisso), 20 (capitale di terzi a breve termine), 24 (capitale di terzi a lungo termine) e 28 (capitale proprio) riuniscono i conti. Per il capitale proprio esistono varianti secondo la forma giuridica: la versione scolastica distingue persone giuridiche, imprese individuali e società di persone.
Come il quadro dei conti corrisponde alla struttura minima
Il quadro può essere letto in modo da ricavare dagli intervalli numerici la struttura minima del bilancio secondo l’art. 959a CO. È la nostra interpretazione, non una prescrizione legale. Negli attivi, i gruppi 100, 106, 110, 114, 120 e 130 seguono l’ordine legale dai mezzi liquidi ai ratei e risconti attivi. Nell’attivo fisso seguono immobilizzazioni finanziarie, partecipazioni, immobilizzazioni materiali mobiliari e immobiliari e valori immateriali. Nei passivi seguono debiti per forniture e prestazioni, debiti fruttiferi e altri debiti a breve termine, ratei e risconti passivi, capitale di terzi a lungo termine e capitale proprio. Una differenza riguarda gli accantonamenti: l’art. 959a CO, cpv. 2 n. 2 lett. c, li attribuisce al capitale di terzi a lungo termine, mentre il gruppo 230 del quadro dei conti contiene anche accantonamenti a breve termine. Le classi da 3 a 8 possono essere lette come metodo dei costi complessivi secondo l’art. 959b CO, cpv. 2; il risultato accessorio d’esercizio della classe 7 non vi ha però un equivalente autonomo. Rispettando gli intervalli numerici, è più facile ricavare dai conti le voci legali del conto annuale.
Creare, disattivare e importare conti
Aggiungere un conto. Se serve una distinzione non prevista dal quadro, crei un conto proprio: nella classe e nel gruppo appropriati, con un numero che vi si inserisca e una denominazione chiara. Per i rapporti conta che il numero corrisponda alla classe del conto.
Disattivare un conto anziché eliminarlo. Un conto su cui sono già state effettuate registrazioni non deve scomparire, perché registrazioni e giustificativi vanno conservati (art. 958f CO, dieci anni). È quindi utile disattivarlo: il conto non è più selezionabile, ma le vecchie registrazioni restano leggibili.
Riprendere un piano dei conti esistente. Se dispone già di un piano dei conti, per esempio da un software precedente, può importarlo come file. È importante un’importazione di prova: prima che venga salvato qualcosa, dovrebbe vedere cosa verrà creato e dove si trovano avvisi o errori.
Convenzioni per i nomi. Mantenga denominazioni brevi e univoche. Dopo le prime registrazioni non modifichi più i numeri; sono collegati a registrazioni e rapporti.
Esempio pratico: Muster Elektro GmbH
Muster Elektro GmbH è un’impresa fittizia di installazioni con sei collaboratori. Riprende il quadro dei conti per PMI e presenta al 31 dicembre 2026 i seguenti conti:
| Conto | Denominazione | CHF |
|---|---|---|
| 1000 | Cassa | 2’400.00 |
| 1020 | Banca | 58’600.00 |
| 1100 | Crediti da forniture e prestazioni | 41’000.00 |
| 1200 | Scorte | 18’000.00 |
| 1520 | Macchine d’ufficio, informatica | 12’000.00 |
| Totale attivi | 132’000.00 | |
| 2000 | Debiti per forniture e prestazioni | 19’500.00 |
| 2200 | IVA dovuta | 6’500.00 |
| 2400 | Debiti bancari a lungo termine | 30’000.00 |
| 2800 | Capitale sociale | 20’000.00 |
| 2960 | Riserve facoltative da utili | 31’000.00 |
| 2979 | Utile annuale | 25’000.00 |
| Totale passivi | 132’000.00 |
Verifica: attivi 2’400 + 58’600 + 41’000 + 18’000 + 12’000 = 132’000. Passivi 19’500 + 6’500 + 30’000 + 20’000 + 31’000 + 25’000 = 132’000. I due lati sono uguali.
Ne deriva quasi automaticamente la struttura legale: mezzi liquidi 61’000 (1000 più 1020), crediti da forniture e prestazioni 41’000, scorte 18’000, insieme attivo circolante 120’000; si aggiungono immobilizzazioni materiali 12’000. Il capitale di terzi a breve termine è 26’000 (19’500 più 6’500), quello a lungo termine 30’000, il capitale proprio 76’000 (20’000 più 31’000 più 25’000).
L’impresa utilizza un software cloud per le offerte e desidera vedere separatamente questi costi. Nel quadro esiste il conto 6570 «Costi informatici incluso leasing». Accanto crea il conto proprio 6571 «Abbonamenti cloud». Il numero resta così nella classe corretta e i costi possono essere analizzati tra gli altri costi amministrativi.
L’impresa non necessita del conto predisposto «1060 Titoli». Lo disattiva anziché eliminarlo.
Checklist
- Forma giuridica e tipo di contabilità chiariti (contabilità doppia o contabilità delle entrate e uscite)
- Modello appropriato scelto (forma giuridica, assoggettamento IVA sì o no)
- Intervalli numerici corrispondenti alle classi da 1 a 9
- Struttura minima secondo gli art. 959a e 959b CO ricavabile dai conti
- Conti per partecipanti e organi tenuti separatamente (art. 959a CO, cpv. 4)
- Conti propri inseriti nel gruppo corretto, denominazione univoca
- Conti non necessari disattivati anziché eliminati
- In caso d’importazione: prova senza errori, avvisi verificati
- Piano dei conti salvato come file
- Concordato con la fiduciaria
La soluzione KMU | base
Le schermate mostrano l’interfaccia in tedesco; KMU | base è disponibile anche in francese, italiano e inglese.
1. Iniziare con il quadro dei conti per PMI. In Finance | base inizia con 99 conti predisposti in una versione propria secondo la struttura del quadro dei conti svizzero per PMI, inclusi conti collettivi debitori e creditori, conti IVA e salari.
2. Scegliere il modello durante la configurazione. Quando configura la contabilità sceglie uno dei sei modelli: PMI con o senza IVA, ditta individuale con o senza IVA (capitale proprio e conto privato al posto del capitale azionario), associazione (patrimonio dell’associazione, quote sociali, doni, manifestazioni) o microimpresa con circa 35 conti. Ogni modello mostra in anticipo una spiegazione e un’anteprima dei conti.
3. Creare e disattivare conti. In Barra laterale › Altro › Conti (il gruppo «Altro» in fondo alla barra laterale è compresso) vede il piano dei conti. Con il livello «Gestire», tramite Creare un conto aggiunge conti propri con numero, denominazione, proposta IVA e indicatore di conto cassa. Rende inattivi i conti non più necessari; numero e tipo restano perché vi sono collegate registrazioni. L’elenco appare per primo e apre il modulo di inserimento quando serve.
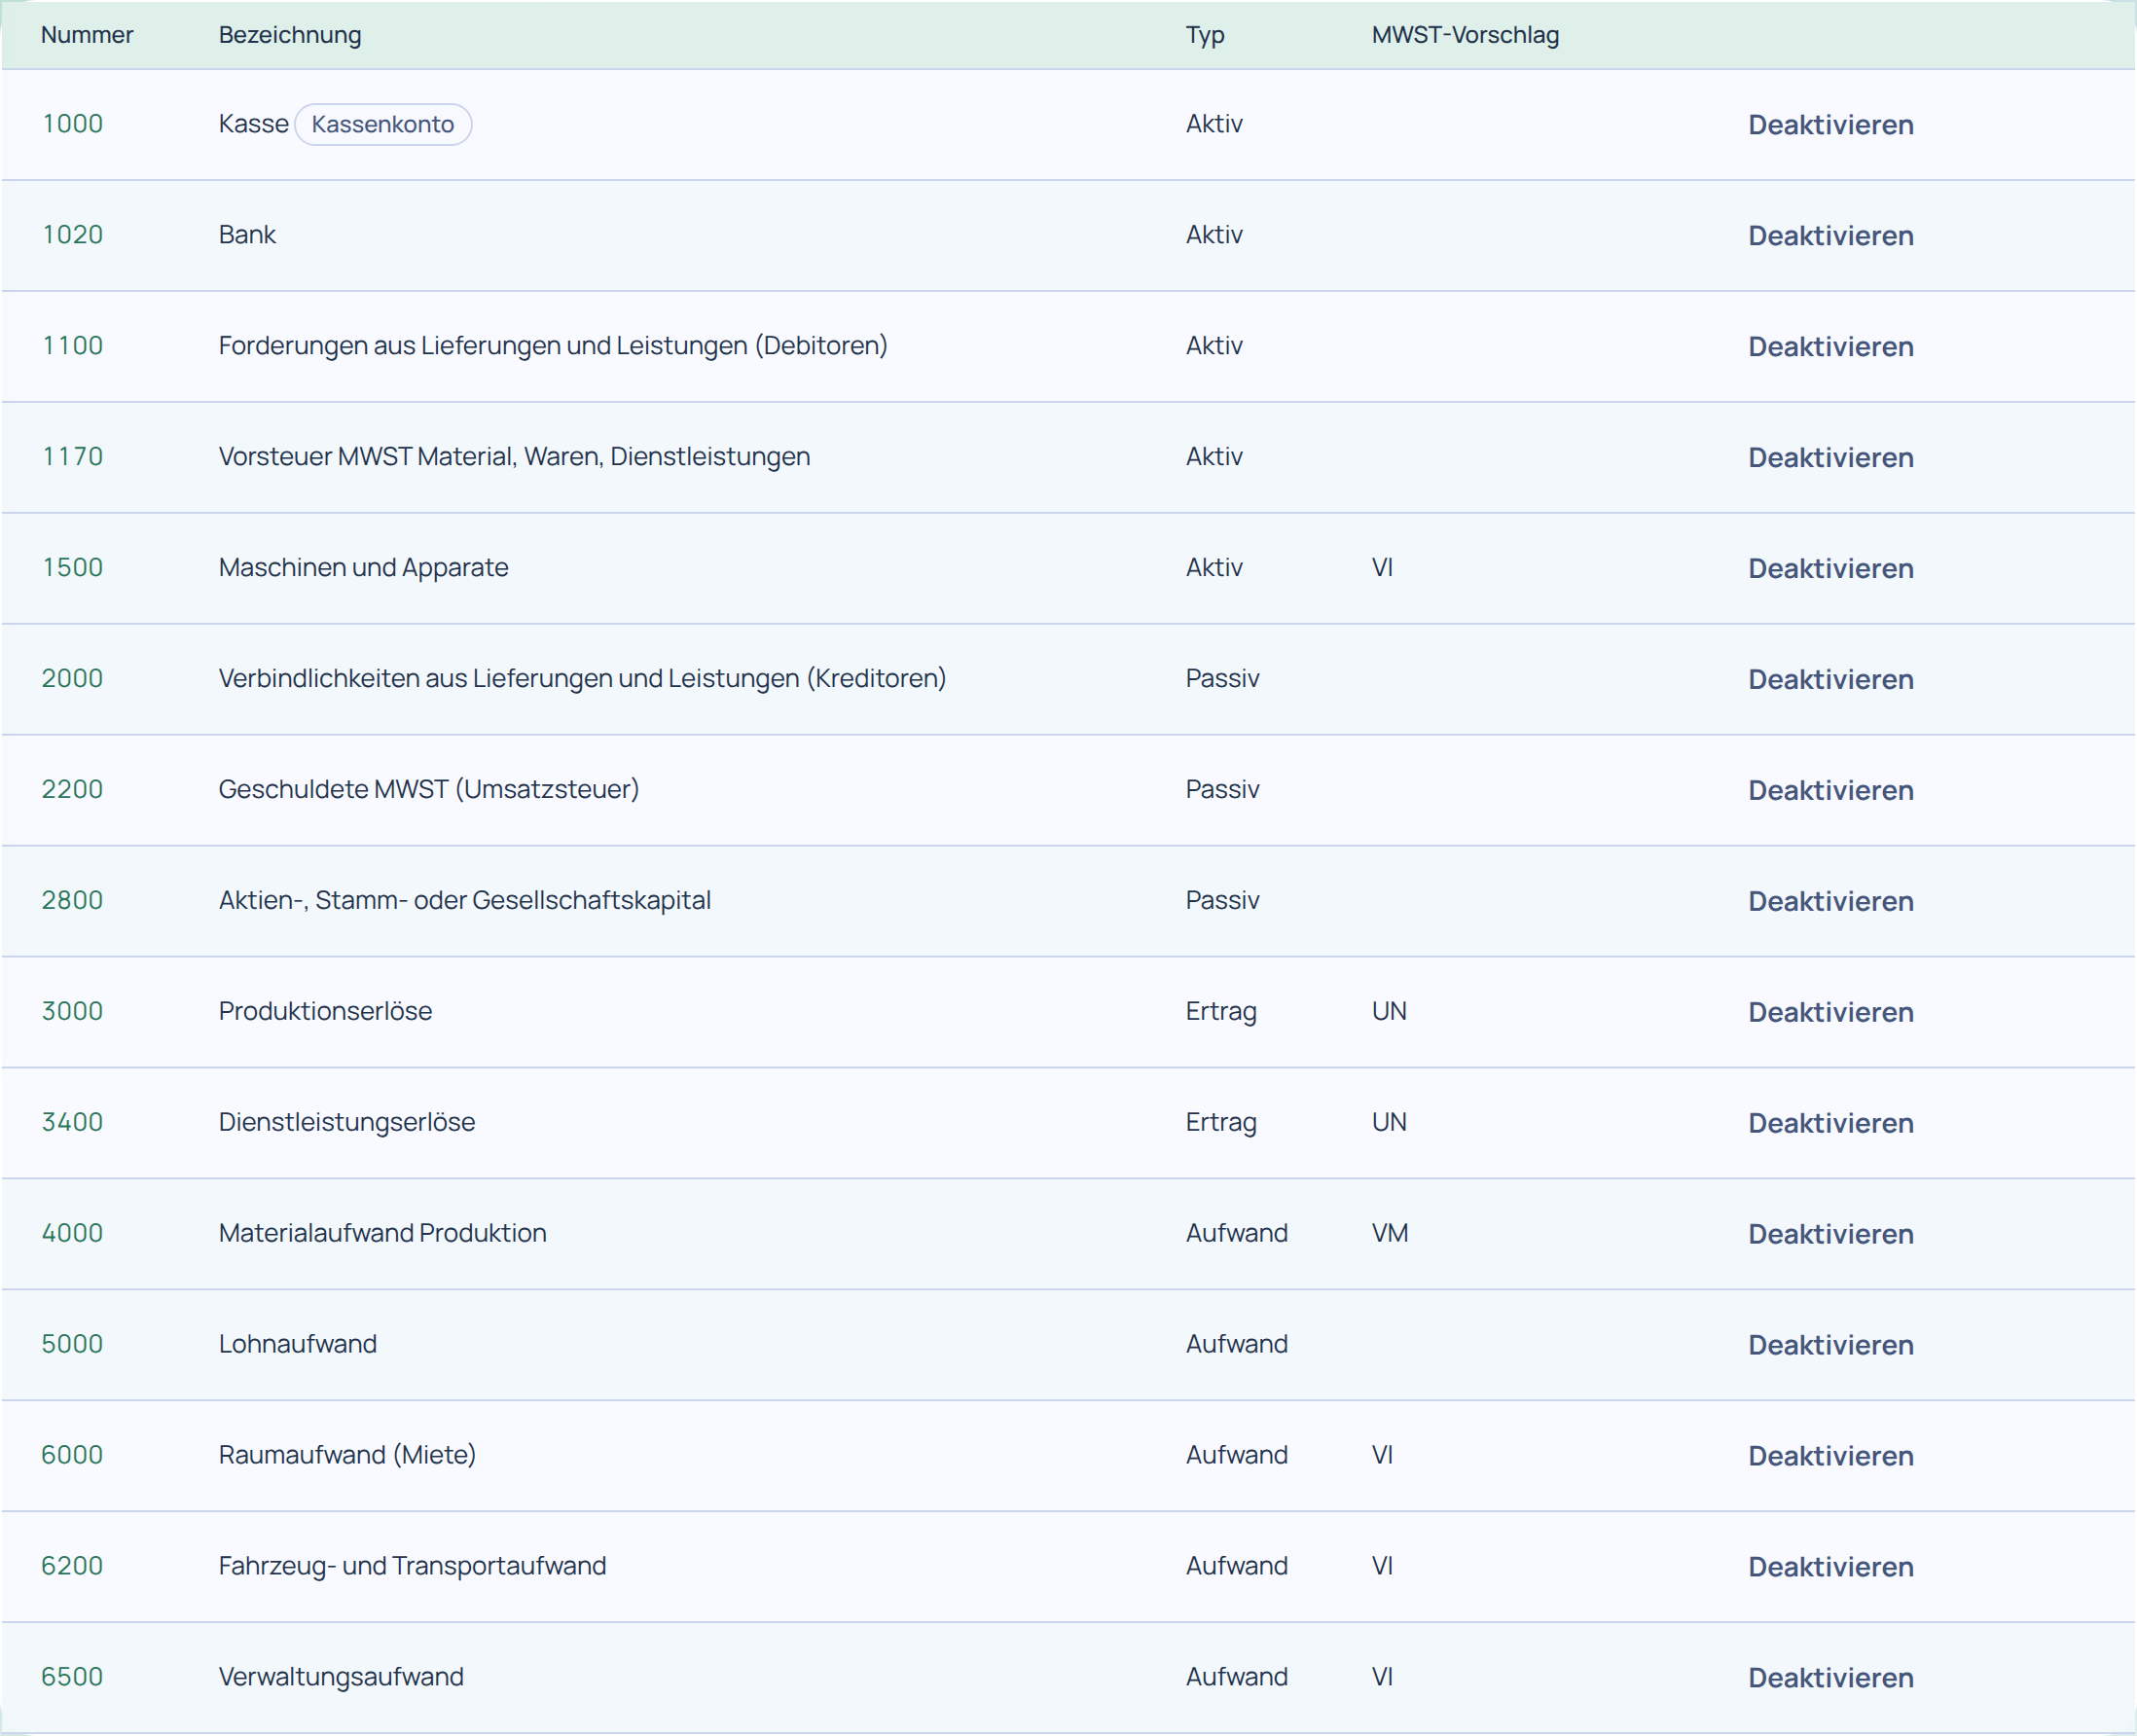
4. Importare il piano dei conti precedente. Nella stessa sezione espandibile Creare un conto carica il piano precedente come CSV o Excel. Prima viene eseguita una prova con rapporto: cosa verrebbe creato, con avvisi ed errori motivati. Finance avverte se il tipo non corrisponde alla classe e verifica il codice IVA rispetto ai codici validi. Solo dopo vengono creati esclusivamente i numeri nuovi.
5. Esportare e riutilizzare. Scarica il piano dei conti come CSV o Excel, esattamente nel formato d’importazione. Può così importarlo nuovamente in un’altra società.
Se desidera provare personalmente, visiti la demo o apra un conto di prova. Trova le istruzioni per il modulo in Istruzioni Finance. Per domande può usare la pagina Contatti.
Fonti
- Codice delle obbligazioni (CO; OR, RS 220), art. 957a cpv. 2, art. 958c cpv. 1 n. 7 e cpv. 3, art. 958f cpv. 1, art. 959a cpv. 1, 2 e 4 e art. 959b cpv. 1 e 2, stato 1° ottobre 2026: fedlex.admin.ch, consultato il 26.10.2026.
- SwissAccounting, Zürich: «Quadro dei conti svizzero per PMI: versione scolastica ufficiale» (Mattle, Helbling, Pfaff), classi, gruppi e conti d’esempio, nonché indicazione degli autori sui conti omessi e aggiunti: kmu.admin.ch (PDF, in tedesco), consultato il 26.10.2026. Il quadro dei conti è una raccomandazione pratica, non una prescrizione legale.
Questa guida non sostituisce una consulenza legale o fiscale. Stato delle informazioni: 26 ottobre 2026.