Un plan comptable PME est l’ossature de votre comptabilité : chaque écriture est portée sur un compte, et chaque compte possède un numéro et un libellé. En configurant le plan comptable de votre PME, vous déterminez la présentation future du bilan et du compte de résultat, les possibilités d’analyse et le travail de la fiduciaire à la clôture. Ce guide explique la structure d’un plan comptable, les exigences légales, l’organisation du plan comptable général pour PME répandu en Suisse et la manière d’ajouter, de reprendre et de désactiver correctement des comptes.
Plan comptable général et plan de comptes : la différence
Deux notions sont souvent confondues. Le plan comptable général est une grille de classement avec classes, groupes et exemples de comptes. Le plan de comptes est la liste concrète des comptes réellement utilisés par votre entreprise. Il est issu du cadre général : vous reprenez les comptes nécessaires, en omettez d’autres et ajoutez les vôtres.
Les auteurs de la version scolaire précisent expressément que des comptes peuvent être omis et d’autres ajoutés à partir du Plan comptable suisse PME, tant que la structure est conservée. C’est la règle de base : conserver la structure, adapter l’étendue.
Les exigences de la loi
Le code des obligations ne prescrit aucun plan comptable particulier ; les art. 957 à 959c ne prévoient pas de plan comptable général obligatoire. Il fixe toutefois des exigences que le plan doit remplir :
- Enregistrement systématique et traçabilité (art. 957a du code des obligations, CO, OR, al. 2) : les transactions doivent être enregistrées intégralement, fidèlement et systématiquement, chaque écriture doit être justifiée par une pièce et la comptabilité doit être claire et vérifiable. Elle doit aussi être adaptée à la nature et à la taille de l’entreprise. Un plan clairement structuré est l’outil principal pour y parvenir.
- Structure minimale du bilan (art. 959a CO) : à l’actif doivent au minimum apparaître séparément les liquidités avec les actifs cotés en bourse détenus à court terme, les créances résultant de ventes de biens et de prestations de services, les autres créances à court terme, les stocks et prestations non facturées et les actifs de régularisation, puis l’actif immobilisé avec immobilisations financières, participations, immobilisations corporelles et incorporelles et capital social ou capital de fondation non libéré. Au passif, les capitaux étrangers à court et long terme et les capitaux propres doivent être présentés dans l’ordre prescrit.
- Structure minimale du compte de résultat (art. 959b CO) : il peut être présenté selon la méthode de l’affectation des charges par nature ou par fonction. La méthode par nature présente au minimum les produits nets, les variations des stocks, les charges de matériel, les charges de personnel, les autres charges d’exploitation, les amortissements et corrections de valeur sur l’actif immobilisé, les charges et produits financiers, les charges et produits hors exploitation, extraordinaires, uniques ou hors période, les impôts directs et le bénéfice ou la perte de l’exercice.
- Interdiction de compensation (art. 958c CO, al. 1, ch. 7) : les actifs et passifs, ainsi que les charges et produits, ne peuvent être compensés. Le plan devrait donc, par exemple, distinguer les produits et diminutions de produits dans des comptes séparés.
- Adaptation à la branche (art. 958c CO, al. 3) : sous réserve du contenu minimal légal, la présentation des comptes doit être adaptée aux particularités de l’entreprise et de la branche.
- Présentation distincte (art. 959a CO, al. 4) : les créances et dettes envers les détenteurs de participations, les organes et les entreprises dans lesquelles une participation est détenue doivent être présentées séparément dans le bilan ou l’annexe. Des comptes spécifiques facilitent cette présentation.
Important : cette structure minimale s’applique aux comptes annuels selon les art. 958 ss CO. Les personnes tenues uniquement de comptabiliser recettes, dépenses et patrimoine n’ont pas besoin de bilan ; le guide Obligation de tenir une comptabilité pour les PME présente les obligations de votre entreprise, et Comptabilité recettes-dépenses ou en partie double ? explique les deux formes.
Les neuf classes de comptes
Le Plan comptable suisse PME couramment utilisé est organisé en neuf classes. La vue suivante provient de la version scolaire officielle de SwissAccounting. Elle relève de la pratique et du standard de la branche, pas de la loi.
| Classe | Désignation | Exemples |
|---|---|---|
| 1 | Actifs | 1000 Caisse, 1020 Avoirs bancaires, 1100 Créances résultant de ventes de biens et de prestations de services (débiteurs) |
| 2 | Passifs | 2000 Dettes résultant d’achats de biens et de prestations de services (créanciers), 2200 TVA due, 2800 Capital-actions, capital social, capital de parts sociales, capital de fondation (personnes morales) |
| 3 | Produits d’exploitation résultant des ventes et des prestations | 3000 Ventes de produits fabriqués, 3400 Produits des prestations de services |
| 4 | Charges de matériel, marchandises, prestations de services et énergie | 4000 Charges de matériel de production, 4200 Charges de marchandises |
| 5 | Charges de personnel | 5000 Salaires, 5700 Charges sociales |
| 6 | Autres charges d’exploitation, amortissements et corrections de valeur, résultat financier | 6000 Charges de locaux, 6800 Amortissements, 6900 Charges financières |
| 7 | Résultat des activités annexes d’exploitation | 7000 Produits d’une activité annexe, 7500 Produits des immeubles d’exploitation |
| 8 | Charges et produits hors exploitation, extraordinaires, uniques ou hors période | 8000 Charges hors exploitation, 8900 Impôts directs |
| 9 | Clôture | 9200 Bénéfice ou perte de l’exercice |
Les classes 1 et 2 forment le bilan, les classes 3 à 8 le compte de résultat, et la classe 9 sert à la clôture. Les comptes sont organisés par plages de numéros : des groupes à deux chiffres comme 10 (actifs circulants), 14 (actifs immobilisés), 20 (capitaux étrangers à court terme), 24 (capitaux étrangers à long terme) et 28 (capitaux propres) regroupent les comptes. Les capitaux propres comportent des variantes selon la forme juridique : la version scolaire distingue personnes morales, entreprises individuelles et sociétés de personnes.
Le lien entre plan comptable général et structure minimale
On peut lire le cadre de manière à retrouver la structure minimale du bilan selon l’art. 959a CO dans les plages de numéros. C’est notre lecture, pas une prescription légale. À l’actif, les groupes 100, 106, 110, 114, 120 et 130 suivent l’ordre légal des liquidités aux actifs de régularisation. Viennent ensuite, dans l’actif immobilisé, les immobilisations financières, participations, immobilisations corporelles mobilières et immobilières et valeurs incorporelles. Au passif se succèdent les dettes résultant d’achats de biens et de prestations de services, les dettes à court terme portant intérêt et autres dettes, les passifs de régularisation, les capitaux étrangers à long terme et les capitaux propres. Une différence concerne les provisions : l’art. 959a CO, al. 2, ch. 2, let. c, les classe dans les capitaux étrangers à long terme, alors que le groupe 230 contient aussi des provisions à court terme. Les classes 3 à 8 peuvent se lire selon la méthode des charges par nature de l’art. 959b CO, al. 2 ; le résultat des activités annexes de la classe 7 n’y possède toutefois pas d’équivalent propre. Respecter les plages de numéros facilite la constitution des postes légaux des comptes annuels à partir des comptes.
Créer, désactiver et importer des comptes
Ajouter un compte. Si vous avez besoin d’une distinction absente du cadre, créez un compte dans la classe et le groupe appropriés, avec un numéro qui s’y insère et un libellé clair. Pour l’analyse, le numéro doit correspondre à la classe.
Désactiver plutôt que supprimer. Un compte ayant reçu des écritures ne doit pas disparaître, car les écritures et pièces doivent être conservées (art. 958f CO, dix ans). La désactivation est donc pratique : le compte n’est plus sélectionnable, mais les anciennes écritures restent lisibles.
Reprendre un plan existant. Si vous avez déjà un plan comptable, par exemple issu d’un ancien logiciel, vous pouvez l’importer comme fichier. Un essai est important : avant tout enregistrement, vous devez voir ce qui sera créé et les éventuels avertissements ou erreurs.
Conventions de nommage. Gardez des libellés courts et univoques. Ne modifiez plus les numéros après les premières écritures ; les écritures et analyses y sont liées.
Exemple pratique : Muster Elektro GmbH
Muster Elektro GmbH est une entreprise d’installation fictive avec six collaborateurs. Elle reprend le plan comptable général PME et configure au 31 décembre 2026 les comptes suivants :
| Compte | Désignation | CHF |
|---|---|---|
| 1000 | Caisse | 2’400.00 |
| 1020 | Banque | 58’600.00 |
| 1100 | Créances résultant de ventes de biens et de prestations de services | 41’000.00 |
| 1200 | Stocks | 18’000.00 |
| 1520 | Machines de bureau, informatique | 12’000.00 |
| Total des actifs | 132’000.00 | |
| 2000 | Dettes résultant d’achats de biens et de prestations de services | 19’500.00 |
| 2200 | TVA due | 6’500.00 |
| 2400 | Dettes bancaires à long terme | 30’000.00 |
| 2800 | Capital social | 20’000.00 |
| 2960 | Réserves facultatives issues du bénéfice | 31’000.00 |
| 2979 | Bénéfice de l’exercice | 25’000.00 |
| Total des passifs | 132’000.00 |
Vérification : actifs 2’400 + 58’600 + 41’000 + 18’000 + 12’000 = 132’000. Passifs 19’500 + 6’500 + 30’000 + 20’000 + 31’000 + 25’000 = 132’000. Les deux côtés sont égaux.
La structure légale en découle presque automatiquement : liquidités 61’000 (1000 plus 1020), créances résultant de ventes et de prestations 41’000, stocks 18’000, soit des actifs circulants de 120’000 ; s’y ajoutent des immobilisations corporelles de 12’000. Les capitaux étrangers à court terme sont de 26’000 (19’500 plus 6’500), ceux à long terme de 30’000 et les capitaux propres de 76’000 (20’000 plus 31’000 plus 25’000).
L’entreprise utilise un logiciel cloud pour ses offres et veut isoler ces coûts. Le cadre contient le compte 6570 « Charges informatiques, leasing compris ». Elle crée à côté un compte 6571 « Abonnements cloud ». Le numéro reste ainsi dans la bonne classe et les coûts peuvent être analysés dans les autres charges d’administration.
L’entreprise n’a pas besoin du compte préparé « 1060 Titres ». Elle le désactive au lieu de le supprimer.
Checklist
- Forme juridique et type de comptabilité clarifiés (double ou recettes-dépenses)
- Modèle approprié choisi (forme juridique, avec ou sans assujettissement TVA)
- Plages de numéros conformes aux classes 1 à 9
- Structure minimale selon les art. 959a et 959b CO déductible des comptes
- Comptes distincts pour détenteurs de participations et organes (art. 959a CO, al. 4)
- Comptes propres insérés dans le bon groupe, libellés univoques
- Comptes inutiles désactivés plutôt que supprimés
- En cas d’import : essai sans erreur, avertissements vérifiés
- Plan comptable sauvegardé comme fichier
- Accord avec la fiduciaire
La solution KMU | base
Les captures d’écran montrent l’interface en allemand ; KMU | base est aussi disponible en français, italien et anglais.
1. Commencer avec le cadre PME. Dans Finance | base, vous démarrez avec 99 comptes préparés dans une version propre suivant la structure du Plan comptable suisse PME, y compris comptes collectifs débiteurs et créanciers et comptes TVA et salaires.
2. Choisir le modèle à la configuration. Vous choisissez l’un des six modèles : PME avec ou sans TVA, entreprise individuelle avec ou sans TVA (capital propre et compte privé au lieu du capital-actions), association (fortune, cotisations, dons, manifestations) ou micro-entreprise avec environ 35 comptes. Chaque modèle présente auparavant une explication et un aperçu des comptes.
3. Créer et désactiver des comptes. Sous Barre latérale › Autres › Comptes (le groupe « Autres » au bas de la barre est replié), vous voyez le plan comptable. Avec le niveau « Gérer », vous ajoutez via Créer un compte vos comptes avec numéro, libellé, proposition TVA et indicateur de caisse. Vous désactivez les comptes inutilisés ; leur numéro et leur type restent, car des écritures y sont liées. La liste apparaît d’abord, et vous ouvrez le formulaire de saisie au besoin.
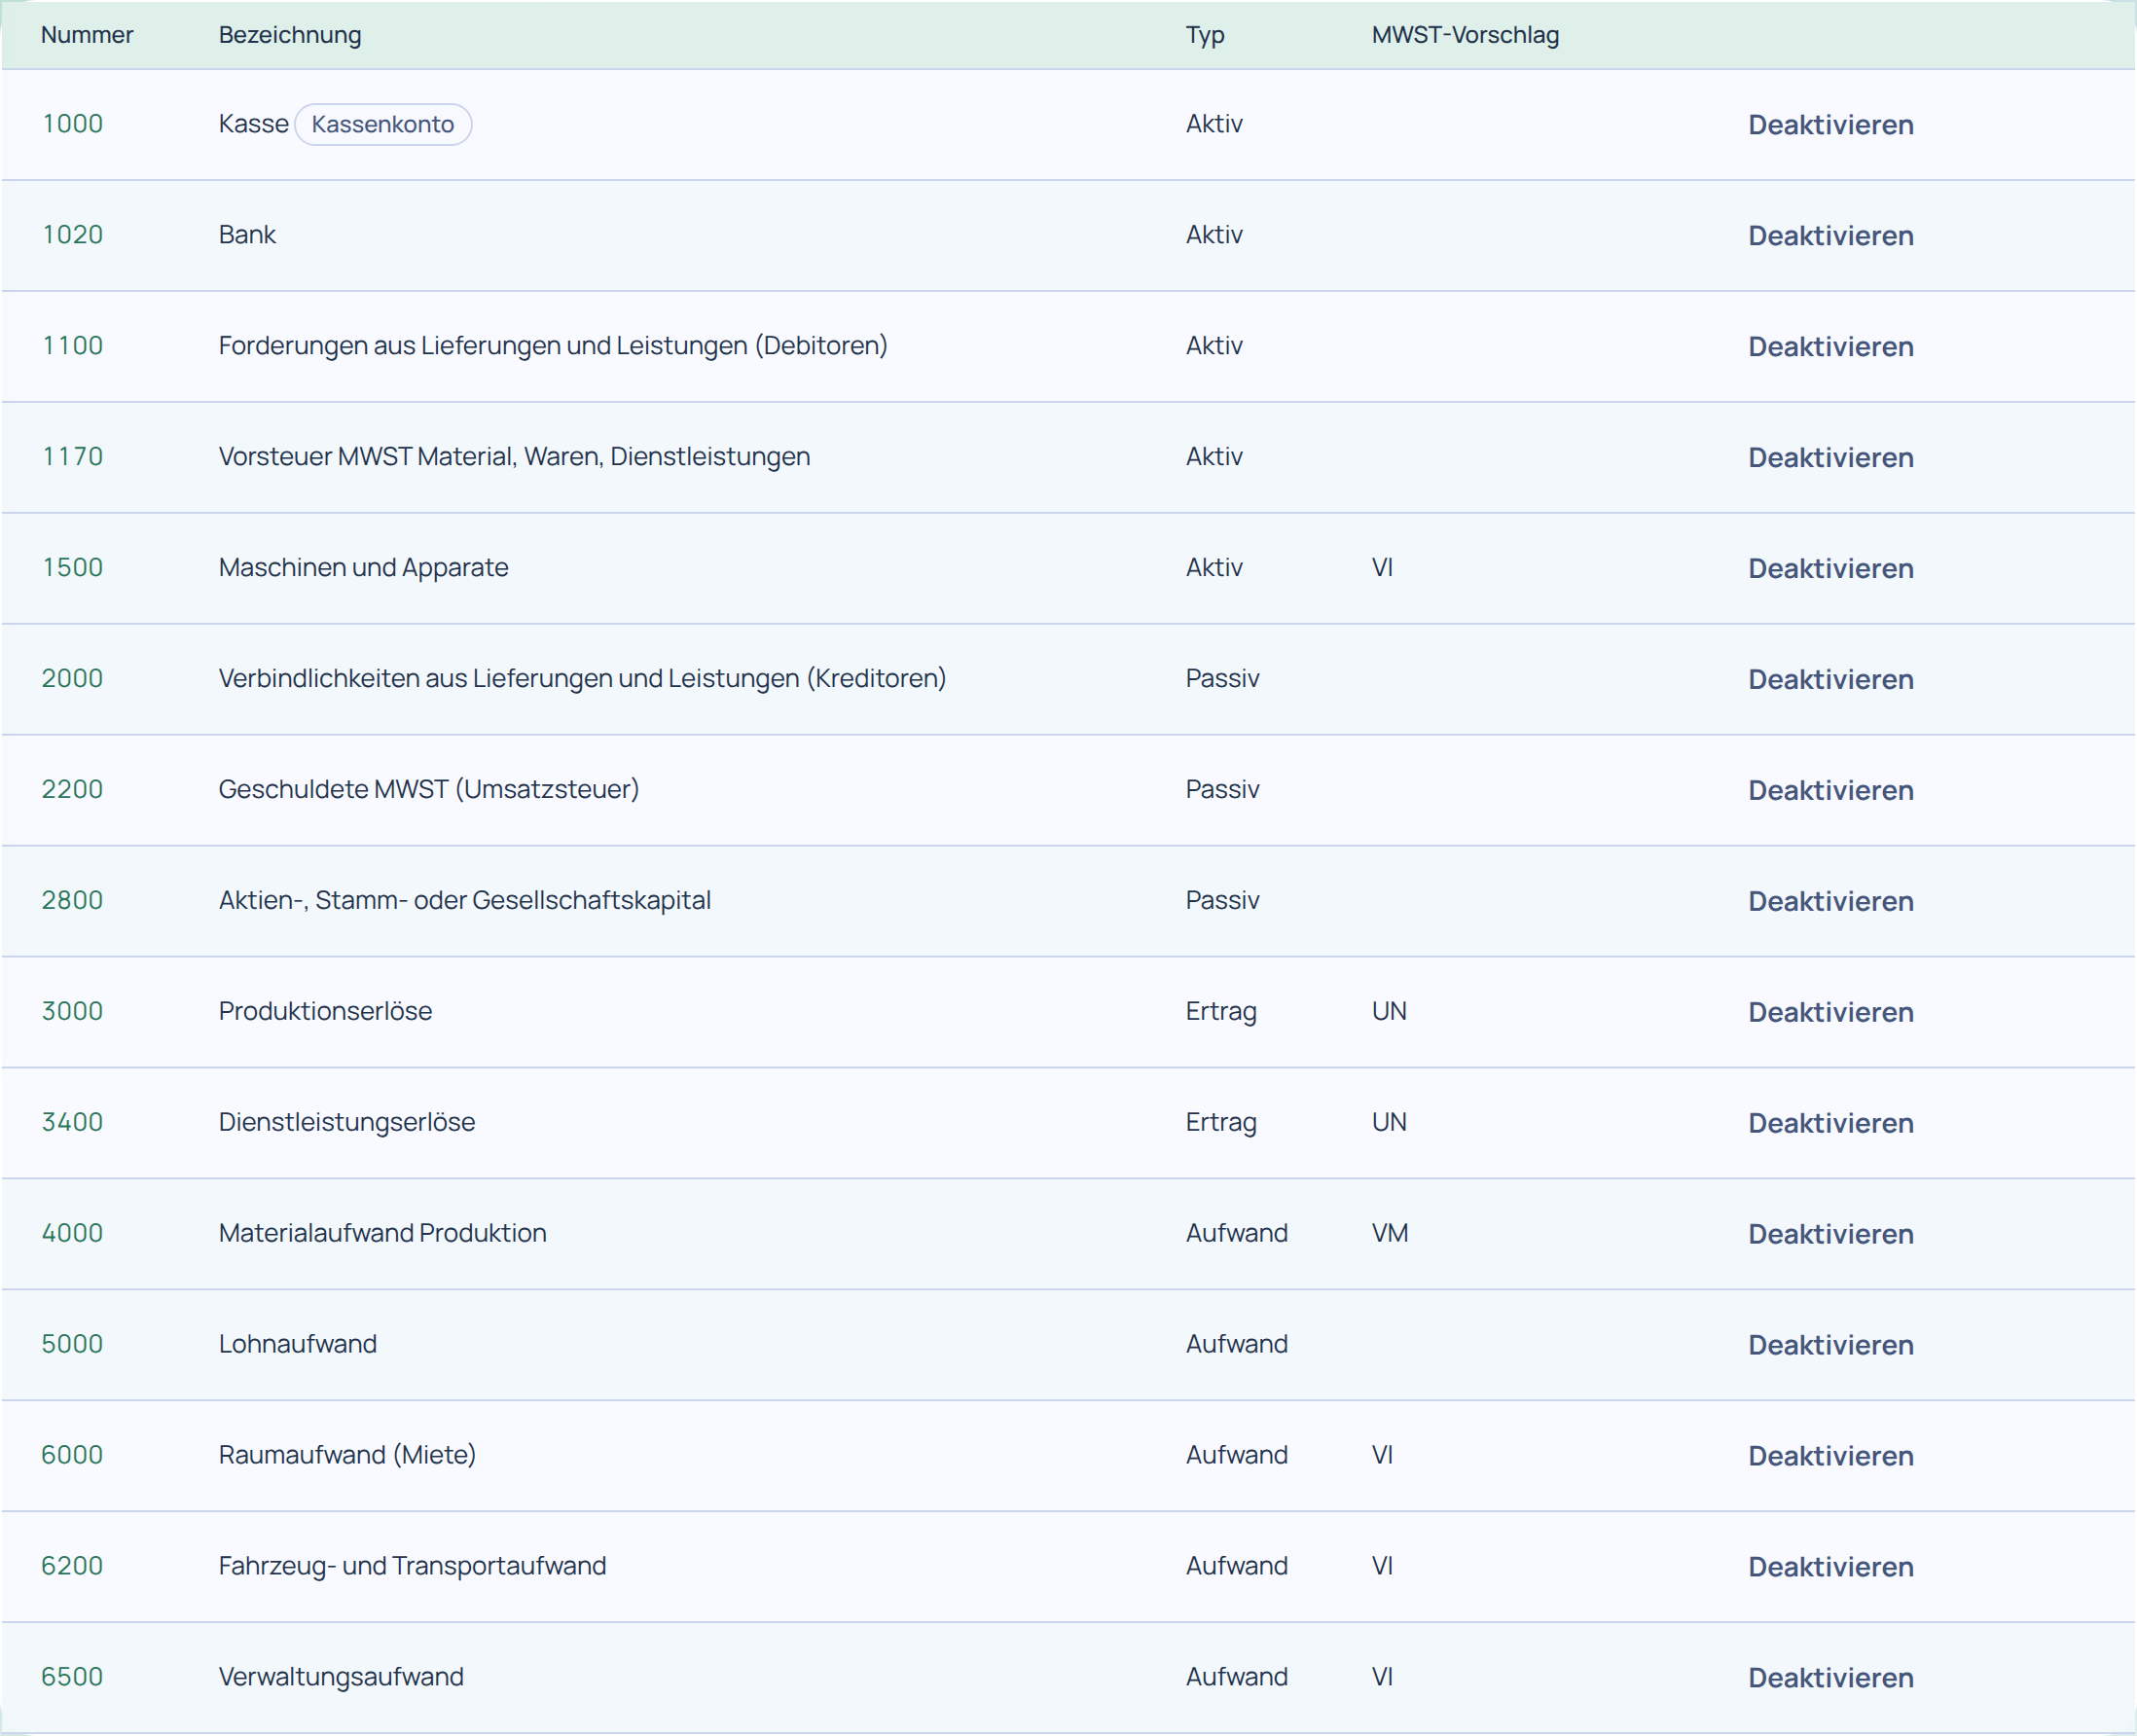
4. Importer l’ancien plan comptable. Dans la même zone dépliable Créer un compte, importez votre ancien plan en CSV ou Excel. Un essai produit d’abord un rapport : comptes qui seraient créés, avertissements et erreurs avec motif. Finance avertit si le type ne correspond pas à la classe et vérifie le code TVA parmi les codes valables. Seuls les nouveaux numéros sont ensuite créés.
5. Exporter et réutiliser. Téléchargez le plan en CSV ou Excel, exactement au format d’import. Il peut ainsi être réimporté dans une autre société.
Pour essayer vous-même, consultez la démo ou ouvrez un compte de test. Le mode d’emploi du module figure dans les instructions Finance. Pour toute question, utilisez la page Contact.
Sources
- Code des obligations (CO, OR, RS 220), art. 957a, al. 2, art. 958c, al. 1, ch. 7 et al. 3, art. 958f, al. 1, art. 959a, al. 1, 2 et 4 ainsi qu’art. 959b, al. 1 et 2, état au 1er octobre 2026 : fedlex.admin.ch, consulté le 26.10.2026.
- SwissAccounting, Zürich : « Plan comptable suisse PME : version scolaire officielle » (Mattle, Helbling, Pfaff), classes, groupes et exemples de comptes ainsi que note des auteurs sur les comptes omis et ajoutés : kmu.admin.ch (PDF, en allemand), consulté le 26.10.2026. Le plan comptable général est une recommandation pratique, sans prescription légale.
Ce guide ne remplace pas un conseil juridique ou fiscal. État des informations : 26 octobre 2026.