La collaboration fiduciaire aide les PME pour clôture, impôts et TVA. Sa qualité dépend souvent davantage des accords que de la compétence : qui saisit les pièces, qui voit et comptabilise quoi, que prévoit le mandat ? Voici la loi, le partage du travail et l’accès direct remplaçant classeurs et pièces jointes.
Qui reste responsable
L’obligation comptable incombe à l’entreprise, pas à la fiduciaire. Elle concerne les personnes morales ainsi que les entreprises individuelles et les sociétés de personnes ayant réalisé un chiffre d’affaires d’au moins CHF 500’000 au cours du dernier exercice (art. 957 CO, al. 1). La direction garantit la tenue, même déléguée : voir Obligation comptable.
En SA, organisation de la comptabilité, contrôle financier et planification financière nécessaire à la gestion sont des attributions intransmissibles et inaliénables du conseil d’administration (art. 716a CO, al. 1, ch. 3). Le rapport de gestion doit être établi et soumis à l’organe/personnes compétents dans les six mois, signé par le président de l’organe supérieur de direction/administration et le responsable interne des comptes (art. 958 CO, al. 3).
Notre règle pratique, non littérale dans la loi : déléguer le travail ne délègue pas la responsabilité. Signer suppose de comprendre les chiffres.
Le mandat en bref
Les prestations de travail sans type contractuel particulier relèvent du mandat (art. 394 CO, al. 2), donc généralement la fiduciaire ; vérifiez le contrat.
- Étendue : sans précision, déterminée par la nature de l’affaire (art. 396 CO, al. 1). Écrivez ce qui est délégué et conservé pour éviter les malentendus.
- Instructions : dérogation seulement si autorisation impossible à demander et présumée accordée (art. 397 CO, al. 1).
- Diligence : la mandataire répond de l’exécution fidèle et soigneuse du mandat (art. 398 CO, al. 2). Elle l’exécute personnellement, sauf délégation autorisée, imposée par les circonstances ou usuelle (al. 3).
- Comptes : obligation de rendre compte à tout moment sur demande (art. 400 CO, al. 1).
- Fin : révocation/résiliation en tout temps ; en temps inopportun, réparation du dommage par la partie sortante (art. 404 CO).
Répartition pratique
Partage négociable, exemple fréquent sans obligation :
| Tâche | Souvent entreprise | Souvent fiduciaire |
|---|---|---|
| Factures et suivi des paiements | oui | contrôle |
| Saisie/validation des fournisseurs | oui | sondages |
| Écritures courantes/banque | oui ou ensemble | vérification, saisie si nécessaire |
| Salaires | oui ou ensemble | selon mandat |
| Décompte TVA | contrôle/validation | préparation |
| Clôture annuelle | approbation/signature | projet des comptes |
| Déclaration fiscale | documents | établissement |
Un responsable clair par ligne et une liste courte de délais suffisent. Voir Décompte TVA suisse.
Fiduciaire et organe de révision
Le même bureau peut-il tenir et réviser ? Cela dépend du contrôle. Les règles SA s’appliquent par analogie à la Sàrl (art. 818 CO, al. 1).
- Contrôle ordinaire : notamment deux seuils dépassés durant deux exercices successifs : bilan CHF 20 millions, chiffre d’affaires CHF 40 millions, 250 postes à plein temps en moyenne (art. 727 CO, al. 1, ch. 2). Tenue comptable et autres prestations créant un risque d’autorévision incompatibles avec l’indépendance (art. 728 CO, al. 2, ch. 4).
- Contrôle restreint : sinon, contrôle des comptes (art. 727a CO, al. 1) par réviseur agréé selon la loi sur la surveillance de la révision (art. 727c CO). Tenue admise, mais mesures organisationnelles/personnelles garantissant un contrôle fiable en cas d’autorévision (art. 729 CO, al. 2). Participation comptable mentionnée si applicable dans le rapport (art. 729b CO, al. 1, ch. 3).
- Renonciation : accord unanime des actionnaires et dix emplois à plein temps au plus en moyenne. Seulement exercices futurs, annonce au registre du commerce avant leur début (art. 727a CO, al. 2).
Demandez expressément à votre bureau fiduciaire s’il exerce également la fonction d’organe de révision pour votre entreprise.
Données : accès plutôt que pièces jointes
Noms/adresses de clients, fournisseurs, personnel, écritures salariales et paiements sont des données personnelles lorsqu’ils concernent une personne physique identifiée ou identifiable (art. 5 LPD, let. a).
Sous-traitance contractuelle : traitement limité à ce que vous pourriez faire et aucune obligation légale/contractuelle de secret interdisant le transfert (art. 9 LPD, al. 1). Vérifiez la capacité de sécurité (al. 2) ; tout sous-traitant ultérieur exige votre autorisation préalable (al. 3). Responsable et sous-traitant prennent des mesures techniques/organisationnelles appropriées (art. 8 LPD, al. 1).
Le rôle précis de la fiduciaire dépend des tâches : clarifiez-le au mandat. Un accès système est une recommandation : données centralisées, droits maîtrisés et retrait possible en fin de mandat.
Exemple pratique : Seeblick Haustechnik AG
Petite entreprise fictive, exercice civil, clôture confiée à la fiduciaire. Accès « Lire, comptabiliser et exporter », sans clôture : le président du conseil verrouille lui-même les mois. Calendrier du mandat :
| Date | Qui | Tâche |
|---|---|---|
| Ve 29.01.2027 | Seeblick | Pièces 2026 saisies, banque rapprochée au 31.12.2026 |
| Ve 05.02.2027 | Seeblick/fiduciaire | Rapprochement et sondage de dix écritures |
| Ve 12.03.2027 | Fiduciaire | Projet des comptes |
| Ve 26.03.2027 | Conseil | Vérification, transmission à la révision |
| Ve 23.04.2027 | Révision | Rapport disponible |
| Ve 14.05.2027 | Conseil | Rapport de gestion adopté pour l’assemblée, convocation |
| Je 10.06.2027 | Conseil | Au plus tard : rapports de gestion/révision accessibles |
| Me 30.06.2027 | Actionnaires | Au plus tard : assemblée ordinaire |
Contrôle restreint externe, distinct de la fiduciaire. Assemblée dans les six mois, soit 30 juin (art. 699 CO, al. 2) ; rapports accessibles au moins 20 jours avant, donc 10 juin (art. 699a CO, al. 1). Rapport de révision préalable obligatoire : sans lui, approbation des comptes et affectation du bénéfice sont nulles (art. 731 CO, al. 1 et 3). En opting-out (art. 727a CO, al. 2), pas d’organe ni rapport. Le 5 février, trois écritures sans pièces sont repérées ; Seeblick les fournit avant vendredi 12 février 2027.
Checklist
- Mandat écrit : étendue, tâches, délais, interlocuteurs
- Saisie courante attribuée clairement
- Accès système, droits limités au nécessaire
- Traitement par tiers/sous-traitants clarifié
- Données : sécurité, tiers et restitution prévus
- Cumul fiduciaire/révision et séparation clarifiés
- En SA, rapports accessibles 20 jours avant, assemblée dans les six mois
- Aucun changement de fiduciaire en pleine clôture (art. 404 CO)
- Accès désactivé dans la gestion utilisateurs en fin de mandat
La solution KMU | base
Les captures d’écran montrent l’interface en allemand ; KMU | base est aussi disponible en français, italien et anglais.
Votre fiduciaire travaille directement avec son propre accès.
1. Invitation. Finance › Paramètres › Paramètres Finance › Accès fiduciaire, puis Inviter une fiduciaire : e-mail, prénom, nom, bureau, sociétés et niveau « Lecture seule », « Lire, comptabiliser et exporter » ou « Lire, comptabiliser, exporter et clôturer ». Le dialogue crée un rôle propre sans droits HR de base. Niveau « Gérer » Finance et gestion utilisateurs nécessaires. Renvoi d’invitation sous Paramètres › Utilisateurs et rôles. E-mail obligatoirement inédit : une adresse utilisée fait échouer, mais « Veuillez indiquer l’utilisateur et la fiduciaire. » n’explique pas la cause.
2. Droits. Le modèle « Fiduciaire » donne lecture, comptabilisation/export si vous créez vous-même la personne et affectez ce modèle. Le dialogue d’invitation utilise plutôt ses trois niveaux. Par personne : lecture, comptabilisation (export inclus), clôture, gestion (plan comptable, centres, TVA, accès). Vous décidez de la participation.
3. Sans supplément. Les personnes marquées fiduciaires ne comptent pas comme utilisateurs Finance et n’augmentent pas le prix ; voir Tarifs. Retirer le marquage ne retire pas l’accès : connexion active et personne à nouveau comptée. Pour terminer, désactivez sous Paramètres › Utilisateurs et rôles.
4. Rapprochement. Finance › Comptabilité › Clôture compare débiteurs/créanciers aux collectifs à fin d’année ; montre TVA, factures entrantes, banque et pièces manquantes. Échantillon fixe de dix écritures identique pour vous et la fiduciaire. Les écarts ne bloquent pas, mais doivent être résolus. Voir Checklist de clôture.
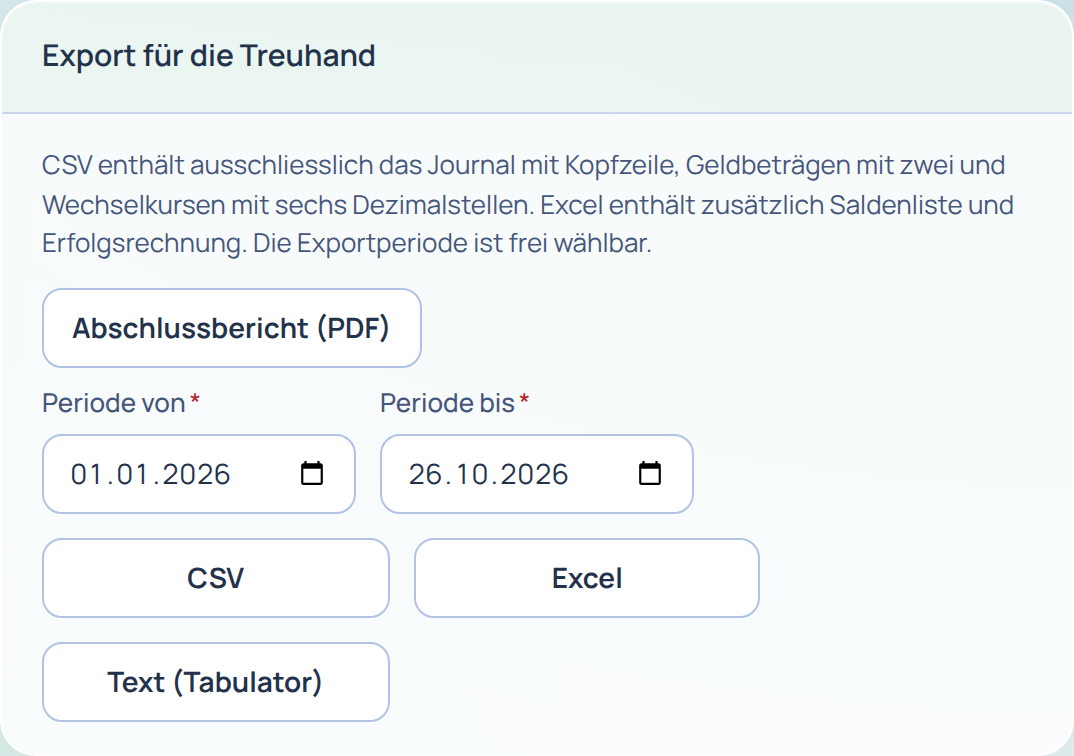
5. Export. Finance › Comptabilité › Rapports › Export pour la fiduciaire : période libre. CSV : journal seul avec en-tête, montants à deux décimales, cours à six ; Excel ajoute balance et résultat, texte tabulé disponible. Chaque export est journalisé. Droit « Export » requis, compris dans « Comptabiliser ».
Aucun espace fiduciaire unique pour plusieurs clients actuellement : un accès et une adresse e-mail distincte par client, chaque adresse n’étant utilisable qu’une fois.
Consultez la démo ou ouvrez un compte d’essai. Questions : page Contact.
Sources
- Code des obligations (OR ; CO, RS 220), art. 394, al. 2, 396, al. 1, 397, al. 1, 398, al. 2 et 3, 400, al. 1, 404, 699, al. 2, 699a, al. 1, 716a, al. 1, ch. 3, 727, al. 1, ch. 2, 727a, al. 1 et 2, 727c, 728, al. 2, ch. 4, 729, al. 2, 729b, al. 1, ch. 3, 731, al. 1 et 3, 818, al. 1, 957, al. 1, 958, al. 3, état au 1er octobre 2026 : Fedlex, consulté le 26.10.2026.
- Loi fédérale sur la protection des données (DSG ; LPD, RS 235.1), art. 5, let. a, 8, al. 1, 9, version du 1er septembre 2023 : Fedlex, consulté le 26.10.2026.
- Répartition pratique et accès système : expérience, sans réglementation légale.
Ce guide ne remplace aucun conseil juridique ou fiscal. État des informations : 26 octobre 2026.