Numériser les factures fournisseurs dépasse le remplacement du classeur papier par un dossier informatique. Chaque facture est reçue, lue, contrôlée, comptabilisée, payée et conservée. Le numérique accélère et documente ces étapes si les exigences légales sont respectées. Voici ce qu’exige la loi, ce que révèle un Swiss QR Code et comment éviter doublons et erreurs d’écriture.
Le parcours d’une facture fournisseur
Papier ou numérique, les étapes sont identiques :
- Réception : par e-mail, poste ou photo du téléphone.
- Saisie : lecture ou saisie du fournisseur, numéro, date, montant, échéance et coordonnées de paiement.
- Contrôle : prestation, montant, TVA et absence de doublon.
- Comptabilisation : compte de charges et poste ouvert fournisseur.
- Paiement : transmission à la banque après validation.
- Classement : conservation de l’original comme pièce comptable jusqu’au terme légal.
La saisie offre le principal gain de temps ; le contrôle concentre les risques de double paiement et de taux erroné. Un bon processus lit automatiquement puis demande confirmation à une personne.
Exigences légales pour les pièces numériques
La facture est une pièce comptable. Selon l’art. 957a CO, al. 3, toute pièce écrite, sur papier, électronique ou équivalente, permettant de vérifier l’opération à l’origine d’une écriture constitue une pièce comptable. Chaque écriture doit être justifiée (al. 2, ch. 2), même si son montant est correct.
Le numérique est admis. L’art. 958f CO, al. 3, autorise la conservation sur papier, support électronique ou équivalent, à condition de garantir la correspondance avec les opérations et de pouvoir rendre les documents lisibles à tout moment. Les dix ans courent dès la fin de l’exercice (al. 1).
La TVA suit ces principes. Les assujettis conservent les pièces jusqu’à la prescription absolue de la créance fiscale (art. 70 LTVA, al. 2), soit dix ans après la fin de la période fiscale (art. 42 LTVA, al. 6), qui correspond à l’année civile (art. 34 LTVA, al. 2). L’art. 122 OTVA renvoie aux art. 957–958f CO et à l’Olico pour les pièces dématérialisées. L’AFC traite sur un pied d’égalité les factures papier, numérisées et électroniques : les principes de régularité s’appliquent à toutes.
L’Olico précise les exigences techniques, résumées ici :
- Intégrité (art. 3) : toute modification ultérieure doit être détectable.
- Documentation (art. 4) : selon l’activité, des instructions décrivent organisation, responsabilités, procédures et logiciels pour comprendre livres et pièces.
- Disponibilité (art. 6) : une personne autorisée doit pouvoir consulter et contrôler la pièce dans un délai raisonnable durant toute sa conservation.
- Archives (art. 7 et 8) : séparer ou identifier les informations archivées, les inventorier systématiquement, protéger les accès et les journaliser.
- Supports (art. 9) : les supports non modifiables, comme le papier, sont admis. Un disque modifiable exige intégrité garantie, preuve infalsifiable du moment d’enregistrement, respect des autres règles techniques et procédures documentées avec conservation des journaux.
- Migration (art. 10) : vérifier régulièrement intégrité et lisibilité ; préserver intégralité et exactitude lors d’un changement de format ou de support et journaliser le transfert.
La conformité dépend aussi de l’organisation et de sa documentation. Conseil pratique, sans obligation légale : consultez votre fiduciaire avant de détruire les originaux papier scannés. Voir Obligation de tenir une comptabilité.
Vérifier avant de comptabiliser
Un logiciel lit les champs sans savoir si la prestation a été commandée. Contrôlez :
- Prestation et montant : quantité, prix et date concordent-ils avec commande et bulletin de livraison ?
- TVA : sur demande, l’assujetti établit une facture répondant à l’art. 26 LTVA, al. 2 : généralement nom et localité du prestataire, indication et numéro d’inscription au registre TVA, nom et localité du destinataire, date ou période, genre, objet et volume de la prestation, contre-prestation, taux et montant d’impôt.
- Impôt préalable : l’impôt grevant les opérations réalisées sur territoire suisse et facturé est déductible (art. 28 LTVA, al. 1, let. a). Conseil pratique : faites corriger les défauts essentiels avant de comptabiliser la déduction. Voir Impôt préalable et décompte rectificatif.
- Doublon : la facture est-elle déjà arrivée par e-mail et sur papier ?
Contenu du Swiss QR Code
La plupart des factures suisses comportent une section paiement avec Swiss QR Code. Voir Créer une QR-facture. Selon SIX, version 2.3, chap. 4.2, le code normalisé contient, dans cet ordre :
- en-tête « SPC » et version ;
- IBAN ou QR-IBAN suisse ou liechtensteinois, bénéficiaire et adresse ;
- monnaie CHF ou EUR, montant facultatif ;
- débiteur facultatif ;
- type de référence QRR, SCOR ou NON, référence et communication libre ;
- informations de facture codées facultatives.
Communication et informations de facture occupent ensemble au maximum 140 caractères. Ces dernières commencent par « // » et le code à deux chiffres de la règle utilisée (chap. 4.3.3). À la date de la directive, seule la recommandation SIX est publiée (anciennement Swico, annexe D de la version 2.4) : numéro, date ou TVA peuvent ainsi être lus automatiquement.
Le code contient des données de paiement, aucune ligne de facture : prestations, quantités et mentions TVA complètes de l’art. 26 LTVA figurent dans la facture. Le montant peut manquer. Le logiciel doit vérifier IBAN et référence : QR-IBAN avec référence QR, IBAN ordinaire avec Creditor Reference ou sans référence. Voir Cycle de paiement pain.001.
Exemple pratique : Elektro Sonnhalde GmbH
Cette entreprise fictive emploie huit personnes. Trois factures arrivent en octobre 2026 :
| Date | Réception | Traitement |
|---|---|---|
| Ma, 6 octobre | Facture 2026-0417 de Kabelwerk Ahorn AG, PDF par e-mail avec section QR | Lecture QR, proposition fournisseur/compte/taux, comptabilisation après contrôle |
| Lu, 12 octobre | Même facture 2026-0417, renvoyée dans un nouveau fichier | Doublon détecté par numéro et fournisseur, aucune double écriture |
| Me, 14 octobre | Photo d’une facture papier de Büro Fink GmbH sans QR | Montant et IBAN proposés par reconnaissance de texte, confirmation requise |
La première facture atteint CHF 4’000.00 nets plus 8,1 % de TVA, taux normal de l’art. 25 LTVA, al. 1 : CHF 324.00, soit CHF 4’324.00. Délai : 30 jours, échéance jeudi 5 novembre 2026. La comptable vérifie, confirme 8,1 % et impute aux charges de matériel ; un poste fournisseur est ouvert. Le 14 octobre, elle confirme manuellement la facture Büro Fink GmbH : CHF 250.00 nets + CHF 20.25 TVA = CHF 270.25, car photo et reconnaissance peuvent être erronées.
Les deux originaux sont conservés. L’exercice civil finit le 31 décembre 2026 ; les dix ans commencent alors, soit une disponibilité jusqu’à fin 2036.
Checklist
- E-mail, poste et photos convergent vers un système ; aucune pièce oubliée dans la messagerie
- Fournisseur, montant, numéro, date et échéance concordent
- Taux et TVA contrôlés ; facture corrigée si nécessaire
- Prestation commandée et livrée, montant conforme à la commande ou offre, société destinataire correcte
- Doublons vérifiés, aucune double écriture
- Original inchangé, modifications détectables (art. 3 Olico)
- Conservation dix ans au moins, jusqu’à prescription absolue pour la TVA
- Pièce reliée à l’écriture et lisible (art. 958f CO, al. 3 ; art. 6 Olico)
- Instructions pour réception, contrôle, validation, classement (art. 4 Olico), accès et migrations journalisés (art. 8 et 10)
- Validation et paiement définis : Cycle de paiement pain.001
La solution KMU | base
Les captures d’écran montrent l’interface en allemand ; KMU | base est aussi disponible en français, italien et anglais.
Ouvrez Finance › Comptabilité › Factures entrantes.
1. Importer. Les personnes autorisées à comptabiliser téléversent plusieurs PDF, PNG, JPEG ou HEIC, limités à 20 Mo chacun ; type et virus sont contrôlés. Les fournisseurs peuvent envoyer à [abréviation]@financebase.ch : les envois doubles arrivent une seule fois. Scannez ou photographiez le papier.
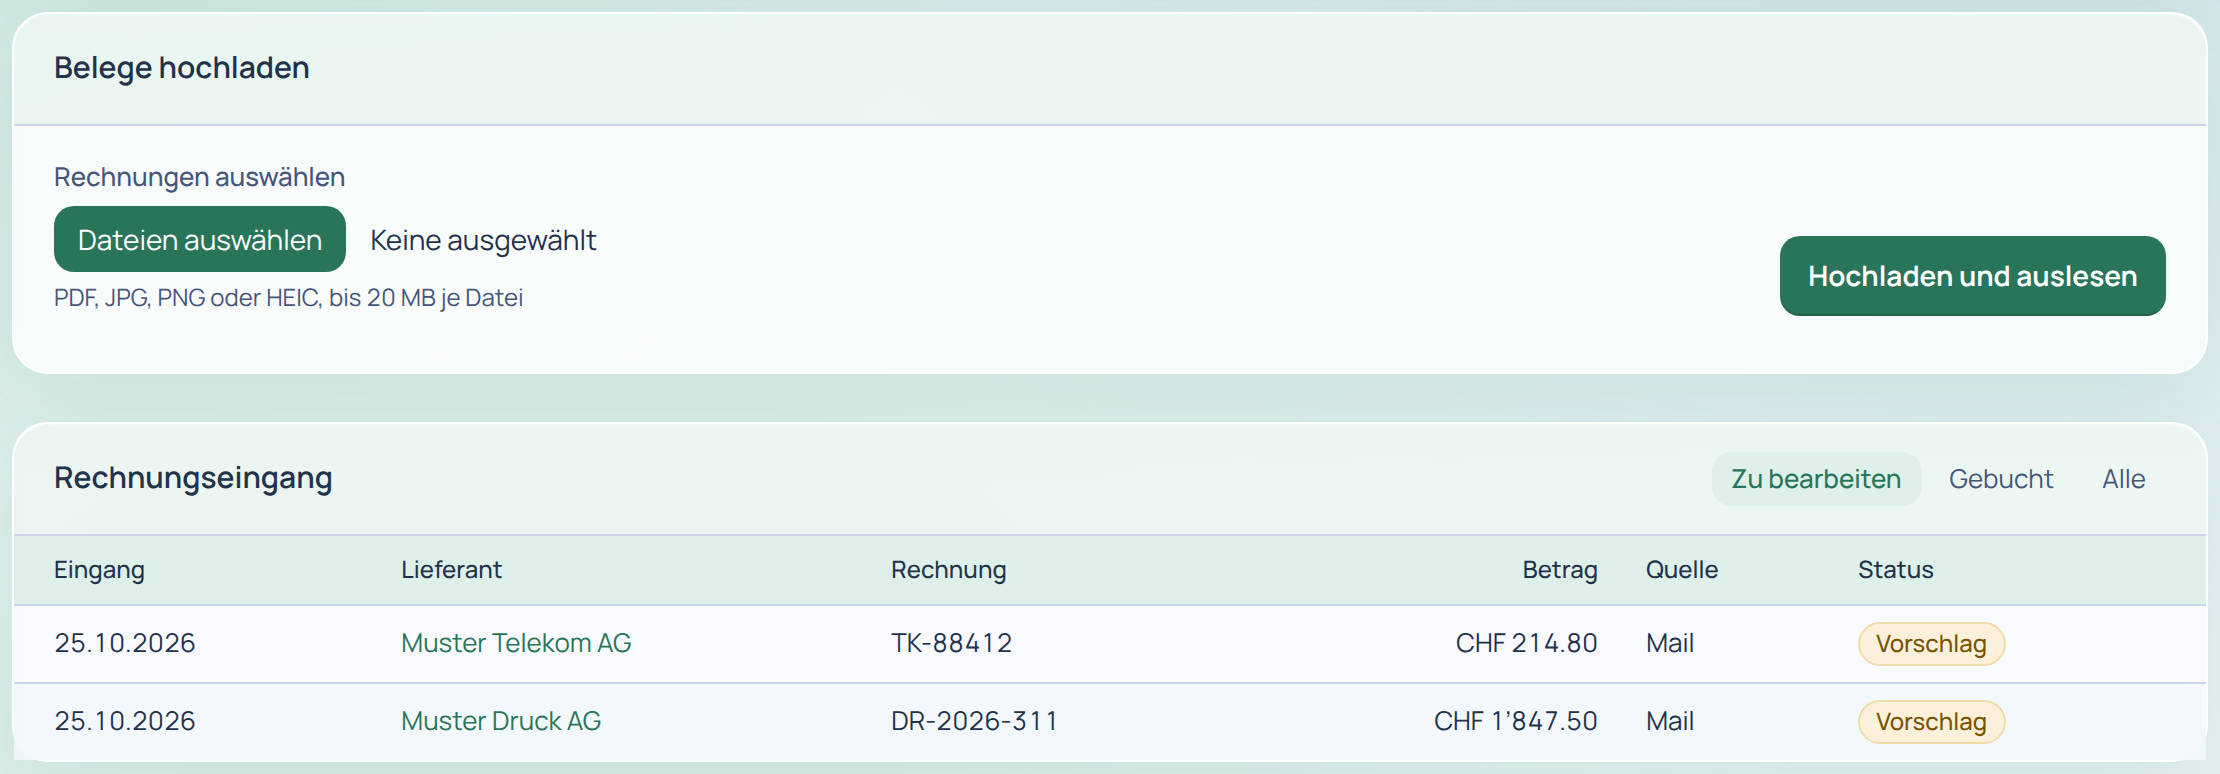
2. Lire. Finance lit d’abord le QR, y compris images PDF, codes vectoriels et photos, vérifie IBAN/référence et signale les erreurs. Les informations S1 fournissent numéro, date, IDE, taux TVA et conditions. Sans QR, il lit dans le texte PDF IBAN, référence, montant, numéro, date, délai, IDE et taux, sans IA. Les scans image sans QR donnent un montant et un IBAN à contrôler, jamais comptabilisés automatiquement. Si illisible, ouvrez l’original et complétez.
3. Conserver. L’original est immédiatement enregistré sans modification avec empreinte SHA-256. Aperçu et téléchargement vérifient l’intégrité et sont journalisés. Un rejet conserve l’original. Finance | base ne garantit pas la conformité Olico : ce stockage transitoire comporte une empreinte, mais aucun horodatage ni signature au sens de l’art. 9 Olico, al. 1, let. b.
4. Contrôler et comptabiliser. Fournisseur, compte, code TVA, centre de coûts, échéance et texte sont proposés avec fiabilité en pourcentage et justification (règle ou apprentissage). Sur grand écran : original à gauche, proposition à droite. Un fournisseur inconnu est créé à la comptabilisation avec adresse, IDE et IBAN. Répartissez la facture entre comptes, codes TVA et centres ; saisissez le cours pour une devise. « Comptabiliser la proposition » crée le poste ouvert ; après modification, « Vérifier et comptabiliser l’écriture modifiée ».
5. Doublons. Détection par fichier, référence/montant, numéro ou fournisseur/montant/date. « Doublon » renvoie au premier envoi ; « Pas un doublon – traiter quand même » retire le marquage.
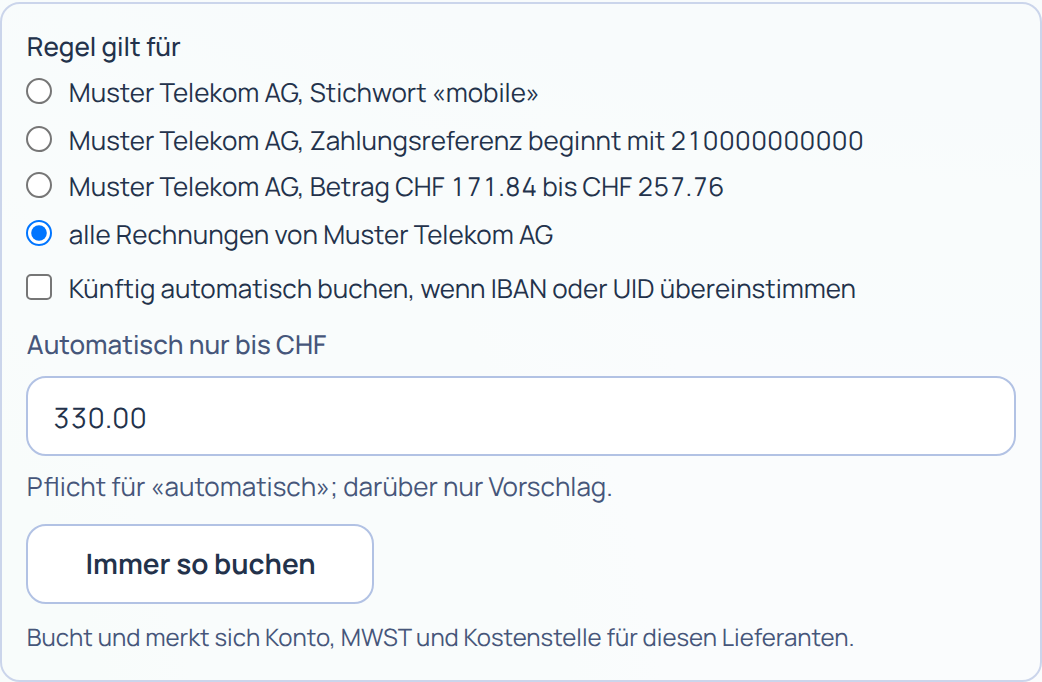
6. Apprendre. « Comptabiliser et enregistrer une règle » vise toutes les factures du fournisseur ou un contrat, mot-clé, référence, intervalle de montants ou destinataire. Finance apprend de chaque écriture. L’automatisation facultative exige plafond, QR, CHF et correspondance univoque. Si le nom diverge malgré un IBAN connu, avertissement et aucune écriture automatique.
Finance lit et propose ; les instructions de l’art. 4 Olico et l’appréciation du procédé vous incombent. Suite : Cycle de paiement pain.001. Consultez la démo, ouvrez un compte d’essai ou lisez les instructions Finance | base. Questions : page Contact.
Sources
- Code des obligations (OR ; CO, RS 220), art. 957a, al. 2 et 3, 958f, al. 1 et 3, état au 1er octobre 2026 : Fedlex, consulté le 26.10.2026.
- Ordonnance concernant la tenue et la conservation des livres de comptes (GeBüV ; Olico, RS 221.431), art. 2–10, état au 1er janvier 2013, version disponible le 26.10.2026 : Fedlex, consulté le 26.10.2026.
- Loi fédérale régissant la taxe sur la valeur ajoutée (MWSTG ; LTVA, RS 641.20), art. 25, al. 1, 26, al. 2, 28, al. 1, 34, al. 2, 42, al. 6, 70, al. 2 et 4, état au 1er janvier 2025 : Fedlex, consulté le 26.10.2026.
- Ordonnance régissant la taxe sur la valeur ajoutée (MWSTV ; OTVA, RS 641.201), art. 122, pièces dématérialisées, état au 1er janvier 2025 : Fedlex, consulté le 26.10.2026.
- AFC : Commerce électronique, questions et réponses (en allemand), consulté le 26.10.2026.
- SIX : Implementation Guidelines QR-facture, version 2.3 du 20 novembre 2023, chap. 4.1–4.3 et 6 (en allemand) : PDF, consulté le 26.10.2026.
- SIX : Implementation Guidelines QR-facture, version 2.4 du 24 février 2026, applicable dès le 14 novembre 2026 (en allemand) : PDF, consulté le 26.10.2026.
Ce guide ne remplace aucun conseil juridique ou fiscal. État des informations : 26 octobre 2026.