Wer Eingangsrechnungen digitalisieren will, ersetzt nicht bloss den Papierordner durch einen Ordner auf dem Computer. Eine Lieferantenrechnung durchläuft einen Weg: Sie kommt an, wird gelesen, geprüft, gebucht, bezahlt und aufbewahrt. Digital geht jeder Schritt schneller und nachvollziehbarer, wenn das Gesetz im Blick bleibt. Dieser Ratgeber zeigt, was das Gesetz von digitalen Belegen verlangt, was ein Swiss QR Code verrät und wie Sie Dubletten und Fehlbuchungen vermeiden.
Der Weg einer Eingangsrechnung
Jede Rechnung durchläuft dieselben Stationen, ob auf Papier oder digital:
- Eingang: per Mail, per Post oder als Foto vom Handy.
- Erfassen: Lieferant, Rechnungsnummer, Datum, Betrag, Fälligkeit und Zahlungsangaben werden herausgelesen oder abgetippt.
- Prüfen: Stimmen Leistung, Betrag und Steuerangaben? Ist die Rechnung schon einmal da gewesen?
- Buchen: Die Rechnung wird auf ein Aufwandkonto gebucht und als offener Posten beim Lieferanten geführt.
- Bezahlen: Nach der Freigabe geht die Zahlung an die Bank.
- Ablegen: Das Original bleibt als Buchungsbeleg erhalten, bis die Aufbewahrungsfrist abgelaufen ist.
Der grösste Zeitgewinn liegt in Schritt 2, die grösste Fehlerquelle in Schritt 3: Doppelt bezahlte Rechnungen und falsche Steuersätze entstehen dort, wo schnell gebucht wird. Ein gutes Verfahren liest automatisch, lässt aber eine Person bestätigen.
Was das Gesetz von digitalen Belegen verlangt
Die Rechnung ist ein Buchungsbeleg. Nach Art. 957a Abs. 3 OR gelten als Buchungsbeleg alle schriftlichen Aufzeichnungen auf Papier oder in elektronischer oder vergleichbarer Form, die nötig sind, um den einer Buchung zugrunde liegenden Geschäftsvorfall nachvollziehen zu können. Zu den Grundsätzen ordnungsmässiger Buchführung gehört nach Abs. 2 Ziff. 2 der Belegnachweis für die einzelnen Buchungsvorgänge. Eine Buchung ohne Beleg verletzt diesen Grundsatz, auch wenn der Betrag stimmt.
Digital ist erlaubt. Art. 958f Abs. 3 OR lässt zu, dass Geschäftsbücher und Buchungsbelege auf Papier, elektronisch oder in vergleichbarer Weise aufbewahrt werden. Zwei Bedingungen nennt das Gesetz: Die Übereinstimmung mit den zugrunde liegenden Geschäftsvorfällen und Sachverhalten muss gewährleistet sein, und die Unterlagen müssen jederzeit wieder lesbar gemacht werden können. Die Frist beträgt nach Abs. 1 zehn Jahre und beginnt mit dem Ablauf des Geschäftsjahres.
Für die Mehrwertsteuer gilt dasselbe, mit Verweis. Wer mehrwertsteuerpflichtig ist, bewahrt Belege nach Art. 70 Abs. 2 MWSTG bis zum Eintritt der absoluten Verjährung der Steuerforderung auf; diese tritt nach Art. 42 Abs. 6 MWSTG zehn Jahre nach Ablauf der Steuerperiode ein. Als Steuerperiode gilt das Kalenderjahr (Art. 34 Abs. 2 MWSTG). Für papierlose Belege verweist Art. 122 MWSTV auf die Art. 957–958f OR und die Geschäftsbücherverordnung. Die ESTV stellt auf ihrer Seite zum elektronischen Geschäftsverkehr die Papierrechnung, die gescannte Papierrechnung und die elektronische Rechnung gleich: Die Grundsätze ordnungsmässiger Buchführung gälten für alle Arten von Buchungsbelegen.
Die Geschäftsbücherverordnung nennt die technischen Anforderungen. Sie ist kurz, und für digitale Belege sind folgende Punkte wichtig (sinngemäss wiedergegeben):
- Integrität (Art. 3): Belege müssen so erfasst und aufbewahrt werden, dass sich jede nachträgliche Änderung feststellen lässt.
- Dokumentation (Art. 4): Je nach Art und Umfang des Geschäfts sind Organisation, Zuständigkeiten, Abläufe und die verwendeten Programme in Arbeitsanweisungen so zu beschreiben, dass Bücher und Belege verstanden werden können.
- Verfügbarkeit (Art. 6): Ein Beleg muss bis zum Ende der Aufbewahrungsfrist von einer berechtigten Person innert angemessener Frist eingesehen und geprüft werden können.
- Archiv (Art. 7 und 8): Archivierte Informationen sind von aktuellen zu trennen oder zu kennzeichnen. Das Archiv ist systematisch zu inventarisieren, vor unbefugtem Zugriff zu schützen, und Zugriffe sind aufzuzeichnen.
- Informationsträger (Art. 9): Zulässig sind unveränderbare Träger wie Papier. Veränderbare Träger, etwa eine normale Festplatte, sind unter vier Bedingungen zulässig: Verfahren, welche die Integrität gewährleisten, ein unverfälschbar nachweisbarer Speicherzeitpunkt, die Einhaltung weiterer Vorschriften zu den eingesetzten Verfahren und dokumentierte Abläufe samt aufbewahrten Protokollen.
- Datenmigration (Art. 10): Informationsträger sind regelmässig auf Integrität und Lesbarkeit zu prüfen. Wechseln Sie Format oder Speicher, müssen Vollständigkeit und Richtigkeit erhalten bleiben, und die Übertragung ist zu protokollieren.
Ob ein Verfahren all das erfüllt, hängt auch von Organisation und Dokumentation ab. Praxistipp, keine gesetzliche Vorgabe: Klären Sie mit Ihrer Treuhandstelle, bevor Sie Papieroriginale nach dem Scannen vernichten. Mehr zu den Buchführungsgrundsätzen steht im Ratgeber Buchführungspflicht für KMU.
Die Rechnung prüfen, bevor Sie buchen
Eine Software liest Felder, beurteilt aber nicht, ob die Leistung bestellt war. Prüfen Sie jede Rechnung auf Folgendes:
- Leistung und Betrag: Stimmen Menge, Preis und Lieferdatum mit Bestellung und Lieferschein überein?
- Steuerangaben: Wer mehrwertsteuerpflichtig ist, muss auf Verlangen eine Rechnung ausstellen, die Art. 26 Abs. 2 MWSTG erfüllt. Sie enthält in der Regel Name und Ort des Leistungserbringers samt Hinweis auf die Eintragung im Register der steuerpflichtigen Personen und deren Nummer, Name und Ort des Leistungsempfängers, das Datum oder den Zeitraum der Leistung, Art, Gegenstand und Umfang der Leistung, das Entgelt sowie den anwendbaren Steuersatz und den geschuldeten Steuerbetrag.
- Vorsteuer: Abziehen können Sie nach Art. 28 Abs. 1 Bst. a MWSTG die Ihnen in Rechnung gestellte Inlandsteuer. Fehlt auf der Rechnung etwas Wesentliches, lassen Sie sie vom Lieferanten korrigieren, bevor Sie den Abzug buchen. Das ist eine Empfehlung aus der Praxis. Details im Ratgeber Vorsteuerabzug und Korrekturabrechnung.
- Dublette: Ist dieselbe Rechnung schon im System, etwa als Mail und als Papierkopie?
Was im Swiss QR Code steckt
Die meisten Schweizer Lieferantenrechnungen tragen einen Zahlteil mit Swiss QR Code. Wie dieser entsteht, beschreibt der Ratgeber QR-Rechnung erstellen. Für den Empfänger ist der normierte Code eine verlässliche Datenquelle. Nach den Implementation Guidelines von SIX (Version 2.3, Kap. 4.2) enthält er in fester Reihenfolge:
- den Kopf mit der Kennung «SPC» und der Version des Standards,
- die IBAN oder QR-IBAN (nur Schweizer oder liechtensteinische IBAN) und den Zahlungsempfänger mit Adresse,
- die Währung (CHF oder EUR) und optional den Betrag,
- optional den Zahlungspflichtigen,
- den Referenztyp (QRR, SCOR oder NON), die Referenz und eine unstrukturierte Mitteilung,
- optional codierte «Rechnungsinformationen».
Die Rechnungsinformationen nehmen zusammen mit der Mitteilung höchstens 140 Zeichen ein und beginnen stets mit «//» und einem zweistelligen Code für die verwendete Regel (Kap. 4.3.3). Veröffentlicht ist zum Zeitpunkt der Richtlinie nur die Strukturempfehlung der SIX (früher Swico, Anhang D der Version 2.4); damit lassen sich etwa Rechnungsnummer, Datum oder Mehrwertsteuerangaben maschinenlesbar mitgeben.
Zwei Dinge sind daran wichtig. Erstens enthält der Code Zahlungsdaten, aber keine Rechnungspositionen. Leistung, Mengen und die vollständigen Steuerangaben nach Art. 26 MWSTG stehen nur in der Rechnung selbst. Zweitens kann der Betrag fehlen. Eine Software, die den Code liest, sollte IBAN und Referenz formal prüfen: Eine QR-IBAN gehört zu einer QR-Referenz, eine normale IBAN zu einer Creditor Reference oder zu keiner Referenz. Dieselbe Regel gilt später im Zahlungsverkehr, wie der Ratgeber Zahlungslauf mit pain.001 zeigt.
Praxisbeispiel: Elektro Sonnhalde GmbH
Die Elektro Sonnhalde GmbH ist ein erfundenes Unternehmen mit acht Mitarbeitenden. Im Oktober 2026 treffen drei Eingänge ein:
| Datum | Eingang | Was geschieht |
|---|---|---|
| Di, 6. Oktober | Rechnung 2026-0417 der Kabelwerk Ahorn AG, per Mail als PDF mit QR-Zahlteil | QR-Code gelesen, Vorschlag mit Lieferant, Konto und Steuersatz, Buchung nach Prüfung |
| Mo, 12. Oktober | Dieselbe Rechnung 2026-0417, vom Lieferanten nochmals gesendet, als neu erzeugte Datei | Als Dublette erkannt (gleiche Rechnungsnummer beim gleichen Lieferanten), nicht doppelt gebucht |
| Mi, 14. Oktober | Rechnung der Büro Fink GmbH als Handyfoto einer Papierrechnung ohne QR-Zahlteil | Texterkennung liefert Betrag und IBAN zum Prüfen, Buchung erst nach Bestätigung |
Die erste Rechnung lautet auf netto CHF 4'000.00. Dazu kommen 8,1 Prozent Mehrwertsteuer (Normalsatz nach Art. 25 Abs. 1 MWSTG), also CHF 324.00. Der Rechnungsbetrag beträgt CHF 4'324.00, die Zahlungsfrist 30 Tage. Fällig ist die Rechnung damit am Donnerstag, 5. November 2026. Die Buchhalterin prüft den Vorschlag, bestätigt den Steuersatz von 8,1 Prozent und bucht auf das Materialaufwandkonto. Die Rechnung wird zum offenen Posten beim Lieferanten. Die Rechnung der Büro Fink GmbH über netto CHF 250.00 plus CHF 20.25 Mehrwertsteuer, zusammen CHF 270.25, bestätigt die Buchhalterin am 14. Oktober von Hand, weil Foto und Texterkennung Fehler enthalten können.
Beide Originale bleiben als Buchungsbelege erhalten. Das Geschäftsjahr entspricht dem Kalenderjahr, die Frist beginnt mit dem Ablauf am 31. Dezember 2026 und läuft zehn Jahre, die Belege bleiben also bis Ende 2036 verfügbar.
Checkliste
- Alle Rechnungswege (Mail, Post, Foto) führen in dasselbe System, kein Beleg bleibt im Postfach liegen
- Lieferant, Betrag, Rechnungsnummer, Datum und Fälligkeit stimmen mit dem Beleg überein
- Steuersatz und Steuerbetrag sind geprüft, bei Mängeln liegt eine korrigierte Rechnung vor
- Leistung ist bestellt und geliefert, Betrag stimmt mit Bestellung oder Offerte überein, Rechnung lautet auf die richtige Gesellschaft
- Dublettenprüfung durchgeführt, keine Rechnung zweimal gebucht
- Original unverändert abgelegt, Änderungen nachweisbar (GeBüV Art. 3)
- Aufbewahrung für mindestens zehn Jahre sichergestellt, bei MWST-Pflicht bis zur absoluten Verjährung
- Beleg ist mit der Buchung verknüpft und jederzeit lesbar (OR Art. 958f Abs. 3, GeBüV Art. 6)
- Arbeitsanweisung beschreibt Eingang, Prüfung, Freigabe und Ablage (GeBüV Art. 4); Zugriffe und Datenmigrationen werden aufgezeichnet (GeBüV Art. 8 und 10)
- Freigabe und Zahlung folgen einer klaren Regel, siehe Zahlungslauf mit pain.001
So löst es KMU | base
Den Rechnungseingang finden Sie in Finance | base unter Finance › Buchhaltung › Rechnungseingang.
1. Rechnungen hereinholen. Personen mit Buchungsrecht laden mehrere Lieferantenrechnungen als PDF, PNG, JPEG oder HEIC auf einmal hoch; Dateityp und Viren werden geprüft, die Datei darf höchstens 20 MB gross sein. Lieferanten können ihre Rechnungen auch an eine eigene Eingangsadresse der Form [Kürzel]@financebase.ch senden. Sie landen im Rechnungseingang, doppelt gesendete nur einmal. Papierrechnungen scannen oder fotografieren Sie und laden sie hoch.
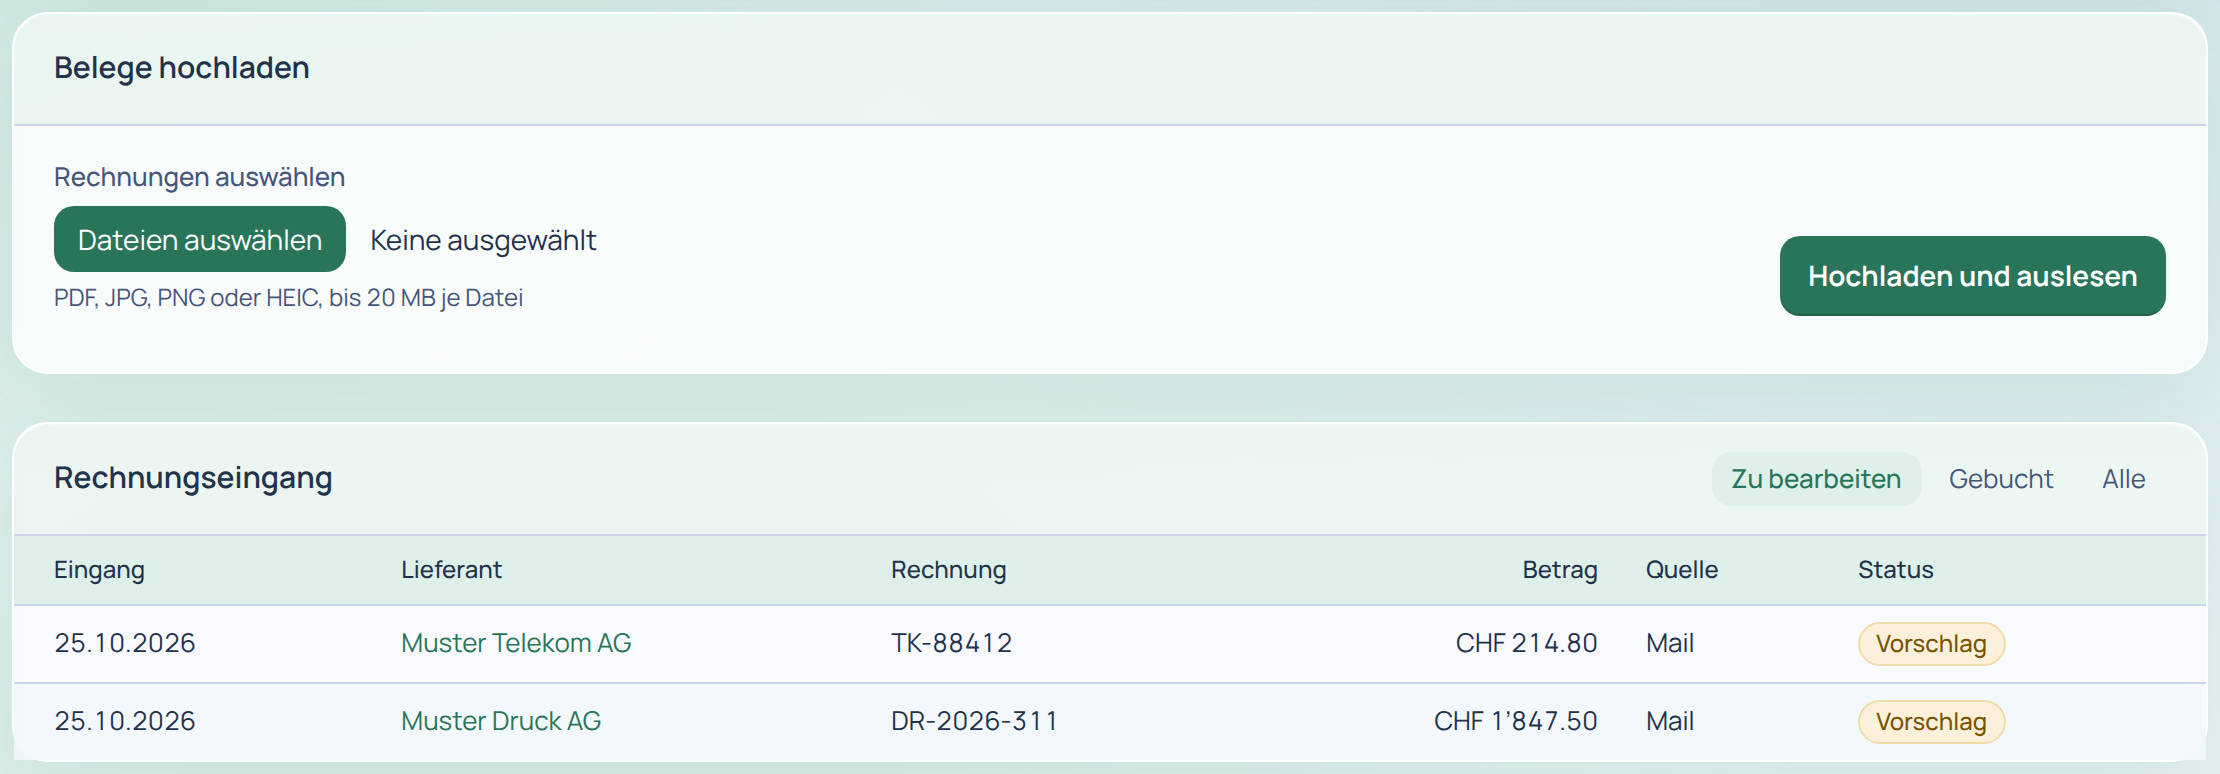
2. Auslesen. Zuerst liest Finance den Swiss QR Code, auch aus Bildern im PDF, aus als Vektor gezeichneten Codes und aus Fotos, prüft IBAN und Referenz und meldet fehlerhafte Codes. Aus den Rechnungsinformationen (Strukturempfehlung S1) übernimmt es Rechnungsnummer, Datum, UID, MWST-Sätze und Zahlungsbedingungen. Fehlt der QR-Code, liest Finance IBAN, Referenz, Betrag, Rechnungsnummer, Datum, Frist, UID und MWST-Sätze aus dem PDF-Text, ohne KI. Reine Bildscans ohne QR-Code liefern über die Texterkennung einen Vorschlag mit Betrag und IBAN, der zum Prüfen gedacht ist und nie automatisch gebucht wird. Ist nichts lesbar, öffnen Sie das Original und ergänzen die Angaben von Hand.
3. Original ablegen. Jedes Original wird sofort mit einer SHA-256-Prüfsumme unveränderlich abgelegt. Vorschau und Download prüfen die Unversehrtheit und werden protokolliert. Das Original bleibt auch beim Verwerfen eines Eingangs erhalten. Finance | base sichert damit keine GeBüV-Konformität zu: Die Ablage ist eine Übergangslösung mit Prüfsumme, aber ohne Zeitstempel oder Signatur im Sinn von Art. 9 Abs. 1 Bst. b GeBüV.
4. Vorschlag prüfen und buchen. Sie erhalten Kreditor, Konto, MWST-Code, Kostenstelle, Fälligkeit und Text mit einer Sicherheit in Prozent und einer Begründung (Regel oder gelernt). Auf grossen Bildschirmen sehen Sie links das Original, rechts den Vorschlag. Ist der Lieferant unbekannt, legt Finance ihn beim Buchen mit Adresse, UID und IBAN aus der Rechnung als Kreditor an. Eine Rechnung teilen Sie auf mehrere Konten, MWST-Codes und Kostenstellen auf; bei Fremdwährung erfassen Sie den Kurs. Mit «Vorschlag buchen» entsteht ein offener Kreditorenposten; nach Änderungen heisst der Hauptknopf «Geänderte Buchung prüfen und buchen».
5. Dubletten. Finance erkennt doppelte Rechnungen über Datei, über Referenz und Betrag, über die Rechnungsnummer sowie über Lieferant, Betrag und Datum. Die Markierung «Dublette» verweist auf den ersten Eingang; mit «Keine Dublette – trotzdem bearbeiten» heben Sie sie auf.
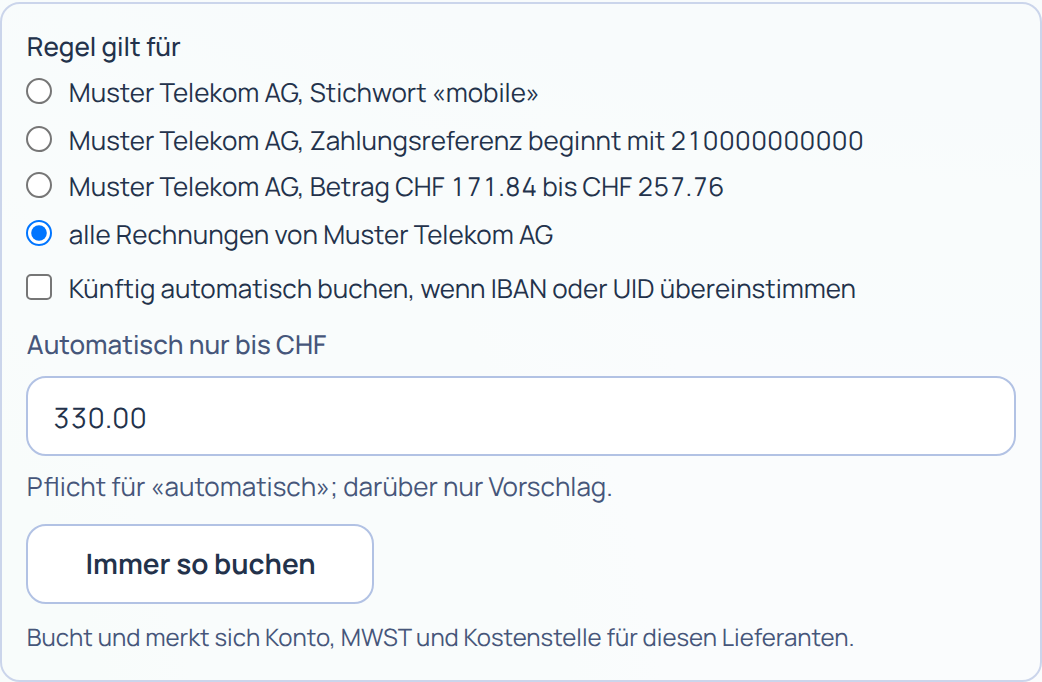
6. Regeln lernen. Mit «Buchen und Regel speichern» legen Sie fest, ob eine Regel für alle Rechnungen eines Lieferanten gilt oder nur bei einem Merkmal wie Vertrag, Stichwort, Referenz, Betragsbereich oder Empfänger. Finance lernt aus jeder Buchung. Auf Wunsch bucht eine Regel künftig selbst, aber nur mit Betragsgrenze, nur mit QR-Code, in CHF und bei eindeutigem Treffer. Weicht der Rechnungssteller trotz bekannter IBAN vom Lieferantennamen ab, erscheint eine Warnung, und der Beleg wird nicht automatisch gebucht.
Finance | base nimmt Ihnen das Lesen und Vorschlagen ab. Die Arbeitsanweisung nach GeBüV Art. 4 und die Entscheidung, ob ein Verfahren Ihren Anforderungen genügt, bleiben bei Ihnen. Wie es nach dem Buchen weitergeht, zeigt der Ratgeber Zahlungslauf mit pain.001. Möchten Sie es selbst ausprobieren, sehen Sie sich die Demo an oder eröffnen Sie ein Testkonto. Weitere Schritte stehen in der Anleitung zu Finance | base. Bei Fragen helfen wir Ihnen über die Kontaktseite weiter.
Quellen
- Obligationenrecht (OR, SR 220), Art. 957a Abs. 2 und 3 sowie Art. 958f Abs. 1 und 3, Stand 1. Oktober 2026: fedlex.admin.ch, abgerufen am 26.10.2026.
- Verordnung über die Führung und Aufbewahrung der Geschäftsbücher (Geschäftsbücherverordnung, GeBüV, SR 221.431), Art. 2–10, Stand 1. Januar 2013 (auf Fedlex am 26.10.2026 abrufbare Fassung): fedlex.admin.ch, abgerufen am 26.10.2026.
- Bundesgesetz über die Mehrwertsteuer (MWSTG, SR 641.20), Art. 25 Abs. 1, Art. 26 Abs. 2, Art. 28 Abs. 1, Art. 34 Abs. 2, Art. 42 Abs. 6, Art. 70 Abs. 2 und 4, Stand 1. Januar 2025: fedlex.admin.ch, abgerufen am 26.10.2026.
- Mehrwertsteuerverordnung (MWSTV, SR 641.201), Art. 122 (Papierlose Belege), Stand 1. Januar 2025: fedlex.admin.ch, abgerufen am 26.10.2026.
- Eidgenössische Steuerverwaltung ESTV: Elektronischer Geschäftsverkehr EGV (Fragen und Antworten), abgerufen am 26.10.2026.
- SIX: Schweizer Implementation Guidelines QR-Rechnung, Version 2.3 vom 20. November 2023, Kap. 4.1–4.3 (Datenstruktur, Kundenreferenzen, zusätzliche Informationen) und Kap. 6 (Swiss QR Code): PDF; Version 2.4 vom 24. Februar 2026, gültig ab 14. November 2026: PDF; beide abgerufen am 26.10.2026.
Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Stand der Informationen: 26. Oktober 2026.