Digitalizzare le fatture in entrata significa più che sostituire il raccoglitore con una cartella sul computer. Una fattura fornitore arriva, viene letta, verificata, contabilizzata, pagata e conservata. Ogni fase diventa più rapida e tracciabile rispettando la legge. Questa guida illustra i requisiti dei giustificativi digitali, i dati dello Swiss QR Code e come evitare doppioni e registrazioni errate.
Il percorso di una fattura in entrata
Ogni fattura, cartacea o digitale, segue queste fasi:
- Ricezione: per e-mail, posta o foto dal cellulare.
- Acquisizione: leggere o digitare fornitore, numero, data, importo, scadenza e dati di pagamento.
- Verifica: prestazione, importo e imposte sono corretti? La fattura è già arrivata?
- Contabilizzazione: registrarla su un conto costi e come partita aperta del fornitore.
- Pagamento: dopo l’approvazione, trasmettere il pagamento alla banca.
- Archiviazione: conservare l’originale come giustificativo fino alla scadenza del termine.
La fase 2 offre il maggior risparmio di tempo; la 3 concentra gli errori: registrare in fretta causa doppi pagamenti e aliquote errate. Una buona procedura legge automaticamente, ma richiede conferma umana.
Requisiti legali dei giustificativi digitali
La fattura è un giustificativo contabile. Secondo l’art. 957a CO, cpv. 3 (Codice delle obbligazioni, OR), sono giustificativi tutte le registrazioni scritte, cartacee, elettroniche o analoghe, necessarie a ricostruire l’operazione alla base della registrazione. Il cpv. 2 n. 2 richiede un giustificativo per ogni operazione. Registrare senza giustificativo viola questo principio anche se l’importo è corretto.
Il digitale è ammesso. L’art. 958f CO, cpv. 3 ammette libri e giustificativi cartacei, elettronici o analoghi, purché corrispondano alle operazioni e ai fatti sottostanti e siano sempre leggibili. Il termine del cpv. 1 è di dieci anni dalla fine dell’esercizio.
Per l’IVA valgono gli stessi principi, per rinvio. L’art. 70 LIVA, cpv. 2 (legge federale concernente l’imposta sul valore aggiunto, MWSTG) impone la conservazione fino alla prescrizione assoluta del credito fiscale: dieci anni dalla fine del periodo fiscale (art. 42 LIVA, cpv. 6). Il periodo fiscale è l’anno civile (art. 34 LIVA, cpv. 2). Per i giustificativi non cartacei l’art. 122 OIVA (ordinanza sull’IVA, MWSTV) rinvia agli art. 957–958f CO e all’ordinanza sui libri di commercio. L’AFC equipara, nella pagina sul commercio elettronico, fatture cartacee, scansioni e fatture elettroniche: i principi della contabilità regolare valgono per tutti i giustificativi.
L’ordinanza sui libri di commercio (Olc, GeBüV) definisce i requisiti tecnici. È breve; per i giustificativi digitali contano questi punti, qui parafrasati:
- Integrità (art. 3): acquisire e conservare in modo da rilevare ogni modifica successiva.
- Documentazione (art. 4): secondo natura e dimensioni dell’attività, descrivere organizzazione, responsabilità, procedure e programmi in istruzioni che permettano di comprendere libri e giustificativi.
- Disponibilità (art. 6): fino alla scadenza, le persone autorizzate devono poter consultare e verificare i giustificativi entro un termine adeguato.
- Archivio (art. 7 e 8): separare o contrassegnare le informazioni archiviate rispetto a quelle correnti; inventariare sistematicamente l’archivio, proteggerlo dagli accessi non autorizzati e registrare gli accessi.
- Supporti (art. 9): ammessi quelli non modificabili, come la carta. Quelli modificabili, ad esempio un disco rigido ordinario, richiedono quattro condizioni: procedure che garantiscano l’integrità, momento di memorizzazione dimostrabile senza falsificazioni, rispetto delle altre norme sulle procedure e processi documentati con conservazione dei protocolli.
- Migrazione (art. 10): verificare regolarmente integrità e leggibilità dei supporti. Cambiando formato o supporto, mantenere completezza e correttezza e verbalizzare il trasferimento.
La conformità dipende anche da organizzazione e documentazione. Consiglio pratico, non obbligo legale: consulti la fiduciaria prima di distruggere gli originali cartacei scansionati. Approfondimenti in Obbligo contabile delle PMI.
Verificare prima di contabilizzare
Il software legge campi, ma non valuta se la prestazione fosse ordinata. Controlli:
- Prestazione e importo: quantità, prezzo e data corrispondono a ordine e bolla di consegna?
- Dati fiscali: su richiesta, il contribuente IVA deve emettere una fattura conforme all’art. 26 LIVA, cpv. 2. Di regola contiene nome e luogo del fornitore, indicazione dell’iscrizione e numero nel registro IVA, nome e luogo del destinatario, data o periodo, genere, oggetto ed entità della prestazione, controprestazione, aliquota applicabile e imposta dovuta.
- Imposta precedente: l’art. 28 LIVA, cpv. 1 lett. a consente di dedurre l’imposta sulle prestazioni eseguite sul territorio svizzero fatturata. Se mancano dati essenziali, chieda la correzione prima di registrare la deduzione: è una raccomandazione pratica. Veda Deduzione dell’imposta precedente e rendiconto di correzione.
- Doppione: la stessa fattura è già presente, ad esempio come e-mail e copia cartacea?
Cosa contiene lo Swiss QR Code
Molte fatture svizzere hanno una sezione pagamento con Swiss QR Code; Creare una QR-fattura ne spiega la creazione. Per il destinatario, il codice standardizzato è una fonte affidabile. Le Implementation Guidelines SIX (versione 2.3, cap. 4.2) prevedono, nell’ordine:
- intestazione con identificativo «SPC» e versione dello standard;
- IBAN o QR-IBAN, solo svizzero o del Liechtenstein, e beneficiario con indirizzo;
- valuta CHF o EUR e importo facoltativo;
- debitore facoltativo;
- tipo di riferimento QRR, SCOR o NON, riferimento e messaggio non strutturato;
- «informazioni di fatturazione» codificate, facoltative.
Informazioni e messaggio occupano insieme al massimo 140 caratteri; le informazioni iniziano con «//» e un codice a due cifre della regola applicata (cap. 4.3.3). Alla data della direttiva è pubblicata solo la raccomandazione strutturale SIX, già Swico (allegato D della versione 2.4): consente di trasmettere numero, data e dati IVA leggibili automaticamente.
Due aspetti: il codice contiene dati di pagamento, non posizioni della fattura. Prestazione, quantità e dati fiscali completi dell’art. 26 LIVA sono nella fattura. Inoltre l’importo può mancare. Il software dovrebbe verificare formalmente IBAN e riferimento: QR-IBAN con riferimento QR, IBAN ordinario con Creditor Reference o senza riferimento. Lo stesso vale per i pagamenti, come spiega Ciclo di pagamento pain.001.
Esempio pratico: Elektro Sonnhalde GmbH
Elektro Sonnhalde GmbH è un’azienda fittizia con otto collaboratori. Nell’ottobre 2026 arrivano tre documenti:
| Data | Ricezione | Esito |
|---|---|---|
| Mar, 6 ottobre | Fattura 2026-0417 di Kabelwerk Ahorn AG, PDF per e-mail con sezione QR | Lettura QR, proposta con fornitore, conto e aliquota; contabilizzazione dopo verifica |
| Lun, 12 ottobre | Stessa fattura 2026-0417, reinviata come nuovo file | Doppione riconosciuto: stesso numero e fornitore; nessuna doppia registrazione |
| Mer, 14 ottobre | Foto della fattura cartacea di Büro Fink GmbH senza QR | Riconoscimento di importo e IBAN da verificare; registrazione dopo conferma |
La prima fattura è di CHF 4’000.00 netti più IVA dell’8,1 per cento, aliquota normale dell’art. 25 LIVA, cpv. 1: CHF 324.00. Totale CHF 4’324.00, termine 30 giorni, scadenza giovedì 5 novembre 2026. La contabile verifica, conferma l’8,1 per cento e registra sul conto costi materiale: nasce una partita aperta del fornitore. Conferma manualmente il 14 ottobre la fattura di Büro Fink GmbH, CHF 250.00 più CHF 20.25 IVA, totale CHF 270.25: foto e riconoscimento possono contenere errori.
Entrambi gli originali restano giustificativi. L’esercizio coincide con l’anno civile: il termine decennale decorre dalla fine del 31 dicembre 2026; disponibilità quindi fino a fine 2036.
Checklist
- E-mail, posta e foto confluiscono nello stesso sistema; nulla resta nella casella
- Fornitore, importo, numero, data e scadenza corrispondono al giustificativo
- Aliquota e imposta verificate; fattura corretta in caso di difetti
- Prestazione ordinata e ricevuta, importo conforme a ordine/offerta, società corretta
- Doppioni controllati, nessuna doppia registrazione
- Originale invariato e modifiche rilevabili (art. 3 Olc)
- Conservazione almeno decennale; per l’IVA fino alla prescrizione assoluta
- Giustificativo collegato alla registrazione e sempre leggibile (art. 958f CO, cpv. 3; art. 6 Olc)
- Istruzioni su ricezione, verifica, approvazione e archiviazione (art. 4 Olc); accessi e migrazioni verbalizzati (art. 8 e 10 Olc)
- Regole chiare per approvazione e pagamento: Ciclo di pagamento pain.001
La soluzione KMU | base
Le schermate mostrano l’interfaccia in tedesco; KMU | base è disponibile anche in francese, italiano e inglese.
In Finance | base apra Finance › Contabilità › Fatture in entrata.
1. Acquisire. Chi ha diritto di contabilizzazione carica più PDF, PNG, JPEG o HEIC insieme, massimo 20 MB per file; tipo e virus vengono verificati. I fornitori possono inviare a [sigla]@financebase.ch: le fatture entrano nel sistema, i doppi invii una sola volta. Scansioni o fotografi e carichi quelle cartacee.
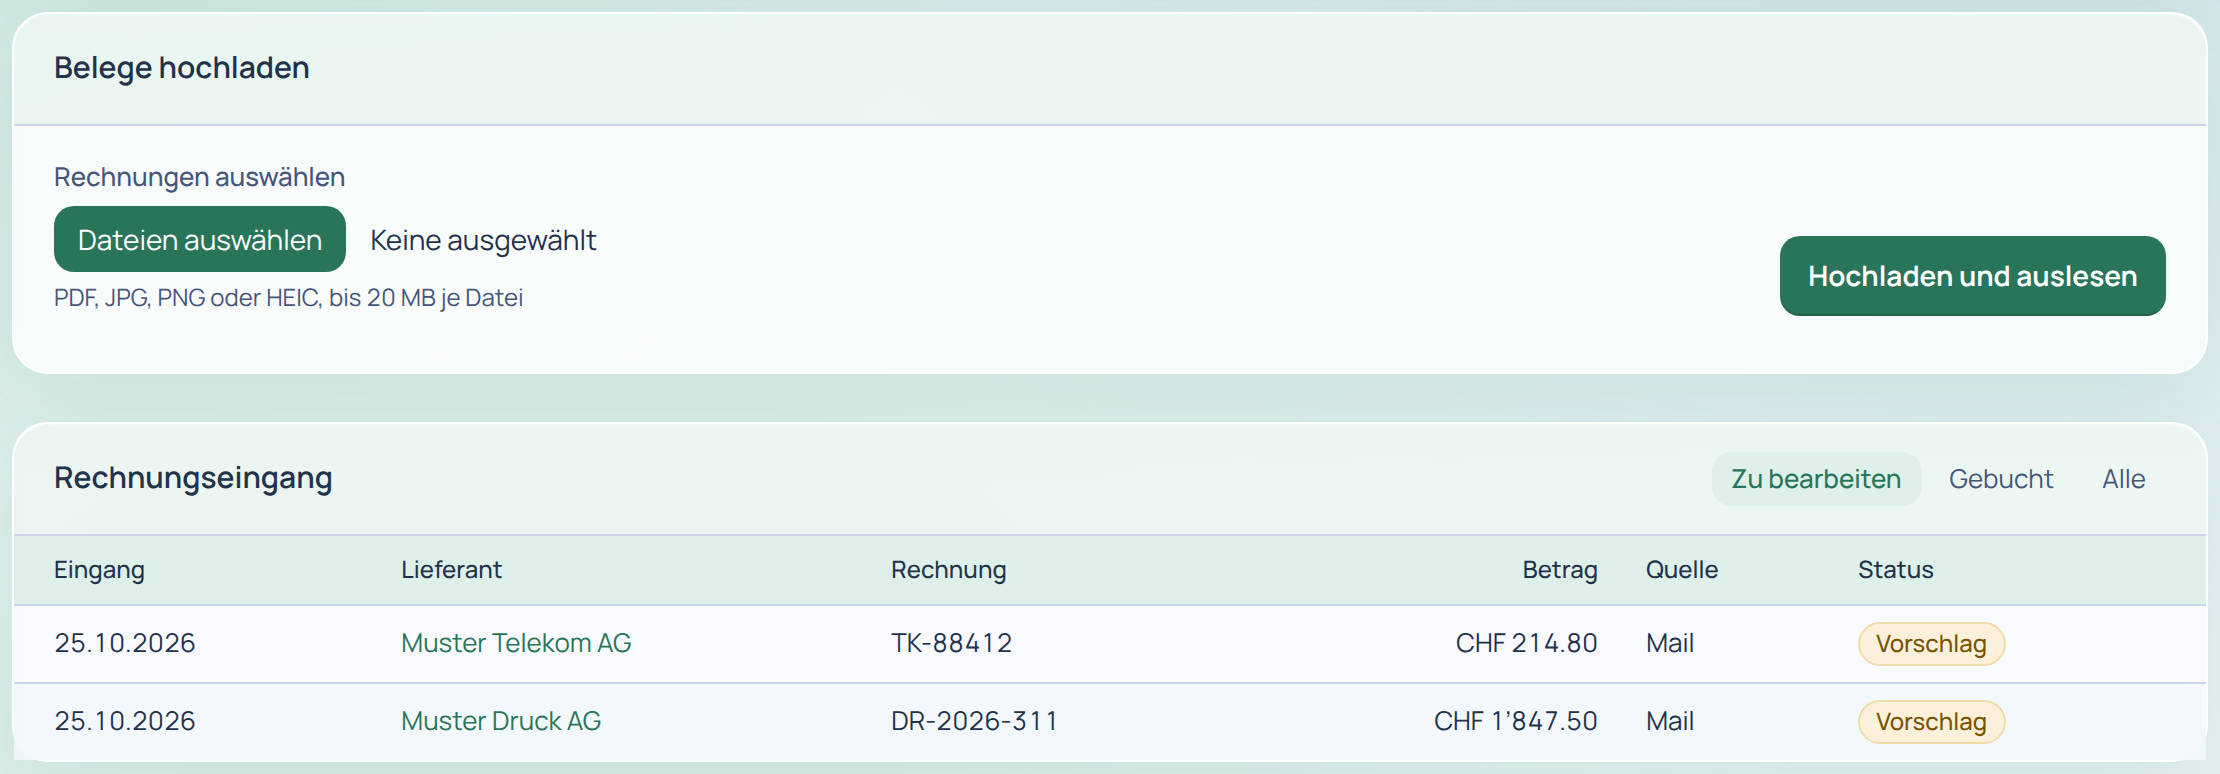
2. Leggere. Finance legge prima lo Swiss QR Code, anche da immagini PDF, codici vettoriali e foto; verifica IBAN e riferimento e segnala errori. Dalle informazioni S1 riprende numero, data, IDI, aliquote e condizioni. Senza QR legge dal testo PDF IBAN, riferimento, importo, numero, data, termine, IDI e aliquote, senza IA. Scansioni senza QR producono, tramite riconoscimento, una proposta di importo e IBAN da verificare, mai contabilizzata automaticamente. Se nulla è leggibile, apra l’originale e completi manualmente.
3. Conservare. Ogni originale è subito archiviato immutabilmente con somma SHA-256. Anteprima e download verificano l’integrità e sono protocollati. L’originale resta anche scartando l’entrata. Finance | base non garantisce conformità all’Olc: è una soluzione transitoria con somma di controllo, priva di marca temporale o firma ai sensi dell’art. 9 Olc, cpv. 1 lett. b.
4. Verificare e contabilizzare. La proposta contiene creditore, conto, codice IVA, centro di costo, scadenza e testo, affidabilità percentuale e motivazione (regola o apprendimento). Su schermi grandi: originale a sinistra, proposta a destra. Se sconosciuto, il fornitore viene creato alla registrazione con indirizzo, IDI e IBAN. Ripartisca su più conti, codici IVA e centri; in valuta estera inserisca il cambio. «Registrare la proposta» crea una partita creditore; dopo modifiche il pulsante diventa «Verificare e contabilizzare la registrazione modificata».
5. Doppioni. Riconoscimento tramite file, riferimento/importo, numero fattura o fornitore/importo/data. «Doppione» rimanda alla prima entrata; «Non è un doppione – elaborare comunque» rimuove il contrassegno.
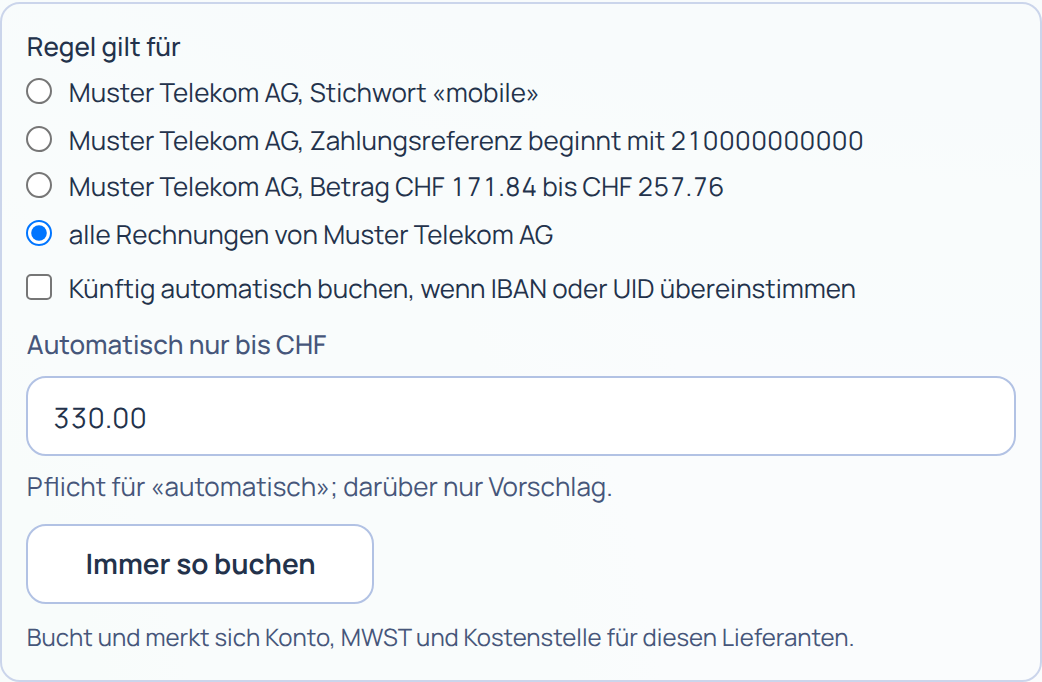
6. Apprendere regole. «Contabilizzare e salvare una regola» permette regole per tutte le fatture del fornitore o per contratto, parola chiave, riferimento, fascia d’importo o destinatario. Finance impara da ogni registrazione. Su richiesta registra automaticamente solo entro un limite, con QR, in CHF e con corrispondenza univoca. Se l’emittente differisce dal fornitore pur avendo IBAN noto, avverte e blocca l’automatismo.
Finance legge e propone. Istruzioni dell’art. 4 Olc e valutazione dell’adeguatezza restano a Lei. Prosegua con Ciclo di pagamento pain.001. Provi la demo o apra un conto di prova. Altri passi nelle istruzioni Finance | base. Domande: pagina Contatti.
Fonti
- Codice delle obbligazioni (CO, RS 220), art. 957a cpv. 2 e 3 e 958f cpv. 1 e 3, stato 1 ottobre 2026: Fedlex, consultato il 26.10.2026.
- Ordinanza sui libri di commercio (Olc, RS 221.431), art. 2–10, stato 1 gennaio 2013, versione disponibile il 26.10.2026: Fedlex, consultato il 26.10.2026.
- LIVA (RS 641.20), art. 25 cpv. 1, 26 cpv. 2, 28 cpv. 1, 34 cpv. 2, 42 cpv. 6, 70 cpv. 2 e 4, stato 1 gennaio 2025: Fedlex, consultato il 26.10.2026.
- OIVA (RS 641.201), art. 122, giustificativi non cartacei, stato 1 gennaio 2025: Fedlex, consultato il 26.10.2026.
- AFC: Commercio elettronico EGV, domande e risposte (in tedesco), consultato il 26.10.2026.
- SIX: Implementation Guidelines svizzere QR-fattura, versione 2.3 del 20 novembre 2023, cap. 4.1–4.3 e 6: PDF in tedesco; versione 2.4 del 24 febbraio 2026, valida dal 14 novembre 2026: PDF in tedesco; consultati il 26.10.2026.
Questa guida non sostituisce una consulenza legale o fiscale. Stato: 26 ottobre 2026.