Créer une facture QR exige une section paiement avec Swiss QR Code. Ce guide explique le choix de l’IBAN, de la référence et du format, les exigences du standard et l’attribution des paiements aux factures.
Qu’est-ce qu’une facture QR ?
La facture QR a remplacé les anciens bulletins de versement. PostFinance a fixé au 30 septembre 2022 la fin des bulletins rouges et orange ; elle cite la facture QR et eBill comme produits de remplacement. La facture QR a été introduite le 30 juin 2020, puis une phase transitoire a permis aux deux procédés de coexister.
Selon les Implementation Guidelines suisses de SIX, une facture QR est une facture avec section paiement et récépissé. La section paiement peut être intégrée à la facture ou jointe en annexe. Elle contient les informations nécessaires au paiement, sous forme de code QR et en caractères lisibles. Le récépissé doit se trouver à gauche de la section paiement. Celle-ci a le format DIN A6 paysage (148 × 105 mm), le récépissé mesure 62 × 105 mm, soit ensemble 210 × 105 mm. Le Swiss QR Code lui-même est imprimé en 46 × 46 mm et porte une croix suisse au centre.
Scanner le code ou importer le PDF dans l’e-banking ou l’application bancaire reprend les informations également lisibles sur la section paiement : montant, bénéficiaire et référence.
Les trois variantes
Le standard prévoit trois combinaisons de compte et de référence :
| Variante | Compte | Type de référence | Utilisation typique |
|---|---|---|---|
| Référence QR | QR-IBAN | QRR (26 chiffres plus chiffre de contrôle) | Factures en CHF avec rapprochement automatique des paiements |
| Creditor Reference | IBAN | SCOR (Creditor Reference selon ISO 11649, commence par « RF ») | Factures en CHF et EUR avec IBAN ordinaire ; également avec rapprochement automatique |
| Sans référence | IBAN | NON | Cas simples dans lesquels vous attribuez les paiements manuellement |
L’association est stricte : un QR-IBAN ne peut être utilisé qu’avec une référence QR, un IBAN ordinaire uniquement avec une Creditor Reference ou sans référence. Les monnaies admises sont CHF et EUR, le montant est compris entre 0.01 et 999’999’999.99.
Important pour les factures en euros : selon la nouvelle version 2.4 des directives (valable dès le 14 novembre 2026), le QR-IBAN et la référence QR sont désormais réservés aux factures en CHF. Elle précise expressément que, pour les factures en EUR, seules les combinaisons IBAN avec référence SCOR et IBAN avec communication non structurée restent possibles. La version 2.4 n’entraîne aucune adaptation technique pour les factures en CHF. La version 2.3 reste valable jusqu’en novembre 2027.
Reconnaître un QR-IBAN. Son aspect est celui d’un IBAN suisse ordinaire, mais les positions 5 à 9 contiennent un identifiant d’établissement spécifique (QR-IID), de 30000 à 31999. Demandez-le à votre banque.
La référence QR comprend 26 chiffres et un chiffre de contrôle en 27e position (modulo 10 récursif), jamais uniquement des zéros. Selon les directives, la référence retournée par la banque avec le crédit permet d’attribuer automatiquement et sans ambiguïté le paiement à une facture.
La Creditor Reference comprend 5 à 25 caractères alphanumériques, commence par « RF » et comporte un chiffre de contrôle selon le modulo 97-10 aux troisième et quatrième positions. Elle fonctionne avec un IBAN ordinaire, en CHF et EUR, et permet également au bénéficiaire de rapprocher automatiquement factures et paiements entrants. Elle convient si votre banque ne propose pas de QR-IBAN ou si vous facturez en euros.
Les mentions obligatoires de la section paiement
La section paiement normalisée admet uniquement les titres et informations du standard, sans publicité :
- Compte et payable à : l’IBAN ou le QR-IBAN ainsi que le nom et l’adresse du bénéficiaire.
- Référence : référence QR ou Creditor Reference, si utilisée.
- Informations supplémentaires : un court texte libre, par exemple le numéro de facture.
- Payable par : nom et adresse du débiteur.
- Monnaie et montant.
Si le montant ou le débiteur ne sont pas imprimés lors de la facturation, la section paiement et le récépissé doivent comporter des champs permettant de les compléter à la main. Au quotidien, cela signifie que l’adresse et le montant doivent figurer sur la facture. L’adresse est justement une source fréquente d’erreurs. Depuis la modification de la version 2.3 entrée en vigueur le 21 novembre 2025, l’option des champs d’adresse combinés n’existe plus ; les adresses doivent être indiquées séparément (rue, numéro, code postal, localité, pays). Si vous utilisez un ancien logiciel, vérifiez qu’il le permet déjà. Les directives précisent expressément que l’adresse du débiteur doit être saisie intégralement et correctement, faute de quoi le traitement peut être refusé, notamment lors d’un versement en espèces au guichet.
Si la facture QR est envoyée en PDF, des lignes doivent délimiter le format A6 de la section paiement et du récépissé. Chaque ligne doit en outre porter un symbole de ciseaux ou être surmontée de la mention « À détacher avant le versement ». Sur une facture imprimée, une perforation est obligatoire entre les données de facturation et la section paiement, ainsi qu’entre cette dernière et le récépissé.
La facture QR et les mentions TVA de la facture
La section paiement règle uniquement le paiement. Les mentions fiscales minimales figurent dans la facture proprement dite. Toute personne assujettie à la TVA doit, sur demande du destinataire de la prestation, établir une facture conforme à l’art. 26 de la loi fédérale régissant la taxe sur la valeur ajoutée (LTVA, MWSTG). La facture doit identifier clairement le fournisseur, le destinataire et le genre de prestation et contenir, en règle générale, les éléments suivants :
- le nom et la localité du fournisseur, l’indication de son inscription au registre des assujettis et le numéro sous lequel il est inscrit
- le nom et la localité du destinataire
- la date ou la période de la prestation, si elle ne correspond pas à la date de la facture
- le genre, l’objet et le volume de la prestation
- la contre-prestation
- le taux applicable et le montant de l’impôt dû sur la contre-prestation ; si celle-ci inclut l’impôt, l’indication du taux suffit
Le taux normal est de 8,1 pour cent selon l’art. 25 LTVA, al. 1. Notre guide Décompte TVA en Suisse explique comment décompter correctement la TVA.
Autre point : les factures sont des pièces comptables. Selon l’art. 958f du code des obligations (CO, OR), al. 1, les livres et pièces comptables doivent être conservés dix ans ; le délai court dès la fin de l’exercice. L’al. 3 autorise la conservation électronique si la correspondance avec les transactions est garantie et si les documents peuvent être rendus lisibles en tout temps. Les assujettis à la TVA doivent conserver les pièces jusqu’à la prescription absolue de la créance fiscale selon l’art. 70 LTVA, al. 2 ; l’art. 958f CO est réservé.
Exemple pratique : Muster Bau AG
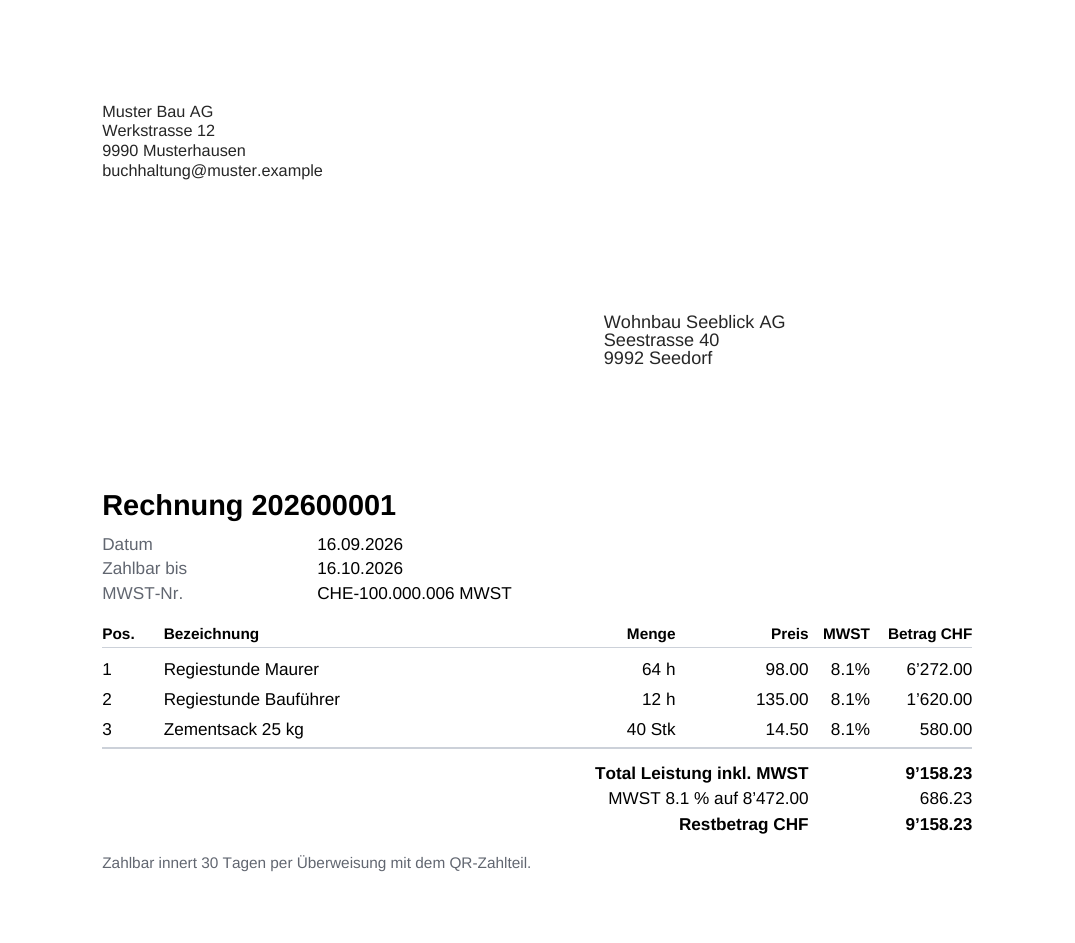
Muster Bau AG est une petite entreprise de construction fictive à Musterhausen. Elle a demandé à sa banque un QR-IBAN pour les factures en CHF afin d’attribuer automatiquement les paiements aux factures. Pour un projet immobilier de Wohnbau Seeblick AG, elle établit en septembre 2026 une facture à trois positions :
| Pos. | Désignation | Quantité | Prix | TVA | Montant CHF |
|---|---|---|---|---|---|
| 1 | Heure en régie maçon | 64 h | 98.00 | 8,1 % | 6’272.00 |
| 2 | Heure en régie conducteur de travaux | 12 h | 135.00 | 8,1 % | 1’620.00 |
| 3 | Sac de ciment 25 kg | 40 pièces | 14.50 | 8,1 % | 580.00 |
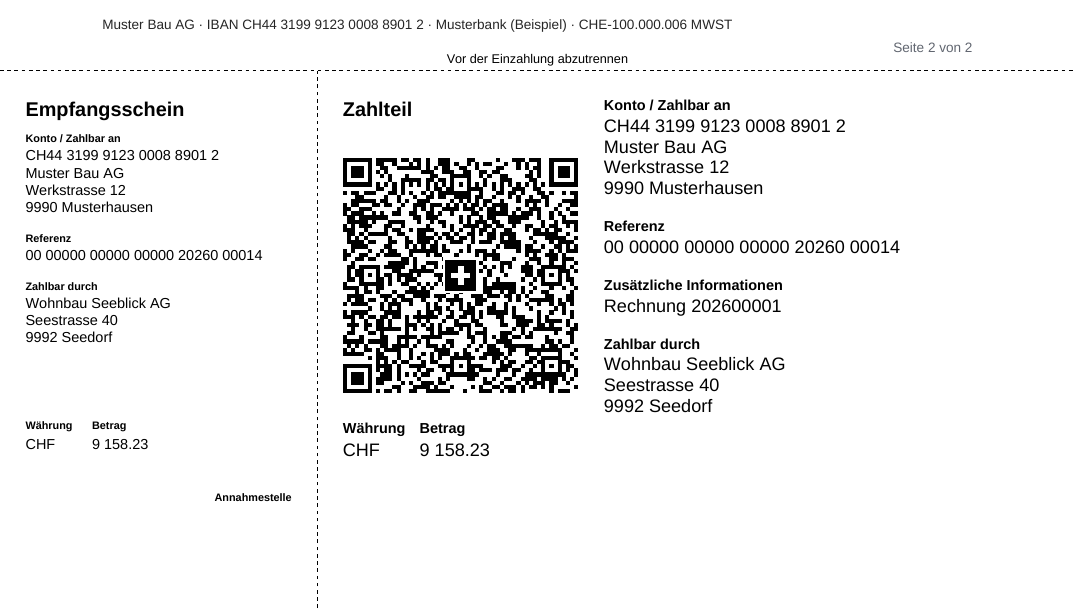
Le total des positions est de CHF 8’472.00 hors TVA, auxquels s’ajoutent CHF 686.23 de TVA à 8,1 pour cent. Le montant de la facture est de CHF 9’158.23. La section paiement porte le QR-IBAN de Muster Bau AG, une référence QR et le numéro de facture comme information supplémentaire.
Étape par étape : votre première facture QR
- Clarifier le compte. Pour une référence QR, demandez un QR-IBAN à votre banque ; sinon, votre IBAN avec Creditor Reference ou sans référence suffit.
- Saisir les données complètes de l’expéditeur. Nom, rue, NPA et localité de votre entreprise ainsi que, en cas d’assujettissement, numéro TVA.
- Vérifier l’adresse du client. La rue, le NPA et la localité doivent être exacts et complets.
- Définir les positions, le taux et l’échéance. Indiquez un délai de paiement clair.
- Consulter l’aperçu. Vérifiez que la référence, le montant et l’adresse apparaissent correctement sur la section paiement.
- Finaliser et envoyer la facture. Par e-mail en PDF ou sur papier perforé.
- Rapprocher le paiement reçu et archiver. La référence attribue le crédit à la facture ; celle-ci reste conservée dix ans comme pièce comptable.
Attribuer automatiquement les paiements
Le fichier bancaire camt contient les références des crédits pour attribuer automatiquement les paiements aux factures. Les paiements partiels ou sans référence restent des exceptions. Consultez Rapprochement bancaire avec les fichiers camt et, en cas d’impayé, Rédiger un rappel.
Checklist
- QR-IBAN demandé à la banque ou choix délibéré de conserver un IBAN ordinaire
- Type de référence adapté au compte (QRR uniquement avec QR-IBAN, SCOR ou NON uniquement avec IBAN)
- Expéditeur complet avec adresse et numéro TVA
- Adresses du bénéficiaire et du débiteur complètes et structurées (rue, numéro, NPA, localité, pays)
- Pour les factures en euros : IBAN avec Creditor Reference ou sans référence, aucun QR-IBAN
- Montant et monnaie (CHF ou EUR) corrects
- Numéro de facture comme information supplémentaire sur la section paiement
- Pour le PDF : lignes de séparation avec symbole de ciseaux ou mention « À détacher avant le versement »
- Sur papier : perforation
- Mentions TVA selon l’art. 26 LTVA dans la facture
- Conservation pendant dix ans assurée
La solution KMU | base
Les captures d’écran montrent l’interface en allemand ; KMU | base est aussi disponible en français, italien et anglais.
Finance | base crée la section paiement à partir de vos données de base.
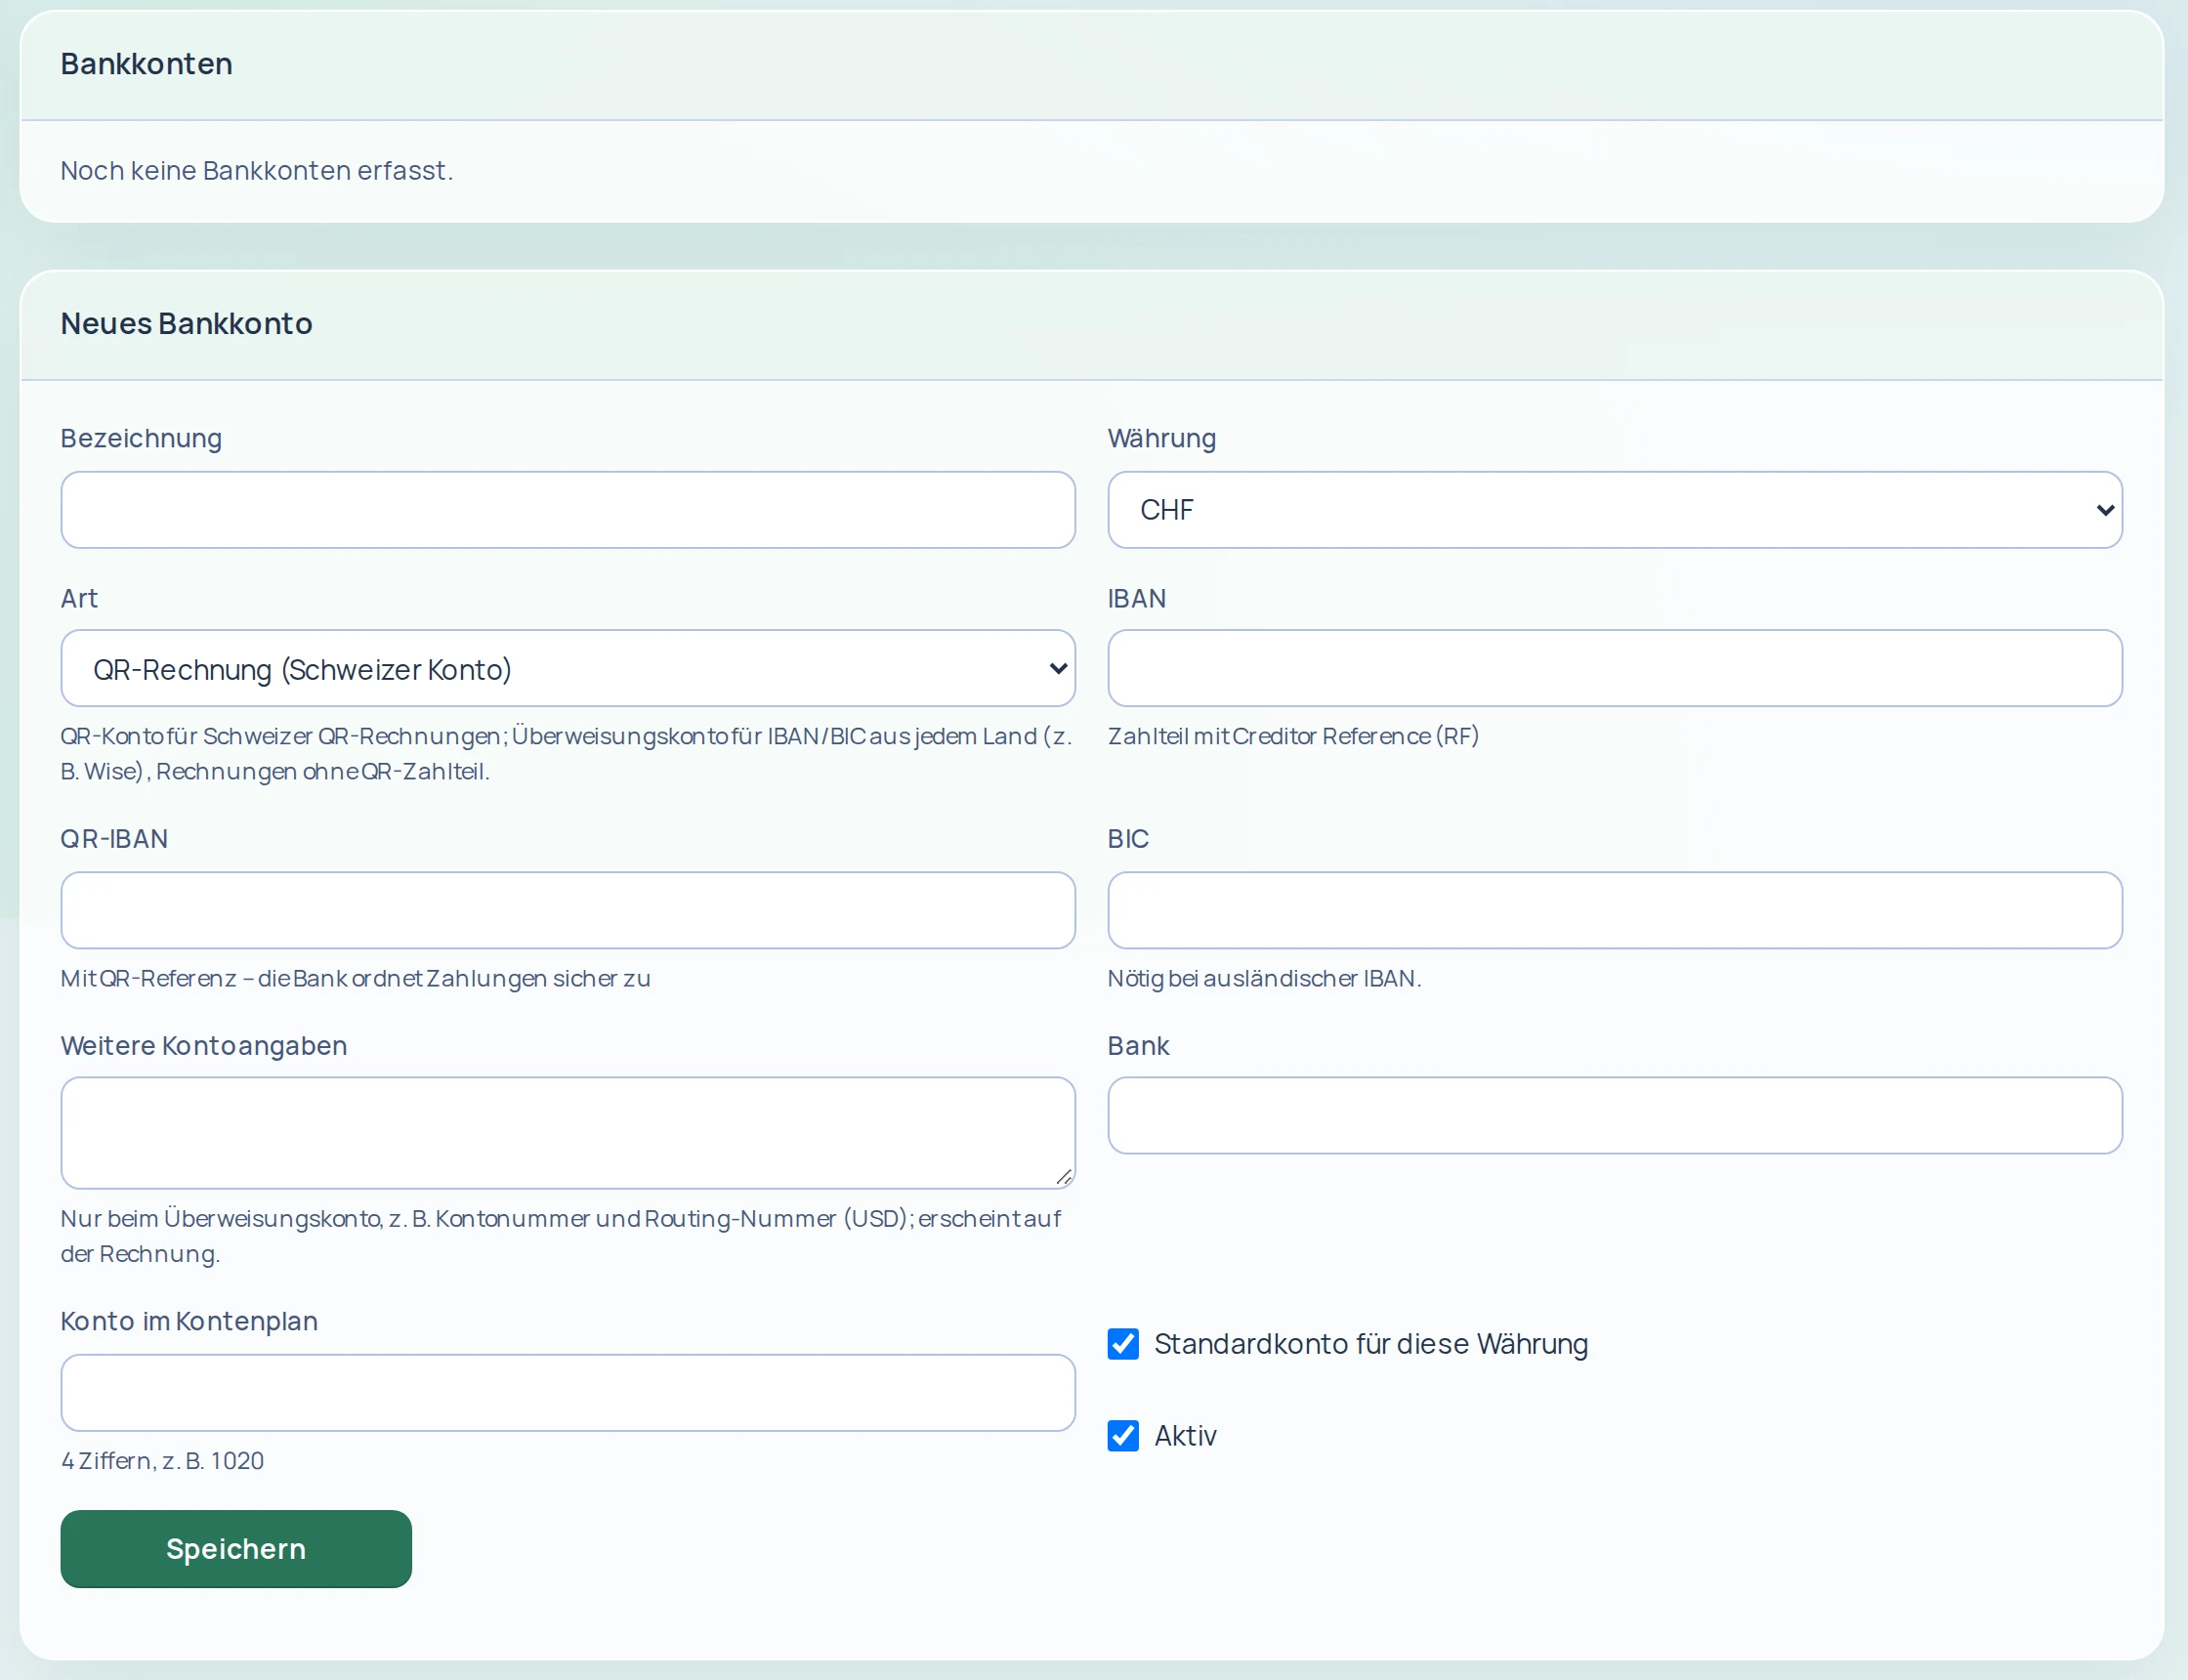
1. Enregistrer un compte bancaire. Dans les Paramètres de facturation, l’onglet Comptes bancaires permet de gérer plusieurs comptes avec IBAN ou QR-IBAN. Vous définissez un compte standard par monnaie et désactivez les anciens comptes. À la saisie, vous choisissez entre un compte QR pour les factures QR suisses et un compte de virement.
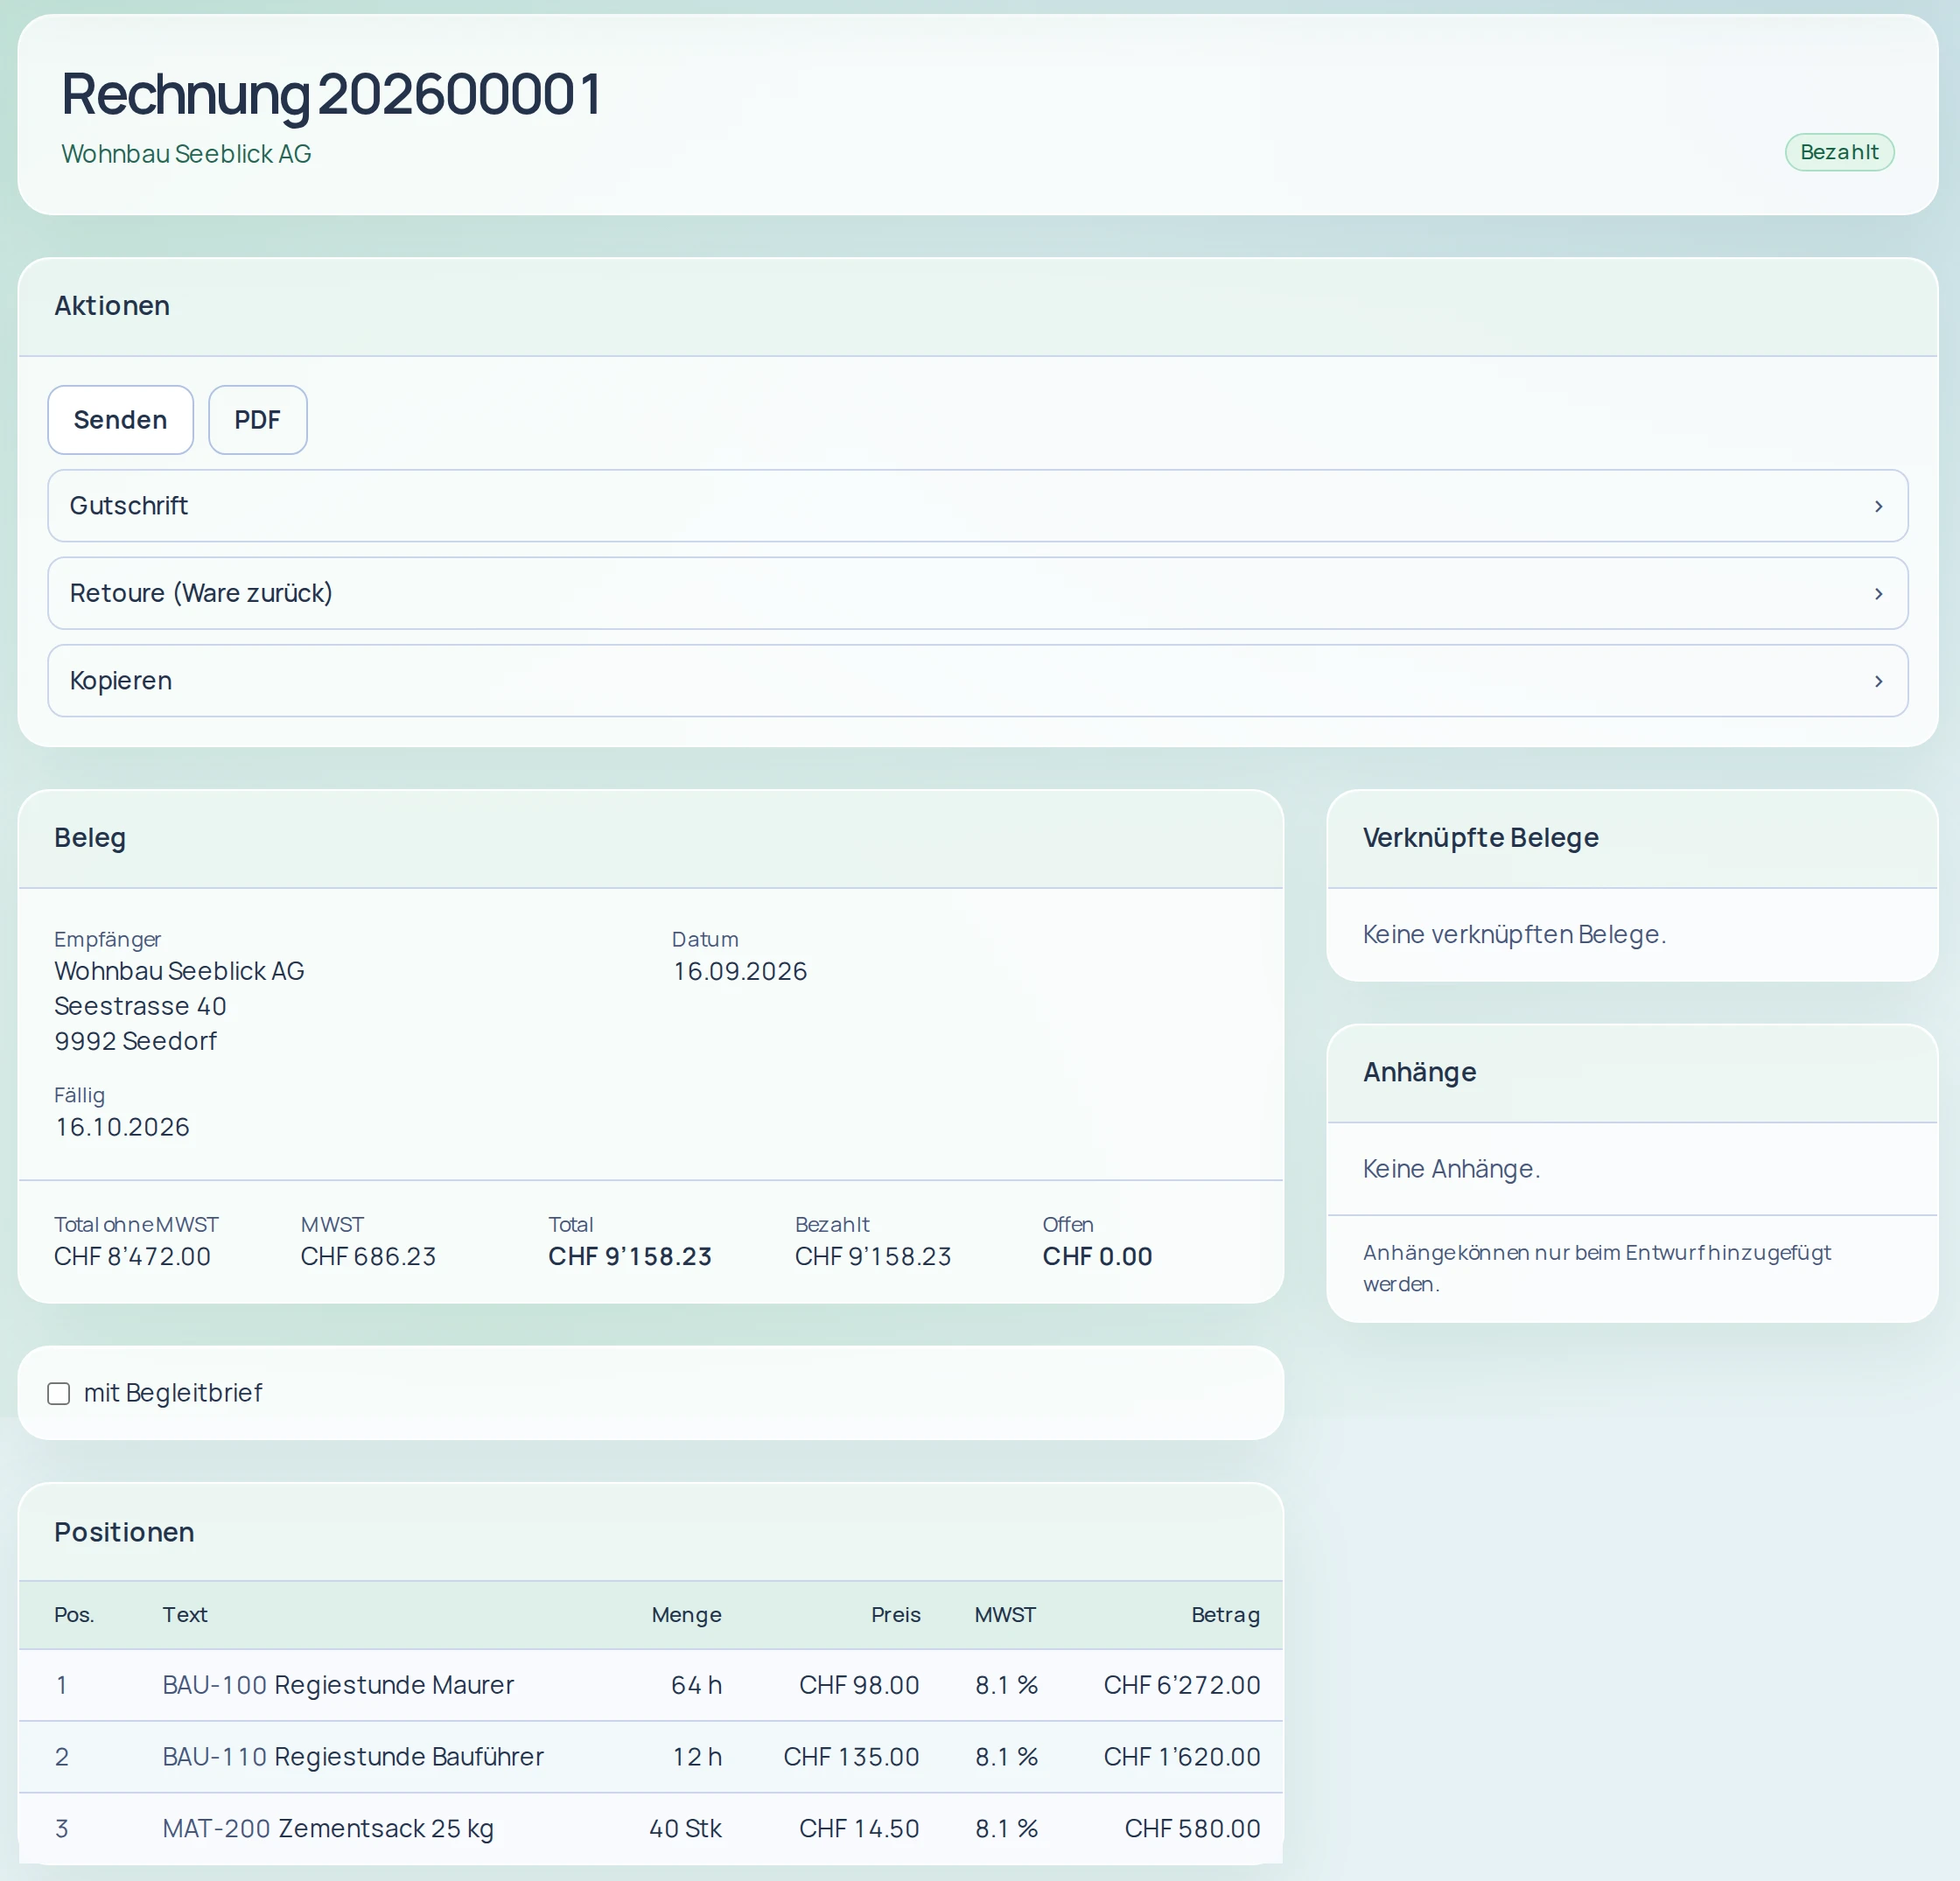
2. Créer et vérifier la facture. Saisissez les positions dans l’éditeur et consultez l’aperçu PDF. L’émission exige des coordonnées bancaires valables et un expéditeur complet (sans compte suisse : virement ou PayPal, voir point 4). Les offres, factures et notes de crédit exigent aussi l’adresse complète du client (rue, NPA, localité). En cas de données manquantes, l’éditeur les indique et bloque l’émission ; les brouillons restent enregistrables.
Une fois la facture émise, vous voyez en haut les actions Envoyer et PDF, puis le destinataire, l’échéance, les totaux et les positions :
3. PDF avec section paiement QR. Vos documents sont créés en PDF/A. Les factures et rappels portent la section paiement QR avec QR-IBAN et référence QR ou avec IBAN et référence RF (Creditor Reference). L’exemple montre la facture de Muster Bau AG présentée dans ce guide :
La page 2 contient la section paiement avec récépissé, Swiss QR Code, référence, numéro de facture comme information supplémentaire et montant :
4. Sans compte suisse. Si vous n’avez pas de compte bancaire suisse, vous émettez des factures avec virement (IBAN et BIC de tout pays ou coordonnées de compte libres) ou uniquement avec PayPal. Les PDF affichent alors les informations de paiement à la place de la section paiement QR.
5. Attribuer les paiements. Importez le fichier bancaire (camt.053 ou camt.054) : les paiements avec référence QR ou RF sont automatiquement attribués à la facture, les autres attendent votre attribution. Le même fichier et le même mouvement bancaire ne sont jamais repris deux fois. Pour les paiements excédentaires ou insuffisants, vous définissez une tolérance et décidez si les excédents restent un avoir client, constituent un pourboire ou sont prévus pour remboursement.
Pour essayer vous-même, consultez la démo ou ouvrez un compte de test. Pour toute question, utilisez la page Contact.
Sources
- SIX : Implementation Guidelines suisses pour la QR-facture, version 2.3 (document du 20 novembre 2023, modifications en vigueur depuis le 21 novembre 2025), chap. 2 (définitions, QR-IID, référence QR, Creditor Reference), chap. 3 (section paiement), chap. 4 (adresses, références) et chap. 6.4 (dimensions du code QR) ; ainsi que version 2.4 du 24 février 2026 (valable dès le 14 novembre 2026, suivi des modifications relatives aux factures en EUR) ; la version 2.3 reste valable jusqu’en novembre 2027. Version 2.3 (en allemand) · Version 2.4 (en allemand) · Vue d’ensemble (en allemand), consultés le 26.10.2026.
- PostFinance : Les bulletins de versement actuels seront retirés du marché le 30 septembre 2022 (en allemand), consulté le 26.10.2026.
- Loi fédérale régissant la taxe sur la valeur ajoutée (LTVA, MWSTG, RS 641.20), art. 25, al. 1, art. 26, al. 2, art. 70, al. 2, état au 1er janvier 2025 : fedlex.admin.ch, consulté le 26.10.2026.
- Code des obligations (CO, OR, RS 220), art. 958f, al. 1 et 3, état au 1er octobre 2026 : fedlex.admin.ch, consulté le 26.10.2026.
Ce guide ne remplace pas un conseil juridique ou fiscal. État des informations : 26 octobre 2026.