Une facture impayée exige un rappel. Des rappels irréguliers affectent les liquidités et les preuves en cas de litige. Voici comment rédiger un rappel, déterminer la demeure, appliquer les trois niveaux, les intérêts et les frais, puis engager une poursuite.
Quand rappeler : exigibilité et demeure
Vous ne pouvez envoyer un rappel que lorsque la créance est exigible. Si les parties n’ont fixé aucun terme, ni dans le contrat ni par la nature de l’affaire, la prestation peut être exigée immédiatement selon l’art. 75 du code des obligations (CO, OR). Le plus souvent, l’échéance figure toutefois dans l’offre, le contrat ou la facture (par exemple « payable dans les 30 jours »).
Le débiteur est mis en demeure de deux façons :
- Par interpellation : lorsqu’une obligation est exigible, le créancier met le débiteur en demeure par une interpellation (art. 102 CO, al. 1).
- Par l’échéance convenue : si un jour déterminé a été convenu pour l’exécution, le débiteur est en demeure dès l’expiration de ce jour, sans rappel nécessaire (art. 102 CO, al. 2).
La seconde voie suppose un accord (contrat, offre, conditions générales). Une date imprimée sur la facture ne constitue donc pas forcément une échéance convenue. Par sécurité, envoyez un rappel.
L’art. 102 CO n’impose ni forme ni nombre minimal de rappels : un seul suffit juridiquement. Les trois niveaux relèvent de la pratique, sans obligation légale, permettent une réaction et documentent la démarche. Gardez une preuve d’envoi (journal d’e-mail, lettre recommandée).
Les effets de la demeure : dommages-intérêts et intérêt moratoire
Le débiteur en demeure doit réparer le dommage résultant du retard et répond aussi du cas fortuit. Il peut se libérer de cette responsabilité en prouvant que la demeure est intervenue sans aucune faute de sa part ou que le cas fortuit aurait atteint l’objet de la prestation même en cas d’exécution à temps (art. 103 CO).
Pour les dettes d’argent, l’intérêt moratoire est au premier plan :
- Le débiteur en demeure pour une dette d’argent doit un intérêt moratoire de 5 pour cent par an, même si l’intérêt contractuel est inférieur (art. 104 CO, al. 1).
- Si les parties ont convenu d’un intérêt contractuel supérieur, celui-ci peut aussi être exigé pendant la demeure (art. 104 CO, al. 2).
- Entre commerçants, un taux supérieur peut être appliqué pour la période durant laquelle l’escompte bancaire usuel au lieu du paiement dépasse 5 pour cent (art. 104 CO, al. 3).
L’intérêt court dès le début de la demeure, soit à l’expiration du jour d’échéance convenu ou dès l’interpellation. Si votre rappel fixe un délai de paiement, calculez, en cas de doute, l’intérêt seulement dès son expiration ; la loi ne le précise pas expressément. Calculez-le au jour près sur le montant impayé ; dans le texte du rappel, il suffit d’indiquer qu’un intérêt moratoire de 5 pour cent par an est dû.
Trois niveaux de rappel avec délais
Adaptez ces délais indicatifs à votre branche et à votre clientèle :
| Niveau | Moment indicatif | Ton et contenu |
|---|---|---|
| Rappel de paiement | quelques jours après l’échéance | aimable, suppose un oubli ; indique la facture, le montant et une nouvelle date de paiement |
| 1er rappel | environ 14 jours après le rappel de paiement | plus ferme ; délai, mention de l’intérêt moratoire et, si souhaité, frais de rappel |
| 2e rappel | environ 14 jours après le 1er rappel | dernier délai ; annonce une poursuite en l’absence de paiement |
Même le rappel aimable doit fixer une date précise de paiement, habituellement sous dix à quatorze jours, plutôt qu’exiger « immédiatement ».
Le contenu d’un rappel
Un bon rappel est bref, factuel et sans ambiguïté. Il contient :
- l’expéditeur, la date et le destinataire avec son adresse complète
- le numéro et la date de facture, la date d’échéance et la désignation de la prestation
- le montant impayé, ou le solde en cas de paiements partiels, dans la monnaie de la facture
- le nouveau délai de paiement avec sa date
- pour les 1er et 2e rappels : la mention de l’intérêt moratoire de 5 pour cent par an et le montant d’éventuels frais de rappel
- pour le 2e rappel : l’annonce d’une poursuite pour la créance
- les informations de paiement, idéalement avec une nouvelle section paiement pour éviter les erreurs de saisie
- une personne de contact et la mention que le paiement et le rappel ont pu se croiser
Évitez les reproches : la lettre de rappel peut ensuite être produite dans une procédure de poursuite ou devant un tribunal.
Les frais de rappel
Les art. 102–104 CO règlent les dommages-intérêts (art. 103) et l’intérêt moratoire (art. 104), sans fixer de frais de rappel. Ceux-ci dépendent d’un accord, généralement des CG. Sans clause, mieux vaut y renoncer ; sinon, appliquez uniquement le montant convenu, dès le 1er rappel. Aucun montant légal n’existe : pratique, sans obligation légale.
Les vérifications avant le rappel
Avant l’envoi, évitez un rappel injustifié en vérifiant :
- Le paiement est-il arrivé ? Les paiements sont souvent comptabilisés plusieurs jours plus tard. Rapprochez d’abord les encaissements bancaires.
- Y a-t-il une réclamation ? Réglez-la d’abord.
- Existe-t-il un accord ? En cas d’échelonnement ou de sursis, n’appliquez pas le processus standard.
- L’adresse et le montant sont-ils exacts ? Une adresse erronée retarde la notification et une éventuelle poursuite.
- Le dernier rappel a-t-il été remis ? S’il a été retourné, il sera difficile d’en apporter la preuve : corrigez d’abord l’adresse et renvoyez-le.
Si les rappels restent sans effet : poursuite et prescription
Si le client ne paie toujours pas après le dernier rappel, reste la poursuite selon la loi fédérale sur la poursuite pour dettes et la faillite (LP, SchKG). Voici les étapes en bref :
- Réquisition de poursuite à l’office des poursuites, par écrit ou oralement. Elle indique le créancier et le débiteur, le montant de la créance, le taux et le point de départ des intérêts pour les créances portant intérêt, ainsi que le titre ou la cause de la créance (art. 67 LP, al. 1).
- Frais de poursuite : ils sont à la charge du débiteur, mais le créancier doit en faire l’avance (art. 68 LP, al. 1).
- Commandement de payer : l’office l’établit après réception de la réquisition. Il invite le débiteur à payer dans les 20 jours et l’informe qu’il peut faire opposition dans les dix jours suivant la notification (art. 69 LP, al. 2).
- Opposition : le poursuivi la déclare immédiatement à la personne qui lui remet le commandement de payer ou dans les dix jours à l’office ; aucune motivation n’est nécessaire (art. 74 LP, al. 1 et art. 75 LP, al. 1). Pour les créances litigieuses, faites appel à des spécialistes.
Prescription : les créances se prescrivent en principe par dix ans (art. 127 CO). Le délai est de cinq ans notamment pour les créances découlant du travail des artisans, de la vente au détail de marchandises, des services professionnels des avocats, agents d’affaires, procureurs et notaires, ainsi que pour les créances des travailleurs découlant des rapports de travail (art. 128 CO, ch. 3). La prescription court dès l’exigibilité (art. 130 CO, al. 1). Selon l’art. 135 CO, elle est notamment interrompue par la reconnaissance de dette (y compris par le paiement d’intérêts ou d’acomptes), la poursuite, la requête de conciliation ou l’action ; la disposition ne mentionne pas le simple rappel. L’application du délai plus court dépend du cas concret ; en cas de doute, retenez-le.
Exemple pratique : Muster Gartenbau GmbH
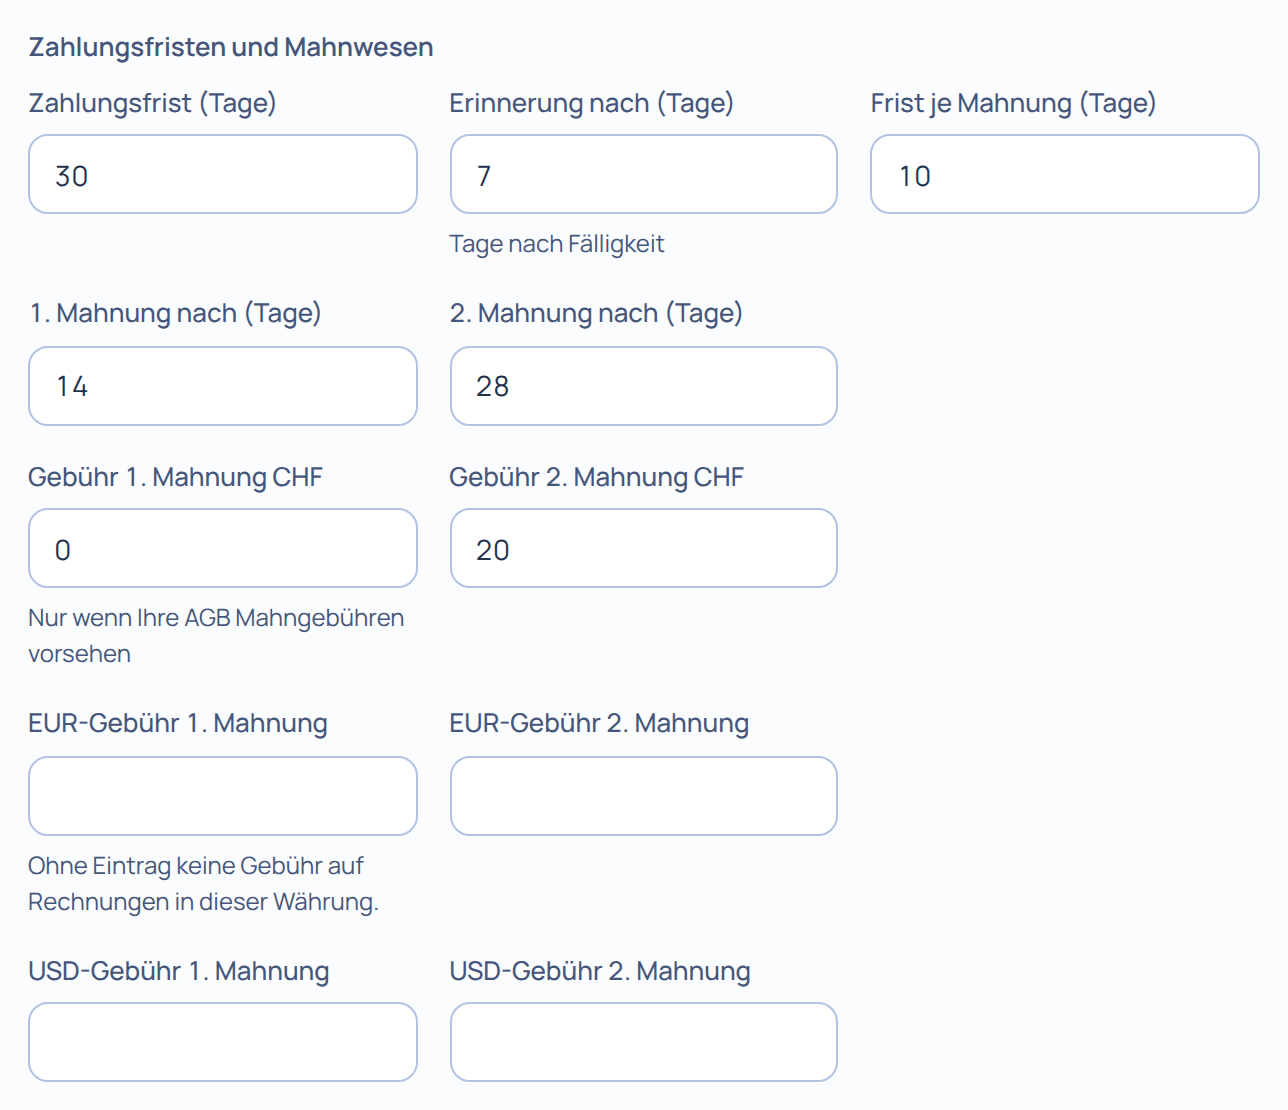
Muster Gartenbau GmbH (fictive) a établi le 3 juin 2026 une facture de CHF 5’000.00 net. S’y ajoutent 8,1 pour cent de TVA, soit CHF 405.00 ; le total est de CHF 5’405.00. Payable dans les 30 jours, elle échoit le 3 juillet 2026. Les CG prévoient CHF 20.00 de frais pour le 1er rappel. Les paramètres sont les suivants : rappel de paiement 7 jours après l’échéance, 1er et 2e rappels chacun 14 jours après le précédent, délai de chaque rappel 10 jours.
| Date | Étape | Délai |
|---|---|---|
| 3 juillet 2026 | Facture échue | |
| 10 juillet 2026 | Rappel de paiement (7 jours après l’échéance) | jusqu’au 20 juillet 2026 |
| 24 juillet 2026 | 1er rappel, 14 jours après le rappel de paiement, avec frais de CHF 20.00 | jusqu’au 3 août 2026 |
| 7 août 2026 | 2e rappel, si aucun paiement n’est reçu d’ici là | jusqu’au 17 août 2026 |
Le client paie le 31 juillet 2026 après le 1er rappel. En cas de doute, Muster Gartenbau GmbH calcule la demeure dès l’expiration du délai du rappel de paiement, soit dès le 21 juillet (10 jours d’intérêts, du 21 au 30 juillet, pour un paiement le 31 juillet) : CHF 5’405.00 × 5 % × 10 / 365 = CHF 7.40 d’intérêt moratoire. Elle encaisse au total CHF 5’405.00 de facture, CHF 20.00 de frais et CHF 7.40 d’intérêts, soit CHF 5’432.40. Le 2e rappel n’étant pas nécessaire, aucune poursuite n’est engagée.
Checklist
- Exigibilité vérifiée, délai de paiement dépassé
- Encaissements rapprochés, aucun paiement partiel oublié
- Aucune réclamation, aucun sursis ni accord de paiement échelonné en suspens
- Numéro de facture, date, montant et nouveau délai daté indiqués
- Mention de l’intérêt moratoire de 5 pour cent par an (art. 104 CO) ; calcul au jour près dès qu’il est réclamé
- Frais de rappel uniquement si les CG les prévoient
- Informations de paiement jointes (section paiement ou IBAN avec référence)
- Envoi prouvable (e-mail avec journal ou lettre recommandée)
- Après le 2e rappel : réquisition de poursuite préparée
- Prescription surveillée (art. 127, 128 CO)
La solution KMU | base
Les captures d’écran montrent l’interface en allemand ; KMU | base est aussi disponible en français, italien et anglais.
Finance | base applique vos délais de rappel.
1. Définir les délais et les frais. Dans les Paramètres de facturation, l’onglet Général contient le groupe « Délais de paiement et rappels ». Vous y définissez le délai de paiement, le rappel après (jours après l’échéance), les 1er et 2e rappels après (jours), le délai par rappel et les frais des 1er et 2e rappels. Le champ des frais indique « Uniquement si vos CG prévoient des frais de rappel ».
2. Consulter la liste des rappels. Sous Vente › Rappels, chaque facture échue affiche le prochain niveau possible. Envoyez les rappels individuellement ou ensemble (« Lancer les rappels »).
3. Vérifier et envoyer les rappels. Le rappel de paiement, les 1er et 2e rappels sont créés selon vos délais, avec frais si souhaité, en PDF par e-mail. Avant l’envoi individuel ou groupé, vous voyez le niveau, le solde, les frais supplémentaires, le délai et le destinataire. La mention fiscale, les conditions, le pied de page et la référence de virement proviennent du document émis ; le moyen de paiement détermine la section paiement. Vous pouvez rédiger vous-même le texte de l’e-mail : sous Textes d’e-mail, enregistrez vos textes par occasion et par langue, y compris pour les rappels, avec des variables comme le numéro, le montant ou l’échéance.
4. Bloquer les rappels. Cochez « Rappels bloqués » dans la fiche client, par exemple en cas d’échelonnement. Le client apparaît grisé et aucun rappel n’est proposé.
5. Suivre la remise. Le traitement groupé indique séparément le nombre de rappels créés et remis. Chaque rappel non remis figure dans le journal d’envoi avec son motif. Vous renvoyez le même rappel ou indiquez qu’il a été envoyé par la poste. Le niveau suivant ne vient qu’après la remise.
6. Attribuer les paiements au préalable. Importez le fichier bancaire (camt.053 ou camt.054) : les paiements avec référence QR ou RF sont automatiquement attribués à la facture, les autres attendent votre attribution. Vous évitez ainsi de rappeler ce qui est déjà payé. Consultez le guide Rapprochement bancaire avec les fichiers camt.
Autres guides : Créer une facture QR et Rédiger une offre. Le mode d’emploi détaillé figure dans les instructions de Finance | base.
Pour essayer vous-même, consultez la démo ou ouvrez un compte de test. Pour toute question, utilisez la page Contact.
Sources
- Code des obligations (CO, OR, RS 220), art. 75, art. 102, al. 1 et 2, art. 103, art. 104, al. 1–3, art. 127, art. 128, ch. 3, art. 130, al. 1 et art. 135, état au 1er octobre 2026 : fedlex.admin.ch, consulté le 26.10.2026.
- Loi fédérale sur la poursuite pour dettes et la faillite (LP, SchKG, RS 281.1), art. 67, al. 1, art. 68, al. 1, art. 69, al. 2, art. 74, al. 1 et art. 75, al. 1, état au 1er janvier 2026 : fedlex.admin.ch, consulté le 26.10.2026.
Ce guide ne remplace pas un conseil juridique ou fiscal. État des informations : 26 octobre 2026.