Eine Rechnung ist verschickt, das Zahlungsziel ist verstrichen, das Geld fehlt. Dann heisst es: Mahnung schreiben. Unregelmässiges Mahnen kostet Liquidität und im Streitfall Beweiskraft. Dieser Ratgeber zeigt, wann ein Kunde rechtlich in Verzug kommt, welche drei Mahnstufen sich bewährt haben, was in eine Mahnung gehört, wie Verzugszins und Mahngebühr zu behandeln sind und wann die Betreibung der nächste Schritt ist.
Wann Sie mahnen dürfen: Fälligkeit und Verzug
Mahnen können Sie erst, wenn die Forderung fällig ist. Haben die Parteien weder im Vertrag noch durch die Natur des Rechtsverhältnisses einen Zeitpunkt bestimmt, kann die Leistung nach Art. 75 OR sogleich verlangt werden. Meist steht die Fälligkeit aber in der Offerte, im Vertrag oder auf der Rechnung (zum Beispiel «zahlbar innert 30 Tagen»).
Der Verzug des Schuldners tritt auf zwei Wegen ein:
- Durch Mahnung: Ist eine Verbindlichkeit fällig, setzt der Gläubiger den Schuldner durch Mahnung in Verzug (Art. 102 Abs. 1 OR).
- Durch Verfalltag: Wurde für die Erfüllung ein bestimmter Verfalltag verabredet, kommt der Schuldner schon mit Ablauf dieses Tages in Verzug, ohne dass es einer Mahnung bedarf (Art. 102 Abs. 2 OR).
Der zweite Weg setzt eine Verabredung voraus. Ob ein bloss auf der Rechnung aufgedruckter Termin als verabredeter Verfalltag gilt, hängt davon ab, was zwischen Ihnen und der Kundschaft vereinbart ist (Vertrag, Offerte, allgemeine Geschäftsbedingungen). Wer sicher gehen will, mahnt.
Zwei Punkte regelt das Gesetz nicht: Art. 102 OR nennt keine bestimmte Form für die Mahnung und keine Mindestzahl von Mahnungen. Rechtlich genügt also eine Mahnung. Die dreistufige Abfolge in diesem Ratgeber ist Praxis, nicht gesetzlich; sie gibt der Kundschaft Gelegenheit zu reagieren und dokumentiert Ihr Vorgehen. Mahnen Sie so, dass Sie den Versand nachweisen können (Mail mit Versandprotokoll, eingeschriebener Brief).
Was der Verzug bewirkt: Schadenersatz und Verzugszins
Befindet sich der Schuldner im Verzug, hat er Schadenersatz wegen verspäteter Erfüllung zu leisten und haftet auch für den Zufall. Von dieser Haftung kann er sich befreien, wenn er beweist, dass der Verzug ohne jedes Verschulden eingetreten ist, oder dass der Zufall den Gegenstand der Leistung auch bei rechtzeitiger Erfüllung getroffen hätte (Art. 103 OR).
Bei Geldschulden steht der Verzugszins im Vordergrund:
- Im Verzug mit einer Geldschuld schuldet der Schuldner Verzugszins zu 5 Prozent pro Jahr, auch wenn die vertraglichen Zinsen tiefer wären (Art. 104 Abs. 1 OR).
- Haben die Parteien vertraglich höhere Zinsen vereinbart, können diese auch während des Verzugs verlangt werden (Art. 104 Abs. 2 OR).
- Unter Kaufleuten darf für die Zeit, in der der übliche Bankdiskont am Zahlungsort 5 Prozent übersteigt, der höhere Satz berechnet werden (Art. 104 Abs. 3 OR).
Der Zins läuft ab dem Verzugseintritt, also ab Ablauf des verabredeten Verfalltags oder ab der Mahnung. Setzt Ihre Mahnung eine Zahlungsfrist, rechnen Sie den Zins im Zweifel erst ab Fristablauf; das Gesetz äussert sich dazu nicht ausdrücklich. Rechnen Sie ihn taggenau auf den offenen Betrag; im Mahntext genügt der Hinweis, dass Verzugszins von 5 Prozent pro Jahr geschuldet ist.
Drei Mahnstufen mit Fristen
Die folgende Abfolge hat sich in der Praxis bewährt. Die Tage sind Richtwerte, die Sie an Ihre Branche und Kundschaft anpassen:
| Stufe | Zeitpunkt (Richtwert) | Ton und Inhalt |
|---|---|---|
| Zahlungserinnerung | wenige Tage nach Fälligkeit | freundlich, geht von einem Versehen aus; nennt Rechnung, Betrag und ein neues Zahlungsdatum |
| 1. Mahnung | rund 14 Tage nach der Erinnerung | bestimmter; Frist, Hinweis auf Verzugszins, auf Wunsch mit Mahngebühr |
| 2. Mahnung | rund 14 Tage nach der 1. Mahnung | letzte Frist; kündigt die Betreibung an, falls nicht gezahlt wird |
Auch die freundliche Zahlungserinnerung sollte klar zur Zahlung bis zu einem Datum auffordern. Setzen Sie jeder Stufe eine konkrete Frist mit Datum (üblich sind zehn bis vierzehn Tage) statt «umgehend».
Was in eine Mahnung gehört
Eine gute Mahnung ist kurz, sachlich und eindeutig. Sie enthält:
- Absender, Datum und Empfänger mit vollständiger Adresse
- Rechnungsnummer, Rechnungsdatum, Fälligkeitsdatum und die Bezeichnung der Leistung
- den offenen Betrag, bei Teilzahlungen den Restbetrag, in der Rechnungswährung
- die neue Zahlungsfrist mit Datum
- bei der 1. und 2. Mahnung: Hinweis auf den Verzugszins von 5 Prozent pro Jahr und eine allfällige Mahngebühr mit Betrag
- bei der 2. Mahnung: die Ankündigung, dass die Forderung betrieben wird
- Zahlungsangaben, am besten wieder mit Zahlteil, damit die Zahlung ohne Tippfehler gelingt
- einen Ansprechpartner für Rückfragen und den Satz, dass sich Zahlung und Mahnung eventuell kreuzen
Verzichten Sie auf Vorwürfe: Der Mahnbrief kann später in einem Betreibungs- oder Gerichtsverfahren auftauchen.
Mahngebühren
Das Obligationenrecht regelt Mahngebühren in den Art. 102–104 nicht; geregelt sind Schadenersatz (Art. 103) und Verzugszins (Art. 104). Ob und in welcher Höhe Sie Mahngebühren verlangen können, ist deshalb eine Frage der Vereinbarung, in der Praxis meist der allgemeinen Geschäftsbedingungen. Sehen Ihre AGB keine Mahngebühren vor, verzichten Sie besser darauf. Nennen Sie sie sonst nur in der Höhe, die in den AGB steht, und erst ab der 1. Mahnung. Für die Höhe gibt es keinen gesetzlichen Wert: Praxis, nicht gesetzlich.
Vor dem Mahnen prüfen
Eine unberechtigte Mahnung schadet der Kundenbeziehung. Prüfen Sie vor jedem Versand:
- Ist die Zahlung eingegangen? Zahlungen werden oft erst Tage später gebucht. Gleichen Sie zuerst den Bankeingang ab.
- Gibt es eine Reklamation? Klären Sie sie zuerst.
- Gibt es eine Abmachung? Bei einer Ratenvereinbarung oder Stundung mahnen Sie nicht nach Standardablauf.
- Stimmen Adresse und Betrag? Eine falsche Adresse verzögert Zustellung und spätere Betreibung.
- Ist die letzte Mahnung zugestellt worden? Kam sie zurück, lässt sich die Mahnung kaum nachweisen: Korrigieren Sie zuerst die Adresse und senden Sie erneut.
Wenn Mahnen nicht hilft: Betreibung und Verjährung
Zahlt der Kunde auch nach der letzten Mahnung nicht, bleibt die Betreibung nach dem SchKG. Der Ablauf in Kürze:
- Betreibungsbegehren an das Betreibungsamt, schriftlich oder mündlich. Es nennt Gläubiger und Schuldner, die Forderungssumme, bei verzinslichen Forderungen den Zinsfuss und den Tag, seit dem der Zins gefordert wird, sowie die Forderungsurkunde oder den Grund der Forderung (Art. 67 Abs. 1 SchKG).
- Betreibungskosten: Der Schuldner trägt sie, der Gläubiger muss sie vorschiessen (Art. 68 Abs. 1 SchKG).
- Zahlungsbefehl: Das Betreibungsamt erlässt ihn nach Empfang des Begehrens. Er fordert den Schuldner auf, innert 20 Tagen zu zahlen, und weist darauf hin, dass er innert zehn Tagen nach Zustellung Rechtsvorschlag erheben kann (Art. 69 Abs. 2 SchKG).
- Rechtsvorschlag: Der Betriebene erklärt ihn sofort dem Überbringer des Zahlungsbefehls oder innert zehn Tagen dem Betreibungsamt; eine Begründung ist nicht nötig (Art. 74 Abs. 1 und Art. 75 Abs. 1 SchKG). Bei strittigen Forderungen ziehen Sie Fachleute bei.
Verjährung: Forderungen verjähren grundsätzlich nach zehn Jahren (Art. 127 OR). Fünf Jahre gelten unter anderem für Forderungen aus Handwerksarbeit, Kleinverkauf von Waren und Berufsarbeiten von Anwälten, Rechtsagenten, Prokuratoren und Notaren sowie für Forderungen von Arbeitnehmerinnen und Arbeitnehmern aus dem Arbeitsverhältnis (Art. 128 Ziff. 3 OR). Die Verjährung beginnt mit der Fälligkeit (Art. 130 Abs. 1 OR). Unterbrochen wird sie nach Art. 135 OR unter anderem durch Anerkennung der Forderung (auch durch Zins- und Abschlagszahlungen), durch Betreibung, Schlichtungsgesuch oder Klage; eine blosse Mahnung nennt die Bestimmung nicht. Ob die kürzere Frist für Ihre Forderung gilt, entscheidet der Einzelfall; rechnen Sie im Zweifel mit ihr.
Praxisbeispiel: Muster Gartenbau GmbH
Die Muster Gartenbau GmbH (erfunden) hat am 3. Juni 2026 eine Rechnung über CHF 5'000.00 netto gestellt. Dazu kommen 8,1 Prozent Mehrwertsteuer, das sind CHF 405.00, der Rechnungsbetrag ist CHF 5'405.00. Zahlbar innert 30 Tagen, Fälligkeit also am 3. Juli 2026. Die AGB sehen eine Mahngebühr von CHF 20.00 für die 1. Mahnung vor. Eingestellt sind: Erinnerung 7 Tage nach Fälligkeit, 1. und 2. Mahnung je 14 Tage nach der vorherigen, Frist je Mahnung 10 Tage.
| Datum | Schritt | Frist |
|---|---|---|
| 3. Juli 2026 | Rechnung fällig | |
| 10. Juli 2026 | Zahlungserinnerung (7 Tage nach Fälligkeit) | bis 20. Juli 2026 |
| 24. Juli 2026 | 1. Mahnung, 14 Tage nach der Erinnerung, mit Gebühr CHF 20.00 | bis 3. August 2026 |
| 7. August 2026 | 2. Mahnung, falls bis dahin nichts eingeht | bis 17. August 2026 |
Der Kunde zahlt nach der 1. Mahnung am 31. Juli 2026. Die Muster Gartenbau GmbH rechnet den Verzug im Zweifel ab Ablauf der Frist der Zahlungserinnerung, also ab dem 21. Juli (10 Zinstage, 21. bis 30. Juli, bei Zahlung am 31. Juli): CHF 5'405.00 × 5 % × 10 / 365 = CHF 7.40 Verzugszins. Insgesamt gehen CHF 5'405.00 Rechnungsbetrag, CHF 20.00 Gebühr und CHF 7.40 Zins ein, zusammen CHF 5'432.40. Da die 2. Mahnung nicht nötig wurde, bleibt die Betreibung aus.
Checkliste
- Fälligkeit geprüft, Zahlungsziel verstrichen
- Zahlungseingang abgeglichen, keine Teilzahlung übersehen
- Keine Reklamation, Stundung oder Ratenvereinbarung offen
- Rechnungsnummer, Datum, Betrag und neue Frist mit Datum genannt
- Hinweis auf Verzugszins von 5 Prozent pro Jahr (Art. 104 OR); Zins taggenau gerechnet, sobald Sie ihn verlangen
- Mahngebühr nur, wenn die AGB sie vorsehen
- Zahlungsangaben beigelegt (Zahlteil oder IBAN mit Referenz)
- Versand nachweisbar (Mail mit Protokoll oder eingeschriebener Brief)
- Nach der 2. Mahnung: Betreibungsbegehren vorbereitet
- Verjährung im Blick (Art. 127, 128 OR)
So löst es KMU | base
In Finance | base läuft das Mahnwesen nach Ihren eigenen Fristen. So sieht der Weg aus.
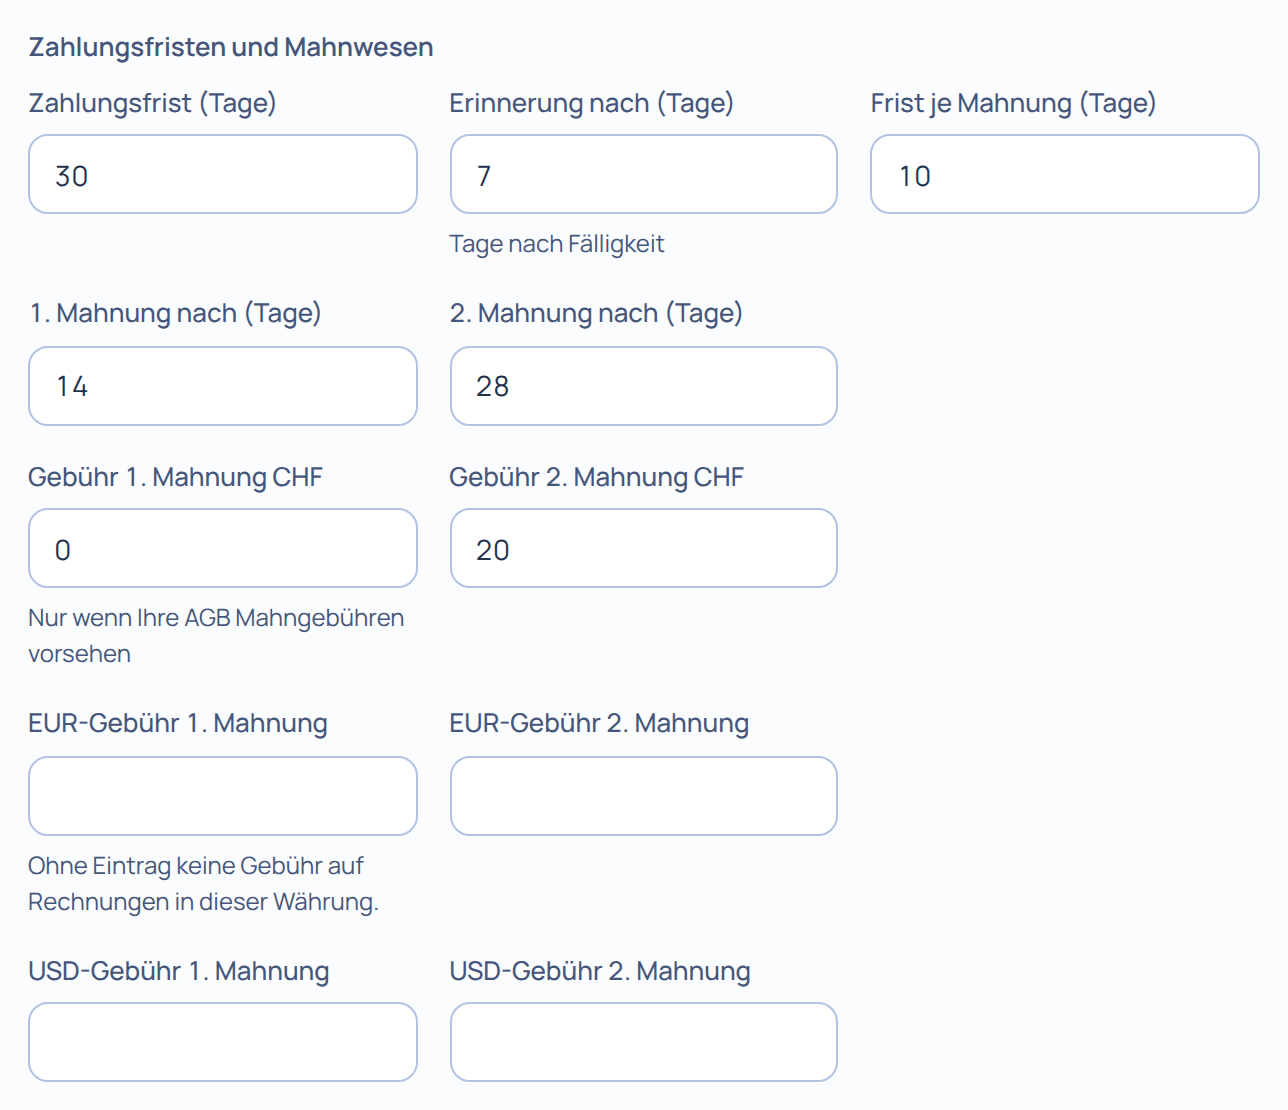
1. Fristen und Gebühren festlegen. In den Verkaufseinstellungen finden Sie im Reiter Allgemein die Gruppe «Zahlungsfristen und Mahnwesen». Dort legen Sie fest: Zahlungsfrist, Erinnerung nach (Tage nach Fälligkeit), 1. und 2. Mahnung nach (Tage), Frist je Mahnung und die Gebühr für die 1. und 2. Mahnung. Bei der Gebühr steht der Hinweis «Nur wenn Ihre AGB Mahngebühren vorsehen».
2. Mahnliste ansehen. Im Menü Verkauf öffnen Sie Mahnwesen. Die Liste zeigt alle überfälligen Rechnungen mit der nächsten Stufe, die für sie möglich ist. Sie mahnen einzeln oder alle auf einmal («Mahnlauf»).
3. Prüfen und mahnen. Zahlungserinnerung, 1. und 2. Mahnung entstehen nach Ihren Fristen, auf Wunsch mit Gebühr, als PDF per Mail. Vor dem Einzelversand und vor dem Mahnlauf sehen Sie Stufe, offenen Betrag, zusätzliche Gebühr, Frist und Empfänger. Steuervermerk, Bedingungen, Fusstext und Überweisungsreferenz stammen aus dem ausgestellten Beleg; der Zahlungsweg bestimmt den Zahlteil. Den Mailtext schreiben Sie bei Bedarf selbst: Unter Mailtexte hinterlegen Sie eigene Texte je Anlass und Sprache, auch für Erinnerung und Mahnungen, mit Platzhaltern wie Nummer, Betrag oder Fälligkeit.
4. Mahnsperre setzen. Kunden mit Mahnsperre, etwa bei einer Ratenvereinbarung, erhalten keine Mahnvorschläge. Sie setzen die Sperre im Kundenformular mit dem Häkchen «Mahnsperre»; in der Mahnliste erscheinen diese Kunden ausgegraut.
5. Zustellung nachverfolgen. Der Mahnlauf zeigt getrennt, wie viele Mahnungen erstellt und wie viele zugestellt wurden. Jede nicht zugestellte Mahnung steht mit Grund im Versandprotokoll. Sie senden dieselbe Mahnung erneut oder halten fest, dass sie per Post ging. Die nächste Stufe folgt erst nach der Zustellung.
6. Zahlungen vorher zuordnen. Laden Sie die Bankdatei hoch (camt.053 oder camt.054): Zahlungen mit QR- oder RF-Referenz ordnen sich der Rechnung selbst zu, der Rest wartet auf Ihre Zuordnung. So mahnen Sie nicht, was längst bezahlt ist. Mehr dazu im Ratgeber Bankabgleich mit camt-Dateien.
Weitere Ratgeber: QR-Rechnung erstellen und Offerte schreiben. Die Bedienung im Einzelnen finden Sie in der Anleitung zu Finance | base.
Möchten Sie es selbst ausprobieren, sehen Sie sich die Demo an oder eröffnen Sie ein Testkonto. Bei Fragen helfen wir Ihnen über die Kontaktseite weiter.
Quellen
- Obligationenrecht (OR, SR 220), Art. 75, Art. 102 Abs. 1 und 2, Art. 103, Art. 104 Abs. 1–3, Art. 127, Art. 128 Ziff. 3, Art. 130 Abs. 1 und Art. 135, Stand 1. Oktober 2026: fedlex.admin.ch, abgerufen am 26.10.2026.
- Bundesgesetz über Schuldbetreibung und Konkurs (SchKG, SR 281.1), Art. 67 Abs. 1, Art. 68 Abs. 1, Art. 69 Abs. 2, Art. 74 Abs. 1 und Art. 75 Abs. 1, Stand 1. Januar 2026: fedlex.admin.ch, abgerufen am 26.10.2026.
Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Stand der Informationen: 26. Oktober 2026.