Una fattura è stata inviata, il termine di pagamento è scaduto e il denaro manca. È il momento di scrivere un sollecito. Sollecitare in modo irregolare costa liquidità e, in caso di controversia, forza probatoria. Questa guida spiega quando un cliente è giuridicamente in mora, quali tre livelli di sollecito si sono affermati, cosa deve contenere un sollecito, come trattare interessi moratori e spese di sollecito e quando il passo successivo è l’esecuzione.
Quando può sollecitare: esigibilità e mora
Può sollecitare solo quando il credito è esigibile. Se il tempo dell’adempimento non è determinato né dal contratto né dalla natura del rapporto giuridico, la prestazione può essere richiesta immediatamente secondo l’art. 75 del Codice delle obbligazioni (CO; OR). Di solito, però, la scadenza figura nell’offerta, nel contratto o sulla fattura (per esempio «pagabile entro 30 giorni»).
La mora del debitore interviene in due modi:
- Mediante interpellazione: se un’obbligazione è scaduta, il creditore costituisce in mora il debitore mediante interpellazione (art. 102 CO, cpv. 1).
- Mediante giorno di scadenza: se per l’adempimento è stato convenuto un giorno determinato, il debitore è in mora alla scadenza di tale giorno, senza necessità di un sollecito (art. 102 CO, cpv. 2).
La seconda modalità presuppone un accordo. Che una data semplicemente stampata sulla fattura valga come giorno di scadenza convenuto dipende da quanto concordato con la clientela (contratto, offerta, condizioni generali). Per maggiore certezza, invii un sollecito.
La legge non disciplina due punti: l’art. 102 CO non prescrive una forma particolare per il sollecito né un numero minimo di solleciti. Giuridicamente ne basta quindi uno. La sequenza a tre livelli di questa guida è una prassi, non un obbligo legale; offre alla clientela la possibilità di reagire e documenta il Suo operato. Solleciti in modo da poter provare l’invio (e-mail con registro d’invio, lettera raccomandata).
Effetti della mora: risarcimento e interessi moratori
Il debitore in mora deve risarcire il danno per il ritardo nell’adempimento e risponde anche del caso fortuito. Può liberarsi da questa responsabilità provando che la mora è intervenuta senza alcuna sua colpa oppure che il caso fortuito avrebbe colpito l’oggetto della prestazione anche in caso di adempimento tempestivo (art. 103 CO).
Per i debiti pecuniari sono centrali gli interessi moratori:
- Il debitore in mora per un debito pecuniario deve interessi moratori del 5 per cento all’anno, anche se gli interessi contrattuali fossero inferiori (art. 104 CO, cpv. 1).
- Se le parti hanno convenuto interessi contrattuali superiori, questi possono essere richiesti anche durante la mora (art. 104 CO, cpv. 2).
- Fra commercianti, per il periodo in cui lo sconto bancario ordinario nel luogo del pagamento supera il 5 per cento, può essere applicato il tasso superiore (art. 104 CO, cpv. 3).
Gli interessi decorrono dall’inizio della mora, quindi dal decorso del giorno di scadenza convenuto o dal sollecito. Se il Suo sollecito fissa un termine di pagamento, nel dubbio calcoli gli interessi solo dalla scadenza di tale termine; la legge non si esprime esplicitamente al riguardo. Li calcoli per giorno sull’importo aperto; nel testo del sollecito basta indicare che sono dovuti interessi moratori del 5 per cento all’anno.
Tre livelli di sollecito con termini
La sequenza seguente si è affermata nella pratica. I giorni sono indicativi e vanno adattati al Suo settore e alla clientela:
| Livello | Momento (indicativo) | Tono e contenuto |
|---|---|---|
| Promemoria di pagamento | pochi giorni dopo la scadenza | cordiale, presuppone una dimenticanza; indica fattura, importo e nuova data di pagamento |
| 1° sollecito | circa 14 giorni dopo il promemoria | più fermo; termine, indicazione degli interessi moratori, se desiderato con spese di sollecito |
| 2° sollecito | circa 14 giorni dopo il 1° sollecito | ultimo termine; annuncia l’esecuzione in caso di mancato pagamento |
Anche il promemoria cordiale dovrebbe chiedere chiaramente il pagamento entro una data. Fissi per ogni livello un termine concreto con data (sono usuali da dieci a quattordici giorni), anziché «immediatamente».
Cosa deve contenere un sollecito
Un buon sollecito è breve, oggettivo e chiaro. Contiene:
- mittente, data e destinatario con indirizzo completo
- numero e data della fattura, data di scadenza e descrizione della prestazione
- importo aperto, in caso di pagamenti parziali il saldo, nella valuta della fattura
- nuovo termine di pagamento con data
- per il 1° e il 2° sollecito: indicazione degli interessi moratori del 5 per cento all’anno ed eventuali spese di sollecito con importo
- per il 2° sollecito: annuncio dell’esecuzione del credito
- dati di pagamento, preferibilmente di nuovo con sezione pagamento, per evitare errori di digitazione
- persona di contatto per domande e indicazione che pagamento e sollecito potrebbero essersi incrociati
Eviti i rimproveri: la lettera di sollecito potrebbe successivamente figurare in una procedura esecutiva o giudiziaria.
Spese di sollecito
Gli art. 102–104 del Codice delle obbligazioni non disciplinano le spese di sollecito; regolano il risarcimento del danno (art. 103) e gli interessi moratori (art. 104). La possibilità di richiedere spese di sollecito e il loro ammontare dipendono quindi dall’accordo, nella pratica generalmente dalle condizioni generali. Se le Sue CG non prevedono spese di sollecito, è preferibile rinunciarvi. Altrimenti le indichi solo nell’importo previsto dalle CG e soltanto dal 1° sollecito. Non esiste un importo stabilito dalla legge: prassi, non obbligo legale.
Verifiche prima di sollecitare
Un sollecito ingiustificato danneggia il rapporto con il cliente. Prima di ogni invio verifichi:
- Il pagamento è arrivato? Spesso i pagamenti vengono contabilizzati solo giorni dopo. Riconcili prima gli incassi bancari.
- C’è un reclamo? Lo chiarisca prima.
- Esiste un accordo? In caso di rateizzazione o dilazione non segua la procedura standard.
- Indirizzo e importo sono corretti? Un indirizzo errato ritarda la consegna e la successiva esecuzione.
- L’ultimo sollecito è stato recapitato? Se è tornato indietro, è difficile provarlo: corregga prima l’indirizzo e lo invii nuovamente.
Se i solleciti non bastano: esecuzione e prescrizione
Se il cliente non paga nemmeno dopo l’ultimo sollecito, resta l’esecuzione secondo la legge federale sulla esecuzione e sul fallimento (LEF; SchKG). La procedura in breve:
- Domanda d’esecuzione all’ufficio d’esecuzione, scritta o verbale. Indica creditore e debitore, somma del credito, per i crediti fruttiferi il saggio degli interessi e il giorno dal quale sono richiesti, nonché il titolo o la causa del credito (art. 67 LEF, cpv. 1).
- Spese d’esecuzione: sono a carico del debitore, ma il creditore deve anticiparle (art. 68 LEF, cpv. 1).
- Precetto esecutivo: l’ufficio d’esecuzione lo emette dopo aver ricevuto la domanda. Invita il debitore a pagare entro 20 giorni e lo informa che può fare opposizione entro dieci giorni dalla notificazione (art. 69 LEF, cpv. 2).
- Opposizione: l’escusso la dichiara immediatamente a chi consegna il precetto oppure entro dieci giorni all’ufficio d’esecuzione; non occorre motivarla (art. 74 LEF, cpv. 1 e art. 75 LEF, cpv. 1). Per crediti contestati si rivolga a specialisti.
Prescrizione: in linea di principio i crediti si prescrivono in dieci anni (art. 127 CO). Il termine è di cinque anni, tra l’altro, per i crediti derivanti da lavori d’artigiani, vendita al minuto di merci e prestazioni professionali di avvocati, agenti d’affari, procuratori e notai, nonché per i crediti dei lavoratori derivanti dal rapporto di lavoro (art. 128 CO, n. 3). La prescrizione decorre dall’esigibilità (art. 130 CO, cpv. 1). Secondo l’art. 135 CO, è interrotta tra l’altro dal riconoscimento del credito (anche mediante pagamenti di interessi e acconti), dall’esecuzione, dall’istanza di conciliazione o dall’azione giudiziaria; la disposizione non menziona un semplice sollecito. L’applicazione del termine più breve al Suo credito dipende dal caso concreto; nel dubbio consideri tale termine.
Esempio pratico: Muster Gartenbau GmbH
Muster Gartenbau GmbH (fittizia) ha emesso il 3 giugno 2026 una fattura di CHF 5’000.00 netti. Si aggiunge l’8,1 per cento di IVA, ossia CHF 405.00, per un importo fatturato di CHF 5’405.00. Pagabile entro 30 giorni, quindi con scadenza il 3 luglio 2026. Le CG prevedono spese di CHF 20.00 per il 1° sollecito. Sono impostati: promemoria 7 giorni dopo la scadenza, 1° e 2° sollecito ciascuno 14 giorni dopo il precedente, termine di ogni sollecito 10 giorni.
| Data | Fase | Termine |
|---|---|---|
| 3 luglio 2026 | Scadenza della fattura | |
| 10 luglio 2026 | Promemoria di pagamento (7 giorni dopo la scadenza) | entro il 20 luglio 2026 |
| 24 luglio 2026 | 1° sollecito, 14 giorni dopo il promemoria, con spese di CHF 20.00 | entro il 3 agosto 2026 |
| 7 agosto 2026 | 2° sollecito, se non è ancora arrivato nulla | entro il 17 agosto 2026 |
Il cliente paga dopo il 1° sollecito, il 31 luglio 2026. Nel dubbio, Muster Gartenbau GmbH calcola la mora dalla scadenza del termine del promemoria, quindi dal 21 luglio (10 giorni d’interessi, dal 21 al 30 luglio, con pagamento il 31 luglio): CHF 5’405.00 × 5 % × 10 / 365 = CHF 7.40 di interessi moratori. Vengono incassati CHF 5’405.00 di fattura, CHF 20.00 di spese e CHF 7.40 di interessi, per un totale di CHF 5’432.40. Non essendo stato necessario il 2° sollecito, non si avvia l’esecuzione.
Checklist
- Esigibilità verificata, termine di pagamento scaduto
- Incasso riconciliato, nessun pagamento parziale trascurato
- Nessun reclamo, dilazione o accordo rateale aperto
- Numero della fattura, data, importo e nuovo termine con data indicati
- Indicazione degli interessi moratori del 5 per cento all’anno (art. 104 CO); interessi calcolati per giorno quando vengono richiesti
- Spese di sollecito solo se previste dalle CG
- Dati di pagamento allegati (sezione pagamento o IBAN con riferimento)
- Invio dimostrabile (e-mail con registro o lettera raccomandata)
- Dopo il 2° sollecito: domanda d’esecuzione preparata
- Prescrizione sorvegliata (art. 127, 128 CO)
La soluzione KMU | base
Le schermate mostrano l’interfaccia in tedesco; KMU | base è disponibile anche in francese, italiano e inglese.
In Finance | base la gestione dei solleciti segue i Suoi termini. Ecco il percorso.
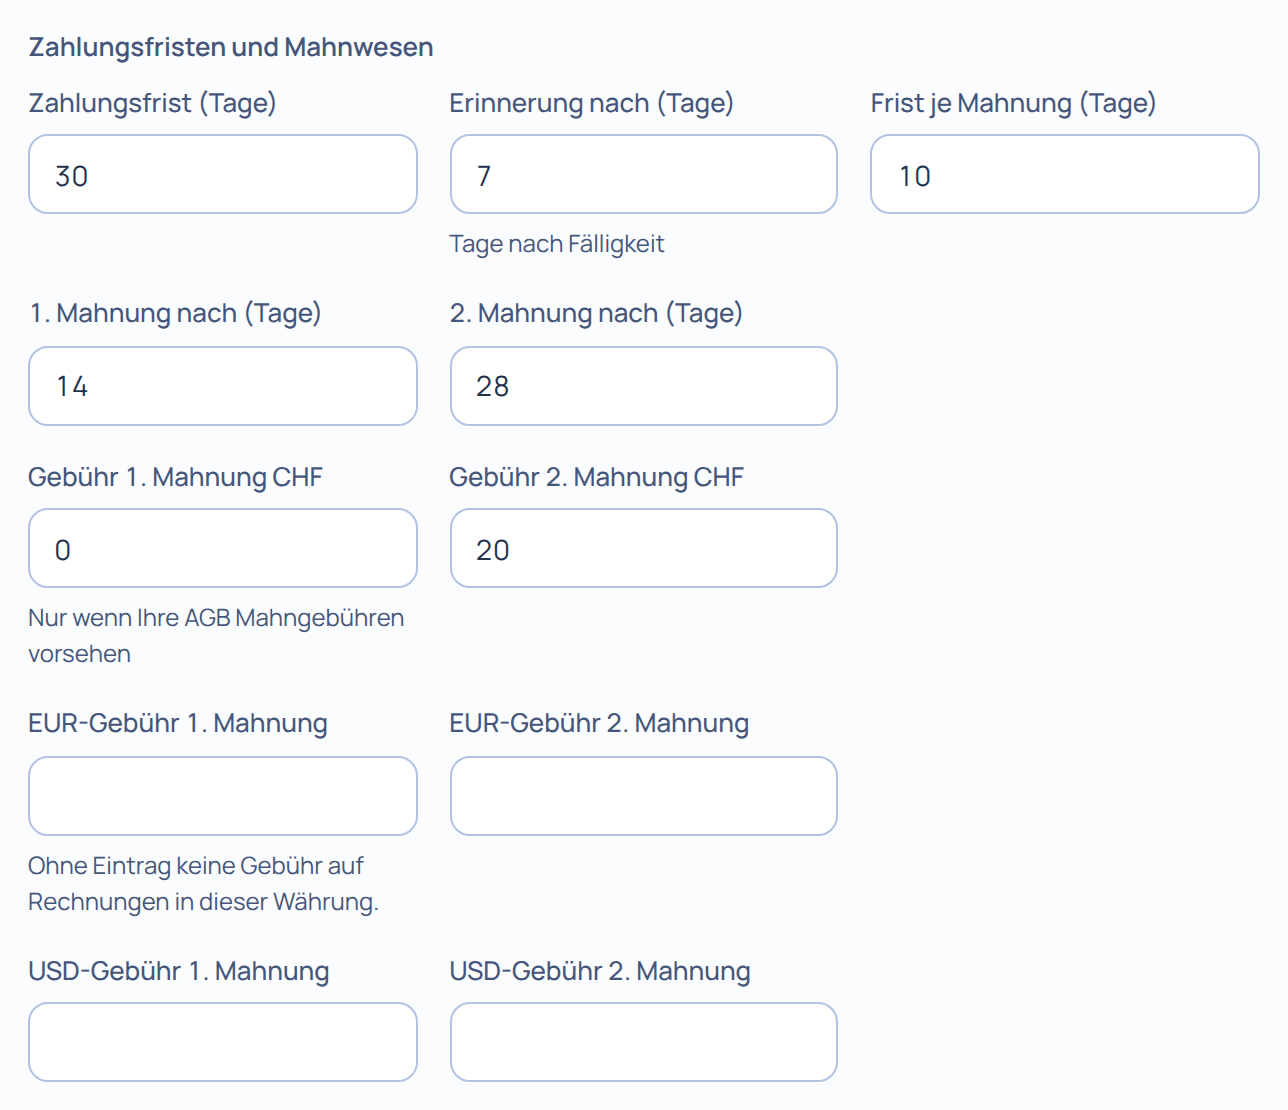
1. Definire termini e spese. Nelle Impostazioni di fatturazione, scheda Generale, trova il gruppo «Termini di pagamento e solleciti». Vi definisce: termine di pagamento, promemoria dopo (giorni dopo la scadenza), 1° e 2° sollecito dopo (giorni), termine per sollecito e spese per il 1° e il 2° sollecito. Accanto alle spese figura l’indicazione «Solo se le sue CG prevedono spese di sollecito».
2. Consultare l’elenco dei solleciti. Nel menu Vendita apra Solleciti. L’elenco mostra tutte le fatture scadute con il successivo livello possibile. Può sollecitare singolarmente o tutte insieme («Avviare solleciti»).
3. Verificare e sollecitare. Promemoria di pagamento, 1° e 2° sollecito vengono creati secondo i Suoi termini, se desiderato con spese, come PDF per e-mail. Prima dell’invio singolo e dell’invio collettivo vede livello, importo aperto, spese aggiuntive, termine e destinatario. Indicazione fiscale, condizioni, testo a piè di pagina e riferimento del bonifico provengono dal documento emesso; la modalità di pagamento determina la sezione pagamento. Se necessario scriva personalmente il testo dell’e-mail: in Testi e-mail registra testi propri per ogni occasione e lingua, anche per promemoria e solleciti, con segnaposto quali numero, importo o scadenza.
4. Bloccare i solleciti. I clienti con solleciti bloccati, per esempio in caso di accordo rateale, non ricevono proposte di sollecito. Imposta il blocco nel modulo cliente spuntando «Solleciti bloccati»; nell’elenco questi clienti appaiono in grigio.
5. Seguire il recapito. L’invio collettivo mostra separatamente quanti solleciti sono stati creati e quanti recapitati. Ogni sollecito non recapitato figura nel registro d’invio con il motivo. Può inviare nuovamente lo stesso sollecito o registrare l’invio per posta. Il livello successivo segue solo dopo il recapito.
6. Attribuire prima i pagamenti. Carichi il file bancario (camt.053 o camt.054): i pagamenti con riferimento QR o RF si attribuiscono automaticamente alla fattura, gli altri attendono la Sua attribuzione. Evita così di sollecitare ciò che è già stato pagato. Maggiori informazioni nella guida Riconciliazione bancaria con file camt.
Altre guide: Creare una fattura QR e Scrivere un’offerta. Trova le istruzioni dettagliate nella guida a Finance | base.
Se desidera provare personalmente, visiti la demo o apra un conto di prova. Per domande può usare la pagina Contatti.
Fonti
- Codice delle obbligazioni (CO; OR, RS 220), art. 75, art. 102 cpv. 1 e 2, art. 103, art. 104 cpv. 1–3, art. 127, art. 128 n. 3, art. 130 cpv. 1 e art. 135, stato 1° ottobre 2026: fedlex.admin.ch, consultato il 26.10.2026.
- Legge federale sulla esecuzione e sul fallimento (LEF; SchKG, RS 281.1), art. 67 cpv. 1, art. 68 cpv. 1, art. 69 cpv. 2, art. 74 cpv. 1 e art. 75 cpv. 1, stato 1° gennaio 2026: fedlex.admin.ch, consultato il 26.10.2026.
Questa guida non sostituisce una consulenza legale o fiscale. Stato delle informazioni: 26 ottobre 2026.