Wer auf Rechnung verkauft, ist Gläubiger vieler kleiner Forderungen. Sie erhalten das Geld später, manchmal zu spät, manchmal nur zum Teil. Die Debitorenbuchhaltung hält fest, wer Ihnen wie viel schuldet und seit wann. Dieser Ratgeber erklärt, was offene Posten sind, wie Sie Zahlungen sauber zuordnen, wie Sie eine Altersanalyse lesen und was das Obligationenrecht zur Verjährung von Forderungen sagt.
Was die Debitorenbuchhaltung leistet
Debitoren sind Kunden, die Ihnen noch Geld schulden. In der Bilanz erscheinen sie als «Forderungen aus Lieferungen und Leistungen», im Kontenplan üblicherweise auf dem Konto 1100 (mehr dazu im Ratgeber Kontenplan für KMU). Das Hauptbuch zeigt nur die Summe. Wer was schuldet, steht im Nebenbuch: Jede Rechnung ist dort ein offener Posten mit Kunde, Rechnungsdatum, Fälligkeit, Betrag und Restbetrag. Die Summe aller offenen Posten muss dem Saldo des Sammelkontos entsprechen.
Die Debitorenbuchhaltung nennt die Geschäftsbücherverordnung ausdrücklich: Wer buchführungspflichtig ist, muss ein Hauptbuch und, je nach Art und Umfang des Geschäfts, auch Hilfsbücher führen (Art. 1 Abs. 1 GeBüV). Diese müssen die Angaben enthalten, die zur Feststellung der Vermögenslage und der mit dem Geschäftsbetrieb zusammenhängenden Schuld- und Forderungsverhältnisse nötig sind; darunter fallen insbesondere die Debitoren- und Kreditorenbuchhaltung (Art. 1 Abs. 3 GeBüV). Dazu verlangt das Gesetz unter anderem die vollständige, wahrheitsgetreue und systematische Erfassung der Geschäftsvorfälle, den Belegnachweis für jede Buchung und die Nachprüfbarkeit (Art. 957a Abs. 2 OR). Die Bücher und Buchungsbelege bewahren Sie zehn Jahre auf; die Frist beginnt mit Ablauf des Geschäftsjahres (Art. 958f Abs. 1 OR).
Im Alltag beantwortet sie drei Fragen: Wer hat noch nicht bezahlt, seit wann, und wie viel Geld ist insgesamt gebunden?
Offene Posten führen
Ein offener Posten entsteht, wenn Sie eine Rechnung ausstellen, und verschwindet, wenn der Restbetrag null ist. Dazwischen gibt es drei Zustände: offen, teilweise bezahlt und bezahlt. Gutschriften und Stornos mindern den Posten ebenfalls. Führen Sie die Liste nach diesen Regeln:
- Eine Rechnung, ein Posten. Fassen Sie Rechnungen nie zu einem Sammelbetrag zusammen; sonst lassen sich Zahlungen und Mahnungen nicht sauber zuordnen.
- Fälligkeit festhalten. Das Alter eines Postens zählt ab der Fälligkeit, nicht ab dem Rechnungsdatum. Das Fälligkeitsdatum steht in der Rechnung oder in Ihrer Vereinbarung mit dem Kunden.
- Eine Quelle. Rechnungen sollen nur einmal erfasst werden: entweder im Verkauf oder von Hand im Nebenbuch, nie in beiden.
Zahlungen zuordnen
Die meisten Zahlungen sind eindeutig: Der Kunde bezahlt die Rechnung mit der QR-Referenz auf dem Zahlteil, der Betrag stimmt. Heikel wird es bei Sammelzahlungen, Teilzahlungen und fehlender Referenz. Das Obligationenrecht sagt für mehrere offene Rechnungen eines Kunden Folgendes:
- Hat der Schuldner mehrere Schulden bei demselben Gläubiger, darf er bei der Zahlung erklären, welche Schuld er tilgen will (Art. 86 Abs. 1 OR). Fehlt die Erklärung, gilt die Schuld, die der Gläubiger in seiner Quittung bezeichnet, sofern der Schuldner nicht sofort widerspricht (Art. 86 Abs. 2 OR).
- Gibt es weder eine gültige Erklärung noch eine Bezeichnung in der Quittung, wird die Zahlung auf die fällige Schuld angerechnet, unter mehreren fälligen auf diejenige, für die der Schuldner zuerst betrieben worden ist, und sonst auf die früher verfallene (Art. 87 Abs. 1 OR).
- Eine Teilzahlung rechnet der Schuldner nur insoweit auf das Kapital an, als er nicht mit Zinsen oder Kosten im Rückstand ist (Art. 85 Abs. 1 OR).
Ordnen Sie Zahlungen deshalb anhand der Referenz zu und fragen Sie bei Unklarheiten beim Kunden nach, statt zu raten. Die Zuordnung per Bankdatei beschreibt der Ratgeber Bankabgleich mit camt-Dateien.
Die Altersanalyse lesen
Die Altersanalyse sortiert die offenen Posten nach der Zeit, die seit der Fälligkeit verstrichen ist. Üblich sind diese Stufen:
| Stufe | Bedeutung |
|---|---|
| Nicht fällig | Die Frist läuft noch, ist normal |
| 1–30 Tage | Meist Versehen oder Zahlungsrhythmus des Kunden |
| 31–60 Tage | Erinnerung oder Mahnung fällig, Kunde ansprechen |
| 61–90 Tage | Klären, ob eine Reklamation oder Zahlungsschwierigkeit vorliegt |
| über 90 Tage | Eskalieren: Mahnstufen, Betreibung, Bewertung der Forderung |
Die Stufen sind eine Konvention, kein Gesetz. Lesen Sie die Tabelle nicht nur als Summe: Wenige grosse Posten in der letzten Stufe sind ein anderes Problem als viele kleine in der zweiten.
Die letzte Stufe zählt auch für den Abschluss. Aktiven werden in der Regel einzeln bewertet, sofern sie wesentlich sind und aufgrund ihrer Gleichartigkeit nicht üblicherweise als Gruppe zusammengefasst werden (Art. 960 Abs. 1 OR). Bestehen konkrete Anzeichen für eine Überbewertung von Aktiven, sind die Werte zu überprüfen und gegebenenfalls anzupassen (Art. 960 Abs. 3 OR). Eine Forderung, die seit über 90 Tagen offen ist und bei der der Kunde schweigt, kann ein solches Anzeichen sein. Ob und in welcher Höhe Sie wertberichtigen, besprechen Sie mit Ihrer Treuhandstelle; steuerliche Fragen dazu beantwortet dieser Ratgeber nicht.
Der Kontoauszug je Kunde
Der Kontoauszug zeigt für einen Kunden und einen Zeitraum alle Rechnungen und Zahlungen mit Anfangssaldo und laufendem Saldo. Sagt der Kunde, er habe doch bezahlt, schauen Sie beide auf dieselbe Liste. Schicken Sie ihn, bevor Sie eine zweite Mahnung versenden. Der Auszug deckt Differenzen früh auf: eine Zahlung auf der falschen Rechnung, eine nie verrechnete Gutschrift, eine doppelt erfasste Rechnung.
Fälligkeit, Verzug und Verjährung
Fällig wird eine Forderung zu dem Zeitpunkt, den Vertrag oder Rechnung festlegen. Ohne Vereinbarung kann die Erfüllung sogleich verlangt werden (Art. 75 OR). Verzug tritt mit Mahnung oder mit Ablauf eines verabredeten Verfalltags ein (Art. 102 OR); Verzugszins und Mahnstufen beschreibt der Ratgeber Mahnung schreiben.
Offene Posten bleiben nicht ewig durchsetzbar. Die Verjährung ist im OR so geregelt:
- Forderungen verjähren mit Ablauf von zehn Jahren, soweit das Bundeszivilrecht nichts anderes bestimmt (Art. 127 OR).
- Nach fünf Jahren verjähren unter anderem Forderungen aus Handwerksarbeit, Kleinverkauf von Waren, ärztlicher Besorgung und Berufsarbeiten von Anwälten, Rechtsagenten, Prokuratoren und Notaren sowie aus dem Arbeitsverhältnis (Art. 128 Ziff. 3 OR). Ebenso nach fünf Jahren verjähren Forderungen für Miet-, Pacht- und Kapitalzinse sowie für andere periodische Leistungen (Art. 128 Ziff. 1 OR).
- Die Verjährung beginnt mit der Fälligkeit der Forderung (Art. 130 Abs. 1 OR). Bei der Berechnung zählt der Tag, an dem die Verjährung zu laufen beginnt, nicht mit; sie endet erst, wenn der letzte Tag unbenützt verstrichen ist (Art. 132 Abs. 1 OR).
- Die Fristen lassen sich nicht durch Vereinbarung ändern (Art. 129 OR). Zinsen verjähren mit dem Hauptanspruch (Art. 133 OR).
- Unterbrochen wird die Verjährung unter anderem durch Anerkennung der Forderung durch den Schuldner, namentlich auch durch Zins- und Abschlagszahlungen, durch Schuldbetreibung, Schlichtungsgesuch oder Klage (Art. 135 OR). Mit der Unterbrechung beginnt die Frist von Neuem (Art. 137 Abs. 1 OR); bei der Betreibung beginnt sie mit jedem Betreibungsakt neu (Art. 138 Abs. 2 OR). Eine blosse Mahnung nennt Art. 135 OR nicht.
- Der Richter darf die Verjährung nicht von Amtes wegen berücksichtigen (Art. 142 OR). Überwachen Sie die Frist trotzdem.
Welche Frist für eine konkrete Leistung gilt, hängt davon ab, ob sie unter Art. 128 OR fällt. Dienstleistungen und Handelswaren an Geschäftskunden sind nicht automatisch Handwerksarbeit oder Kleinverkauf. Rechnen Sie bei Zweifeln vorsichtig mit der kürzeren Frist und klären Sie den Einzelfall mit Fachleuten.
Vor dem Abschluss abstimmen
Zum Abschluss muss das Nebenbuch zum Hauptbuch passen: Die Summe der offenen Posten entspricht dem Saldo des Sammelkontos «Forderungen aus Lieferungen und Leistungen». Weicht sie ab, ging meist eine Buchung am Nebenbuch vorbei direkt auf das Sammelkonto, oder eine Zahlung blieb ohne Zuordnung. Weitere Punkte für den Abschluss stehen im Ratgeber Jahresabschluss-Checkliste.
Praxisbeispiel: Muster Elektro AG
Die Muster Elektro AG (erfunden) wertet ihre Debitoren am Mittwoch, 30. September 2026 aus. Sechs Rechnungen von vier Kunden sind offen. Die Zahlungsfrist beträgt 30 Tage.
| Kunde | Rechnung | Betrag (CHF) | Fällig am | Tage überfällig | Stufe |
|---|---|---|---|---|---|
| Gemeinde Musterwil | 0415 | 8'640.00 | 15.10.2026 | nicht fällig | Nicht fällig |
| Bäckerei Muster AG | 0398 | 2'350.00 | 12.09.2026 | 18 | 1–30 Tage |
| Bäckerei Muster AG | 0377 | 1'180.00 | 20.08.2026 | 41 | 31–60 Tage |
| Hotel Muster GmbH | 0341 | 4'900.00 | 02.07.2026 | 90 | 61–90 Tage |
| Schreinerei Muster | 0302 | 3'270.00 | 28.05.2026 | 125 | über 90 Tage |
| Schreinerei Muster | 0412 | 1'560.00 | 25.09.2026 | 5 | 1–30 Tage |
Die Altersanalyse nach Stufen (Summenzeile ist eine Zwischensumme):
| Stufe | Betrag (CHF) |
|---|---|
| Nicht fällig | 8'640.00 |
| 1–30 Tage (2'350.00 + 1'560.00) | 3'910.00 |
| 31–60 Tage | 1'180.00 |
| 61–90 Tage | 4'900.00 |
| über 90 Tage | 3'270.00 |
| Total offene Posten | 21'900.00 |
Davon sind 13'260.00 überfällig (21'900.00 − 8'640.00), rund 61 Prozent. Die Rechnung 0341 ist genau 90 Tage überfällig und gehört deshalb noch in die Stufe 61–90 Tage. Pro Kunde: Gemeinde 8'640.00, Bäckerei 3'530.00, Hotel 4'900.00, Schreinerei 4'830.00; zusammen 21'900.00.
Der Kontoauszug der Bäckerei Muster AG für den Zeitraum 1. Juli bis 30. September 2026 zeigt, wie sich der Saldo zusammensetzt:
| Datum | Vorgang | Betrag (CHF) | Saldo (CHF) |
|---|---|---|---|
| 01.07.2026 | Anfangssaldo (Rechnung 0361) | 960.00 | |
| 21.07.2026 | Rechnung 0377 | +1'180.00 | 2'140.00 |
| 04.08.2026 | Zahlung Rechnung 0361 | −960.00 | 1'180.00 |
| 13.08.2026 | Rechnung 0398 | +2'350.00 | 3'530.00 |
Der Endsaldo von 3'530.00 stimmt mit den beiden offenen Posten in der Altersanalyse überein. Die Muster Elektro AG ruft die Bäckerei an, bevor sie die Rechnung 0377 mahnt, und stellt den Kontoauszug zu. Die Rechnung 0302 der Schreinerei (über 90 Tage) geht an die Geschäftsleitung zur Bewertung und zum Entscheid über die Betreibung. Für die Verjährung geht sie vorsichtig von fünf Jahren aus: Die Forderung wäre bei Fälligkeit am 28. Mai 2026 am Ende des 28. Mai 2031 verjährt, sofern die Frist nicht unterbrochen wird.
Checkliste
- Jede Rechnung ist ein eigener offener Posten mit Fälligkeit und Beleg
- Zahlungen sind über die Referenz zugeordnet, Unklares ist beim Kunden geklärt
- Altersanalyse wird regelmässig geprüft, mindestens monatlich
- Überfällige Kunden sind angerufen oder gemahnt, Vereinbarungen vermerkt
- Kontoauszug vor einer zweiten Mahnung oder bei Rückfragen verschickt
- Posten über 90 Tage bewertet und mit der Treuhand besprochen
- Verjährungsfristen im Blick, Unterbrechung geprüft
- Summe der offenen Posten stimmt mit dem Sammelkonto überein
- Bücher und Belege zehn Jahre aufbewahrt
So löst es KMU | base
In Finance | base führen Sie Debitoren und Kreditoren im Nebenbuch. So sieht der Weg aus.
1. Kunden erfassen. In der Gruppe Buchhaltung öffnen Sie Debitoren und Kreditoren. Oben wechseln Sie zwischen Kreditoren und Debitoren; die Seite öffnet zuerst die Kreditoren. Debitoren und Kreditoren erfassen Sie mit Adresse, UID, IBAN, E-Mail und Zahlungsfrist je Gesellschaft (Formular Partner anlegen unten auf der Seite).
2. Rechnung buchen. Rechnungen aus dem Verkauf gelangen automatisch ins Hauptbuch: Ausgestellte Verkaufsrechnungen, Gutschriften und Zahlungen (auch Teilzahlungen) erscheinen ohne Doppelerfassung im Journal und als offene Posten im Debitoren-Nebenbuch, je Beleg genau einmal. Das gilt nur für Gesellschaften mit eingerichteter Buchhaltung. Zusätzlich buchen Sie von Hand eine Kunden- oder Lieferantenrechnung mit Konto, MWST-Code, Kostenstelle und Fälligkeit (Rechnung erfassen); es entsteht ein offener Posten.
3. Offene Posten ansehen. Die Liste zeigt die offenen Posten je Art mit Fälligkeit (überfällige in Rot), Betrag, Restbetrag und dem Status «Zahlung vorbereitet».
4. Zahlung zuordnen. Zahlungen auf Verkaufsrechnungen erfassen Sie im Verkauf, entweder von Hand am Beleg (Teilzahlungen lassen den Rest offen) oder über Verkauf › Zahlungseingänge mit der Bankdatei: Gutschriften ordnen sich über QR- bzw. RF-Referenz der Rechnung zu, dieselbe Datei und dieselbe Bankbuchung werden nie zweimal übernommen. Von Hand gebuchte Posten im Nebenbuch bezahlen Sie mit Zahlung buchen: Sie wählen Posten aus und buchen die Zahlung über das Bankkonto; der Posten gilt als bezahlt. Gebucht wird dabei immer der ganze offene Restbetrag: Teilzahlungen gibt es im Nebenbuch nicht, sie erfassen Sie bei Verkaufsrechnungen am Beleg. Bei Lieferantenrechnungen aus dem Zahlungslauf erkennt Finance nach dem Einlesen des Kontoauszugs (camt.053/054) eigene Zahlungen an der EndToEndId, bucht sie gegen den Kreditor und setzt den Posten auf «bezahlt».
5. Altersanalyse und Kontoauszug. Die Altersanalyse zeigt je Kunde bzw. Lieferant, was nicht fällig ist und was seit 1–30, 31–60, 61–90 oder über 90 Tagen aussteht, bezogen auf den heutigen Tag. Einen anderen Stichtag, etwa den 31. Dezember, können Sie nicht wählen; für den Stand Jahresende dient die Abstimmung unter Abschluss (Punkt 6). Über Kontoauszug neben dem Namen öffnen Sie den Auszug: Rechnungen und Zahlungen eines Partners im gewählten Zeitraum mit Anfangs- und laufendem Saldo am Bildschirm.
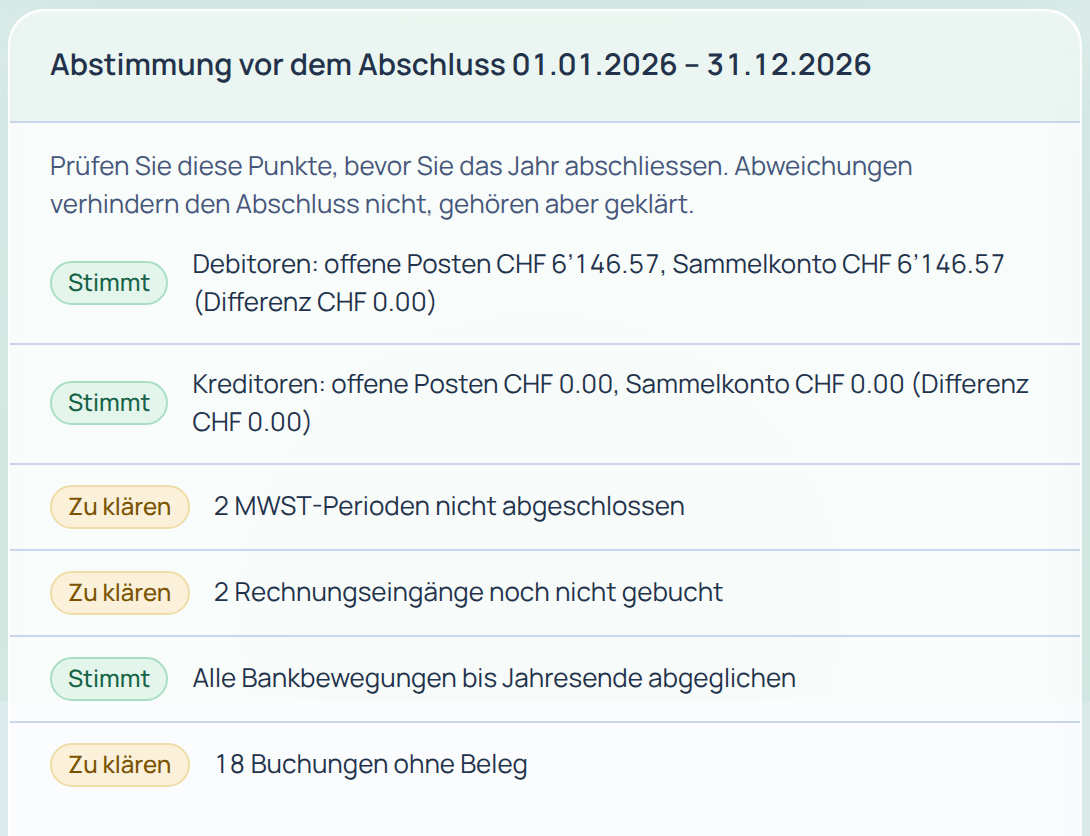
6. Vor dem Abschluss abstimmen. Unter Abschluss zeigt Finance, ob offene Debitoren und Kreditoren mit den Sammelkonten übereinstimmen (Stand Jahresende), welche MWST-Perioden, Rechnungseingänge und Bankbewegungen noch offen sind und wie viele Buchungen keinen Beleg haben, dazu eine feste Stichprobe von zehn Buchungen für die Treuhand.
Die Bedienung im Einzelnen finden Sie in der Anleitung zu Finance | base. Möchten Sie es selbst ausprobieren, sehen Sie sich die Demo an oder eröffnen Sie ein Testkonto. Bei Fragen helfen wir Ihnen über die Kontaktseite weiter.
Quellen
- Obligationenrecht (OR, SR 220), Art. 75, Art. 85 Abs. 1, Art. 86 Abs. 1 und 2, Art. 87 Abs. 1, Art. 102, Art. 127, Art. 128 Ziff. 1 und 3, Art. 129, Art. 130 Abs. 1, Art. 132 Abs. 1, Art. 133, Art. 135, Art. 137 Abs. 1, Art. 138 Abs. 2 und Art. 142, Stand 1. Oktober 2026: fedlex.admin.ch, abgerufen am 26.10.2026.
- Obligationenrecht (OR, SR 220), Art. 957a Abs. 2, Art. 958f Abs. 1 und Art. 960 Abs. 1 und 3, Stand 1. Oktober 2026: fedlex.admin.ch, abgerufen am 26.10.2026.
- Verordnung über die Führung und Aufbewahrung der Geschäftsbücher (Geschäftsbücherverordnung, GeBüV, SR 221.431), Art. 1 Abs. 1 und 3, Stand 1. Januar 2013 (auf Fedlex am 26.10.2026 abrufbare Fassung): fedlex.admin.ch, abgerufen am 26.10.2026.
Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Stand der Informationen: 26. Oktober 2026.