La comptabilité débiteurs indique qui vous doit combien et depuis quand. Vendre sur facture crée des créances : l’argent arrive plus tard, parfois trop tard ou partiellement. Ce guide explique les postes ouverts, l’affectation des paiements, la balance âgée et la prescription selon le Code des obligations.
Rôle de la comptabilité débiteurs
Les débiteurs sont les clients vous devant encore de l’argent. Au bilan, ce sont les « Créances résultant de livraisons et de prestations », généralement compte 1100 : voir Plan comptable PME. Le grand livre n’en montre que le total. Le livre auxiliaire détaille chaque facture en poste ouvert : client, date, échéance, montant et solde. Leur somme doit égaler le compte collectif.
L’Olico cite expressément la comptabilité débiteurs. Toute entreprise soumise à la comptabilité tient un grand livre et, selon son activité et son volume, des livres auxiliaires (art. 1 Olico, al. 1). Ils permettent de déterminer le patrimoine, les dettes et créances liés à l’activité, notamment débiteurs et créanciers (al. 3). L’art. 957a CO, al. 2, exige notamment enregistrement intégral, fidèle et systématique, justification de chaque écriture et possibilité de contrôle. Livres et pièces se conservent dix ans dès la fin de l’exercice (art. 958f CO, al. 1).
Au quotidien : qui n’a pas payé, depuis quand et quel montant reste immobilisé ?
Tenir les postes ouverts
Un poste naît à l’émission de la facture et s’éteint au solde nul : ouvert, partiellement payé, payé. Notes de crédit et extournes le réduisent aussi.
- Une facture, un poste. Aucun regroupement qui empêcherait d’affecter paiements et rappels.
- Échéance enregistrée. L’ancienneté part de l’échéance, pas de la facture ; elle figure sur la facture ou dans l’accord client.
- Une source unique. Saisie dans la vente ou manuellement dans l’auxiliaire, jamais les deux.
Affecter les paiements
Montant exact et référence QR rendent l’affectation évidente. Paiements groupés, partiels ou sans référence demandent davantage d’attention. Pour plusieurs dettes envers un même créancier, le CO prévoit :
- Le débiteur désigne la dette acquittée lors du paiement (art. 86 CO, al. 1). À défaut, celle indiquée dans la quittance du créancier vaut, sauf opposition immédiate (al. 2).
- Sans déclaration valable ni indication dans la quittance, imputation sur la dette exigible ; parmi plusieurs, sur celle poursuivie en premier, sinon échue la première (art. 87 CO, al. 1).
- Le paiement partiel ne s’impute sur le capital qu’en l’absence de retard d’intérêts ou de frais (art. 85 CO, al. 1).
Utilisez donc la référence et interrogez le client en cas de doute. L’import bancaire est décrit dans Rapprochement bancaire camt.
Lire la balance âgée
Elle classe les postes selon le temps écoulé depuis l’échéance :
| Tranche | Signification |
|---|---|
| Non échu | Délai encore en cours, normal |
| 1–30 jours | Souvent oubli ou rythme de paiement du client |
| 31–60 jours | Rappel nécessaire, contacter le client |
| 61–90 jours | Vérifier réclamation ou difficulté de paiement |
| Plus de 90 jours | Escalade : rappels, poursuite, évaluation de la créance |
Ces tranches sont une convention, pas une loi. Quelques gros postes dans la dernière tranche diffèrent de nombreux petits dans la deuxième.
La dernière tranche compte pour la clôture. Les actifs importants sont généralement évalués individuellement, sauf regroupement usuel d’éléments similaires (art. 960 CO, al. 1). Des indices concrets de surévaluation imposent une vérification et, si nécessaire, une adaptation (al. 3). Un client silencieux après 90 jours peut constituer un indice. Discutez de la correction de valeur et de son montant avec votre fiduciaire ; ce guide ne traite pas sa fiscalité.
Le relevé par client
Le relevé rassemble factures et paiements d’un client sur une période, avec solde initial et courant. Si le client affirme avoir payé, vous examinez la même liste. Envoyez-la avant un deuxième rappel : elle révèle vite paiement mal affecté, avoir oublié ou double facture.
Échéance, demeure et prescription
L’échéance découle du contrat ou de la facture ; sans accord, l’exécution peut être exigée immédiatement (art. 75 CO). La demeure résulte d’une interpellation ou d’un jour d’exécution convenu dépassé (art. 102 CO). Voir Rédiger un rappel pour intérêts et étapes.
Les postes ne sont pas recouvrables indéfiniment :
- Dix ans en principe, sauf disposition contraire du droit civil fédéral (art. 127 CO).
- Cinq ans notamment pour travail d’artisans, vente au détail, soins médicaux, travail professionnel d’avocats, agents de droit, procureurs et notaires, rapports de travail (art. 128 CO, ch. 3) ; également loyers, fermages, intérêts de capitaux et autres prestations périodiques (ch. 1).
- Départ à l’exigibilité (art. 130 CO, al. 1). Le jour initial ne compte pas ; expiration après le dernier jour inutilisé (art. 132 CO, al. 1).
- Aucun changement conventionnel des délais (art. 129 CO). Les intérêts se prescrivent avec la créance principale (art. 133 CO).
- Interruption notamment par reconnaissance du débiteur, paiement d’intérêts ou d’acomptes, poursuite, requête de conciliation ou action (art. 135 CO). Un nouveau délai commence (art. 137 CO, al. 1), à chaque acte de poursuite dans ce cadre (art. 138 CO, al. 2). Un simple rappel ne figure pas à l’art. 135 CO.
- Le juge ne relève pas d’office la prescription (art. 142 CO) ; surveillez-la néanmoins.
Le délai dépend de l’art. 128 CO : services et marchandises aux entreprises ne sont pas automatiquement travail d’artisan ou vente au détail. Dans le doute, retenez prudemment le délai court et consultez un spécialiste.
Rapprocher avant clôture
La somme des postes doit correspondre au compte collectif « Créances résultant de livraisons et de prestations ». Une divergence provient souvent d’une écriture directe contournant l’auxiliaire ou d’un paiement non affecté. Voir Checklist de clôture annuelle.
Exemple pratique : Muster Elektro AG
Entreprise fictive, situation au mercredi 30 septembre 2026 : six factures, quatre clients, délai de paiement 30 jours.
| Client | Facture | Montant (CHF) | Échéance | Jours de retard | Tranche |
|---|---|---|---|---|---|
| Gemeinde Musterwil | 0415 | 8’640.00 | 15.10.2026 | non échue | Non échu |
| Bäckerei Muster AG | 0398 | 2’350.00 | 12.09.2026 | 18 | 1–30 jours |
| Bäckerei Muster AG | 0377 | 1’180.00 | 20.08.2026 | 41 | 31–60 jours |
| Hotel Muster GmbH | 0341 | 4’900.00 | 02.07.2026 | 90 | 61–90 jours |
| Schreinerei Muster | 0302 | 3’270.00 | 28.05.2026 | 125 | Plus de 90 jours |
| Schreinerei Muster | 0412 | 1’560.00 | 25.09.2026 | 5 | 1–30 jours |
Balance par tranche (la ligne totale constitue un sous-total) :
| Tranche | Montant (CHF) |
|---|---|
| Non échu | 8’640.00 |
| 1–30 jours (2’350.00 + 1’560.00) | 3’910.00 |
| 31–60 jours | 1’180.00 |
| 61–90 jours | 4’900.00 |
| Plus de 90 jours | 3’270.00 |
| Total postes ouverts | 21’900.00 |
Échu : 13’260.00 (21’900.00 − 8’640.00), environ 61 %. La facture 0341, exactement à 90 jours, reste dans 61–90. Par client : commune 8’640.00, boulangerie 3’530.00, hôtel 4’900.00, menuiserie 4’830.00 ; total 21’900.00.
Relevé Bäckerei Muster AG, du 1er juillet au 30 septembre 2026 :
| Date | Opération | Montant (CHF) | Solde (CHF) |
|---|---|---|---|
| 01.07.2026 | Solde initial (facture 0361) | 960.00 | |
| 21.07.2026 | Facture 0377 | +1’180.00 | 2’140.00 |
| 04.08.2026 | Paiement facture 0361 | −960.00 | 1’180.00 |
| 13.08.2026 | Facture 0398 | +2’350.00 | 3’530.00 |
Les 3’530.00 finaux concordent avec les deux postes. Muster Elektro AG appelle la boulangerie et lui transmet le relevé avant de rappeler 0377. La direction évalue 0302, au-delà de 90 jours, et décide d’une poursuite. Par prudence, elle retient cinq ans : échéance au 28 mai 2026, prescription à la fin du 28 mai 2031 sans interruption.
Checklist
- Une facture par poste avec échéance et pièce
- Paiements affectés par référence, doutes clarifiés avec le client
- Balance âgée contrôlée régulièrement, au moins mensuellement
- Clients en retard contactés ou relancés, accords notés
- Relevé envoyé avant deuxième rappel ou en cas de question
- Postes de plus de 90 jours évalués avec la fiduciaire
- Prescription surveillée, interruption vérifiée
- Total conforme au compte collectif
- Livres et pièces conservés dix ans
La solution KMU | base
Les captures d’écran montrent l’interface en allemand ; KMU | base est aussi disponible en français, italien et anglais.
Finance | base tient débiteurs et créanciers dans l’auxiliaire.
1. Clients. Sous Comptabilité › Débiteurs et créanciers, basculez entre Créanciers (vue initiale) et Débiteurs. Le formulaire Créer un partenaire, en bas, saisit adresse, IDE, IBAN, e-mail et délai par société.
2. Factures. Factures de vente émises, notes de crédit et paiements, même partiels, passent automatiquement au journal et dans l’auxiliaire, une fois par pièce, sans ressaisie. La société doit avoir une comptabilité configurée. Saisir une facture crée aussi manuellement un poste client/fournisseur avec compte, code TVA, centre de coûts et échéance.
3. Postes ouverts. La liste par type affiche échéance (retard rouge), montant, solde et « Paiement préparé ».
4. Paiements. Saisissez les paiements de vente sur la pièce (solde maintenu si partiel) ou sous Vente › Paiements reçus par fichier bancaire. Les références QR/RF affectent les crédits ; fichier et écriture bancaire ne sont jamais importés deux fois. Pour les postes manuels, Comptabiliser un paiement règle les postes choisis par le compte bancaire, toujours pour le solde entier. Aucun paiement partiel dans l’auxiliaire : saisissez-le sur la facture de vente. Après import camt.053/054, les paiements fournisseurs du cycle sont reconnus par EndToEndId, comptabilisés contre le créancier et marqués payés.
5. Balance et relevé. L’Analyse par ancienneté montre par client/fournisseur non échu, 1–30, 31–60, 61–90 et plus de 90 jours, à aujourd’hui. Aucune autre date, même le 31 décembre ; utilisez Clôture pour la fin d’année (point 6). Relevé de compte près du nom affiche factures et paiements de la période choisie, soldes initial et courant.
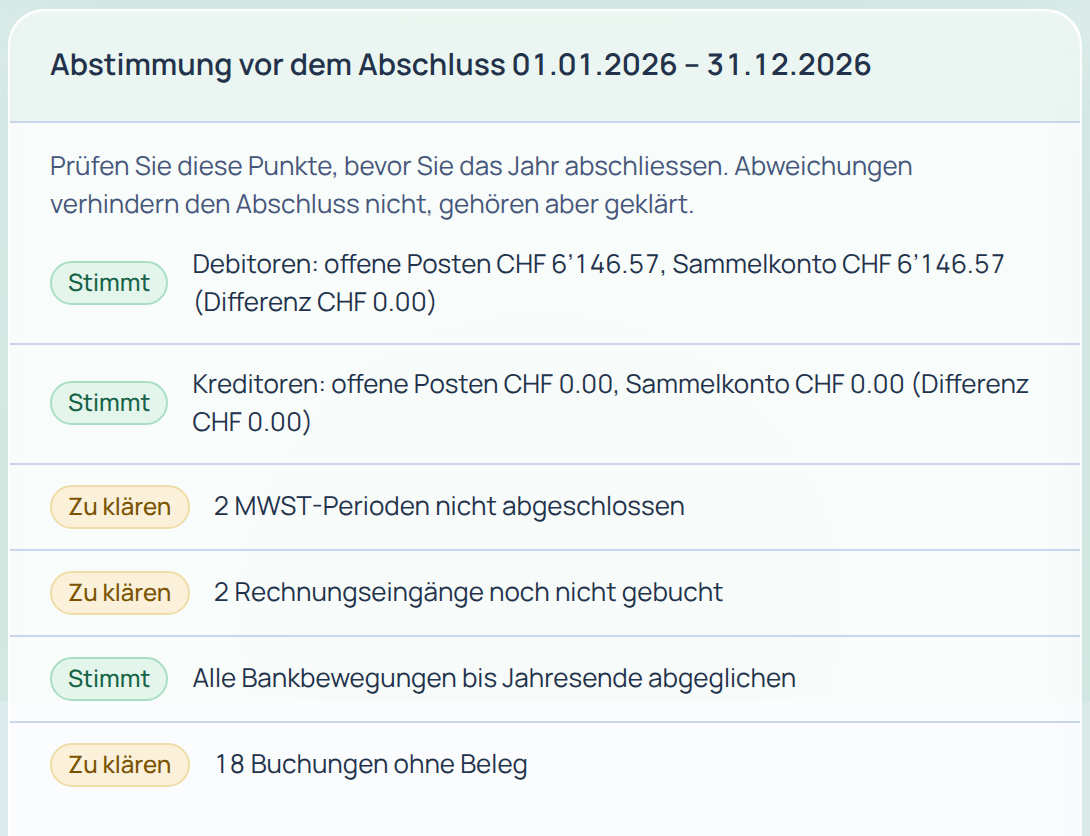
6. Rapprochement. Clôture compare débiteurs/créanciers aux collectifs à fin d’année, indique périodes TVA, factures entrantes et mouvements bancaires ouverts, écritures sans pièce et échantillon fixe de dix écritures pour la fiduciaire.
Détails dans les instructions Finance | base. Consultez la démo ou ouvrez un compte d’essai. Questions : page Contact.
Sources
- Code des obligations (OR ; CO, RS 220), art. 75, 85, al. 1, 86, al. 1 et 2, 87, al. 1, 102, 127, 128, ch. 1 et 3, 129, 130, al. 1, 132, al. 1, 133, 135, 137, al. 1, 138, al. 2, 142, état au 1er octobre 2026 : Fedlex, consulté le 26.10.2026.
- CO, art. 957a, al. 2, 958f, al. 1, 960, al. 1 et 3, même état : Fedlex, consulté le 26.10.2026.
- Ordonnance concernant la tenue et la conservation des livres de comptes (GeBüV ; Olico, RS 221.431), art. 1, al. 1 et 3, état au 1er janvier 2013, version disponible le 26.10.2026 : Fedlex, consulté le 26.10.2026.
Ce guide ne remplace aucun conseil juridique ou fiscal. État des informations : 26 octobre 2026.