Cette checklist de clôture annuelle permet d’anticiper en décembre les travaux qui feraient perdre du temps au printemps : rapprochements, stocks, régularisations, amortissements, TVA et clôture définitive, avec délais du CO et approbation. Elle vise les entreprises présentant des comptes. Celles tenant uniquement recettes, dépenses et patrimoine selon l’art. 957 CO, al. 2, n’ont pas besoin de rapport de gestion et peuvent simplifier les étapes.
Contenu de la clôture annuelle
Le rapport de gestion comprend les comptes annuels : bilan, compte de résultat et annexe (art. 958 CO, al. 2). Les valeurs précédentes accompagnent celles de l’exercice (art. 958d CO, al. 2). Bilan et résultat peuvent être présentés en comptes ou en liste (al. 1).
Structures minimales : art. 959a CO pour le bilan, 959b pour le résultat. L’annexe complète et explique (art. 959c). Entreprises individuelles et sociétés de personnes peuvent y renoncer si elles ne relèvent pas des règles pour grandes entreprises (al. 3), contrairement aux SA/Sàrl.
Chaque poste du bilan et de l’annexe doit être justifié par inventaire ou autrement (art. 958c CO, al. 2). Aucune compensation actifs/passifs ou charges/produits (al. 1, ch. 7).
Délais
| Objet | Délai | Référence |
|---|---|---|
| Établir et soumettre le rapport de gestion à l’organe compétent | six mois après fin d’exercice | art. 958 CO, al. 3 |
| Assemblée générale ordinaire SA | annuelle, dans les six mois | art. 699 CO, al. 2 |
| Assemblée ordinaire des associés Sàrl | annuelle, dans les six mois | art. 805 CO, al. 2 |
| Convocation des associés Sàrl | au moins 20 jours avant ; statuts : plus long ou réduction à dix jours | art. 805 CO, al. 3 |
| Livres, pièces et rapport | dix ans dès fin d’exercice | art. 958f CO, al. 1 |
Pour l’exercice civil 2026, six mois finissent mercredi 30 juin 2027. Le président de l’organe supérieur de direction/administration et la personne responsable des comptes signent le rapport (art. 958 CO, al. 3), conservé écrit et signé (art. 958f CO, al. 2).
Checklist en sept étapes
1. Terminer les écritures et rapprocher
Saisissez toutes les opérations jusqu’à la clôture, y compris factures entrantes, frais et caisse, avec pièce pour chacune (art. 957a CO, al. 2, ch. 2). Rapprochez avec les documents externes :
- Banque, poste, caisse : solde au 31 décembre conforme au relevé ou espèces comptées. Affectez auparavant les mouvements ouverts pour retrouver les mêmes paiements.
- Débiteurs/créanciers : total des factures ouvertes égal au collectif ; écart = erreur ou paiement non comptabilisé.
- Comptes de liaison/transit : zéro ou solde explicable.
2. Recenser et évaluer les stocks
Comptez ou reprenez le suivi continu à la date de clôture. Retenez la réalisation après frais restants si inférieure au coût (art. 960c CO, al. 1). Stocks : matières premières, produits en cours/finis et marchandises (al. 2). La différence avec le solde comptable modifie le résultat par variation des stocks. Voir Inventaire du stock.
3. Régularisations et provisions
Délimitez charges et produits par période et objet (art. 958b CO, al. 1) :
- Charges payées d’avance, actif transitoire, par exemple assurance couvrant l’année suivante.
- Charges non encore payées, passif transitoire, par exemple électricité facturée en janvier.
- Prestations non facturées et avances reçues.
- Provisions : si des événements passés laissent attendre une sortie future, provision nécessaire à charge du résultat (art. 960e CO, al. 2).
Si les produits nets des ventes/prestations ou financiers ne dépassent pas CHF 100’000, possibilité de renoncer à la délimitation temporelle et de retenir recettes/dépenses (art. 958b CO, al. 2), sans obligation.
4. Amortir les immobilisations
L’usure et l’âge doivent être amortis (art. 960a CO, al. 3). Actualisez le registre, passez l’annuité et les sorties. Des indices concrets de surévaluation imposent un contrôle (art. 960 CO, al. 3). Voir Immobilisations et amortissements.
5. Rapprocher la TVA
L’AFC demande la concordance des décomptes remis avec la clôture. Sans erreur, aucun dépôt. Pour les erreurs annuelles, utilisez exclusivement son formulaire « Concordance annuelle (décompte rectificatif selon l’art. 72 LTVA) », avec seules différences. Le décompte correctif de période vise les corrections mensuelles, trimestrielles ou semestrielles individuelles.
L’art. 72 LTVA, al. 1, impose la correction au plus tard dans le décompte de la période contenant le 180e jour après fin d’exercice. L’AFC indique 240 jours : sans rectificatif reçu ensuite, elle présume les décomptes complets et corrects. Pour 2026 : samedi 28 août 2027. Une correction seulement annuelle entraîne selon elle un intérêt moratoire. Clarifiez avec AFC/fiduciaire. Voir Décompte TVA suisse et Impôt préalable et correction.
6. Vérifier, verrouiller, clôturer
Lisez bilan et résultat ensemble : bilan équilibré, comparatifs présents, résultat plausible ? Attendez l’accord de la fiduciaire, révision ou direction avant verrouillage : modifier ensuite l’exercice devient difficile.
7. Annexe, signatures, approbation, classement
Complétez selon l’art. 959c CO, notamment principes, explications bilan/résultat, déclaration sur l’effectif annuel moyen à plein temps (pas plus de 10, plus de 50 ou plus de 250), dettes envers institutions de prévoyance et événements importants postérieurs, sauf indications déjà visibles.
L’assemblée générale SA approuve et décide de l’affectation du bénéfice, pouvoir intransmissible (art. 698 CO, al. 2, ch. 4) ; en Sàrl, assemblée des associés (art. 804 CO, al. 2, ch. 5). Classez rapport et décision signés.
Exemple pratique : Muster Holzbau GmbH
Entreprise fictive, exercice civil. Résultat avant clôture 2026 : CHF 118’700.00, correction créanciers ci-dessous déjà incluse. En décembre :
- Débiteurs : postes CHF 84’320.00, collectif identique, écart CHF 0.00.
- Créanciers : postes CHF 61’280.00, collectif CHF 61’820.00, écart CHF 540.00. Facture saisie CHF 2’830.00 au lieu de CHF 2’290.00, charge excessive de 540. Extourne et nouvelle saisie, correction déjà dans les CHF 118’700.00.
| Poste | Effet sur résultat CHF |
|---|---|
| Avant clôture, après correction créanciers | 118’700.00 |
| Stock compté CHF 36’950.00 contre CHF 38’200.00 comptabilisés, baisse CHF 1’250.00 | −1’250.00 |
| Passif transitoire : électricité novembre/décembre facturée janvier 2027 | −2’340.00 |
| Actif transitoire : assurance CHF 3’600.00 du 1er juillet 2026 au 30 juin 2027, payée le 1er juillet ; six mois 2027 (3’600 × 6 / 12) | +1’800.00 |
| Sous-total après stock et régularisations | 116’910.00 |
| Amortissements selon registre | −9’200.00 |
| Résultat 2026 | 107’710.00 |
118’700 − 1’250 − 2’340 + 1’800 = 116’910 ; moins 9’200 = 107’710.
Rapport à établir/soumettre avant mercredi 30 juin 2027. Assemblée mardi 8 juin 2027 ; sans statuts dérogatoires, convocation au plus tard mercredi 19 mai, 20 jours avant. Conservation jusqu’à fin 2036, dix ans dès fin 2026. Prévoyez la révision et son délai éventuel : fixez l’échéance interne avant la limite légale.
Checklist à cocher
- Toutes opérations jusqu’à clôture avec pièces
- Banque, poste et caisse rapprochées
- Débiteurs/créanciers conformes aux collectifs
- Inventaire et évaluation art. 960c CO
- Actifs/passifs transitoires comptabilisés
- Provisions vérifiées (art. 960e CO, al. 2)
- Registre, annuités et sorties actualisés
- Concordance TVA, erreurs déclarées via formulaire annuel AFC (art. 72 LTVA)
- Bilan/résultat comparatifs lus et plausibles
- Mois verrouillés, exercice clôturé, reports comptabilisés
- Annexe art. 959c CO sauf dispense
- Rapport signé et soumis dans les six mois
- Approbation de l’assemblée au procès-verbal
- Conservation dix ans garantie
La solution KMU | base
Les captures d’écran montrent l’interface en allemand ; KMU | base est aussi disponible en français, italien et anglais.
Pages dédiées sous Comptabilité, immobilisations sous Autres. La complétude juridique reste la responsabilité de l’entreprise.
1. Rapprochement. Comptabilité › Clôture compare postes et collectifs à fin d’année, liste périodes TVA, factures entrantes, mouvements bancaires ouverts, écritures sans pièce et échantillon fixe de dix pour la fiduciaire. Les écarts ne bloquent pas la clôture, mais doivent être clarifiés.
2. TVA. Le décompte compare impôt comptabilisé et formulaire avant clôture. Aucun formulaire annuel art. 72 LTVA dans Finance ; la correction de période recalcule celle-ci et affiche seulement l’écart à la version remise.
3. États. Comptabilité › Rapports : date choisie, bilan groupé comparatif avec contrôle d’équilibre, résultat en liste comparatif et balance débit/crédit/solde.
4. PDF. Dans Rapports, téléchargez bilan et résultat en liste, comparatifs disponibles et indications d’annexe à la date choisie ; données précédentes manquantes signalées. L’annexe n’est pas entièrement remplie : ajoutez séparément principes, postes importants et autres éléments art. 959c CO. Transmission selon taxonomie eBilanz non réalisée.
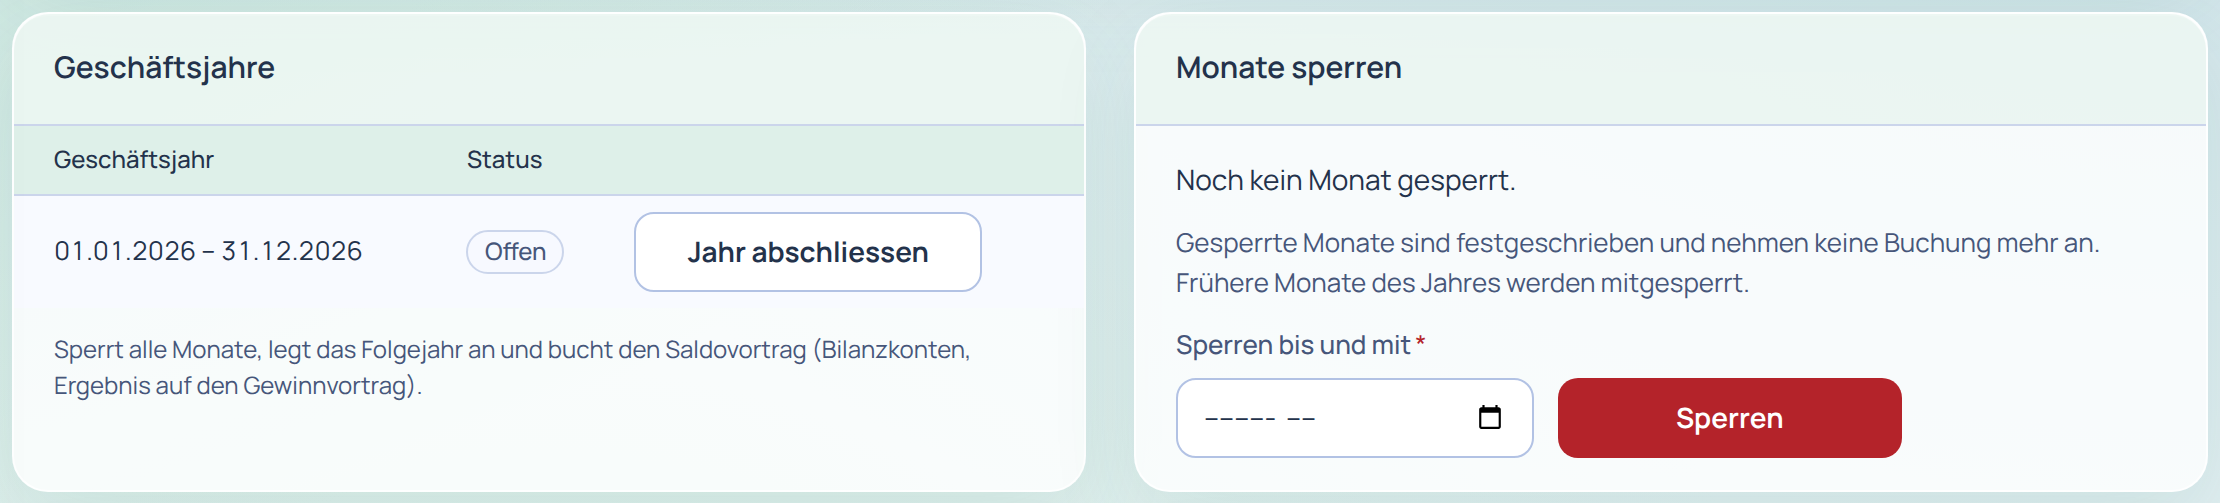
5. Verrouillage. Clôture verrouille irréversiblement les mois contrôlés, avec tous les mois antérieurs ouverts du même exercice. Mois verrouillés et années clôturées refusent les écritures ; une extourne les visant est datée d’aujourd’hui. « Clôturer l’exercice » crée le suivant, reporte les bilans, affecte le résultat au bénéfice reporté et verrouille tous les mois. Passez auparavant amortissements, régularisations et variation des stocks. Saisissez ensuite au journal la décision d’affectation de l’assemblée.
6. Justificatif. La balance de l’exercice clôturé est archivée en CSV sans modification, liée au report.
Consultez la démo ou ouvrez un compte d’essai. Détails dans les instructions Finance | base. Questions : page Contact.
Sources
- Code des obligations (OR ; CO, RS 220), art. 957, al. 2, 957a, al. 2, 958, al. 2 et 3, 958b, 958c, al. 1 et 2, 958d, al. 1 et 2, 958f, al. 1 et 2, 959a–959c, 960, al. 3, 960a, al. 3, 960c, 960e, al. 2, 698, al. 2, 699, al. 2, 804, al. 2, 805, al. 2 et 3, état au 1er octobre 2026 : Fedlex, consulté le 26.10.2026.
- Loi fédérale régissant la taxe sur la valeur ajoutée (MWSTG ; LTVA, RS 641.20), art. 72, al. 1, état au 1er janvier 2025 : Fedlex, consulté le 26.10.2026.
- AFC : Concordance annuelle TVA, délai de 240 jours (en allemand), consulté le 26.10.2026.
Ce guide ne remplace aucun conseil juridique ou fiscal. État des informations : 26 octobre 2026.