L’inventaire du stock représente souvent une journée de comptage puis une soirée à expliquer les écarts. C’est pourtant le moment de confronter réellement livres et rayons : erreurs, pertes et dormants apparaissent, et la valeur du bilan en découle. Voici les preuves requises par le CO, le comptage à l’aveugle, les corrections et l’évaluation.
Ce que la loi exige
L’art. 958c CO, al. 2, exige que chaque poste du bilan et de l’annexe soit justifié par inventaire ou autrement. Il n’impose ni méthode, ni fréquence, ni comptage physique à date déterminée.
Deux précisions :
- Entreprises concernées : cette règle de présentation des comptes vise entreprises individuelles et sociétés de personnes réalisant au moins CHF 500’000 de chiffre d’affaires au dernier exercice, et personnes morales, dont SA et Sàrl (art. 957 CO, al. 1). Les entreprises individuelles et les sociétés de personnes dont le chiffre d’affaires du dernier exercice est inférieur à CHF 500’000, ainsi que certaines associations et fondations, peuvent se limiter à la comptabilisation des recettes, des dépenses et du patrimoine (al. 2). Clarifiez la preuve des stocks avec la fiduciaire.
- Suivi : la tenue continue des stocks figure parmi les auxiliaires nécessaires selon activité et volume (art. 1 Olico, al. 3). L’inventaire compare ce stock théorique au réel compté.
En pratique, les entreprises comptent généralement les marchandises une fois par an, à la date de clôture du bilan. Il s’agit du cas usuel dans les entreprises, mais cette fréquence annuelle ne constitue pas une prescription du Code des obligations.
Quand et comment compter
Méthodes pratiques, non imposées par la loi :
- À date fixe : tout compter le même jour, généralement à la clôture. Vue claire, mais mouvements suspendus.
- Tournant : compter durant l’année, emplacement après emplacement. Exige un suivi fiable de chaque entrée/sortie.
Faites confirmer par la fiduciaire ou l’organe de révision si une méthode simplifiée suffit.
Préparer et compter à l’aveugle
- Date et créneau. Suspendez si possible les mouvements ; sinon, définissez leur régularisation.
- Rangement. Emplacements uniques, cases étiquetées, mêmes marchandises réunies ; produits abîmés/périmés isolés et relevés séparément.
- Équipe. Évitez qu’une même personne compte et comptabilise.
- À l’aveugle. Masquez le stock comptable : le connaître pousse inconsciemment à obtenir le chiffre attendu ou à arrêter la recherche. Sans lui, on compte le réel.
- Recomptage. Un second regard vérifie les grands écarts avant comptabilisation.
Comptez les marchandises par lot si lot ou péremption : un manque du lot A ne se compense pas par un surplus du lot B.
Comprendre et comptabiliser les écarts
L’écart se calcule en soustrayant le stock comptable du stock effectivement compté. Un écart négatif indique une perte de stock ; un écart positif correspond à une quantité excédentaire. Plusieurs causes reviennent fréquemment dans la pratique :
- réception/livraison oubliée ou doublée ;
- rangement au mauvais emplacement ou sous le mauvais article ;
- articles similaires ou unités confondus, carton au lieu de pièce ;
- casse, perte, vol ;
- transfert sans écriture.
Recherchez et corrigez la cause avant l’écriture. N’effacez pas : enregistrez un mouvement correctif pour préserver l’historique. L’art. 3 Olico impose que les modifications des livres et pièces soient détectables.
Une ligne non comptée ne vaut pas zéro : c’est une lacune à combler avant clôture. Finance | base accepte une clôture avec lignes non comptées, laissées inchangées ; vérifiez vous-même l’intégralité.
Évaluer à la date de clôture
La quantité ne suffit pas : il faut la valeur. Plafond : coût d’acquisition ou de revient (art. 960a CO, al. 1 et 2). Si la réalisation, frais restant à déduire, lui est inférieure à la clôture, retenez ce montant (art. 960c CO, al. 1). Examinez donc dormants, dégâts et péremptions au comptage. Évaluation généralement individuelle (art. 960 CO, al. 1). Des amortissements/corrections supplémentaires sont autorisés pour remplacement et prospérité durable (art. 960a CO, al. 4) ; consultez la fiduciaire sur leur portée.
La quantité évaluée doit rejoindre le grand livre : le compte de stock est ajusté à la valeur d’inventaire par une variation des stocks.
La liste de comptage justifie cette variation. Toute trace papier/électronique nécessaire à comprendre l’opération est pièce comptable (art. 957a CO, al. 3). Nous recommandons donc de conserver les procès-verbaux comme tels : dix ans dès la fin de l’exercice (art. 958f CO, al. 1).
Exemple pratique : Muster Gartenbedarf GmbH
Négociant fictif à Musterhausen, clôture jeudi 31 décembre 2026. L’équipe compte le dépôt principal ce jour durant la fermeture annuelle. Extrait :
| Place | Article | Théorique | Compté | Écart | Coût moyen (CHF) | Valeur écart (CHF) |
|---|---|---|---|---|---|---|
| A-01 | Terreau 40 l | 118 | 116 | −2 | 4.10 | −8.20 |
| A-02 | Pot terre cuite 20 cm | 240 | 240 | 0 | 2.60 | 0.00 |
| B-01 | Engrais gazon 5 kg | 36 | 35 | −1 | 18.50 | −18.50 |
| B-02 | Tuyau jardin 20 m | 15 | 16 | +1 | 32.00 | +32.00 |
| Total extrait | +5.30 |
Le contrôle retrouve un bulletin de livraison non saisi pour le tuyau et un sac déchiré jeté pour l’engrais. Terreau : cause inconnue, correction néanmoins comptabilisée par le responsable. Total −8.20 − 18.50 + 32.00 = +5.30 CHF.
Autre constat : 50 sacs d’engrais d’hiver, saison terminée et emballages endommagés. Coût CHF 12.00/sac, réalisation attendue CHF 9.00 après frais restants. Selon l’art. 960c CO, al. 1 : 50 × (12.00 − 9.00) = CHF 150.00 de correction. Écriture manuelle au journal : compte correctif « Correction de valeur du stock », par exemple 1209 à créer, contre charge ; ni via l’évaluation du stock ni directement sur 1200.
Après inventaire, valeur au coût CHF 151’920.00, compte 1200 CHF 142’380.00. Hausse : 151’920.00 − 142’380.00 = CHF 9’540.00, débit 1200 stock, crédit 4280 variation. Rapport de gestion 2026 à établir dans les six mois (art. 958 CO, al. 3), soit au 30 juin 2027. Pièces de comptage et justificatifs 2026 conservés jusqu’à fin 2036.
Checklist
- Date, créneau et dépôt définis
- Rangement, emplacements clairs, rebut et périmés séparés
- Équipe désignée, comptage à l’aveugle
- Comptage par lot si lot/péremption
- Toutes les positions comptées
- Écarts inhabituels recomptés, causes clarifiées
- Mouvements intervenus contrôlés avant clôture
- Corrections enregistrées sans écrasement
- Dormants, dégâts et périmés évalués à la valeur inférieure
- Variation comptabilisée, procès-verbal classé pour dix ans
La solution KMU | base
Les captures d’écran montrent l’interface en allemand ; KMU | base est aussi disponible en français, italien et anglais.
Finance | base compte par dépôt, emplacement et lot sous Personnel › Stock › Inventaire.
1. Préparer. Plus › Dépôts crée des emplacements en série, A-01 à A-20 par exemple, et imprime pour chacun QR/code-barres. Étiquettes de lots : numéro et date de durabilité minimale.
2. Lancer. Choisissez dépôt et date dans Inventaire. La liste contient les articles ayant du stock aux emplacements du dépôt ; ajoutez des lignes sans stock théorique si nécessaire. Impression par place possible, sans zone de saisie, pour compter sur papier.
3. Compter. Ni théorique ni écart ne sont visibles aux personnes comptant, y compris par lot. Saisie dans la liste ou Scan › Inventaire, caméra ou douchette.
4. Contrôler et clore. Droit « Gérer le stock » requis. La direction du dépôt voit théorique initial, stock courant, mouvements nets depuis lancement et correction. Le compté vaut stock à la clôture ; compté − courant est enregistré une seule fois avec celle-ci. Un aperçu périmé impose une nouvelle vérification. Lignes non comptées inchangées ; plus de comptage après clôture.
5. Évaluer et comptabiliser. Plus › Évaluation donne par article et date la valeur selon moyenne mobile, FIFO ou standard. Comptabilité › Clôture, « Variation du stock de marchandises », compare valeur et compte 1200, puis comptabilise l’écart contre 4280 en un clic.
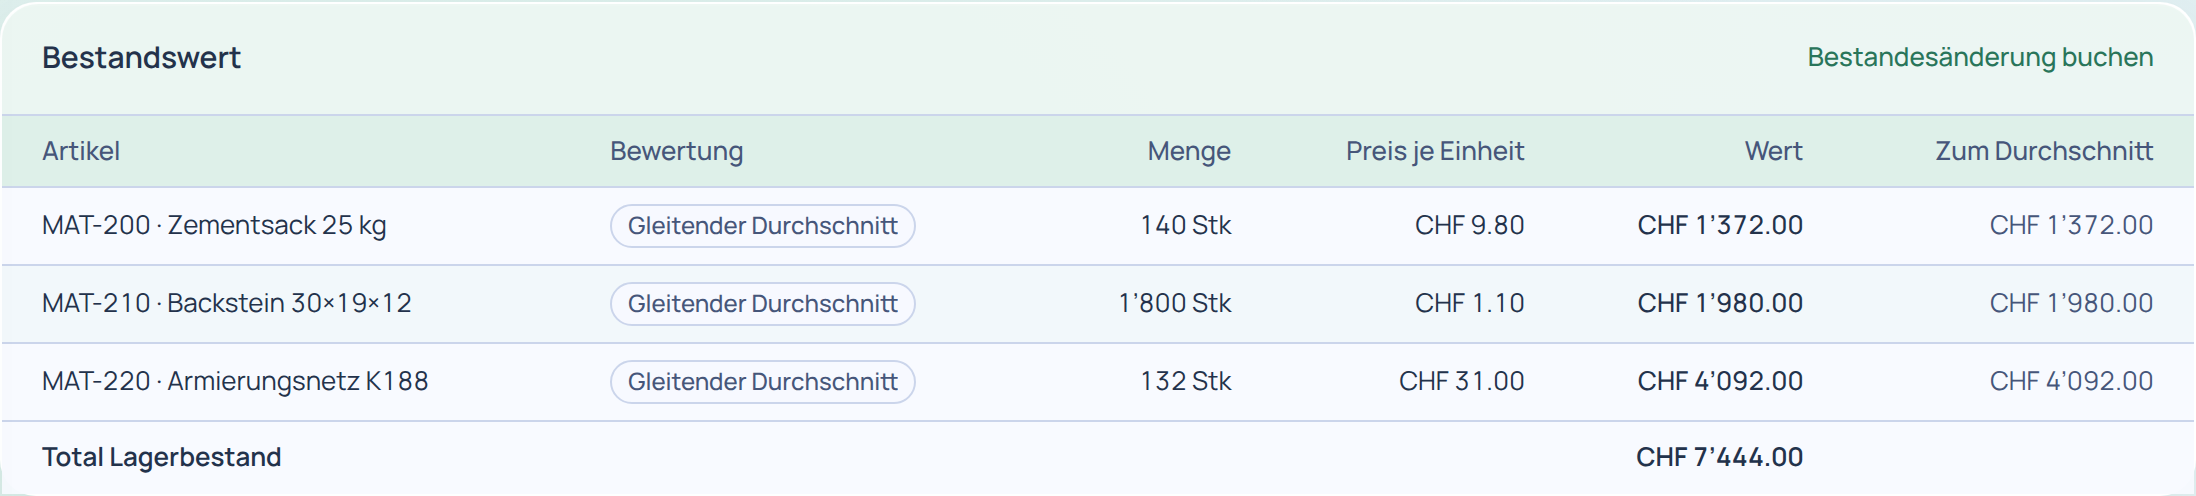
Votre appréciation : le logiciel calcule le coût, pas la valeur inférieure de l’art. 960c CO. Passez la dépréciation au journal via un compte correctif, par exemple 1209 à créer, contre charge. Évitez le compte de stock direct : la variation le réalignerait sur la valeur logicielle. Comptes fixes 1200 « Marchandises » et 4280 : adaptés au négoce, pas aux matières premières ou produits finis. Consultez la fiduciaire.
Consultez la démo ou ouvrez un compte d’essai. Voir Gestion des stocks, Checklist de clôture et Obligation comptable. Questions : page Contact.
Sources
- Code des obligations (OR ; CO, RS 220), art. 957, al. 1 et 2, 957a, al. 3, 958, al. 3, 958c, al. 2, 958f, al. 1, 960, al. 1, 960a, al. 1, 2 et 4, 960c, al. 1, état au 1er octobre 2026 : Fedlex, consulté le 26.10.2026.
- Ordonnance concernant la tenue et la conservation des livres de comptes (GeBüV ; Olico, RS 221.431), art. 1, al. 3 et art. 3, état au 1er janvier 2013, version disponible le 26.10.2026 : Fedlex, consulté le 26.10.2026.
Méthodes d’inventaire, comptage à l’aveugle et recommandation de conservation des procès-verbaux : pratique et explications propres, sans prescriptions légales.
Ce guide ne remplace aucun conseil juridique ou fiscal. État des informations : 26 octobre 2026.