Per molte PMI, l’inventario di magazzino significa un giorno a contare e una sera a interpretare differenze. L’inventario è però l’unico momento in cui la quantità risultante dai libri viene davvero confrontata con quella presente sugli scaffali. Il confronto fa emergere errori di registrazione, ammanchi e articoli rimasti invenduti. Fornisce inoltre la cifra che viene iscritta nella voce «Scorte» del bilancio aziendale. Questa guida illustra la prova richiesta dal Codice delle obbligazioni (OR; CO in italiano), il conteggio corretto e cieco e la registrazione di differenze e valori.
Obblighi legali sull’inventario
L’art. 958c CO, cpv. 2 richiede di comprovare singole voci di bilancio e allegato mediante inventario o altro mezzo. Non prescrive metodo, frequenza né conteggio fisico in una data precisa.
Due precisazioni:
- Destinatari: la norma appartiene alla presentazione dei conti. Secondo l’art. 957 CO, cpv. 1, riguarda ditte individuali e società di persone con ricavi dell’ultimo esercizio almeno CHF 500’000 e persone giuridiche, come SA e Sagl. Per le ditte individuali e le società di persone con ricavi inferiori a CHF 500’000 nell’ultimo esercizio, nonché per determinate associazioni e fondazioni, basta registrare entrate, uscite e patrimonio (cpv. 2). Chiariscano con la fiduciaria come documentare le scorte.
- Gestione continua: l’art. 1 Olc, cpv. 3 (ordinanza sui libri di commercio, GeBüV) comprende nei libri ausiliari necessari secondo attività e dimensioni la gestione continua delle scorte. L’inventario confronta questa quantità teorica con quella effettiva.
Il conteggio annuale alla data di bilancio è pratica usuale, non prescrizione legale.
Quando e come contare
Metodi pratici, non obblighi:
- A data fissa: tutto il magazzino in un giorno, solitamente alla chiusura; semplice ma richiede fermo dei movimenti.
- Rotativo: durante l’anno, ad esempio ubicazione per ubicazione; richiede gestione accurata di tutte le entrate/uscite.
Non presuma che qualsiasi procedura semplificata sia sufficiente per la Sua azienda. Chiarisca con la fiduciaria oppure con l’ufficio di revisione se il metodo scelto permette di comprovare adeguatamente le scorte della Sua impresa.
Preparare e contare: perché alla cieca?
- Data e finestra: possibilmente fermare i movimenti; se proseguono, definire come recuperarli.
- Ordine: ubicazioni univoche, scomparti etichettati, stessa merce riunita. Separare e documentare danneggiati/scaduti.
- Persone: chi conta non dovrebbe anche registrare la giacenza.
- Conteggio cieco: nascondere la quantità contabile. Conoscerla induce ad adeguarsi inconsciamente o smettere di cercare; vedere solo lo scaffale porta a contare il reale.
- Ricontrollo: forti scarti contati da una seconda persona prima della registrazione.
Merce con lotti o scadenze: conti per lotto; un ammanco A non si compensa con un’eccedenza B.
Capire e registrare le differenze
La differenza inventariale si calcola sottraendo la quantità contabile da quella effettivamente contata. Se il risultato è negativo, si tratta di un ammanco; se è positivo, di un’eccedenza rispetto alla quantità registrata. Fra le cause che ricorrono più spesso nella pratica figurano le seguenti:
- entrata o consegna omessa/duplicata;
- merce su ubicazione o articolo errati;
- confusione fra articoli simili o unità, cartone invece di pezzi;
- rottura, perdita, furto;
- trasferimento non registrato.
Cerchi e risolva la causa prima di contabilizzare. Non cancelli differenze: registri movimenti correttivi tracciabili. L’art. 3 Olc impone che modifiche a libri e giustificativi siano rilevabili.
Una riga non contata non significa zero: è una lacuna da chiudere. Finance | base chiude anche con righe non contate lasciandole invariate; controlli personalmente la completezza prima.
Valutare alla data di riferimento
Alla quantità manca ancora il valore. Costi d’acquisto/produzione come tetto (art. 960a CO, cpv. 1 e 2). Se il realizzo al netto dei costi residui è inferiore alla data di bilancio, va usato quello (art. 960c CO, cpv. 1). Il conteggio serve quindi a valutare invenduti, danneggiati e scaduti. Di regola valutazione singola (art. 960 CO, cpv. 1). Per sostituzioni e prosperità durevole sono ammessi ammortamenti e rettifiche supplementari (art. 960a CO, cpv. 4): limiti da chiarire con la fiduciaria.
Dopo aver contato e valutato le quantità, il risultato deve essere riportato anche nel libro mastro. La contabilità adegua il saldo del conto scorte al valore effettivo del magazzino. La differenza fra il valore finora contabilizzato e quello così determinato prende il nome di variazione delle scorte.
La lista di conteggio fonda tale variazione. L’art. 957a CO, cpv. 3 definisce giustificativo ogni registrazione cartacea/elettronica necessaria a ricostruire operazioni o fatti. Raccomandiamo quindi di conservare i protocolli come giustificativi: dieci anni dalla fine dell’esercizio (art. 958f CO, cpv. 1).
Esempio pratico: Muster Gartenbedarf GmbH
Commerciante fittizio a Musterhausen, esercizio chiuso giovedì 31 dicembre 2026. Durante le ferie aziendali il team conta il deposito principale. Estratto:
| Ubicazione | Articolo | Teorico | Contato | Differenza | Costo medio CHF | Valore differenza CHF |
|---|---|---|---|---|---|---|
| A-01 | Terriccio 40 l | 118 | 116 | −2 | 4.10 | −8.20 |
| A-02 | Vaso terracotta 20 cm | 240 | 240 | 0 | 2.60 | 0.00 |
| B-01 | Concime prato 5 kg | 36 | 35 | −1 | 18.50 | −18.50 |
| B-02 | Tubo giardino 20 m | 15 | 16 | +1 | 32.00 | +32.00 |
| Somma estratto | +5.30 |
Per il tubo emerge una bolla d’entrata non registrata; per il concime un sacco rotto smaltito. Il terriccio resta inspiegato, ma il responsabile registra comunque lo scarto. Somma −8.20 − 18.50 + 32.00 = +CHF 5.30.
Emergono anche 50 sacchi di concime invernale: stagione finita, imballi danneggiati, costo CHF 12.00, realizzo netto atteso CHF 9.00. Art. 960c CO, cpv. 1: rettifica 50 × (12.00 − 9.00) = CHF 150.00. Registrazione manuale nel giornale su conto rettificativo «Rettifica valore scorte», ad esempio 1209 da creare, contro costo; non dalla valutazione e non direttamente su 1200.
Dopo l’inventario, valore a costo CHF 151’920.00; conto 1200 CHF 142’380.00. Aumento CHF 9’540.00: dare 1200 Scorte, avere 4280 Variazione scorte. Il rapporto di gestione 2026 va redatto entro sei mesi (art. 958 CO, cpv. 3), quindi entro 30 giugno 2027. Documentazione di conteggio, come giustificativi 2026, fino a fine 2036.
Checklist
- Data, finestra e magazzino definiti
- Ordine e ubicazioni chiare, scarti/scaduti separati
- Persone assegnate, conteggio cieco
- Merce con lotto/scadenza contata per lotto
- Tutte le righe contate, nessuna lacuna
- Scarti rilevanti ricontati e cause chiarite
- Movimenti durante il conteggio verificati prima della chiusura
- Correzioni registrate senza sovrascrivere
- Invenduti, danneggiati e scaduti al valore inferiore
- Variazione registrata, protocollo archiviato per dieci anni
La soluzione KMU | base
Le schermate mostrano l’interfaccia in tedesco; KMU | base è disponibile anche in francese, italiano e inglese.
Conti per magazzino, ubicazione e lotto in Personale › Magazzino › Inventario.
1. Preparazione. Crei ubicazioni in serie, ad esempio A-01–A-20, ed etichette QR/codice a barre in Altro › Magazzini. I lotti ricevono etichette con numero e termine minimo di conservazione.
2. Avvio. Scelga magazzino e data. La lista contiene tutti gli articoli con giacenza nelle ubicazioni; possibili righe aggiuntive senza teorico. Può stampare per ubicazione senza sezione d’inserimento per contare su carta.
3. Cieco. Chi conta non vede teorico né differenze, neppure per lotto. Inserimento nella lista o in Scansione › Inventario con fotocamera/scanner.
4. Verifica e chiusura. Serve diritto «Gestire magazzino». Il responsabile vede teorico iniziale, attuale, movimenti netti dall’avvio e correzione. Il contato vale alla chiusura; registrazione contato meno attuale, una sola volta insieme alla chiusura. Anteprima superata richiede nuova verifica. Righe non contate invariate; nessun conteggio dopo chiusura.
5. Valore e registrazione. Altro › Valutazione mostra valore per data/articolo secondo media mobile, FIFO o standard. In Contabilità › Chiusura, «Variazione delle scorte di merci», Finance confronta valore e conto 1200, registrando la differenza contro 4280 con un clic.
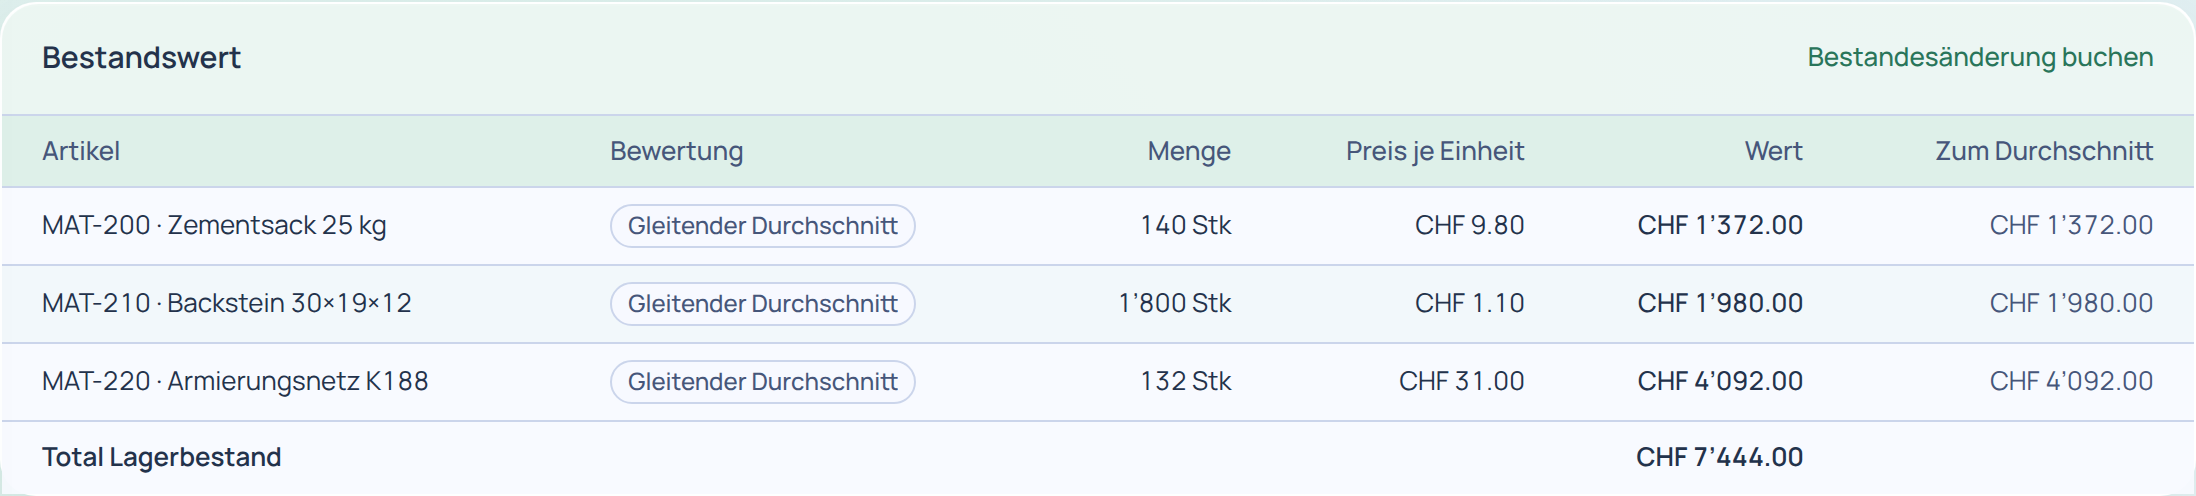
Valutazione propria: Finance usa costi e non determina il valore inferiore dell’art. 960c CO. Registri svalutazioni manuali su conto rettificativo, ad esempio 1209 da creare, contro costo. Non direttamente sul magazzino: la variazione riallineerebbe quel conto al costo. Il collegamento fisso 1200 «Merci»/4280 vale per merci, non materie prime o prodotti finiti. Concordi la procedura con la fiduciaria.
Provi la demo o apra un conto di prova. Veda Gestione magazzino, Checklist chiusura annuale e Obbligo contabile PMI. Domande: pagina Contatti.
Fonti
- CO (RS 220), art. 957 cpv. 1 e 2, 957a cpv. 3, 958 cpv. 3, 958c cpv. 2, 958f cpv. 1, 960 cpv. 1, 960a cpv. 1, 2 e 4, 960c cpv. 1, stato 1 ottobre 2026: Fedlex, consultato il 26.10.2026.
- Ordinanza sulla tenuta e la conservazione dei libri di commercio (Olc, RS 221.431), art. 1 cpv. 3 e 3, stato 1 gennaio 2013, versione disponibile il 26.10.2026: Fedlex, consultato il 26.10.2026.
Metodi a data fissa/rotativi, indicazioni sul conteggio cieco e conservazione dei protocolli sono spiegazioni e raccomandazioni pratiche proprie, non obblighi legali.
Questa guida non sostituisce una consulenza legale o fiscale. Stato: 26 ottobre 2026.