Affrontare la chiusura solo in primavera fa perdere tempo su lavori eseguibili con calma a dicembre. Questa checklist chiusura annuale accompagna riconciliazioni, scorte, ratei e risconti, ammortamenti, IVA e chiusura definitiva, con termini e approvazione secondo il Codice delle obbligazioni (OR; CO in italiano). Vale per imprese soggette alla presentazione dei conti; chi registra solo entrate, uscite e patrimonio secondo l’art. 957 CO, cpv. 2 non deve redigere un rapporto di gestione e può semplificare i passi.
Cosa comprende la chiusura annuale
La presentazione dei conti avviene nel rapporto di gestione (art. 958 CO, cpv. 2), contenente conto annuale: bilancio, conto economico e allegato. Accanto ai dati dell’esercizio vanno quelli precedenti (art. 958d CO, cpv. 2); bilancio e conto economico possono essere a sezioni contrapposte o scalari (cpv. 1).
Struttura minima: art. 959a CO per bilancio, 959b per conto economico. L’allegato integra e spiega (art. 959c). Ditte individuali e società di persone non soggette alle norme per grandi imprese possono rinunciarvi (cpv. 3); SA e Sagl no.
Voci di bilancio e allegato comprovate con inventario o altrimenti (art. 958c CO, cpv. 2); vietata compensazione di attivi/passivi e costi/ricavi (cpv. 1 n. 7).
Termini
| Oggetto | Termine | Norma |
|---|---|---|
| Redigere rapporto e sottoporlo all’organo competente | sei mesi dalla fine dell’esercizio | art. 958 CO, cpv. 3 |
| Assemblea generale ordinaria SA | annualmente entro sei mesi | art. 699 CO, cpv. 2 |
| Assemblea ordinaria soci Sagl | annualmente entro sei mesi | art. 805 CO, cpv. 2 |
| Convocazione assemblea Sagl | almeno 20 giorni; statuto può prolungare o ridurre fino a dieci | art. 805 CO, cpv. 3 |
| Conservare libri, giustificativi e rapporto | dieci anni dalla fine dell’esercizio | art. 958f CO, cpv. 1 |
Per il 2026 civile: mercoledì 30 giugno 2027. Firmano presidente dell’organo superiore di direzione/amministrazione e responsabile dei conti (art. 958 CO, cpv. 3); conservazione scritta e firmata (art. 958f CO, cpv. 2).
Checklist in sette passi
1. Completare e riconciliare
Registri tutte le operazioni fino alla data, incluse fatture in entrata, spese e cassa. Ogni registrazione richiede giustificativo (art. 957a CO, cpv. 2 n. 2). Confronti conti patrimoniali e documenti esterni:
- Banca, posta, cassa: saldo 31 dicembre uguale a estratto o contante contato; assegni prima i movimenti aperti.
- Debitori/creditori: partite aperte uguali ai rispettivi collettivi. Scarti indicano errori o pagamenti non registrati.
- Conti di compensazione/transitori: zero o saldo spiegabile.
2. Scorte e valutazione
Conti alla data o riprenda la gestione continua. Se realizzo meno costi residui è sotto acquisto/produzione, vale il minore (art. 960c CO, cpv. 1). Scorte: materie prime, semilavorati, finiti e merci (cpv. 2). La variazione rispetto al valore registrato modifica il risultato. Veda Inventario di magazzino.
3. Ratei, risconti e accantonamenti
Costi e ricavi devono rispettare competenza temporale e materiale (art. 958b CO, cpv. 1). Verifichi:
- Costi anticipati, attivi transitori, ad esempio assicurazione anche per l’anno nuovo.
- Costi ancora non pagati, passivi transitori, ad esempio elettricità fatturata a gennaio.
- Prestazioni non fatturate e anticipi ricevuti.
- Accantonamenti: eventi passati che fanno prevedere uscite future richiedono accantonamenti presumibili a carico del conto economico (art. 960e CO, cpv. 2).
Se ricavi netti da forniture/prestazioni o ricavi finanziari non superano CHF 100’000, si può rinunciare alla competenza temporale e basarsi su uscite/entrate (art. 958b CO, cpv. 2): facoltà, non obbligo.
4. Ammortizzare
Perdite di valore da uso ed età richiedono ammortamenti (art. 960a CO, cpv. 3). Aggiorni il registro, contabilizzi l’anno e le dismissioni. Con indizi concreti di sopravvalutazione verifichi i valori (art. 960 CO, cpv. 3). Veda Immobilizzazioni e ammortamenti.
5. Riconciliare l’IVA
L’AFC richiede il confronto fra rendiconti inoltrati e chiusura. Senza errori non si inoltra nulla. Per errori della riconciliazione annuale, usi esclusivamente «Riconciliazione annuale (rendiconto di rettifica secondo art. 72 LIVA)», dichiarando solo differenze. Il rendiconto di correzione del periodo serve invece per singoli mesi, trimestri o semestri.
L’art. 72 LIVA, cpv. 1 (legge federale concernente l’imposta sul valore aggiunto, MWSTG) impone correzione al più tardi nel rendiconto del periodo comprendente il 180° giorno dalla fine dell’esercizio. L’AFC cita 240 giorni: senza rettifica presume i rendiconti completi/corretti. Per il 2026: sabato 28 agosto 2027. Correzioni solo annuali comportano, secondo AFC, interessi moratori. Concordi il caso con AFC/fiduciaria. Veda Rendiconto IVA svizzero e Imposta precedente e correzione IVA.
6. Verificare, bloccare, chiudere
Legga l’insieme: bilancio in pareggio, anno precedente visibile, risultato plausibile? Blocchi definitivamente solo dopo accettazione di fiduciaria, revisione o direzione: poi modificare l’anno non è semplice.
7. Allegato, firma, approvazione, archivio
Completi l’art. 959c CO: principi applicati, spiegazioni delle voci, dichiarazione sulla media annua dei posti a tempo pieno, non oltre 10, oltre 50 o oltre 250, debiti previdenziali ed eventi importanti successivi, se non già visibili nei conti.
Approva l’assemblea: competenza intrasmissibile della generale SA per conto annuale e impiego utile (art. 698 CO, cpv. 2 n. 4); assemblea soci Sagl (art. 804 CO, cpv. 2 n. 5). Archivi rapporto e delibera firmati.
Esempio pratico: Muster Holzbau GmbH
Impresa fittizia con anno civile. Risultato 2026 prima della chiusura CHF 118’700.00, già inclusa la correzione creditori sotto. A dicembre:
- Debitori: partite CHF 84’320.00, collettivo identico, differenza CHF 0.00.
- Creditori: partite CHF 61’280.00, collettivo CHF 61’820.00, scarto CHF 540.00. Fattura registrata 2’830.00 anziché 2’290.00: costo eccessivo di 540.00. Storno e nuova registrazione, già inclusi nel risultato iniziale.
| Voce | Effetto sul risultato CHF |
|---|---|
| Prima della chiusura, dopo correzione creditori | 118’700.00 |
| Scorte contate 36’950.00 anziché 38’200.00, diminuzione 1’250.00 | −1’250.00 |
| Passivo transitorio: elettricità novembre/dicembre, fattura gennaio 2027 | −2’340.00 |
| Attivo transitorio: assicurazione 3’600.00 dal 1 luglio 2026 al 30 giugno 2027, pagata 1 luglio; sei mesi nel 2027, 3’600 × 6 / 12 | +1’800.00 |
| Subtotale dopo scorte e transitori | 116’910.00 |
| Ammortamenti da registro | −9’200.00 |
| Risultato 2026 | 107’710.00 |
118’700 − 1’250 − 2’340 + 1’800 = 116’910; meno 9’200 = 107’710.
Rapporto entro mercoledì 30 giugno 2027. Assemblea martedì 8 giugno: salvo statuto diverso, convocazione entro mercoledì 19 maggio, 20 giorni prima. Documenti fino a fine 2036. Preveda revisore e tempi necessari, fissando una scadenza interna anteriore a quella legale.
Checklist da spuntare
- Operazioni complete fino alla data, con giustificativi
- Banca, posta e cassa riconciliate
- Partite debitori/creditori uguali ai collettivi
- Inventario e valutazione art. 960c CO
- Attivi/passivi transitori registrati
- Accantonamenti verificati, art. 960e CO, cpv. 2
- Registro immobilizzazioni aggiornato, ammortamenti e dismissioni registrati
- IVA riconciliata, errori comunicati sul modulo annuale AFC, art. 72 LIVA
- Bilancio/conto economico con anno precedente plausibili
- Mesi bloccati, anno chiuso, riporto saldi
- Allegato art. 959c CO, salvo esonero
- Rapporto firmato e presentato entro sei mesi
- Approvazione assembleare verbalizzata
- Conservazione decennale garantita
La soluzione KMU | base
Le schermate mostrano l’interfaccia in tedesco; KMU | base è disponibile anche in francese, italiano e inglese.
Pagine dedicate in Contabilità, immobilizzazioni in Altro. La completezza legale resta ai responsabili aziendali.
1. Riconciliare. Contabilità › Chiusura: confronto partite/collettivi a fine anno, periodi IVA, fatture in entrata e movimenti bancari aperti, registrazioni senza giustificativo, campione fisso di dieci per la fiduciaria. Le differenze non bloccano la chiusura, ma vanno chiarite.
2. IVA. Prima della chiusura vede imposta registrata e differenza dal rendiconto. Il modulo AFC di riconciliazione annuale art. 72 LIVA non è disponibile. La correzione ricalcola un periodo mostrando solo lo scarto rispetto all’inoltrato.
3. Conti. In Contabilità › Rapporti scelga data: bilancio raggruppato con anno precedente e indicazione del pareggio; conto economico scalare con confronto; bilancio di verifica con dare, avere, saldo.
4. PDF. Da Rapporti scarichi bilancio/conto economico scalari con dati precedenti disponibili e indicazioni per l’allegato. Dati mancanti segnalati. Non contiene un allegato completo: principi, voci significative e altre informazioni art. 959c CO da integrare separatamente. Tassonomia eBilanz non implementata.
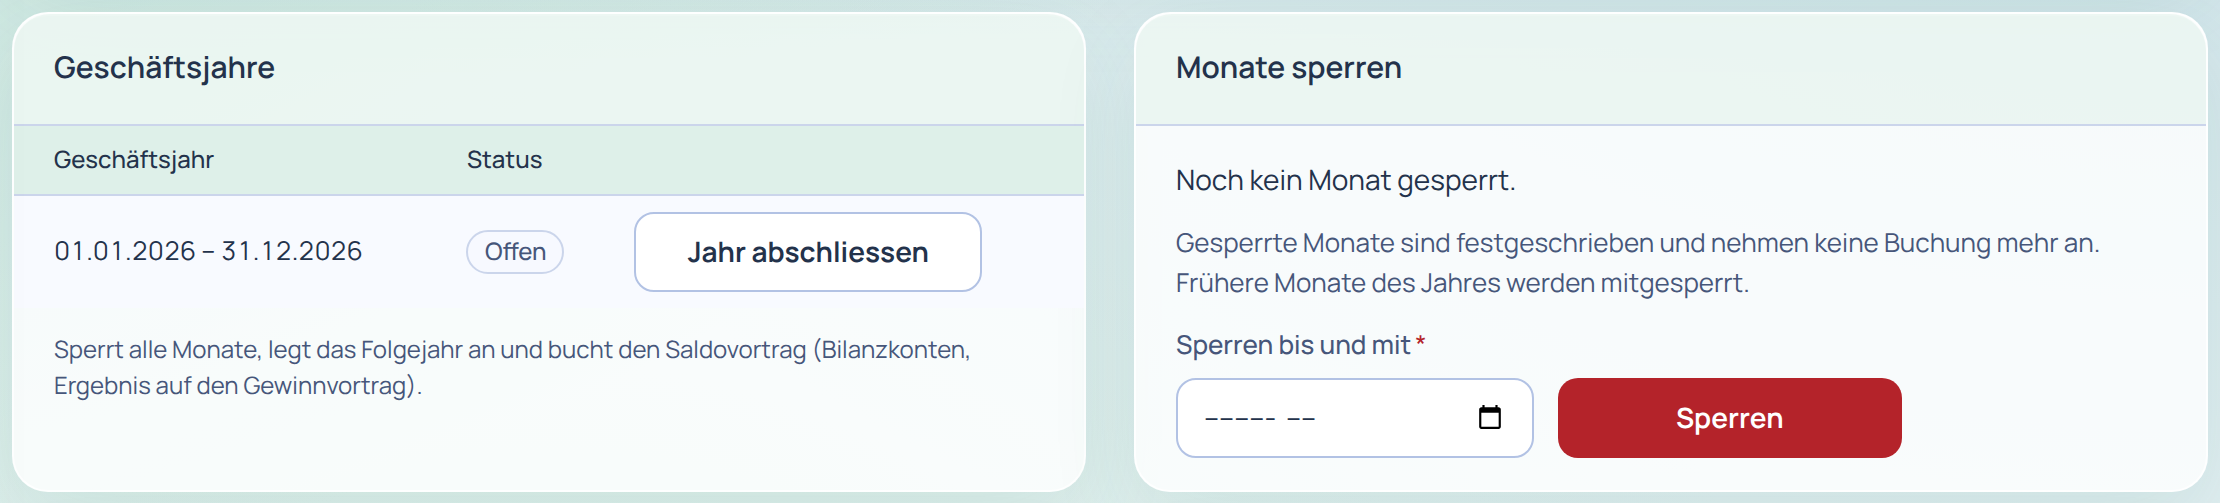
5. Bloccare e chiudere. In Chiusura, blocco mesi irreversibile, comprendente precedenti mesi aperti dello stesso esercizio. Periodi bloccati/anni chiusi non accettano registrazioni; storni relativi sono datati oggi. «Chiudere l’esercizio» crea il successivo, riporta saldi patrimoniali e risultato nell’utile riportato e blocca tutti i mesi. Prima registri ammortamenti, transitori e variazioni scorte. Dopo, registri personalmente nel giornale la delibera sull’impiego dell’utile.
6. Prova. Il bilancio di verifica CSV dell’anno chiuso resta immutabile nell’archivio, collegato al riporto saldi.
Provi la demo o apra un conto di prova. Le istruzioni Finance | base descrivono i passi. Domande: pagina Contatti.
Fonti
- CO (RS 220), art. 957 cpv. 2, 957a cpv. 2, 958 cpv. 2 e 3, 958b, 958c cpv. 1 e 2, 958d cpv. 1 e 2, 958f cpv. 1 e 2, 959a–959c, 960 cpv. 3, 960a cpv. 3, 960c, 960e cpv. 2, 698 cpv. 2, 699 cpv. 2, 804 cpv. 2, 805 cpv. 2 e 3, stato 1 ottobre 2026: Fedlex, consultato il 26.10.2026.
- LIVA (RS 641.20), art. 72 cpv. 1, stato 1 gennaio 2025: Fedlex, consultato il 26.10.2026.
- AFC: Riconciliazione annuale IVA, termine 240 giorni (in tedesco), consultato il 26.10.2026.
Questa guida non sostituisce una consulenza legale o fiscale. Stato: 26 ottobre 2026.