Il magazzino immobilizza denaro. Poca merce fa perdere ordini; troppa costa spazio, capitale e possibili svalutazioni. La gestione magazzino bilancia i rischi: sapere cosa si trova dove, riordinare tempestivamente, valutare correttamente e confrontare cifre e scaffali. Questa guida spiega termini e calcoli verificabili, obblighi del Codice delle obbligazioni (OR; CO in italiano) e come contenere il lavoro quotidiano.
Cosa comprende la gestione magazzino
La gestione del magazzino risponde essenzialmente a quattro domande: quali articoli sono presenti e dove si trovano? Quale parte della giacenza è ancora liberamente disponibile? Quando occorre effettuare un nuovo ordine al fornitore? E quale valore rappresentano le scorte presenti?
- Magazzino e ubicazione: deposito, filiale o veicolo; l’ubicazione è il relativo scomparto, ad esempio «A-03-2». Facilita ricerca e conteggio mirato.
- Giacenza, riservato, disponibile: quantità fisica; quota per ordini confermati; differenza fra le due. Per riordinare conta il disponibile, non lo scaffale.
- Movimenti: entrate, uscite, trasferimenti e correzioni con data e origine permettono di ricostruire la giacenza.
L’ordinanza sui libri di commercio (Olc, GeBüV) menziona questa gestione: secondo l’art. 1 cpv. 3, fra i libri ausiliari necessari secondo natura e dimensioni dell’attività figurano contabilità salariale, debitori/creditori e gestione continua delle scorte. Può quindi occorrere affiancarla al mastro.
Scorta minima, riordino e obiettivo
I termini che seguono provengono dall’economia aziendale e non dalla legge. Questo paragrafo presenta una nostra spiegazione della pratica gestionale, accompagnata da calcoli che Lei può ricostruire. Non si tratta di prescrizioni legali su come organizzare il magazzino della Sua impresa. L’uso varia: in teoria «scorta minima» spesso indica la sicurezza; in KMU | base il punto di riordino.
- Sicurezza: cuscinetto per consumi variabili e ritardi, normalmente intoccabile.
- Punto di riordino: consumo giornaliero × giorni di consegna + sicurezza, per ricevere prima di consumare il cuscinetto.
- Obiettivo: quantità da raggiungere, secondo spazio, capitale e rischio di scadenza.
- Quantità da ordinare: obiettivo − disponibile − già ordinato, almeno il minimo del fornitore.
Con 10 pezzi/giorno e 7 giorni d’attesa occorrono 70 pezzi; sicurezza di tre giorni, 30 pezzi: riordino a 100. In KMU | base inserisca 100 come «Scorta minima». Avviando la pianificazione, nasce una proposta se disponibile più ordinato scende sotto soglia; nessun ordine automatico. Verifichi annualmente i valori, specie per stagionali e nuovi fornitori.
Ordinare e immagazzinare
Il percorso usuale parte dalla pianificazione: questa rileva gli articoli sotto la scorta minima e propone la quantità da ordinare. Dalla proposta viene creato un ordine al fornitore. Quando arriva la merce, registri l’entrata su un’ubicazione di magazzino. Se il fornitore consegna in più riprese, registri separatamente ciascuna consegna parziale.
Il costo d’acquisto determina il valore d’entrata. Media mobile dopo ogni entrata: (quantità vecchia × prezzo vecchio + quantità nuova × prezzo nuovo) / quantità totale. Acquisti a prezzi diversi producono così un prezzo medio aggiornato.
Valutazione secondo il CO
In bilancio, nell’attivo circolante, «Scorte e prestazioni di servizi non fatturate» sono una voce distinta (art. 959a CO, cpv. 1). Comprendono materie prime, prodotti in lavorazione, prodotti finiti e merci (art. 960c CO, cpv. 2).
- Massimo costo d’acquisto/produzione: limite iniziale e successivo (art. 960a CO, cpv. 1 e 2).
- Valore inferiore: se il valore realizzabile al netto dei costi ancora necessari è minore alla data di bilancio, vale quello (art. 960c CO, cpv. 1), ad esempio merce invenduta, scaduta o danneggiata.
- Valutazione singola: per attivi significativi non usualmente raggruppati (art. 960 CO, cpv. 1).
- Costanza: stessi criteri di presentazione e valutazione (art. 958c CO, cpv. 1 n. 6); eviti cambi annuali immotivati.
Il CO non impone media mobile, FIFO, primo acquistato/primo consumato, o prezzo standard. Chiarisca con la fiduciaria l’accettazione fiscale del metodo.
Indicatori: dove si trova il capitale?
Anche questi sono strumenti pratici, non legge, per osservare l’intero magazzino.
ABC: classifica per valore di consumo, quantità × costo. A concentra valore e controllo; C molte posizioni di poco valore. In KMU | base è A finché la quota cumulata precedente è sotto 80 per cento, B fino a 95, poi C:
| Articolo | Consumo annuo CHF | Quota | Cumulata prima dell’articolo | Classe |
|---|---|---|---|---|
| Tosaerba a batteria | 300’000 | 62.5 % | 0 % | A |
| Tagliasiepi | 100’000 | 20.8 % | 62.5 % | A |
| Carrello avvolgitubo | 40’000 | 8.3 % | 83.3 % | B |
| Assortimento vasi | 25’400 | 5.3 % | 91.7 % | B |
| Terriccio 40 l | 14’600 | 3.0 % | 97.0 % | C |
Totale CHF 480’000; quote 99.9 per cento per arrotondamento. Il tagliasiepi resta A pur arrivando dopo all’83.3 per cento: conta la quota precedente.
Rotazione: costo merci / giacenza media, ossia (iniziale + finale) / 2. Con CHF 480’000 di consumo, CHF 110’000 iniziali e CHF 130’000 finali, media CHF 120’000 e rotazione 4.0. Permanenza media 365 / 4 = 91.25, circa 91 giorni.
Copertura: giacenza / consumo giornaliero. 118 pezzi a 10/giorno coprono circa 12 giorni.
Articoli senza movimento: con giacenza ma nessuna uscita da 90, 180 o 365 giorni. Immobilizzano capitale e richiedono attenzione al valore inferiore.
Esempio pratico: Muster Gartenbedarf GmbH
Commerciante fittizio a Musterhausen. Terriccio 40 l: consumo 10 sacchi/giorno, consegna 7 giorni, cuscinetto 3 giorni. Minimo 10 × 7 + 30 = 100; obiettivo 250, minimo fornitore 100.
Scaffale 118, riservati 22: disponibili 96, sotto 100. Proposta 250 − 96 = 154 sacchi, superiore al minimo 100, quindi invariata.
Arrivano 154 sacchi a CHF 4.20; prima 118 a prezzo medio CHF 4.00.
| Posizione | Quantità | Prezzo CHF | Valore CHF |
|---|---|---|---|
| Vecchia scorta | 118 | 4.00 | 472.00 |
| Entrata | 154 | 4.20 | 646.80 |
| Nuova scorta, subtotale | 272 | Ø 4.1132 | 1’118.80 |
Media 1’118.80 / 272, arrotondata CHF 4.11. Con 22 riservati restano 250 disponibili, l’obiettivo. Copertura 272 / 10 = 27.2 giorni. A fine anno vale il costo d’acquisto finché il realizzo, prezzo di vendita meno costi residui, non è inferiore (art. 960c CO, cpv. 1).
Checklist
- Magazzini e ubicazioni definiti, articoli gestiti a scorta contrassegnati
- Minimo, obiettivo e minimo d’ordine motivati e verificati annualmente
- Ordini basati su proposte
- Entrate con costo, consegne parziali separate
- Distinzione fra riservato e disponibile
- Metodo di valutazione definito e costante
- Invenduti e scaduti verificati prima del bilancio, valore inferiore
- ABC e rotazione analizzati almeno annualmente
- Confronto regolare sistema/scaffale: Inventario di magazzino
La soluzione KMU | base
Le schermate mostrano l’interfaccia in tedesco; KMU | base è disponibile anche in francese, italiano e inglese.
Gestione per articoli, ubicazioni e movimenti in Personale › Magazzino, con diritto di lettura.
1. Magazzini. Più sedi con indirizzi e ubicazioni; ogni nuova sede riceve «HAUPT». Scheda Magazzini sotto Altro. Creazione multipla, ad esempio A-01–A-20.
2. Articoli. In Vendita › Articoli, sezione Gestione magazzino, attivi e imposti minimo, obiettivo, minimo d’ordine, fornitore, tempo di consegna e ubicazione standard. Scelga media mobile, FIFO o prezzo standard. Il minimo è stabilito da Lei, non calcolato dal tempo di consegna.
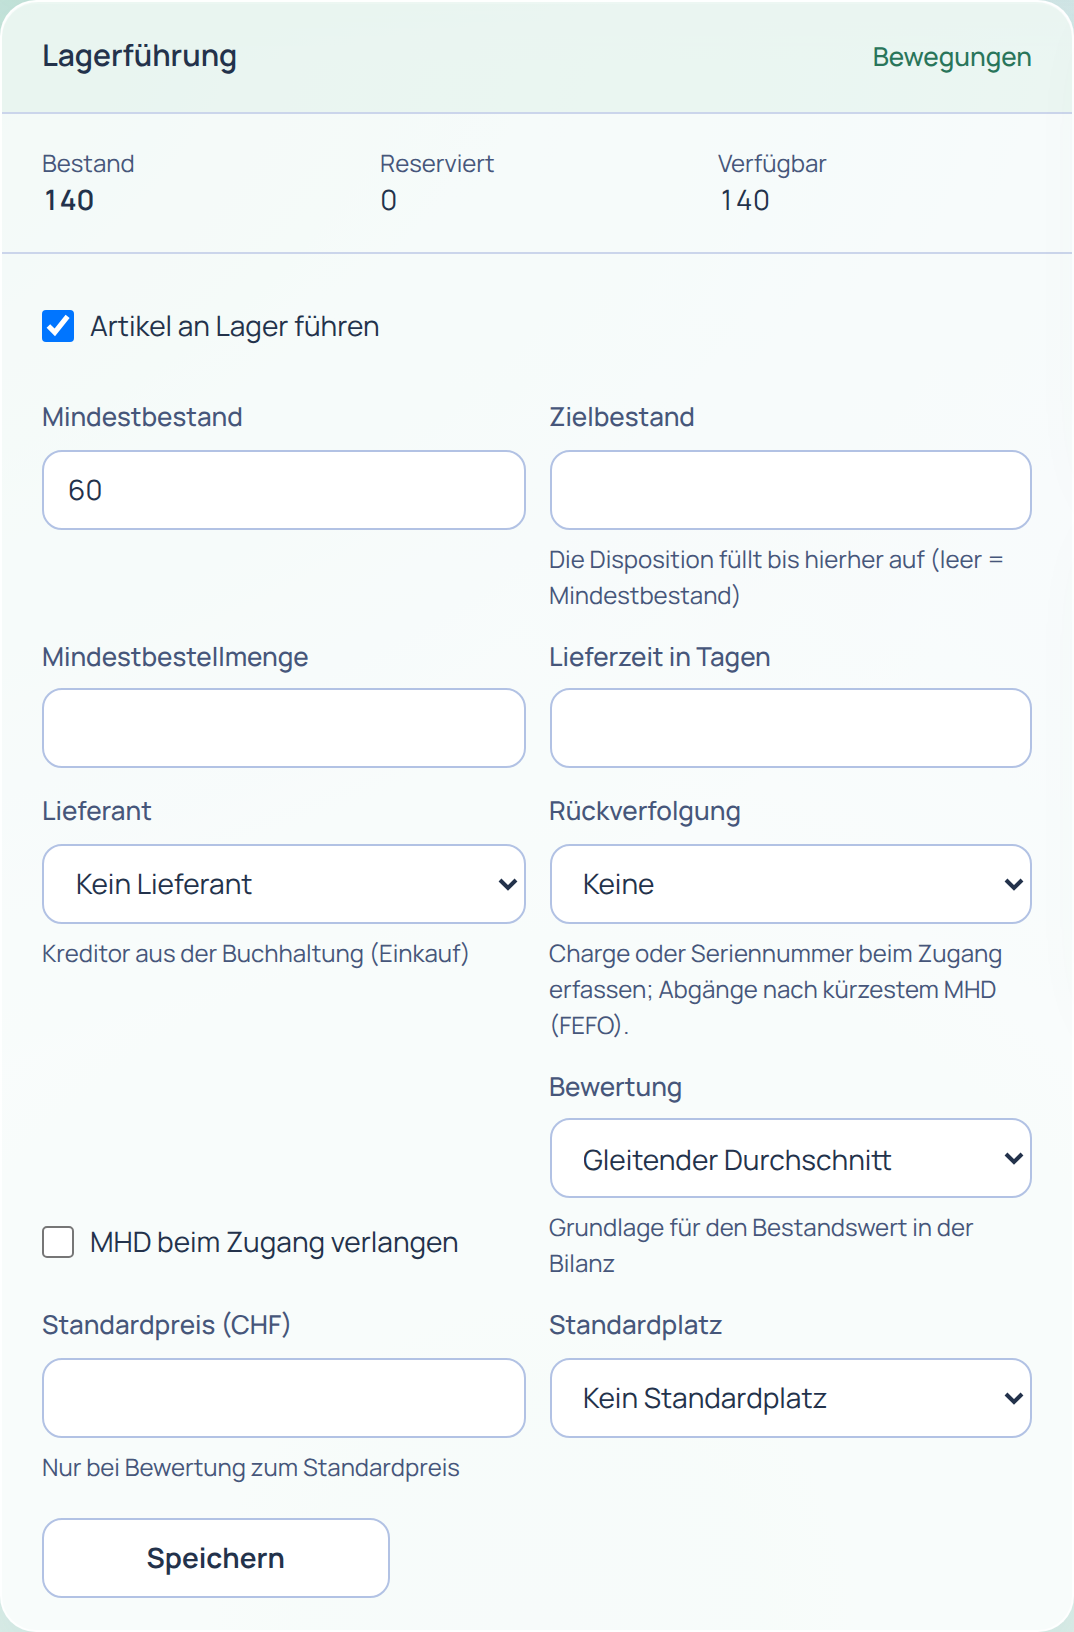
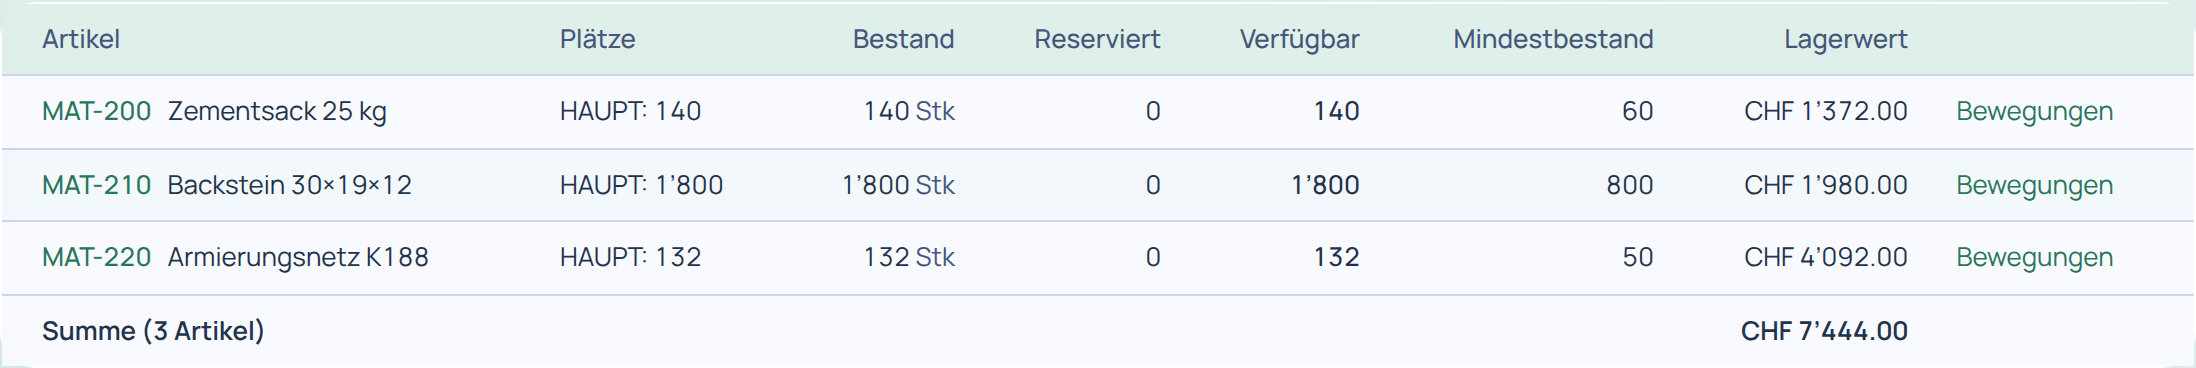
3. Giacenze. Giacenze mostra quantità, riservato, disponibile e valore a media mobile; sotto minimo evidenziato. Senza media positiva appare «senza prezzo di costo», anziché zero. Registri manualmente entrata con costo, uscita, trasferimento o correzione. Gli ordini riservano; bolle e fatture scaricano all’emissione, al massimo una volta per posizione ordine. Valori visibili solo con diritto specifico.
4. Riordino. Avvia pianificazione propone fino all’obiettivo considerando l’ordinato. Scarti proposte inutili. In Altro › Proposte d’ordine generi bozze per fornitore, con prezzo del fornitore attivo secondo scaglione, altrimenti prezzo acquisto dell’articolo.
5. Ricezione. Consegne anche parziali registrano entrata e costo sull’ubicazione, nell’ordine o in Scansione › Entrata merci.
6. Analisi e valutazione. Sotto Altro: Analisi con ABC, rotazione, copertura per articolo e invenduti con capitale immobilizzato a 90/180/365 giorni; Valutazione con valore per data e metodo dell’articolo. In Contabilità › Chiusura registri con un clic la variazione contro il conto magazzino.
Valutazione propria: Finance usa costi d’acquisto; valore inferiore dell’art. 960c CO da valutare e registrare personalmente con la fiduciaria. Il tempo di consegna non influisce sulla pianificazione. La variazione usa sempre 1200 «Merci» contro 4280, inadatto a materie prime o prodotti finiti.
Provi la demo o apra un conto di prova. Per rapporto magazzino/contabilità: Obbligo contabile PMI; per conti: Piano contabile PMI. Domande: pagina Contatti.
Fonti
- CO (RS 220), art. 958c cpv. 1 n. 6, 959a cpv. 1, 960 cpv. 1, 960a cpv. 1 e 2, 960c cpv. 1 e 2, stato 1 ottobre 2026: Fedlex, consultato il 26.10.2026.
- Ordinanza sulla tenuta e la conservazione dei libri di commercio (Olc, RS 221.431), art. 1 cpv. 3, stato 1 gennaio 2013, versione disponibile il 26.10.2026: Fedlex, consultato il 26.10.2026.
Termini e calcoli aziendali, scorte minima/riordino/obiettivo, ABC, rotazione e copertura, sono spiegazioni pratiche proprie, non obblighi legali.
Questa guida non sostituisce una consulenza legale o fiscale. Stato: 26 ottobre 2026.