Ein Lager ist gebundenes Geld. Zu wenig Ware kostet Aufträge, zu viel Ware kostet Platz, Kapital und im schlimmsten Fall eine Abwertung. Lagerbewirtschaftung heisst, diese beiden Risiken mit einfachen Regeln im Gleichgewicht zu halten: wissen, was wo liegt, rechtzeitig nachbestellen, die Ware richtig bewerten und prüfen, ob die Zahlen zum Regal passen. Dieser Ratgeber erklärt die Grundbegriffe mit Rechnungen, die Sie nachvollziehen können, zeigt, was das Obligationenrecht zu Vorräten verlangt, und wie Sie den Aufwand im Alltag klein halten.
Was Lagerbewirtschaftung umfasst
Im Kern beantwortet sie vier Fragen: Was liegt wo? Was ist davon frei? Wann muss nachbestellt werden? Und was ist der Bestand wert?
- Lagerort und Lagerplatz: Der Lagerort ist das Lager, die Filiale oder das Fahrzeug, der Lagerplatz das Fach darin (zum Beispiel «A-03-2»). Wer Plätze führt, findet Ware schneller und kann sie gezielt zählen.
- Bestand, Reserviert, Verfügbar: Der Bestand ist die physisch vorhandene Menge. Reserviert ist, was für bestätigte Aufträge zurückgelegt ist. Verfügbar ist der Bestand minus die reservierte Menge. Zum Bestellen zählt die verfügbare Menge, nicht die, die im Regal liegt.
- Bewegungen: Jeder Zugang, Abgang, jede Umlagerung und Korrektur ist eine Bewegung mit Datum und Quelle. Aus den Bewegungen lässt sich der Bestand jederzeit herleiten.
Die Geschäftsbücherverordnung nennt diese Führung ausdrücklich. Nach Art. 1 Abs. 3 GeBüV gehören zu den Hilfsbüchern, die je nach Art und Umfang des Geschäfts zu führen sind, insbesondere die Lohnbuchhaltung, die Debitoren- und Kreditorenbuchhaltung sowie «die fortlaufende Führung der Warenbestände». Je nach Art und Umfang des Geschäfts gehört also eine fortlaufende Bestandesführung neben das Hauptbuch.
Mindestbestand, Meldebestand und Zielbestand
Die folgenden Begriffe stammen aus der Betriebswirtschaft, nicht aus dem Gesetz. Dieser Abschnitt ist eine eigene Erläuterung aus der betriebswirtschaftlichen Praxis, keine gesetzliche Pflicht; die Rechnungen sind nachvollziehbar. Die Begriffe werden nicht überall gleich verwendet: In der Lehre bezeichnet «Mindestbestand» oft den Sicherheitsbestand, in KMU | base dagegen den Bestellpunkt.
- Sicherheitsbestand: der Puffer, der schwankenden Verbrauch und verspätete Lieferungen abfängt. Er darf im Normalfall nicht angetastet werden.
- Meldebestand (Bestellpunkt): der Bestand, bei dem Sie bestellen müssen, damit die Ware ankommt, bevor der Puffer gebraucht wird. Er ergibt sich so: Tagesbedarf mal Lieferzeit in Tagen, plus Sicherheitsbestand.
- Zielbestand: die Menge, bis zu der Sie auffüllen. Er hängt von Platz, Kapital und Verfallsrisiko ab.
- Bestellmenge: Zielbestand minus verfügbare Menge minus bereits bestellte Menge, mindestens die Mindestbestellmenge des Lieferanten.
Ein Beispiel: Verbrauchen Sie 10 Stück pro Tag und beträgt die Lieferzeit 7 Tage, brauchen Sie 10 × 7 = 70 Stück für die Wartezeit. Dazu kommt ein Puffer von drei Tagesbedarfen (30 Stück). Der Meldebestand liegt bei 70 + 30 = 100 Stück. In KMU | base tragen Sie diesen Wert als «Mindestbestand» ein. Starten Sie die Disposition, entsteht für einen Artikel ein Bestellvorschlag, sobald die verfügbare Menge plus die bereits bestellte Menge unter diesem Wert liegt; von selbst bestellt die Software nichts. Die Werte sind keine Naturkonstanten: Saisonware und neue Lieferanten verlangen, dass Sie sie jährlich überprüfen.
Bestellen und einlagern
Der übliche Weg: Die Disposition erkennt Artikel unter dem Mindestbestand und schlägt eine Menge vor, aus dem Vorschlag entsteht eine Bestellung beim Lieferanten, und bei der Lieferung wird der Zugang auf einen Lagerplatz gebucht. Liefert der Lieferant in Teilen, buchen Sie jeden Teil einzeln.
Beim Zugang entscheidet der Einstandspreis, was die Ware im Lager «wert» ist. Beim gleitenden Durchschnitt rechnen Sie nach jedem Zugang neu: (alte Menge × alter Preis + neue Menge × neuer Preis) geteilt durch die Gesamtmenge. Wer zu verschiedenen Preisen einkauft, hat so immer einen Mischpreis.
Das Lager bewerten: Was das Obligationenrecht sagt
Vorräte erscheinen in der Bilanz. Nach Art. 959a Abs. 1 OR sind im Umlaufvermögen «Vorräte und nicht fakturierte Dienstleistungen» als eigene Position auszuweisen. Als Vorräte gelten nach Art. 960c Abs. 2 OR Rohmaterial, Erzeugnisse in Arbeit, fertige Erzeugnisse und Handelswaren.
Für die Bewertung gelten diese Regeln:
- Höchstens Anschaffungs- oder Herstellungskosten: Aktiven müssen bei der Ersterfassung höchstens zu diesen Kosten bewertet werden und dürfen in der Folgebewertung nicht höher bewertet werden (Art. 960a Abs. 1 und 2 OR).
- Niederstwert: Liegt der Veräusserungswert unter Berücksichtigung noch anfallender Kosten am Bilanzstichtag unter den Anschaffungs- oder Herstellungskosten, muss dieser tiefere Wert eingesetzt werden (Art. 960c Abs. 1 OR). Typische Fälle sind Ladenhüter, abgelaufene oder beschädigte Ware.
- Einzelbewertung: Aktiven werden in der Regel einzeln bewertet, sofern sie wesentlich sind und nicht üblicherweise als Gruppe zusammengefasst werden (Art. 960 Abs. 1 OR).
- Gleiche Massstäbe: Bei Darstellung und Bewertung sind stets die gleichen Massstäbe zu verwenden (Art. 958c Abs. 1 Ziff. 6 OR). Wechseln Sie die Bewertungsmethode deshalb nicht ohne Grund von Jahr zu Jahr.
Welche Methode die Anschaffungskosten ermittelt, etwa gleitender Durchschnitt, FIFO (zuerst eingekauft, zuerst verbraucht) oder ein fester Standardpreis, schreibt das OR nicht vor. Wie Ihre Treuhand die Methode steuerlich beurteilt, klären Sie dort.
Kennzahlen: Wo steckt Ihr Geld?
Auch diese Kennzahlen sind Praxis, nicht Gesetz. Sie helfen, den Blick vom einzelnen Artikel auf das ganze Lager zu heben.
ABC-Analyse. Sie ordnet Artikel nach ihrem Verbrauchswert (Menge mal Einstandspreis). A-Artikel machen den grössten Teil des Werts aus und verdienen die engste Kontrolle, C-Artikel viele Positionen mit wenig Wert. Bei KMU | base gehört ein Artikel zu A, solange der kumulierte Anteil vor ihm unter 80 Prozent liegt, zu B bis 95 Prozent, der Rest ist C:
| Artikel | Verbrauchswert pro Jahr (CHF) | Anteil | Anteil kumuliert vor dem Artikel | Klasse |
|---|---|---|---|---|
| Akku-Rasenmäher | 300'000 | 62.5 % | 0 % | A |
| Heckenschere | 100'000 | 20.8 % | 62.5 % | A |
| Schlauchwagen | 40'000 | 8.3 % | 83.3 % | B |
| Blumentopf-Sortiment | 25'400 | 5.3 % | 91.7 % | B |
| Pflanzerde 40 l | 14'600 | 3.0 % | 97.0 % | C |
Die Summe beträgt CHF 480'000. Die Anteile ergeben wegen der Rundung 99.9 Prozent. Die Heckenschere gehört zu A, obwohl ihr kumulierter Anteil danach 83.3 Prozent beträgt: Massgebend ist der Anteil vor dem Artikel.
Lagerumschlag. Er zeigt, wie oft das Lager in einer Periode «durchgedreht» hat: Wareneinsatz geteilt durch durchschnittlichen Lagerbestand (Anfangs- plus Endbestand, geteilt durch zwei). Beträgt der Wareneinsatz CHF 480'000 und liegt der Lagerwert am Anfang bei CHF 110'000 und am Ende bei CHF 130'000, ist der Durchschnitt CHF 120'000 und der Umschlag 480'000 / 120'000 = 4.0. Die durchschnittliche Lagerdauer beträgt 365 / 4 = 91.25, also rund 91 Tage.
Reichweite. Bestand geteilt durch Verbrauch pro Tag. 118 Stück bei 10 Stück Verbrauch pro Tag reichen rund 12 Tage.
Ladenhüter. Artikel mit Bestand, aber ohne Abgang seit einem Stichtag, etwa 90, 180 oder 365 Tagen. Sie binden Kapital und sind die ersten Kandidaten für den Niederstwert.
Praxisbeispiel: Muster Gartenbedarf GmbH
Die Muster Gartenbedarf GmbH ist ein erfundener Händler in Musterhausen. Bei der Pflanzerde 40 l (Verbrauch 10 Sack pro Tag, Lieferzeit 7 Tage, Puffer von drei Tagen) hat sie den Mindestbestand auf 100 gesetzt: 10 × 7 + 30. Der Zielbestand ist 250, die Mindestbestellmenge des Lieferanten 100.
Aktuell liegen 118 Sack im Regal, 22 sind für Aufträge reserviert. Verfügbar sind 118 − 22 = 96 Sack, also weniger als der Mindestbestand von 100. Die Disposition schlägt 250 − 96 = 154 Sack vor; das liegt über der Mindestbestellmenge von 100, der Vorschlag bleibt also bei 154.
Der Lieferant liefert 154 Sack zum Einstandspreis von CHF 4.20. Bisher lagen 118 Sack zum Durchschnittspreis von CHF 4.00 im Lager.
| Position | Menge | Preis (CHF) | Wert (CHF) |
|---|---|---|---|
| Alter Bestand | 118 | 4.00 | 472.00 |
| Zugang | 154 | 4.20 | 646.80 |
| Neuer Bestand (Zwischensumme) | 272 | Ø 4.1132 | 1'118.80 |
Der neue Durchschnittspreis beträgt 1'118.80 / 272, gerundet CHF 4.11. Bei unveränderten 22 reservierten Sack sind 272 − 22 = 250 Sack verfügbar, genau der Zielbestand. Die Reichweite beträgt 272 / 10 = 27.2 Tage. Zum Jahresende bewertet die GmbH die Pflanzerde mit ihren Anschaffungskosten, solange der Veräusserungswert, also der Verkaufspreis nach Abzug noch anfallender Kosten, nicht darunter liegt (Art. 960c Abs. 1 OR).
Checkliste
- Lagerorte und Plätze festgelegt, Artikel mit Lagerführung gekennzeichnet
- Je Artikel Mindestbestand, Zielbestand und Mindestbestellmenge begründet und jährlich geprüft
- Bestellung über Vorschläge statt nach Gefühl
- Zugänge mit Einstandspreis gebucht, Teillieferungen einzeln
- Reservierte und verfügbare Menge unterschieden
- Bewertungsmethode festgelegt und beibehalten
- Ladenhüter und abgelaufene Ware vor dem Bilanzstichtag geprüft (Niederstwert)
- ABC-Klassen und Umschlag mindestens einmal pro Jahr ausgewertet
- Bestand in der Software und Bestand im Regal regelmässig verglichen (siehe Inventur im Lager)
So löst es KMU | base
In Finance | base läuft die Lagerführung nach Artikeln, Plätzen und Bewegungen. Den Menüpunkt finden Sie unter Persönlich › Lager, wenn Sie das Leserecht für das Lager haben.
1. Lagerorte und Plätze anlegen. Sie führen mehrere Lagerorte mit Adresse und Plätzen; jeder neue Ort erhält den Platz «HAUPT». Den Reiter Lagerorte finden Sie unter Mehr. Auch viele Plätze auf einmal lassen sich anlegen, etwa A-01 bis A-20.
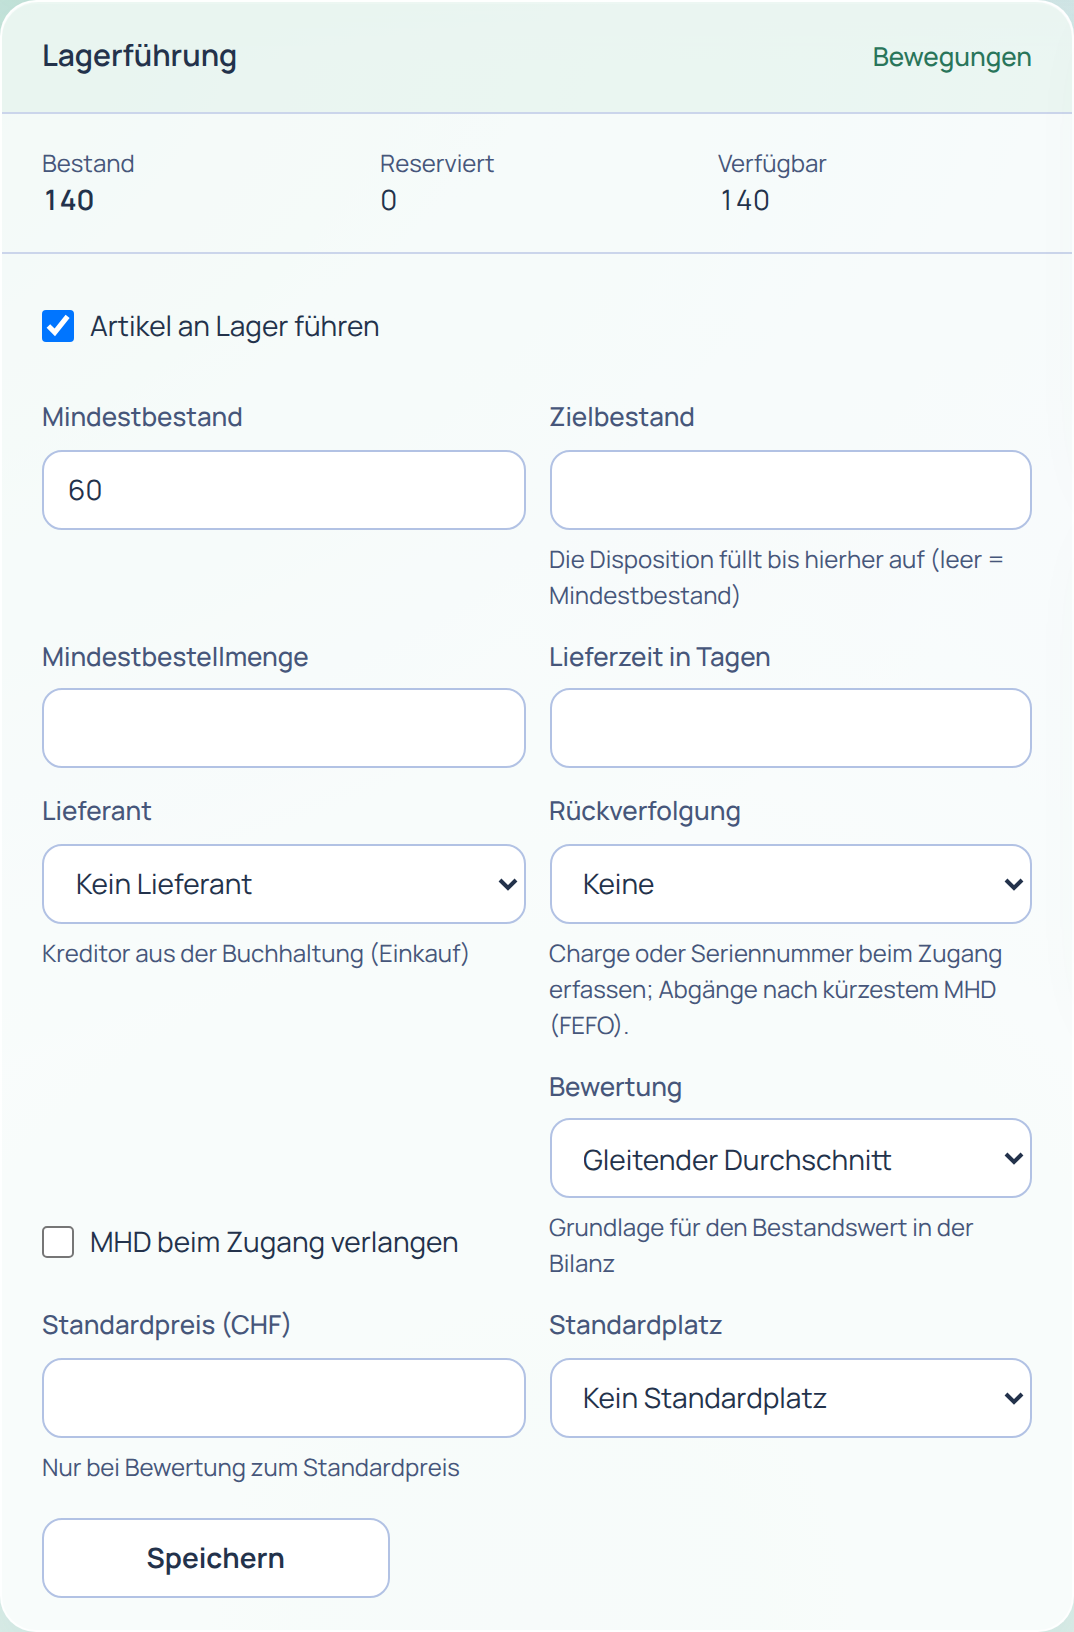
2. Lagerführung je Produkt einschalten. Beim Artikel (Verkauf › Artikel) schalten Sie im Abschnitt Lagerführung die Lagerführung ein und setzen Mindest- und Zielbestand, Mindestbestellmenge, Lieferant, Lieferzeit und Standardplatz. Dort wählen Sie auch die Bewertung: Gleitender Durchschnitt, FIFO oder Standardpreis. Den Mindestbestand legen Sie selbst fest; Finance | base rechnet ihn nicht aus der Lieferzeit.
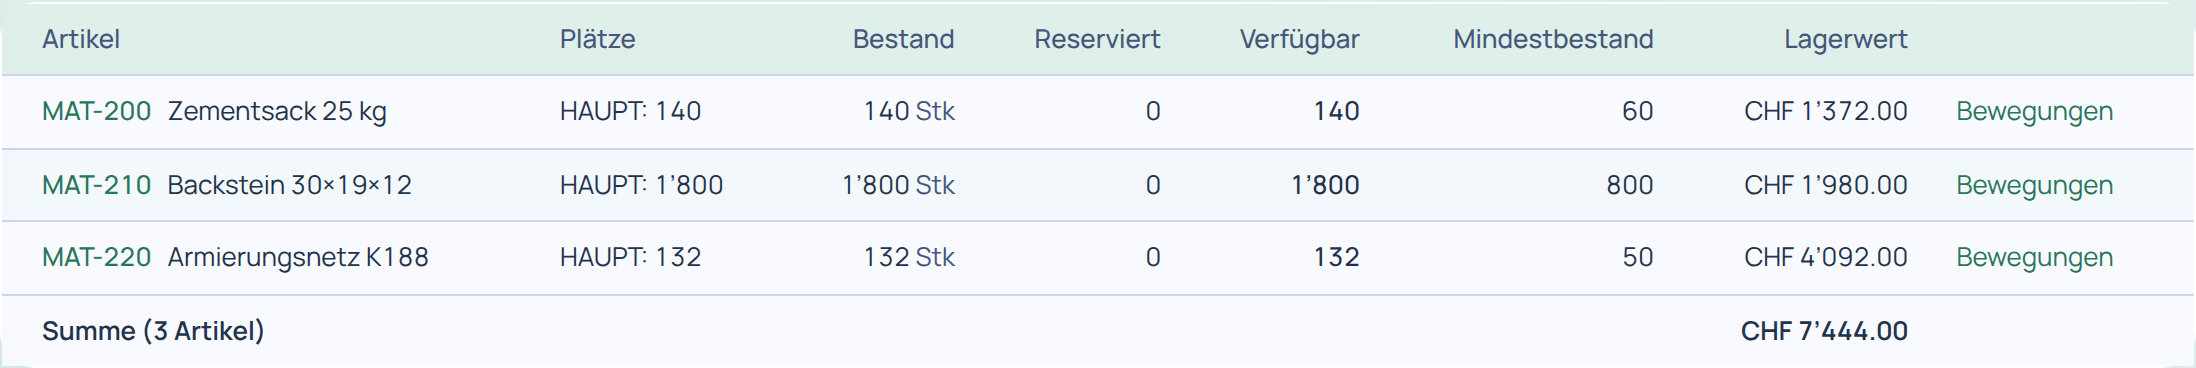
3. Bestand im Blick. Der Reiter Bestand (die Bestandsliste) zeigt Bestand, Reserviert, Verfügbar und Lagerwert zum gleitenden Durchschnitt; Artikel unter Mindestbestand sind markiert. Bestand ohne positiven Durchschnittspreis erscheint als «ohne Einstandspreis» statt mit einem Nullwert. Bewegungen buchen Sie von Hand (Zugang mit Einstandspreis, Abgang, Umlagerung, Korrektur); Aufträge reservieren, Lieferscheine und Rechnungen buchen den Abgang beim Ausstellen, je Auftragsposition höchstens einmal. Die Lagerwerte sehen Sie nur mit dem entsprechenden Recht.
4. Bestellvorschläge. Mit Disposition starten erhalten Sie Vorschläge für Artikel unter Mindestbestand mit einer Menge bis zum Zielbestand, unter Berücksichtigung bestellter Mengen. Nicht benötigte verwerfen Sie. Die Vorschläge stehen im Reiter Bestellvorschläge (unter Mehr); daraus entstehen Bestellentwürfe je Lieferant mit dem Preis des aktiven Lieferanten nach Mengenstaffel, sonst dem Einkaufspreis des Artikels.
5. Wareneingang. Lieferungen zu einer Bestellung, auch Teillieferungen, buchen den Zugang mit Einstandspreis auf den Lagerplatz, entweder an der Bestellung oder im Reiter Scan im Arbeitsschritt Wareneingang.
6. Auswertung und Bewertung. Die Reiter Auswertung und Bewertung liegen ebenfalls unter Mehr. Auswertung zeigt ABC-Klassen nach Verbrauchswert, Umschlag und Reichweite je Artikel sowie Ladenhüter mit gebundenem Lagerwert über 90, 180 oder 365 Tage. Bewertung nennt den Bestandswert per Stichtag je Artikel nach seiner Methode; beim Abschluss buchen Sie die Bestandesänderung gegen das Warenlagerkonto mit einem Klick (Buchhaltung › Abschluss).
Was Sie selbst beurteilen: Finance | base bewertet zu Einstandspreisen. Den Niederstwert nach Art. 960c OR beurteilen und buchen Sie selbst, am besten mit Ihrer Treuhand. Die Lieferzeit am Artikel hat keine Wirkung auf die Disposition. Die Bestandesänderung bucht immer das Konto 1200 «Handelswaren» gegen 4280; für Rohstoffe oder fertige Erzeugnisse passt das nicht.
Möchten Sie es selbst ausprobieren, sehen Sie sich die Demo an oder eröffnen Sie ein Testkonto. Zum Verhältnis von Lager und Buchhaltung hilft der Ratgeber Buchführungspflicht für KMU, zum Aufbau der Konten Kontenplan für KMU. Bei Fragen helfen wir Ihnen über die Kontaktseite weiter.
Quellen
- Obligationenrecht (OR, SR 220), Art. 958c Abs. 1 Ziff. 6, Art. 959a Abs. 1, Art. 960 Abs. 1, Art. 960a Abs. 1 und 2, Art. 960c Abs. 1 und 2, Stand 1. Oktober 2026: fedlex.admin.ch, abgerufen am 26.10.2026.
- Verordnung über die Führung und Aufbewahrung der Geschäftsbücher (Geschäftsbücherverordnung, GeBüV, SR 221.431), Art. 1 Abs. 3, Stand 1. Januar 2013 (auf Fedlex am 26.10.2026 abrufbare Fassung): fedlex.admin.ch, abgerufen am 26.10.2026.
Die betriebswirtschaftlichen Begriffe und Rechenbeispiele (Mindest-, Melde- und Zielbestand, ABC-Analyse, Lagerumschlag, Reichweite) sind eigene Erläuterungen aus der betriebswirtschaftlichen Praxis, keine gesetzlichen Vorgaben.
Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Stand der Informationen: 26. Oktober 2026.