La gestion des stocks équilibre deux risques : manquer de marchandises coûte des commandes ; en avoir trop immobilise espace et capital, voire impose une dépréciation. Il faut savoir où sont les articles, commander à temps, les évaluer et comparer chiffres et rayons. Voici les notions, calculs et exigences du CO pour simplifier le quotidien.
Ce que couvre la gestion des stocks
La gestion des stocks répond à quatre questions concrètes. Quelles marchandises se trouvent à quel endroit ? Quelle part de ce stock est encore libre ? À quel moment faut-il passer une nouvelle commande ? Enfin, quelle est la valeur des quantités présentes ?
- Dépôt et emplacement : entrepôt, filiale ou véhicule, puis case comme « A-03-2 ». Les emplacements facilitent recherche et comptage ciblé.
- Stock, réservé, disponible : quantité physique, part réservée aux commandes confirmées, puis stock moins réservations. La commande dépend du disponible, pas du rayon.
- Mouvements : entrée, sortie, transfert ou correction avec date et source permettent de reconstituer le stock.
L’art. 1 Olico, al. 3, cite parmi les livres auxiliaires, selon l’activité et son volume, la comptabilité salariale, débiteurs/créanciers et la tenue continue des stocks. Celle-ci complète donc le grand livre selon l’entreprise.
Sécurité, seuil de commande et stock cible
Ces notions et calculs sont des explications de gestion, sans obligation légale. Les termes varient : « stock minimal » désigne souvent la sécurité dans l’enseignement, mais le seuil de commande dans KMU | base.
- Sécurité : réserve contre consommation variable et retards, normalement intacte.
- Seuil de commande : consommation quotidienne × délai en jours + sécurité, pour être livré avant d’entamer la réserve.
- Cible : quantité à atteindre, selon espace, capital et péremption.
- Commande : cible − disponible − déjà commandé, au moins le minimum fournisseur.
À 10 pièces/jour et 7 jours de délai : 70 pièces, plus trois jours de sécurité, soit 30. Seuil : 100, saisi comme « Stock minimal ». La planification propose lorsque disponible + commandé est inférieur ; aucun achat automatique. Révisez annuellement selon saison et nouveaux fournisseurs.
Commander et réceptionner
Dans le processus habituel, la planification repère les articles passés sous le stock minimal et propose une quantité à commander. Vous transformez cette proposition en commande au fournisseur. À la livraison, vous comptabilisez l’entrée sur l’emplacement choisi. Si le fournisseur livre en plusieurs fois, enregistrez chaque livraison partielle séparément.
Le prix de revient détermine la valeur. La moyenne mobile se recalcule à chaque entrée : (ancienne quantité × ancien prix + nouvelle quantité × nouveau prix) / quantité totale. Des achats à prix différents donnent ainsi un prix moyen.
Évaluation selon le CO
Les marchandises en stock ne restent pas seulement dans la gestion logistique : elles figurent également au bilan. Les « stocks et prestations de services non facturées » y constituent un poste distinct de l’actif circulant (art. 959a CO, al. 1). Les stocks comprennent matières premières, produits en cours, produits finis et marchandises (art. 960c CO, al. 2).
- Plafond du coût : acquisition ou revient à l’entrée et lors des évaluations ultérieures (art. 960a CO, al. 1 et 2).
- Valeur inférieure : si la valeur de réalisation, frais restant à déduire, est plus basse à la clôture, elle s’impose (art. 960c CO, al. 1), notamment pour invendus, péremption ou dégâts.
- Évaluation individuelle : en principe pour les actifs importants, sauf regroupement usuel (art. 960 CO, al. 1).
- Permanence : mêmes critères de présentation et d’évaluation (art. 958c CO, al. 1, ch. 6) ; aucun changement annuel sans raison.
Le CO n’impose pas moyenne mobile, FIFO (premier entré, premier sorti) ou prix standard. Discutez du traitement fiscal avec votre fiduciaire.
Indicateurs : où est votre argent ?
Indicateurs pratiques, sans prescription légale, pour examiner l’ensemble du stock.
ABC. Classement par valeur consommée (quantité × prix de revient). A concentre la valeur et mérite le suivi le plus étroit ; C comprend beaucoup d’articles peu coûteux. KMU | base classe A si le cumul avant l’article reste sous 80 %, B jusqu’à 95 %, puis C.
| Article | Consommation annuelle (CHF) | Part | Cumul avant l’article | Classe |
|---|---|---|---|---|
| Tondeuse à batterie | 300’000 | 62.5 % | 0 % | A |
| Taille-haie | 100’000 | 20.8 % | 62.5 % | A |
| Dévidoir | 40’000 | 8.3 % | 83.3 % | B |
| Assortiment de pots | 25’400 | 5.3 % | 91.7 % | B |
| Terreau 40 l | 14’600 | 3.0 % | 97.0 % | C |
Total CHF 480’000 ; parts arrondies 99.9 %. Le taille-haie reste A malgré 83.3 % après lui : seul le cumul préalable compte.
Rotation. Coût des marchandises consommées / stock moyen, ce dernier = (début + fin) / 2. Avec CHF 480’000 consommés, CHF 110’000 au début et CHF 130’000 à la fin : moyenne CHF 120’000, rotation 4.0. Durée moyenne : 365 / 4 = 91.25, environ 91 jours.
Couverture. Stock / consommation quotidienne : 118 pièces à 10/jour couvrent environ 12 jours.
Dormants. Stock sans sortie depuis 90, 180 ou 365 jours : capital immobilisé et premiers candidats à une correction de valeur.
Exemple pratique : Muster Gartenbedarf GmbH
Ce négociant fictif de Musterhausen consomme 10 sacs/jour de terreau 40 l, délai 7 jours, sécurité trois jours. Minimum : 10 × 7 + 30 = 100, cible 250, minimum fournisseur 100.
Stock 118 sacs, réservés 22, disponibles 96 : sous 100. Proposition 250 − 96 = 154, supérieure au minimum fournisseur, donc conservée.
Livraison : 154 sacs à CHF 4.20, contre 118 déjà présents à CHF 4.00 moyens.
| Position | Quantité | Prix (CHF) | Valeur (CHF) |
|---|---|---|---|
| Ancien stock | 118 | 4.00 | 472.00 |
| Entrée | 154 | 4.20 | 646.80 |
| Nouveau stock (sous-total) | 272 | Ø 4.1132 | 1’118.80 |
Moyenne : 1’118.80 / 272, arrondie CHF 4.11. Réservations inchangées : 272 − 22 = 250 disponibles, cible exacte. Couverture 272 / 10 = 27.2 jours. À la clôture, coût d’acquisition tant que la valeur de réalisation, frais restants déduits, ne lui est pas inférieure (art. 960c CO, al. 1).
Checklist
- Dépôts/emplacements définis, suivi activé par article
- Minimum, cible et minimum fournisseur justifiés, révisés annuellement
- Commandes fondées sur les propositions
- Entrées au coût, livraisons partielles séparées
- Réservé et disponible distingués
- Méthode d’évaluation définie et constante
- Dormants et périmés examinés avant clôture
- ABC et rotation analysés au moins annuellement
- Logiciel et rayons comparés régulièrement : Inventaire du stock
La solution KMU | base
Les captures d’écran montrent l’interface en allemand ; KMU | base est aussi disponible en français, italien et anglais.
Suivi par articles, emplacements et mouvements sous Personnel › Stock, avec droit de lecture.
1. Dépôts. Plusieurs dépôts avec adresse et emplacements ; chacun reçoit « HAUPT ». Plus › Dépôts permet aussi les créations en série, par exemple A-01 à A-20.
2. Articles. Vente › Articles › Gestion du stock active le suivi et définit minimum, cible, minimum de commande, fournisseur, délai et emplacement standard. Choisissez Prix moyen pondéré, FIFO (PEPS) ou Prix standard. Fixez le minimum vous-même : Finance ne le calcule pas à partir du délai.
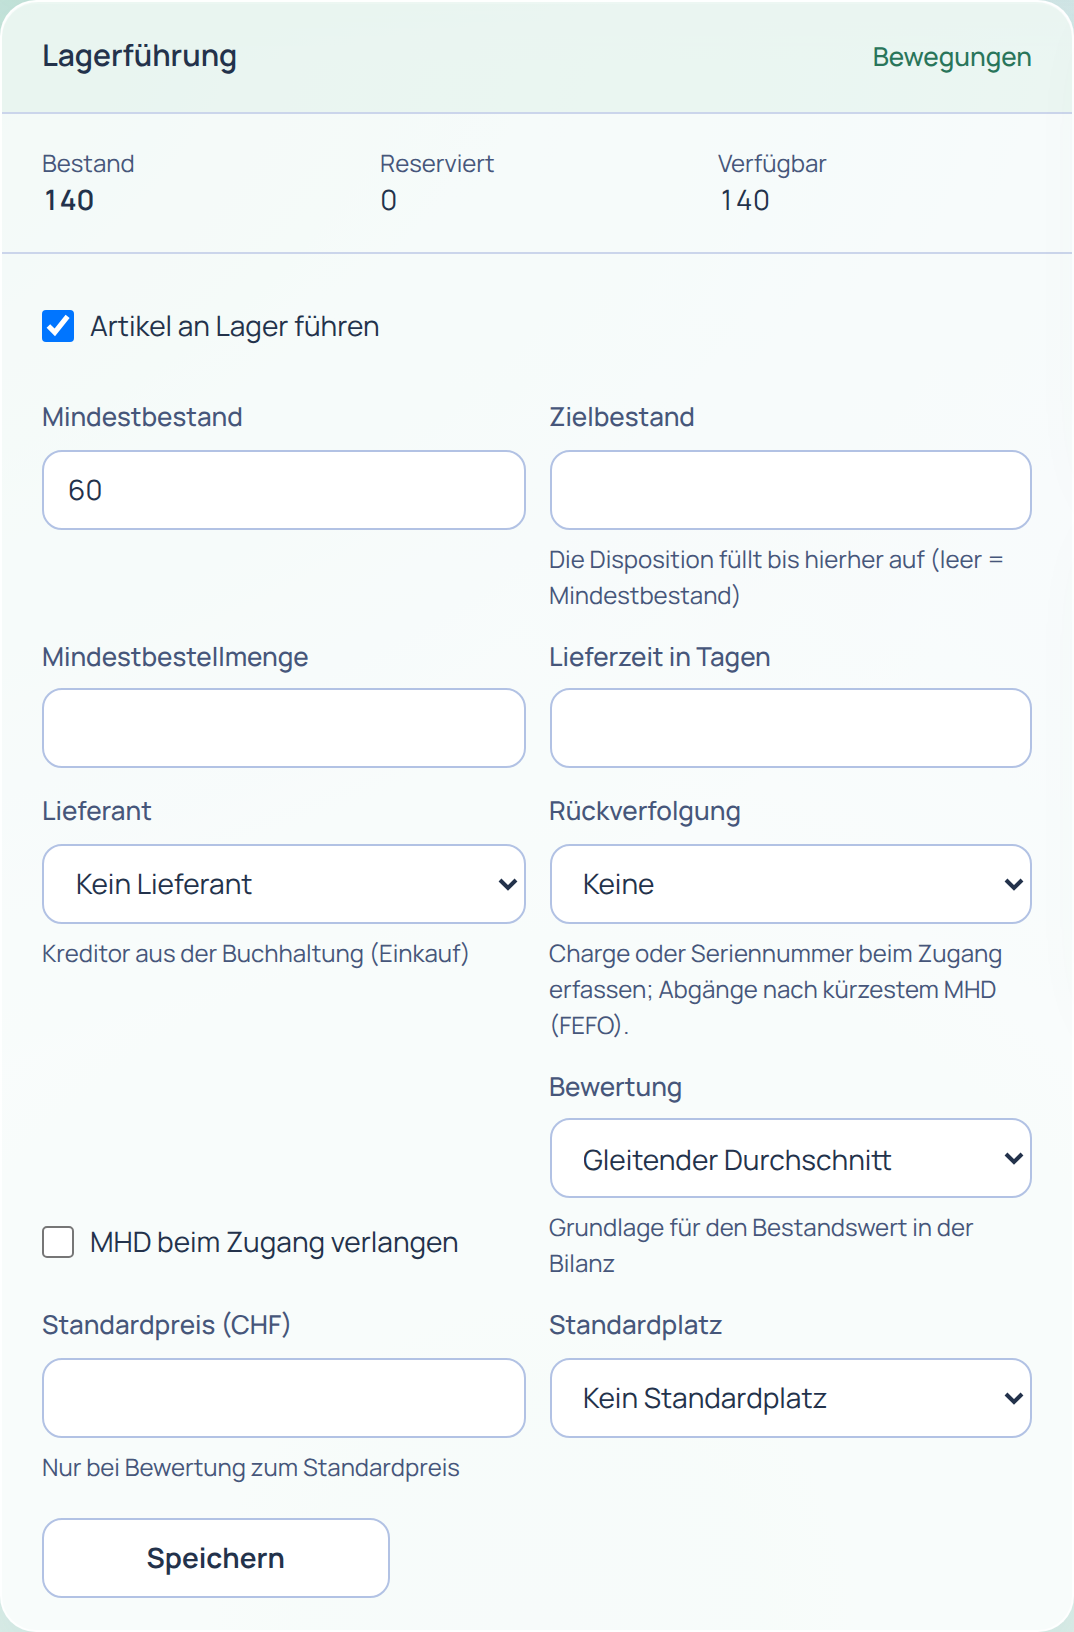
3. Stock. L’onglet Stock montre stock, réservé, disponible, valeur moyenne mobile et signale le minimum. Sans prix moyen positif : « sans prix de revient », pas zéro. Saisissez entrées avec prix, sorties, transferts et corrections. Les commandes réservent ; bulletins de livraison et factures émis sortent les quantités une seule fois par position de commande. Les valeurs exigent le droit correspondant.
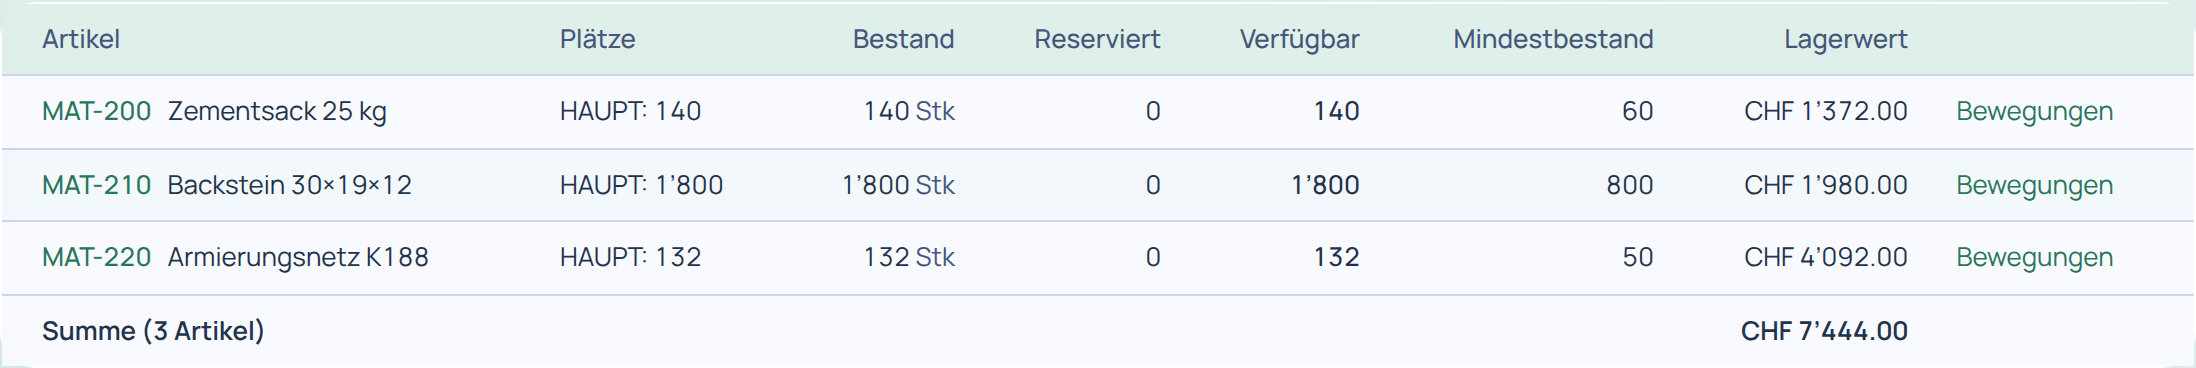
4. Propositions. Lancer la planification propose jusqu’à la cible en tenant compte des commandes en cours. Rejetez l’inutile. Plus › Propositions de commande crée des brouillons par fournisseur, au tarif actif selon quantité, sinon au prix d’achat de l’article.
5. Réception. Complète ou partielle, elle entre au coût sur l’emplacement depuis la commande ou Scan › Réception de marchandises.
6. Analyse et évaluation. Sous Plus, Analyse affiche ABC par consommation, rotation, couverture et valeur immobilisée des dormants sur 90, 180 ou 365 jours. Évaluation donne par date et méthode la valeur par article. Comptabilité › Clôture comptabilise la variation contre le compte de stock en un clic.
Votre appréciation : Finance évalue au coût ; appréciez et comptabilisez vous-même la valeur inférieure selon l’art. 960c CO, avec la fiduciaire. Le délai article n’agit pas sur la planification. La variation passe toujours par 1200 « Marchandises » contre 4280, inadéquat pour matières premières ou produits finis.
Consultez la démo ou ouvrez un compte d’essai. Voir Obligation comptable et Plan comptable PME. Questions : page Contact.
Sources
- Code des obligations (OR ; CO, RS 220), art. 958c, al. 1, ch. 6, 959a, al. 1, 960, al. 1, 960a, al. 1 et 2, 960c, al. 1 et 2, état au 1er octobre 2026 : Fedlex, consulté le 26.10.2026.
- Ordonnance concernant la tenue et la conservation des livres de comptes (GeBüV ; Olico, RS 221.431), art. 1, al. 3, état au 1er janvier 2013, version disponible le 26.10.2026 : Fedlex, consulté le 26.10.2026.
Notions et calculs de stock minimal, seuil, cible, ABC, rotation et couverture : explications de gestion propres, sans prescriptions légales.
Ce guide ne remplace aucun conseil juridique ou fiscal. État des informations : 26 octobre 2026.