Ein Kontenplan KMU ist das Gerüst Ihrer Buchhaltung: Jede Buchung landet auf einem Konto, und jedes Konto hat eine Nummer und eine Bezeichnung. Wer einen Kontenplan für sein KMU einrichtet, legt damit fest, wie später Bilanz und Erfolgsrechnung aussehen, wie gut sich die Zahlen auswerten lassen und wie viel Arbeit die Treuhand beim Abschluss hat. Dieser Ratgeber erklärt, wie ein Kontenplan aufgebaut ist, was das Gesetz dazu sagt, wie der in der Schweiz verbreitete Kontenrahmen für KMU gegliedert ist und wie Sie Konten sauber ergänzen, übernehmen und stilllegen.
Kontenrahmen und Kontenplan: der Unterschied
Zwei Begriffe werden oft verwechselt. Der Kontenrahmen ist ein Gliederungsraster mit Kontenklassen, Gruppen und Beispielkonten. Der Kontenplan ist die konkrete Liste der Konten, die Ihr Unternehmen tatsächlich führt. Er entsteht aus dem Rahmen: Sie übernehmen die Konten, die Sie brauchen, lassen andere weg und ergänzen eigene.
Die Autoren des Schulkontenrahmens halten ausdrücklich fest, dass einzelne Konten weggelassen und andere aus dem Schweizer Kontenrahmen KMU hinzugefügt werden dürfen, solange die Struktur erhalten bleibt. Das ist die Grundregel für Ihren Kontenplan: Struktur behalten, Umfang anpassen.
Was das Gesetz verlangt
Das Obligationenrecht schreibt keinen bestimmten Kontenplan vor; in den Artikeln 957 bis 959c kommt ein vorgeschriebener Kontenrahmen nicht vor. Es stellt aber Anforderungen, die ein Kontenplan erfüllen muss:
- Systematische Erfassung und Nachprüfbarkeit (Art. 957a Abs. 2 OR): Die Geschäftsvorfälle sind vollständig, wahrheitsgetreu und systematisch zu erfassen, jede Buchung braucht einen Beleg, und die Buchführung muss klar und nachprüfbar sein. Zudem muss sie zur Art und Grösse des Unternehmens passen. Ein klar gegliederter Kontenplan ist dafür das wichtigste Werkzeug.
- Mindestgliederung der Bilanz (Art. 959a OR): Bei den Aktiven müssen mindestens die flüssigen Mittel samt kurzfristig gehaltenen Aktiven mit Börsenkurs, Forderungen aus Lieferungen und Leistungen, übrige kurzfristige Forderungen, Vorräte und nicht fakturierte Dienstleistungen sowie aktive Rechnungsabgrenzungen einzeln ausgewiesen werden, danach das Anlagevermögen mit Finanzanlagen, Beteiligungen, Sachanlagen, immateriellen Werten und nicht einbezahltem Grund-, Gesellschafter- oder Stiftungskapital. Bei den Passiven sind kurzfristiges und langfristiges Fremdkapital und das Eigenkapital in der vorgegebenen Reihenfolge darzustellen.
- Mindestgliederung der Erfolgsrechnung (Art. 959b OR): Sie kann als Produktionserfolgsrechnung (Gesamtkostenverfahren) oder als Absatzerfolgsrechnung (Umsatzkostenverfahren) dargestellt werden. Beim Gesamtkostenverfahren erscheinen mindestens die Nettoerlöse, Bestandesänderungen, Materialaufwand, Personalaufwand, übriger betrieblicher Aufwand, Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens, Finanzaufwand und Finanzertrag, betriebsfremder Aufwand und betriebsfremder Ertrag, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag, direkte Steuern sowie Jahresgewinn oder Jahresverlust.
- Verrechnungsverbot (Art. 958c Abs. 1 Ziff. 7 OR): Aktiven und Passiven sowie Aufwand und Ertrag dürfen nicht miteinander verrechnet werden. Ein Kontenplan sollte deshalb zum Beispiel Erlöse und Erlösminderungen auf getrennten Konten führen.
- Anpassung an die Branche (Art. 958c Abs. 3 OR): Unter Wahrung des gesetzlichen Mindestinhalts ist die Rechnungslegung den Besonderheiten des Unternehmens und der Branche anzupassen.
- Gesonderter Ausweis (Art. 959a Abs. 4 OR): Forderungen und Verbindlichkeiten gegenüber Beteiligten, Organen und Beteiligungsunternehmen sind in der Bilanz oder im Anhang gesondert auszuweisen. Eigene Konten dafür erleichtern diesen Ausweis.
Wichtig: Diese Mindestgliederung gilt für die Jahresrechnung nach Art. 958 ff. OR. Wer nur eine Buchführung über Einnahmen, Ausgaben und Vermögenslage schuldet, braucht keine Bilanz; welche Pflichten für Ihr Unternehmen gelten, steht im Ratgeber Buchführungspflicht für KMU, mehr zu den beiden Formen im Ratgeber Einnahmen-Ausgaben-Rechnung oder doppelte Buchhaltung?.
Die neun Kontenklassen
Der verbreitete Schweizer Kontenrahmen für KMU gliedert in neun Klassen. Die folgende Übersicht stammt aus der offiziellen Schulversion von SwissAccounting. Sie ist Praxis und Branchenstandard, nicht Gesetz.
| Klasse | Bezeichnung | Beispiele |
|---|---|---|
| 1 | Aktiven | 1000 Kasse, 1020 Bankguthaben, 1100 Forderungen aus Lieferungen und Leistungen (Debitoren) |
| 2 | Passiven | 2000 Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren), 2200 Umsatzsteuer, 2800 Aktien-, Stamm-, Anteilschein- oder Stiftungskapital (juristische Personen) |
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | 3000 Produktionserlöse, 3400 Dienstleistungserlöse |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | 4000 Materialaufwand Produktion, 4200 Handelswarenaufwand |
| 5 | Personalaufwand | 5000 Lohnaufwand, 5700 Sozialversicherungsaufwand |
| 6 | Übriger betrieblicher Aufwand, Abschreibungen und Wertberichtigungen sowie Finanzergebnis | 6000 Raumaufwand, 6800 Abschreibungen, 6900 Finanzaufwand |
| 7 | Betrieblicher Nebenerfolg | 7000 Ertrag Nebenbetrieb, 7500 Ertrag betriebliche Liegenschaft |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | 8000 Betriebsfremder Aufwand, 8900 Direkte Steuern |
| 9 | Abschluss | 9200 Jahresgewinn oder Jahresverlust |
Die Klassen 1 und 2 bilden die Bilanz, die Klassen 3 bis 8 die Erfolgsrechnung, die Klasse 9 dient dem Abschluss. Innerhalb der Klassen sind die Konten nach Nummernbereichen geordnet: Zweistellige Gruppen wie 10 (Umlaufvermögen), 14 (Anlagevermögen), 20 (kurzfristiges Fremdkapital), 24 (langfristiges Fremdkapital) und 28 (Eigenkapital) fassen die Konten zusammen. Beim Eigenkapital gibt es je nach Rechtsform eigene Varianten: Die Schulversion unterscheidet juristische Personen, Einzelunternehmen und Personengesellschaften.
So passt der Kontenrahmen zur Mindestgliederung
Der Rahmen lässt sich so lesen, dass sich die Mindestgliederung der Bilanz nach Art. 959a OR aus den Nummernbereichen ablesen lässt. Das ist unsere Lesart, keine Vorgabe des Gesetzes. Bei den Aktiven folgen die Gruppen 100, 106, 110, 114, 120 und 130 der gesetzlichen Reihenfolge von den flüssigen Mitteln bis zu den aktiven Rechnungsabgrenzungen. Im Anlagevermögen stehen danach Finanzanlagen, Beteiligungen, mobile und immobile Sachanlagen sowie immaterielle Werte. Auf der Passivseite folgen die Verbindlichkeiten aus Lieferungen und Leistungen, die kurzfristigen verzinslichen und übrigen Verbindlichkeiten, die passiven Rechnungsabgrenzungen, das langfristige Fremdkapital und das Eigenkapital. Eine Abweichung gibt es bei den Rückstellungen: Art. 959a Abs. 2 Ziff. 2 Bst. c OR ordnet sie dem langfristigen Fremdkapital zu, während die Gruppe 230 des Kontenrahmens auch kurzfristige Rückstellungen enthält. Die Klassen 3 bis 8 lassen sich als Gesamtkostenverfahren nach Art. 959b Abs. 2 OR lesen; der betriebliche Nebenerfolg der Klasse 7 hat dort allerdings keine eigene Entsprechung. Wer die Nummernbereiche einhält, kann die gesetzlichen Positionen der Jahresrechnung leichter aus den Konten zusammenstellen.
Konten anlegen, deaktivieren, importieren
Konto ergänzen. Brauchen Sie eine Unterscheidung, die der Rahmen nicht vorsieht, legen Sie ein eigenes Konto an: in der passenden Klasse und Gruppe, mit einer Nummer, die sich einreiht, und einer klaren Bezeichnung. Für die Auswertung zählt, dass die Nummer zur Kontoklasse passt.
Konto stilllegen statt löschen. Ein Konto, auf dem schon gebucht wurde, darf nicht verschwinden, denn Buchungen und Belege sind aufzubewahren (Art. 958f OR, zehn Jahre). Praktisch ist deshalb das Deaktivieren: Das Konto ist nicht mehr wählbar, die alten Buchungen bleiben lesbar.
Bestehenden Kontenplan übernehmen. Haben Sie schon einen Kontenplan, etwa aus einer früheren Software, können Sie ihn als Datei einlesen. Wichtig ist ein Probelauf: Bevor etwas gespeichert wird, sollten Sie sehen, was neu angelegt wird und wo Warnungen oder Fehler stecken.
Namenskonventionen. Halten Sie Bezeichnungen kurz und eindeutig. Ändern Sie Nummern nach den ersten Buchungen nicht mehr; sie hängen an Buchungen und Auswertungen.
Praxisbeispiel: Muster Elektro GmbH
Die Muster Elektro GmbH ist eine erfundene Installationsfirma mit sechs Mitarbeitenden. Sie übernimmt den KMU-Kontenrahmen und stellt zum 31. Dezember 2026 folgende Konten ein:
| Konto | Bezeichnung | CHF |
|---|---|---|
| 1000 | Kasse | 2'400.00 |
| 1020 | Bank | 58'600.00 |
| 1100 | Forderungen aus Lieferungen und Leistungen | 41'000.00 |
| 1200 | Vorräte | 18'000.00 |
| 1520 | Büromaschinen, Informatik | 12'000.00 |
| Total Aktiven | 132'000.00 | |
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen | 19'500.00 |
| 2200 | Umsatzsteuer | 6'500.00 |
| 2400 | Bankverbindlichkeiten langfristig | 30'000.00 |
| 2800 | Stammkapital | 20'000.00 |
| 2960 | Freiwillige Gewinnreserven | 31'000.00 |
| 2979 | Jahresgewinn | 25'000.00 |
| Total Passiven | 132'000.00 |
Nachrechnen: Aktiven 2'400 + 58'600 + 41'000 + 18'000 + 12'000 = 132'000. Passiven 19'500 + 6'500 + 30'000 + 20'000 + 31'000 + 25'000 = 132'000. Beide Seiten sind gleich gross.
Daraus ergibt sich die gesetzliche Gliederung fast von selbst: flüssige Mittel 61'000 (1000 plus 1020), Forderungen aus Lieferungen und Leistungen 41'000, Vorräte 18'000, zusammen Umlaufvermögen 120'000; dazu Sachanlagen 12'000. Kurzfristiges Fremdkapital ist 26'000 (19'500 plus 6'500), langfristiges Fremdkapital 30'000, Eigenkapital 76'000 (20'000 plus 31'000 plus 25'000).
Die Firma nutzt eine Cloud-Software für Offerten und möchte diese Kosten getrennt sehen. Im Rahmen gibt es das Konto 6570 «Informatikaufwand inkl. Leasing». Daneben legt sie ein eigenes Konto 6571 «Cloud-Abonnemente» an. So bleibt die Nummer in der richtigen Klasse, und die Kosten bleiben beim übrigen Verwaltungsaufwand auswertbar.
Das vorbereitete Konto «1060 Wertschriften» braucht die Firma nicht. Sie deaktiviert es, statt es zu löschen.
Checkliste
- Rechtsform und Buchhaltungsart geklärt (doppelte Buchhaltung oder Einnahmen-Ausgaben-Rechnung)
- Passende Vorlage gewählt (Rechtsform, MWST-Pflicht ja oder nein)
- Nummernbereiche entsprechen den Klassen 1 bis 9
- Mindestgliederung nach Art. 959a und 959b OR aus den Konten ableitbar
- Konten für Beteiligte und Organe getrennt geführt (Art. 959a Abs. 4 OR)
- Eigene Konten in der richtigen Gruppe eingereiht, Bezeichnung eindeutig
- Nicht benötigte Konten deaktiviert statt gelöscht
- Bei einem Import: Probelauf ohne Fehler, Warnungen geprüft
- Kontenplan als Datei gesichert
- Mit der Treuhand abgestimmt
So löst es KMU | base
1. Mit dem KMU-Kontenrahmen starten. In Finance | base starten Sie mit 99 vorbereiteten Konten in eigener Fassung nach der Gliederung des Schweizer KMU-Kontenrahmens, inklusive Sammelkonten Debitoren und Kreditoren sowie MWST- und Lohnkonten.
2. Vorlage beim Einrichten wählen. Beim Einrichten der Buchhaltung wählen Sie eine von sechs Vorlagen: KMU mit oder ohne MWST, Einzelfirma mit oder ohne MWST (Eigenkapital und Privatkonto statt Aktienkapital), Verein (Vereinsvermögen, Mitgliederbeiträge, Spenden, Anlässe) oder Kleinstbetrieb mit rund 35 Konten. Eine Erklärung und eine Vorschau der Konten zeigt Ihnen jede Vorlage vorher.
3. Konten anlegen und deaktivieren. Unter Seitenleiste › Weitere › Konten (die Gruppe «Weitere» am Ende der Seitenleiste ist eingeklappt) sehen Sie den Kontenplan. Mit der Stufe «Verwalten» ergänzen Sie über Konto anlegen eigene Konten mit Nummer, Bezeichnung, MWST-Vorschlag und Kassen-Kennzeichen. Nicht mehr benötigte Konten schalten Sie inaktiv; Nummer und Typ bleiben, weil Buchungen daran hängen. Die Liste erscheint zuerst, das Erfassungsformular öffnen Sie bei Bedarf.
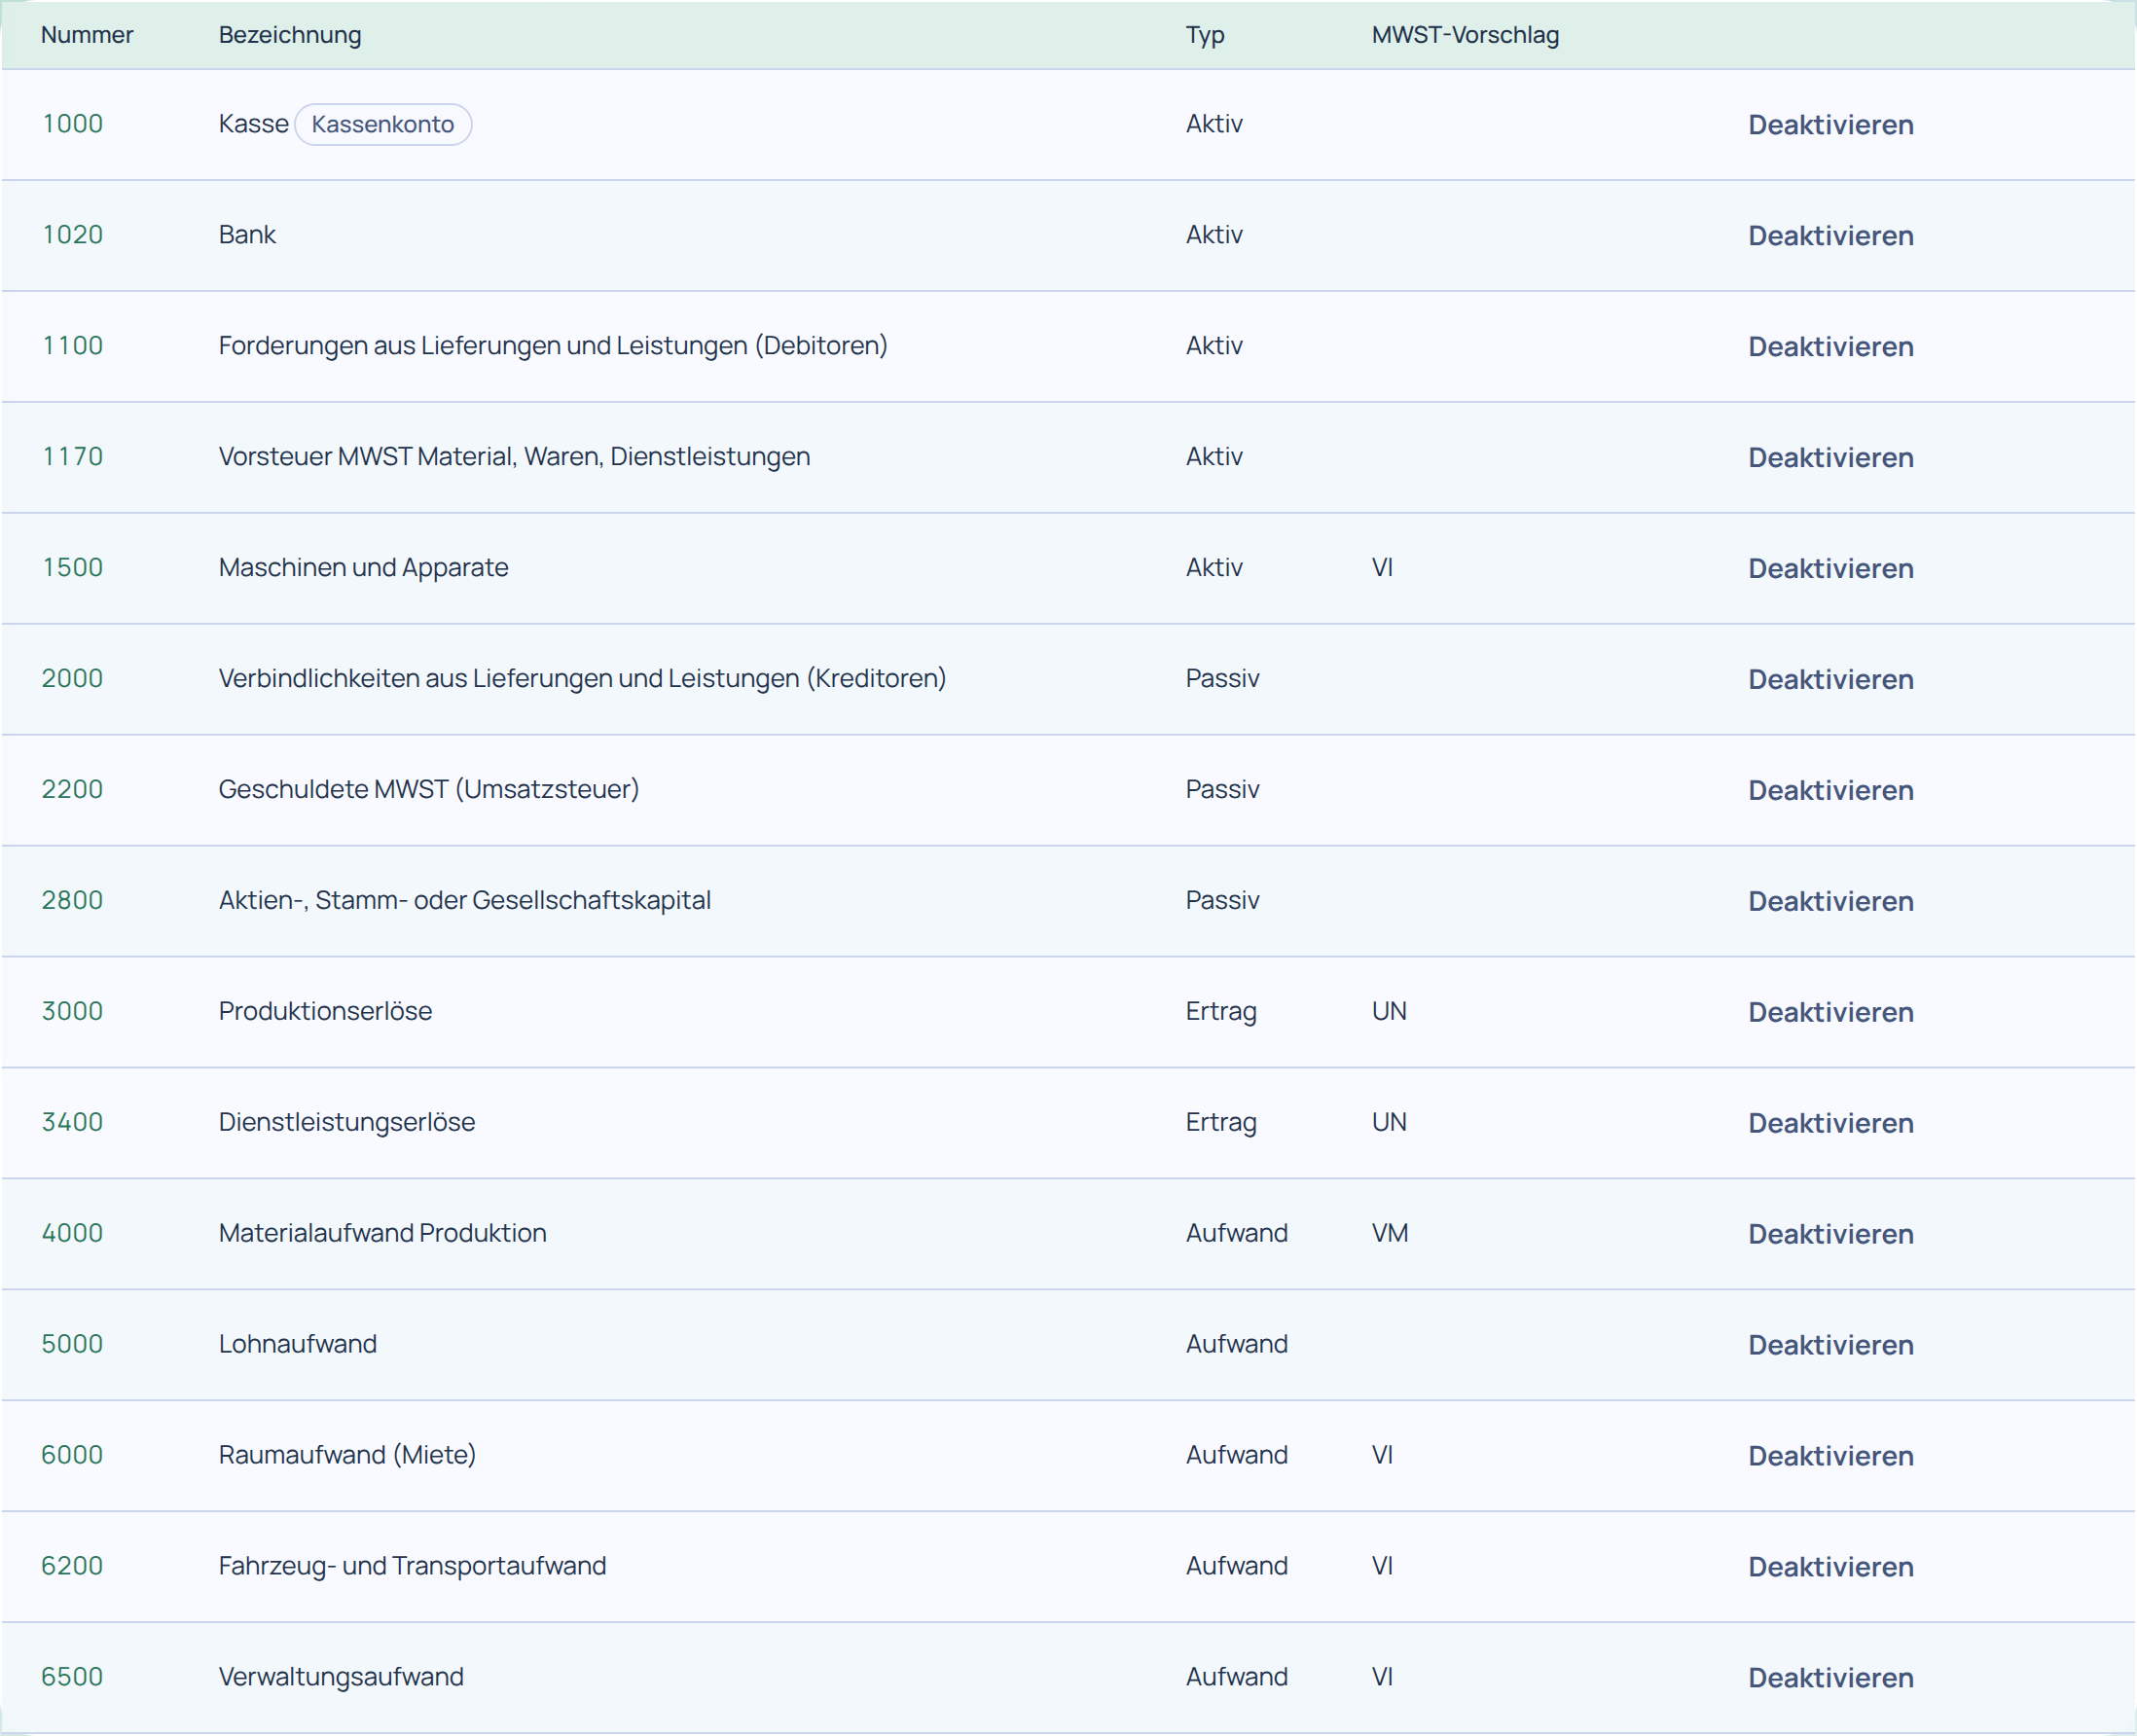
4. Bisherigen Kontenplan importieren. Im selben Aufklappbereich Konto anlegen laden Sie Ihren bisherigen Kontenplan als CSV oder Excel hoch. Zuerst läuft ein Probelauf mit Bericht: was neu angelegt würde, dazu Warnungen und Fehler mit Grund. Finance warnt, wenn der Typ nicht zur Kontoklasse passt, und prüft den MWST-Code gegen die gültigen Codes. Erst danach werden nur neue Nummern angelegt.
5. Exportieren und wiederverwenden. Den Kontenplan laden Sie als CSV oder Excel herunter, genau im Importformat. So lässt er sich in einer anderen Gesellschaft wieder einlesen.
Möchten Sie es selbst ausprobieren, sehen Sie sich die Demo an oder eröffnen Sie ein Testkonto. Die Anleitung zum Modul finden Sie unter Anleitungen Finance. Bei Fragen helfen wir Ihnen über die Kontaktseite weiter.
Quellen
- Obligationenrecht (OR, SR 220), Art. 957a Abs. 2, Art. 958c Abs. 1 Ziff. 7 und Abs. 3, Art. 958f Abs. 1, Art. 959a Abs. 1, 2 und 4 sowie Art. 959b Abs. 1 und 2, Stand 1. Oktober 2026: fedlex.admin.ch, abgerufen am 26.10.2026.
- SwissAccounting, Zürich: «Schweizer Kontenrahmen KMU: Offizielle Schulversion» (Mattle, Helbling, Pfaff), Kontenklassen, Gruppen und Beispielkonten sowie Hinweis der Autoren zu weggelassenen und ergänzten Konten: kmu.admin.ch (PDF), abgerufen am 26.10.2026. Der Kontenrahmen ist eine Praxisempfehlung, keine gesetzliche Vorgabe.
Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Stand der Informationen: 26. Oktober 2026.