Die meisten kleinen und mittleren Unternehmen holen sich für Abschluss, Steuern oder Mehrwertsteuer Unterstützung von einem Treuhandbüro. Wie gut die Treuhand-Zusammenarbeit funktioniert, entscheidet sich selten bei der Fachkompetenz, sondern bei den Abmachungen: Wer erfasst welche Belege? Wer darf was im System sehen und buchen? Was steht im Mandat? Dieser Ratgeber zeigt, was das Gesetz dazu sagt, wie Sie die Arbeit teilen und wie Sie Ihrer Treuhand Zugang geben, statt Ordner und Mail-Anhänge hin und her zu schicken.
Wer wofür verantwortlich bleibt
Die Pflicht zur Buchführung und Rechnungslegung trifft das Unternehmen, nicht das Treuhandbüro. Nach Art. 957 Abs. 1 OR unterliegen ihr Einzelunternehmen und Personengesellschaften, die im letzten Geschäftsjahr einen Umsatzerlös von mindestens 500'000 Franken erzielt haben, sowie juristische Personen. Wer das Geschäft führt, muss dafür sorgen, dass die Buchhaltung geführt wird; die Arbeit kann er an die Treuhand übergeben. Was die Buchführungspflicht im Einzelnen verlangt, zeigt der Ratgeber Buchführungspflicht für KMU.
Bei der Aktiengesellschaft gehört die Ausgestaltung des Rechnungswesens, der Finanzkontrolle und der Finanzplanung (soweit für die Führung notwendig) zu den unübertragbaren und unentziehbaren Aufgaben des Verwaltungsrates (Art. 716a Abs. 1 Ziff. 3 OR). Und der Geschäftsbericht muss innerhalb von sechs Monaten nach Ablauf des Geschäftsjahres erstellt und dem zuständigen Organ oder den zuständigen Personen zur Genehmigung vorgelegt werden; unterzeichnen müssen ihn der Vorsitzende des obersten Leitungs- oder Verwaltungsorgans und die innerhalb des Unternehmens für die Rechnungslegung zuständige Person (Art. 958 Abs. 3 OR).
Daraus folgt unsere eigene Faustregel, die so nicht im Gesetz steht: Sie können Arbeit auslagern, aber nicht die Verantwortung. Wer unterschreibt, braucht Einblick in die Zahlen.
Das Mandat: Auftragsrecht in Kürze
Für Verträge über Arbeitsleistung, die das Obligationenrecht keiner besonderen Vertragsart zuordnet, gelten die Vorschriften über den Auftrag (Art. 394 Abs. 2 OR). Ein Treuhandmandat fällt deshalb in aller Regel unter das Auftragsrecht; ob das für Ihr Mandat zutrifft, ergibt sich aus dem Vertrag. Folgendes ist für die Zusammenarbeit wichtig:
- Der Umfang des Mandats. Ist er nicht ausdrücklich bezeichnet, bestimmt er sich nach der Natur des zu besorgenden Geschäftes (Art. 396 Abs. 1 OR). Das lädt zu Missverständnissen ein. Halten Sie deshalb schriftlich fest, was die Treuhand tut und was bei Ihnen bleibt.
- Weisungen. Haben Sie eine Vorschrift gegeben, darf die Treuhand davon nur abweichen, wenn die Einholung einer Erlaubnis nicht tunlich ist und anzunehmen ist, dass Sie sie erteilen würden (Art. 397 Abs. 1 OR).
- Sorgfalt. Die Beauftragte haftet für die getreue und sorgfältige Ausführung des übertragenen Geschäftes (Art. 398 Abs. 2 OR). Sie hat es persönlich zu besorgen, ausser sie ist zur Übertragung an einen Dritten ermächtigt, durch die Umstände genötigt oder eine Vertretung gilt übungsgemäss als zulässig (Art. 398 Abs. 3 OR).
- Rechenschaft. Die Beauftragte muss auf Verlangen jederzeit über ihre Geschäftsführung Rechenschaft ablegen (Art. 400 Abs. 1 OR).
- Beendigung. Jede Seite kann den Auftrag jederzeit widerrufen oder kündigen; geschieht das zur Unzeit, ist der zurücktretende Teil zum Ersatz des verursachten Schadens verpflichtet (Art. 404 OR).
Aufgabenteilung in der Praxis
Welche Arbeiten bei Ihnen und welche bei der Treuhand liegen, ist Verhandlungssache. Die folgende Verteilung ist eine verbreitete Praxis, nicht gesetzlich vorgeschrieben:
| Aufgabe | Oft beim Unternehmen | Oft bei der Treuhand |
|---|---|---|
| Rechnungen schreiben, Zahlungen verfolgen | ja | Kontrolle |
| Eingangsrechnungen erfassen und freigeben | ja | Stichproben |
| Laufende Buchungen und Bankabgleich | ja oder gemeinsam | Prüfung, bei Bedarf Erfassung |
| Lohnabrechnung | ja oder gemeinsam | je nach Mandat |
| MWST-Abrechnung | Prüfung und Freigabe | Vorbereitung |
| Jahresabschluss | Genehmigung, Unterschrift | Entwurf der Jahresrechnung |
| Steuererklärung | Unterlagen liefern | Erstellung |
Entscheidend ist, dass für jede Zeile klar ist, wer sie macht. Eine kurze Liste mit Fristen genügt. Zur MWST-Zeile: Wie die Abrechnung abläuft, steht im Ratgeber MWST-Abrechnung Schweiz.
Treuhand und Revisionsstelle
Wenn die Treuhand Ihre Buchhaltung führt, stellt sich die Frage, ob dasselbe Büro auch Ihre Revisionsstelle sein darf. Die Antwort hängt von der Art der Revision ab. Die Regeln stehen im Aktienrecht; für die GmbH sind die Vorschriften über die Revisionsstelle entsprechend anwendbar (Art. 818 Abs. 1 OR).
- Ordentliche Revision. Sie ist unter anderem nötig für Gesellschaften, die zwei der folgenden Grössen in zwei aufeinander folgenden Geschäftsjahren überschreiten: Bilanzsumme von 20 Millionen Franken, Umsatzerlös von 40 Millionen Franken, 250 Vollzeitstellen im Jahresdurchschnitt (Art. 727 Abs. 1 Ziff. 2 OR). Hier ist das Mitwirken bei der Buchführung sowie das Erbringen anderer Dienstleistungen, durch die das Risiko entsteht, eigene Arbeiten überprüfen zu müssen, mit der Unabhängigkeit der Revisionsstelle nicht vereinbar (Art. 728 Abs. 2 Ziff. 4 OR).
- Eingeschränkte Revision. Sind die Voraussetzungen für die ordentliche Revision nicht gegeben, muss die Gesellschaft ihre Jahresrechnung eingeschränkt prüfen lassen (Art. 727a Abs. 1 OR). Die Revisionsstelle muss dann ein zugelassener Revisor nach dem Revisionsaufsichtsgesetz sein (Art. 727c OR). Das Mitwirken bei der Buchführung ist hier zulässig; entsteht das Risiko, eigene Arbeiten zu prüfen, muss eine verlässliche Prüfung durch geeignete organisatorische und personelle Massnahmen sichergestellt werden (Art. 729 Abs. 2 OR). Der Revisionsbericht enthält gegebenenfalls Angaben zum Mitwirken bei der Buchführung (Art. 729b Abs. 1 Ziff. 3 OR).
- Verzicht. Mit der Zustimmung sämtlicher Aktionäre kann auf die eingeschränkte Revision verzichtet werden, wenn die Gesellschaft nicht mehr als zehn Vollzeitstellen im Jahresdurchschnitt hat. Der Verzicht gilt nur für künftige Geschäftsjahre und muss vor Beginn des Geschäftsjahres beim Handelsregisteramt angemeldet werden (Art. 727a Abs. 2 OR).
Fragen Sie Ihre Treuhand, ob sie bei Ihnen auch Revisionsstelle ist.
Datenschutz: Zugang statt Mail-Anhang
Eine Buchhaltung enthält Personendaten: Namen und Adressen von Kundinnen, Lieferanten und Mitarbeitenden, Lohnbuchungen, Zahlungsangaben. Personendaten sind alle Angaben, die sich auf eine bestimmte oder bestimmbare natürliche Person beziehen (Art. 5 Bst. a DSG).
Übertragen Sie die Bearbeitung vertraglich an einen Dritten, gilt Art. 9 DSG: Die Daten dürfen nur so bearbeitet werden, wie Sie es selbst dürften, und keine gesetzliche oder vertragliche Geheimhaltungspflicht darf die Übertragung verbieten (Abs. 1). Sie müssen sich vergewissern, dass der Auftragsbearbeiter in der Lage ist, die Datensicherheit zu gewährleisten (Abs. 2). Er darf die Bearbeitung nur mit Ihrer vorgängigen Genehmigung einem weiteren Dritten übertragen (Abs. 3). Für die Datensicherheit sind Verantwortlicher und Auftragsbearbeiter beide verantwortlich und müssen angemessene technische und organisatorische Massnahmen treffen (Art. 8 Abs. 1 DSG).
Ob Ihr Treuhandbüro im Einzelfall als Auftragsbearbeiter handelt, hängt von seinen Aufgaben ab; klären Sie das im Mandat. Ein Zugang zum System statt Mail-Anhängen ist eine Empfehlung, keine gesetzliche Vorgabe: So bleiben die Daten an einem Ort, Sie bestimmen die Rechte und können den Zugang entziehen, wenn das Mandat endet.
Praxisbeispiel: Seeblick Haustechnik AG
Die Seeblick Haustechnik AG ist ein kleines, erfundenes Unternehmen. Ihr Geschäftsjahr entspricht dem Kalenderjahr, der Abschluss gehört der Treuhand. Das Treuhandbüro erhält einen Zugang mit der Stufe «Lesen, buchen und exportieren»; «Abschliessen» vergibt die Firma nicht, weil der Verwaltungsratspräsident die Monate selbst sperrt. Das Mandat legt die Termine fest:
| Datum | Wer | Aufgabe |
|---|---|---|
| Fr 29.01.2027 | Seeblick | Belege 2026 erfasst, Bankabgleich bis 31.12.2026 abgeschlossen |
| Fr 05.02.2027 | Seeblick und Treuhand | Abstimmung vor dem Abschluss durchgehen, Stichprobe von zehn Buchungen besprechen |
| Fr 12.03.2027 | Treuhand | Entwurf der Jahresrechnung liefern |
| Fr 26.03.2027 | Verwaltungsrat | Entwurf prüfen, Jahresrechnung an die Revisionsstelle geben |
| Fr 23.04.2027 | Revisionsstelle | Revisionsbericht liegt vor |
| Fr 14.05.2027 | Verwaltungsrat | Geschäftsbericht zuhanden der Generalversammlung verabschieden, einladen |
| Do 10.06.2027 | Verwaltungsrat | spätestens: Geschäftsbericht und Revisionsbericht den Aktionären zugänglich machen |
| Mi 30.06.2027 | Aktionäre | spätestens: ordentliche Generalversammlung |
Die Seeblick Haustechnik AG hat eine eingeschränkte Revision mit externer Revisionsstelle (nicht die Treuhand). Die Fristen am Ende folgen aus dem Aktienrecht: Die ordentliche Generalversammlung findet jährlich innerhalb von sechs Monaten nach Abschluss des Geschäftsjahres statt (Art. 699 Abs. 2 OR), hier also spätestens am 30. Juni 2027. Mindestens 20 Tage vorher sind den Aktionären der Geschäftsbericht und die Revisionsberichte zugänglich zu machen (Art. 699a Abs. 1 OR); 20 Tage vor dem 30. Juni 2027 ist der 10. Juni 2027. Der Revisionsbericht muss vorliegen, bevor die Generalversammlung die Jahresrechnung genehmigt; fehlt er, sind die Beschlüsse zur Genehmigung der Jahresrechnung und zur Verwendung des Bilanzgewinnes nichtig (Art. 731 Abs. 1 und 3 OR). Hätte die Firma auf die eingeschränkte Revision verzichtet (Opting-out, Art. 727a Abs. 2 OR), entfielen Revisionsstelle und Bericht. Bei der Abstimmung am 5. Februar zeigt sich, dass drei Buchungen keinen Beleg haben; die Firma reicht sie bis Freitag, 12. Februar 2027, nach.
Checkliste
- Mandat schriftlich: Umfang, Aufgabenteilung, Fristen, Ansprechpersonen
- Klar festgelegt, wer die laufenden Buchungen erfasst
- Zugang für die Treuhand statt Belege per E-Mail; Rechte nur so hoch wie nötig
- Geklärt, ob Dritte (zum Beispiel Subunternehmen) Daten bearbeiten dürfen
- Datenschutz im Mandat geregelt: Datensicherheit, Beizug Dritter, Rückgabe
- Gefragt, ob das Büro zugleich Revisionsstelle ist, und die Trennung geregelt
- Termine bis zur Generalversammlung im Kalender: Geschäftsbericht und Revisionsbericht mindestens 20 Tage vorher zugänglich, Generalversammlung innerhalb von sechs Monaten nach Geschäftsjahresende (bei der AG)
- Einen Wechsel der Treuhand nicht mitten in den Abschluss legen (Art. 404 OR: Kündigung zur Unzeit)
- Zugang der Treuhand in der Benutzerverwaltung deaktiviert, wenn das Mandat endet
So löst es KMU | base
In Finance | base arbeitet Ihre Treuhand mit einem eigenen Zugang direkt in Ihrer Buchhaltung, statt dass Sie Dateien verschicken.
1. Treuhand einladen. Unter Finance › Einstellungen › Finance-Einstellungen finden Sie das Panel Treuhand-Zugänge. Mit Treuhänder einladen laden Sie eine externe Person mit E-Mail, Vorname, Nachname und Treuhandbüro ein, wählen die Gesellschaften und eine von drei Stufen: «Nur lesen», «Lesen, buchen und exportieren» oder «Lesen, buchen, exportieren und abschliessen». Der Dialog legt für die Person eine eigene Rolle mit der gewählten Stufe an; der Zugang erhält keine HR-Grundrechte. Einladen können Sie mit der Stufe «Verwalten» in Finance und dem Recht zur Benutzerverwaltung. Ist eine Einladung fehlgeschlagen, senden Sie sie unter Einstellungen › Benutzer und Rollen erneut. Die E-Mail-Adresse darf dafür noch nicht verwendet sein: Eine bereits vergebene Adresse lässt die Einladung scheitern, die Fehlermeldung («Bitte Benutzer und Treuhandbüro angeben») nennt den Grund aber nicht.
2. Rechte bewusst vergeben. Die Rollenvorlage «Treuhand» gibt Ihrer Treuhand Lesen, Buchen und Export in Finance; sie greift, wenn Sie die Person selbst in der Benutzerverwaltung anlegen und ihr die Vorlage zuweisen. Beim Einladen über den Dialog wählen Sie stattdessen eine der drei Stufen. Die Rechtestufen der Buchhaltung trennen Sie je Person in Lesen, Buchen (inklusive Export), Abschliessen und Verwalten (Kontenplan, Kostenstellen, MWST, Treuhand-Zugänge). So entscheiden Sie, ob die Treuhand nur mitliest, selbst bucht oder den Abschluss auslösen darf.
3. Treuhand-Zugänge kosten nichts extra. Als Treuhand-Zugang gekennzeichnete Personen zählen nicht als Finance-Benutzer und erhöhen Ihren Preis nicht; die Stufen und Preise finden Sie unter Preise. Die Kennzeichnung ist nicht der Zugang selbst: Entfernen Sie nur die Kennzeichnung, bleibt das Login aktiv, und die Person zählt wieder wie jeder andere Finance-Benutzer. Soll der Zugang enden, deaktivieren Sie ihn in der Benutzerverwaltung (Einstellungen › Benutzer und Rollen).
4. Abstimmung vor dem Abschluss. Unter Finance › Buchhaltung › Abschluss zeigt Finance | base, ob offene Debitoren und Kreditoren mit den Sammelkonten übereinstimmen (Stand Jahresende), welche MWST-Perioden, Rechnungseingänge und Bankbewegungen noch offen sind und wie viele Buchungen keinen Beleg haben. Dazu kommt eine feste Stichprobe von zehn Buchungen des Jahres, die für Sie und die Treuhand dieselbe ist. Abweichungen verhindern den Abschluss nicht, gehören aber geklärt. Wie Sie den Abschluss insgesamt vorbereiten, zeigt der Ratgeber Jahresabschluss vorbereiten: Checkliste.
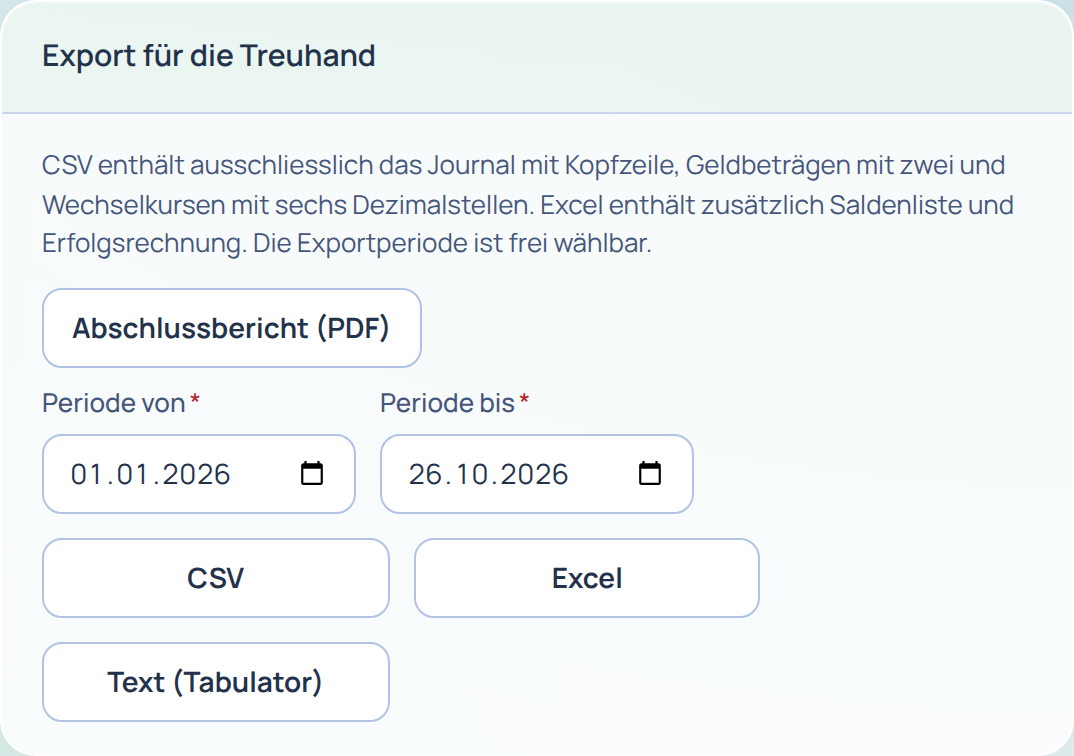
5. Export für die Treuhand. Brauchen Sie eine Datei, etwa für ein Büro ohne Zugang, wählen Sie unter Finance › Buchhaltung › Auswertungen im Panel Export für die Treuhand die Exportperiode frei. CSV enthält nur das Journal mit Kopfzeile, Geldbeträgen mit zwei und Kursen mit sechs Dezimalstellen; Excel ergänzt Saldenliste und Erfolgsrechnung, Tabulator-Text bleibt verfügbar. Jeder Export wird protokolliert. Den Export sehen Sie nur mit dem Recht «Export»; es ist in der Stufe «Buchen» enthalten.
Eine Grenze zum Schluss: Ein einziger Login der Treuhand für mehrere Kundenmandanten (ein «Treuhand-Arbeitsplatz») ist in Finance | base derzeit nicht verfügbar. Ein Büro mit mehreren Kunden erhält je Kunde einen eigenen Zugang, und zwar mit einer eigenen E-Mail-Adresse je Kunde, weil jede Adresse nur einmal vergeben werden kann.
Möchten Sie es selbst ausprobieren, sehen Sie sich die Demo an oder eröffnen Sie ein Testkonto. Bei Fragen helfen wir Ihnen über die Kontaktseite weiter.
Quellen
- Obligationenrecht (OR, SR 220), Art. 394 Abs. 2, 396 Abs. 1, 397 Abs. 1, 398 Abs. 2 und 3, 400 Abs. 1, 404, 699 Abs. 2, 699a Abs. 1, 716a Abs. 1 Ziff. 3, 727 Abs. 1 Ziff. 2, 727a Abs. 1 und 2, 727c, 728 Abs. 2 Ziff. 4, 729 Abs. 2, 729b Abs. 1 Ziff. 3, 731 Abs. 1 und 3, 818 Abs. 1, 957 Abs. 1 und 958 Abs. 3, Stand 1. Oktober 2026: fedlex.admin.ch, abgerufen am 26.10.2026.
- Bundesgesetz über den Datenschutz (DSG, SR 235.1), Art. 5 Bst. a, Art. 8 Abs. 1 und Art. 9, Fassung vom 1. September 2023: fedlex.admin.ch, abgerufen am 26.10.2026.
- Aufgabenteilung in der Praxis und Systemzugang sind Erfahrungswerte, nicht gesetzlich geregelt.
Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Stand der Informationen: 26. Oktober 2026.