Molte PMI si affidano a una fiduciaria per chiusura, imposte e IVA. Collaborare con la fiduciaria dipende spesso più dagli accordi che dalla competenza: chi registra quali documenti, chi vede e contabilizza cosa, cosa include il mandato? Questa guida spiega legge, ripartizione e accesso diretto anziché scambio di raccoglitori e allegati.
Chi resta responsabile
L’obbligo contabile e di presentazione dei conti riguarda l’impresa, non la fiduciaria: ditte individuali/società di persone con almeno CHF 500’000 di ricavi nell’ultimo esercizio e persone giuridiche (art. 957 CO, cpv. 1; Codice delle obbligazioni, OR). Chi dirige deve assicurarne l’esecuzione, pur delegando il lavoro. Veda Obbligo contabile PMI.
Nella SA, organizzazione contabile, controllo e pianificazione finanziari necessari alla gestione sono compiti intrasmissibili e inalienabili del consiglio (art. 716a CO, cpv. 1 n. 3). Rapporto redatto e presentato all’organo/persone competenti entro sei mesi; firmano presidente dell’organo superiore e responsabile interno dei conti (art. 958 CO, cpv. 3).
Da queste disposizioni ricaviamo una nostra regola pratica, che non compare con queste parole nel testo di legge: Lei può affidare il lavoro a una fiduciaria, ma non può trasferirle la propria responsabilità. Chi firma il rapporto deve quindi poter esaminare i numeri e sapere che cosa sta approvando.
Il mandato in breve
Le prestazioni di lavoro senza altro tipo contrattuale specifico ricadono nel mandato (art. 394 CO, cpv. 2). Di regola vale per la fiduciaria; dipende dal contratto.
- Estensione: senza definizione espressa, secondo natura dell’affare (art. 396 CO, cpv. 1). Per evitare equivoci, scriva cosa delega e cosa trattiene.
- Istruzioni: deroghe solo se impossibile ottenere permesso e presumibile consenso (art. 397 CO, cpv. 1).
- Diligenza: responsabilità per esecuzione fedele e diligente (art. 398 CO, cpv. 2); personale salvo autorizzazione, necessità o uso che ammetta sostituzione (cpv. 3).
- Rendiconto: dovuto in qualsiasi momento su richiesta (art. 400 CO, cpv. 1).
- Fine: ciascuno può revocare/disdire in ogni momento; in tempo inopportuno deve risarcire il danno (art. 404 CO).
Ripartizione pratica
La scelta di quali lavori svolgere internamente e quali affidare alla fiduciaria è una questione da negoziare nel mandato. La tabella seguente mostra una ripartizione frequente nella pratica. Non si tratta di una suddivisione obbligatoria imposta dalla legge:
| Compito | Spesso impresa | Spesso fiduciaria |
|---|---|---|
| Fatture e incassi | sì | controllo |
| Fatture fornitori, acquisizione/approvazione | sì | campioni |
| Registrazioni e riconciliazione bancaria | sì o insieme | verifica, inserimento se necessario |
| Salari | sì o insieme | secondo mandato |
| Rendiconto IVA | verifica e approvazione | preparazione |
| Chiusura annuale | approvazione e firma | bozza conto annuale |
| Dichiarazione fiscale | documenti | redazione |
Basta una lista breve con responsabile e termine per riga. IVA: Rendiconto IVA svizzero.
Fiduciaria e revisore
Può lo stesso ufficio tenere conti e revisionarli? Dipende dalla revisione. Norme SA applicabili per analogia alle Sagl (art. 818 CO, cpv. 1).
- Ordinaria: necessaria fra l’altro superando due soglie per due esercizi consecutivi: bilancio CHF 20 milioni, ricavi CHF 40 milioni, media 250 posti a tempo pieno (art. 727 CO, cpv. 1 n. 2). Tenuta conti o servizi con rischio di verificare il proprio lavoro incompatibili con indipendenza (art. 728 CO, cpv. 2 n. 4).
- Limitata: se non ordinaria, verifica limitata del conto annuale (art. 727a CO, cpv. 1), da revisore abilitato secondo legge sulla sorveglianza (art. 727c CO). Tenuta conti ammessa, ma rischio di autocontrollo richiede misure organizzative/personali adeguate per verifica affidabile (art. 729 CO, cpv. 2). Rapporto indica eventualmente la partecipazione alla tenuta (art. 729b CO, cpv. 1 n. 3).
- Rinuncia: consenso unanime degli azionisti e media non oltre dieci posti a tempo pieno; solo per esercizi futuri, annunciata al registro prima dell’inizio (art. 727a CO, cpv. 2).
Chieda espressamente alla Sua fiduciaria se, per la Sua impresa, svolge anche la funzione di ufficio di revisione.
Dati: accesso anziché allegati
La contabilità contiene nomi, indirizzi, salari e pagamenti di clienti, fornitori e personale. Dati personali: informazioni su persona fisica identificata/identificabile (art. 5 LPD, lett. a; legge federale sulla protezione dei dati, DSG).
Delegando contrattualmente il trattamento vale l’art. 9 LPD: solo trattamenti che Lei potrebbe compiere, senza divieti legali/contrattuali di segretezza (cpv. 1); verifica della capacità del responsabile di garantire sicurezza (cpv. 2); ulteriore delega solo con Sua autorizzazione preventiva (cpv. 3). Titolare e responsabile assicurano misure tecniche/organizzative adeguate (art. 8 LPD, cpv. 1).
La qualifica della fiduciaria dipende dai compiti: la chiarisca nel mandato. Accesso al sistema anziché allegati è raccomandazione, non obbligo: dati in un luogo, diritti controllabili, accesso revocabile alla fine.
Esempio pratico: Seeblick Haustechnik AG
Piccola impresa fittizia, anno civile, chiusura alla fiduciaria. Accesso «Leggere, contabilizzare ed esportare», senza chiusura: il presidente blocca personalmente i mesi. Scadenze del mandato:
| Data | Chi | Compito |
|---|---|---|
| Ven 29.01.2027 | Seeblick | documenti 2026 inseriti, banca riconciliata al 31.12.2026 |
| Ven 05.02.2027 | Entrambi | riconciliazione e campione di dieci registrazioni |
| Ven 12.03.2027 | Fiduciaria | bozza conto annuale |
| Ven 26.03.2027 | Consiglio | verifica e consegna al revisore |
| Ven 23.04.2027 | Revisore | rapporto disponibile |
| Ven 14.05.2027 | Consiglio | rapporto approvato per assemblea e convocazione |
| Gio 10.06.2027 | Consiglio | ultimo giorno per mettere rapporti gestione/revisione a disposizione |
| Mer 30.06.2027 | Azionisti | ultimo giorno per assemblea ordinaria |
Revisione limitata esterna, distinta dalla fiduciaria. Assemblea entro sei mesi, qui 30 giugno 2027 (art. 699 CO, cpv. 2); rapporti disponibili almeno 20 giorni prima (art. 699a CO, cpv. 1), quindi 10 giugno. Il rapporto revisione deve precedere l’approvazione; senza, delibere su conto annuale e impiego utile nulle (art. 731 CO, cpv. 1 e 3). Con opting-out (art. 727a CO, cpv. 2) niente revisore/rapporto. Il 5 febbraio emergono tre giustificativi mancanti, integrati entro venerdì 12 febbraio 2027.
Checklist
- Mandato scritto: ambito, compiti, termini, referenti
- Chi registra il quotidiano definito
- Accesso anziché allegati, diritti necessari soltanto
- Trattamento da terzi/subfornitori chiarito
- Sicurezza, terzi e restituzione nel mandato
- Eventuale doppio ruolo revisore e separazione chiariti
- Per SA, rapporti disponibili almeno 20 giorni prima, assemblea entro sei mesi
- Evitare cambio fiduciaria durante la chiusura, art. 404 CO
- Disattivare accesso alla fine del mandato
La soluzione KMU | base
Le schermate mostrano l’interfaccia in tedesco; KMU | base è disponibile anche in francese, italiano e inglese.
La fiduciaria lavora direttamente con accesso proprio.
1. Invitare. Finance › Impostazioni › Impostazioni Finance, Accessi fiduciaria, Invita fiduciario: e-mail, nome, cognome, ufficio, società e livello «Solo lettura», «Leggere, contabilizzare ed esportare» o «Leggere, contabilizzare, esportare e chiudere». Crea ruolo individuale, senza diritti HR di base. Servono livello Finance «Gestire» e gestione utenti. Invito fallito reinviabile in Impostazioni › Utenti e ruoli. E-mail deve essere inutilizzata: altrimenti fallisce, ma «Indicare utente e fiduciaria.» non esplicita la causa.
2. Diritti. Modello ruolo «Fiduciaria»: lettura, contabilizzazione, esportazione, se crea personalmente l’utente e assegna il modello. Nel dialogo d’invito sceglie invece tre livelli. Diritti contabili separati per persona: leggere, contabilizzare incluso export, chiudere, gestire piano/centri/IVA/accessi. Decide così quanto delegare.
3. Senza supplemento. Utenti contrassegnati fiduciaria non contano come utenti Finance né aumentano il prezzo; veda Prezzi. Togliere il contrassegno lascia il login attivo e rende l’utente nuovamente conteggiabile. Per terminarlo disattivi in Impostazioni › Utenti e ruoli.
4. Riconciliazione. Finance › Contabilità › Chiusura: partite/collettivi a fine anno, periodi IVA, entrate e banca aperti, registrazioni senza documento; campione fisso di dieci identico per Lei e fiduciaria. Scarti non bloccanti, ma da chiarire. Veda Preparare la chiusura: checklist.
5. Esportare. Finance › Contabilità › Rapporti, Esportazione per la fiduciaria, periodo libero. CSV: solo giornale con intestazione, denaro due decimali, cambi sei; Excel aggiunge bilancio di verifica e conto economico; disponibile testo tabulato. Ogni export protocollato. Serve diritto «Esportazione», incluso in «Contabilizzare».
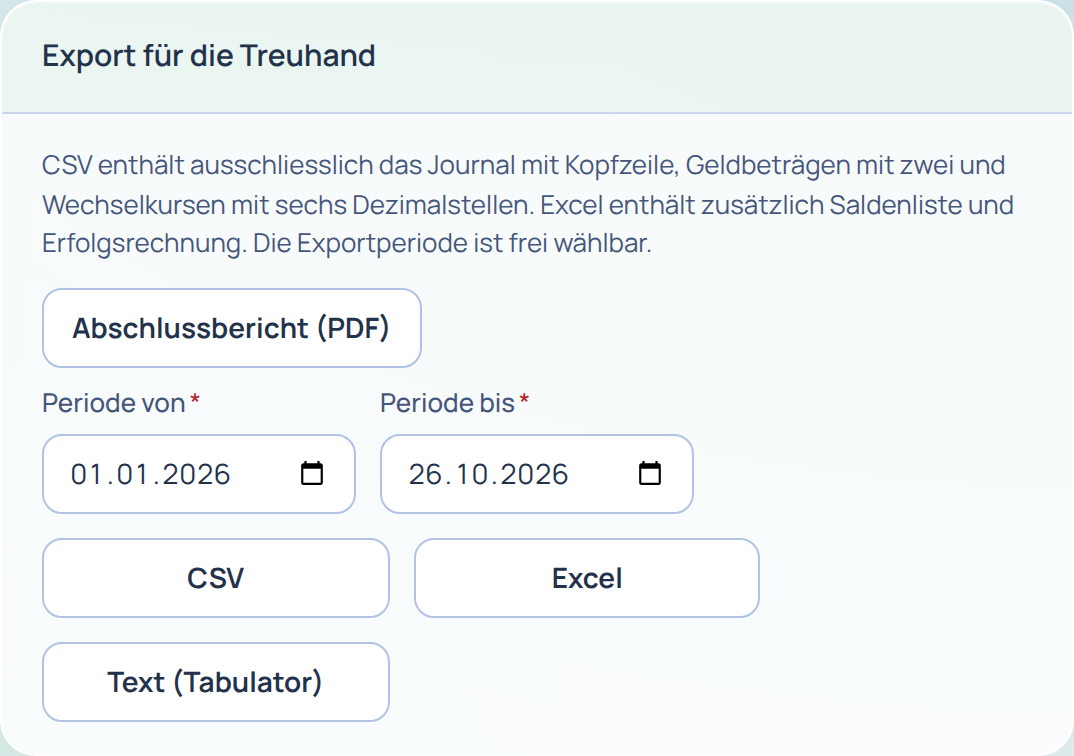
Limite: nessun accesso unico per più mandanti clienti, ossia postazione fiduciaria. Ogni cliente richiede login ed e-mail propri, essendo ogni indirizzo assegnabile una sola volta.
Provi la demo o apra un conto di prova. Domande: pagina Contatti.
Fonti
- CO (RS 220), art. 394 cpv. 2, 396 cpv. 1, 397 cpv. 1, 398 cpv. 2 e 3, 400 cpv. 1, 404, 699 cpv. 2, 699a cpv. 1, 716a cpv. 1 n. 3, 727 cpv. 1 n. 2, 727a cpv. 1 e 2, 727c, 728 cpv. 2 n. 4, 729 cpv. 2, 729b cpv. 1 n. 3, 731 cpv. 1 e 3, 818 cpv. 1, 957 cpv. 1, 958 cpv. 3, stato 1 ottobre 2026: Fedlex, consultato il 26.10.2026.
- LPD (RS 235.1), art. 5 lett. a, 8 cpv. 1 e 9, versione 1 settembre 2023: Fedlex, consultato il 26.10.2026.
- Ripartizione e accesso sono indicazioni pratiche, non prescrizioni legali.
Questa guida non sostituisce una consulenza legale o fiscale. Stato: 26 ottobre 2026.