Für viele KMU bedeutet die Inventur im Lager: ein Tag Zählen, ein Abend Rätseln über die Differenzen. Dabei ist die Inventur der einzige Moment, in dem Buchbestand und Regal wirklich verglichen werden. Sie deckt Erfassungsfehler, Schwund und Ladenhüter auf, und sie liefert die Zahl, die in der Bilanz unter «Vorräte» steht. Dieser Ratgeber zur Inventur Lager zeigt, was das Obligationenrecht zum Nachweis des Bestands sagt, wie eine saubere Zählung abläuft, warum blind gezählt wird und wie Sie Differenzen und Bewertung buchen.
Was das Gesetz zum Inventar sagt
Die Pflicht steht in Art. 958c Abs. 2 OR: Der Bestand der einzelnen Positionen in der Bilanz und im Anhang ist durch ein Inventar oder auf andere Art nachzuweisen. Das Gesetz verlangt also einen Nachweis, nennt aber weder ein Verfahren noch einen Rhythmus. Eine ausdrückliche Pflicht zur körperlichen Zählung an einem bestimmten Tag enthält das OR nicht.
Zwei Einordnungen sind wichtig:
- Für wen: Art. 958c steht im Abschnitt zur Rechnungslegung. Diese Pflicht trifft nach Art. 957 Abs. 1 OR Einzelunternehmen und Personengesellschaften mit mindestens 500'000 Franken Umsatzerlös im letzten Geschäftsjahr sowie juristische Personen, also etwa die AG und die GmbH. Einzelunternehmen und Personengesellschaften mit weniger als 500'000 Franken Umsatzerlös sowie bestimmte Vereine und Stiftungen müssen nach Art. 957 Abs. 2 OR lediglich über Einnahmen, Ausgaben und Vermögenslage Buch führen. Wie sie ihren Warenbestand belegen, klären Sie mit Ihrer Treuhand.
- Bestandesführung: Nach Art. 1 Abs. 3 GeBüV gehört zu den Hilfsbüchern, die je nach Art und Umfang des Geschäfts zu führen sind, «die fortlaufende Führung der Warenbestände». Dieser Soll-Bestand wird bei der Inventur mit dem gezählten Ist-Bestand verglichen.
In der Praxis ist die Zählung des Lagers einmal jährlich zum Bilanzstichtag der Normalfall. Das ist eine Praxis und keine gesetzliche Vorgabe.
Wann und wie gezählt wird
Die gängigen Verfahren, alle als Praxis und nicht als gesetzliche Vorgabe:
- Stichtagsinventur: Das ganze Lager wird an einem Tag gezählt, meist zum Bilanzstichtag. Sie ist übersichtlich, verlangt aber, dass das Lager in dieser Zeit ruht.
- Rollende Inventur: Das Lager wird über das Jahr verteilt gezählt, etwa Platz für Platz. Voraussetzung ist eine saubere Bestandesführung mit Bewegungen für jeden Zu- und Abgang.
Ob ein vereinfachtes Verfahren für Ihr Unternehmen genügt, klären Sie mit der Treuhand oder der Revisionsstelle.
Vorbereiten und Zählen: warum blind?
Gute Inventuren sind gut vorbereitet:
- Stichtag und Zeitfenster festlegen. Wenn möglich ruht der Warenverkehr während der Zählung. Müssen Bewegungen weiterlaufen, brauchen Sie ein Verfahren, wie sie nachgetragen werden.
- Lager ordnen. Eindeutige Plätze, beschriftete Fächer, gleiche Ware an einem Ort. Beschädigte oder abgelaufene Ware sondern Sie aus und halten sie getrennt fest.
- Zählpersonen einteilen. Wer zählt, sollte nicht zugleich den Bestand buchen.
- Blind zählen. Die Zählpersonen sehen den Buchbestand nicht. Wer das Soll kennt, zählt unbewusst «passend» oder hört bei der erwarteten Zahl auf zu suchen. Wer nur sieht, was im Fach liegt, zählt, was da ist.
- Nachzählen bei Auffälligkeiten. Weicht eine Position stark ab, zählt eine zweite Person nach, bevor gebucht wird.
Bei Ware mit Chargen oder Ablaufdatum zählen Sie je Charge: Eine Differenz bei Charge A lässt sich nicht mit einem Plus bei Charge B verrechnen.
Differenzen verstehen und buchen
Die Differenz ist gezählter Bestand minus Buchbestand. Eine Minusdifferenz ist ein Schwund, eine Plusdifferenz ein Überbestand. Häufige Ursachen:
- Wareneingang oder Lieferung nicht oder doppelt gebucht
- Ware am falschen Platz oder im falschen Artikel eingelagert
- Verwechslung ähnlicher Artikel, Einheiten (Karton statt Stück)
- Bruch, Schwund, Diebstahl
- Eine Umlagerung ohne Buchung
Suchen Sie die Ursache, bevor Sie buchen, und beheben Sie sie. Eine Differenz wird nicht gelöscht, sondern als Korrekturbewegung gebucht, damit die Geschichte des Bestands nachvollziehbar bleibt. Die GeBüV verlangt in Art. 3, dass Geschäftsbücher und Belege nicht geändert werden können, ohne dass sich dies feststellen lässt.
Wichtig: Eine Position, die niemand gezählt hat, ist keine Position mit Bestand null. Fehlt eine Zählung, liegt eine Lücke vor, die Sie vor dem Abschluss schliessen sollten. Finance | base schliesst eine Inventur auch mit ungezählten Zeilen ab und lässt diese unverändert; prüfen Sie die Vollständigkeit deshalb vorher selbst.
Den Bestand am Stichtag bewerten
Mit der Menge ist der Bestand erst halb bestimmt, es fehlt der Wert. Nach Art. 960a Abs. 1 und 2 OR bilden die Anschaffungs- oder Herstellungskosten die Obergrenze. Liegt der Veräusserungswert unter Berücksichtigung noch anfallender Kosten am Bilanzstichtag darunter, muss dieser tiefere Wert eingesetzt werden (Art. 960c Abs. 1 OR). Die Zählung ist deshalb auch der Moment, um Ladenhüter, beschädigte und abgelaufene Ware zu beurteilen. Aktiven werden in der Regel einzeln bewertet (Art. 960 Abs. 1 OR). Zu Wiederbeschaffungszwecken und zur Sicherung des dauernden Gedeihens des Unternehmens sind nach Art. 960a Abs. 4 OR zusätzliche Abschreibungen und Wertberichtigungen zulässig; wie weit das in Ihrem Fall geht, klären Sie mit der Treuhand.
Die gezählte und bewertete Menge muss danach im Hauptbuch ankommen: Die Buchhaltung gleicht das Warenlagerkonto an den Lagerwert an. Die Differenz heisst Bestandesänderung.
Für die Aufbewahrung gilt: Die Zählliste ist die Grundlage der Bestandesänderung. Nach Art. 957a Abs. 3 OR ist Buchungsbeleg jede Aufzeichnung auf Papier oder in elektronischer Form, die notwendig ist, um den einer Buchung zugrunde liegenden Geschäftsvorfall oder Sachverhalt nachvollziehen zu können. Wir empfehlen deshalb, die Zählprotokolle wie Buchungsbelege aufzubewahren. Nach Art. 958f Abs. 1 OR sind das zehn Jahre ab Ablauf des Geschäftsjahres.
Praxisbeispiel: Muster Gartenbedarf GmbH
Die Muster Gartenbedarf GmbH ist ein erfundener Händler in Musterhausen. Das Geschäftsjahr endet am 31. Dezember 2026, einem Donnerstag. Wegen der Betriebsferien zählt das Team an diesem Tag das Hauptlager. Hier ein Auszug mit vier Positionen:
| Platz | Artikel | Soll | Gezählt | Differenz | Ø Einstand (CHF) | Wert der Differenz (CHF) |
|---|---|---|---|---|---|---|
| A-01 | Pflanzerde 40 l | 118 | 116 | −2 | 4.10 | −8.20 |
| A-02 | Blumentopf Terrakotta 20 cm | 240 | 240 | 0 | 2.60 | 0.00 |
| B-01 | Rasendünger 5 kg | 36 | 35 | −1 | 18.50 | −18.50 |
| B-02 | Gartenschlauch 20 m | 15 | 16 | +1 | 32.00 | +32.00 |
| Summe des Auszugs | +5.30 |
Die Nachprüfung findet für den Gartenschlauch einen Lieferschein, dessen Eingang nicht gebucht wurde, und für den Dünger einen eingerissenen Sack, der entsorgt wurde. Die Pflanzerde bleibt ohne Erklärung; die Lagerleitung bucht die Differenz trotzdem. Die Summe der Differenzen im Auszug ist −8.20 − 18.50 + 32.00 = +5.30 CHF.
Beim Zählen fallen ausserdem 50 Sack Winterrasendünger auf: Die Saison ist vorbei, die Verpackung ist beschädigt. Der Einstandspreis beträgt CHF 12.00 je Sack; nach Abzug der noch anfallenden Kosten erwartet die GmbH einen Erlös von nur CHF 9.00. Nach Art. 960c Abs. 1 OR ist der tiefere Wert einzusetzen: 50 × (12.00 − 9.00) = CHF 150.00 Wertberichtigung. Diese Abwertung bucht die GmbH von Hand im Journal auf ein Minuskonto «Wertberichtigung Warenlager» (zum Beispiel 1209, im Kontenplan anzulegen) gegen Aufwand, nicht über die Lagerbewertung und nicht direkt auf das Warenlagerkonto 1200.
Nach der Inventurbuchung beträgt der Lagerwert zu Einstandspreisen laut Bewertung CHF 151'920.00. Das Warenlagerkonto (1200) zeigt CHF 142'380.00. Die Differenz von 151'920.00 − 142'380.00 = CHF 9'540.00 bucht die GmbH als Erhöhung: 1200 Warenlager an 4280 Bestandesänderungen. Den Geschäftsbericht für 2026 muss sie nach Art. 958 Abs. 3 OR innerhalb von sechs Monaten nach Ablauf des Geschäftsjahres erstellen, also bis zum 30. Juni 2027. Die Zählunterlagen bewahrt sie, wie die Belege des Jahres 2026, bis Ende 2036 auf.
Checkliste
- Stichtag, Zeitfenster und Lagerort festgelegt
- Lager geordnet, Plätze eindeutig, Ausschuss und abgelaufene Ware getrennt
- Zählpersonen eingeteilt, Zählung blind
- Ware mit Chargen oder Ablaufdatum je Charge gezählt
- Alle Positionen gezählt, keine Lücken
- Auffällige Differenzen nachgezählt und Ursache geklärt
- Bewegungen während der Zählung geprüft, bevor abgeschlossen wird
- Differenzen als Korrektur gebucht, nichts überschrieben
- Ladenhüter, beschädigte und abgelaufene Ware bewertet (Niederstwert)
- Bestandesänderung gebucht, Zählprotokoll abgelegt und zehn Jahre aufbewahrt
So löst es KMU | base
In Finance | base zählen Sie je Lagerort, Platz und Charge. Sie finden die Inventur unter Persönlich › Lager im Reiter Inventur.
1. Plätze vorbereiten. Sie legen viele Plätze auf einmal an (zum Beispiel A-01 bis A-20) und drucken je Platz ein Etikett mit QR- und Strichcode (Reiter Lagerorte unter Mehr). Chargen erhalten Etiketten mit Nummer und Mindesthaltbarkeitsdatum.
2. Inventur starten. Im Reiter Inventur wählen Sie Lagerort und Stichtag und starten die Inventur. Die Zählliste enthält alle Artikel mit Bestand an den Plätzen des Lagerorts; Zusatzzeilen für Artikel ohne Soll sind möglich. Auf Wunsch drucken Sie die Zählliste nach Platz, ohne Eingabeteil, wenn im Lager auf Papier gezählt wird.
3. Blind zählen. Wer zählt, sieht weder Soll noch Differenz, auch in den Zählzeilen je Charge. Gezählt wird in der Zählliste oder mit dem Scan: im Reiter Scan im Arbeitsschritt Inventur mit Kamera oder Handscanner.
4. Prüfen und abschliessen. Kontrolle und Abschluss mit Differenzbuchung benötigen das Recht «Lager verwalten». Die Lagerleitung sieht je Zeile das Start-Soll, den aktuellen Bestand, die Bewegungen seit Start (netto) und die Korrektur. Gezählt gilt als Bestand beim Abschluss; gebucht wird gezählt minus aktueller Bestand, gemeinsam mit dem Abschluss genau einmal. Bei veralteter Vorschau verlangt Finance | base vor der Buchung eine erneute Prüfung. Ungezählte Zeilen bleiben unverändert; nach dem Abschluss ist keine Zählung mehr möglich.
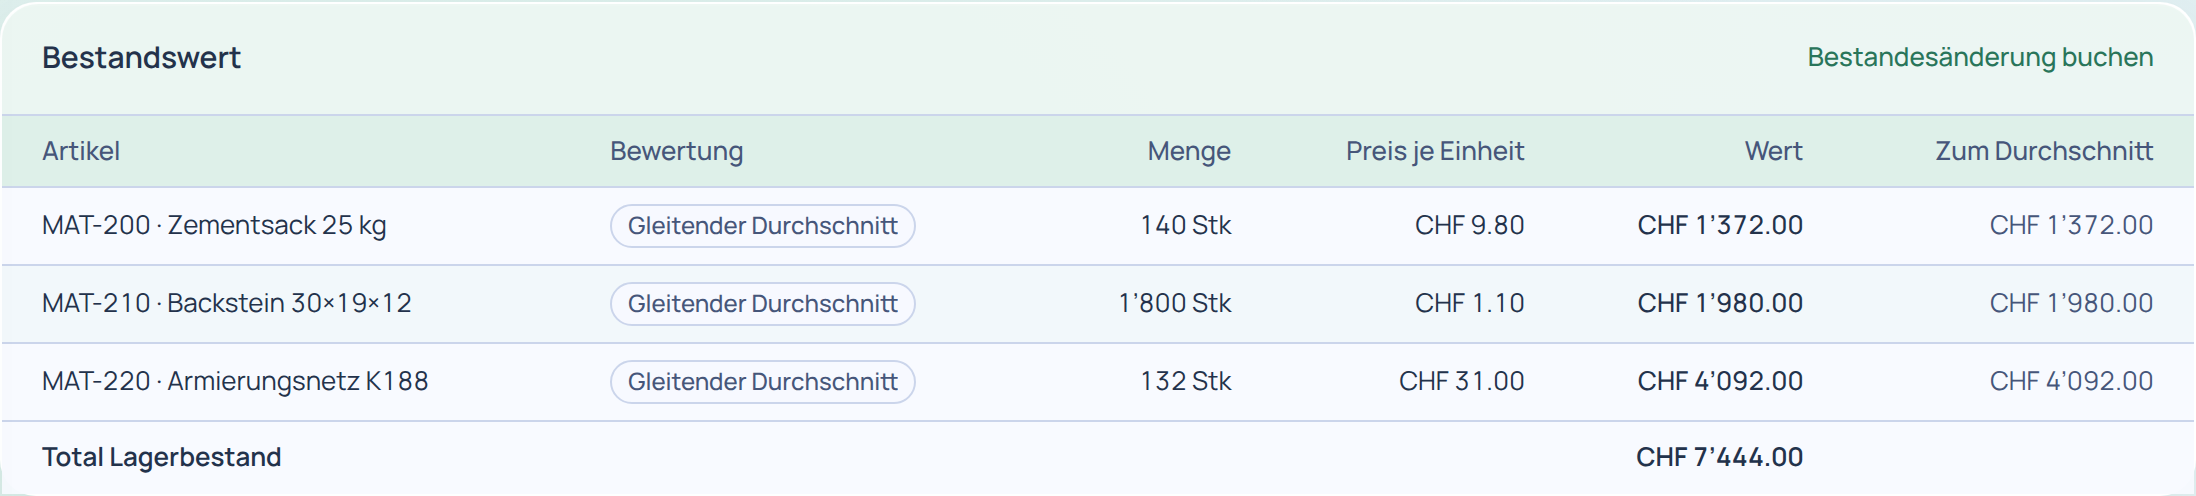
5. Bewerten und buchen. Im Reiter Bewertung (unter Mehr) sehen Sie den Bestandswert per Stichtag je Artikel nach seiner Methode (gleitender Durchschnitt, FIFO oder Standardpreis). Beim Abschluss (Buchhaltung › Abschluss, Abschnitt «Bestandesänderung Warenlager») vergleicht Finance | base den Lagerwert mit dem Saldo des Kontos 1200 und bucht die Differenz mit einem Klick gegen 4280 Bestandesänderungen.
Was Sie selbst beurteilen: Finance | base bewertet zu Einstandspreisen und rechnet den Niederstwert nach Art. 960c OR nicht selbst. Eine Abwertung buchen Sie als Handbuchung im Journal auf ein Minuskonto «Wertberichtigung Warenlager» (zum Beispiel 1209, im Kontenplan anzulegen) gegen Aufwand; buchen Sie sie nicht direkt auf das Warenlagerkonto, denn die Bestandesänderung gleicht dieses Konto wieder an den Lagerwert an. Die Bestandesänderung läuft ausserdem fest über 1200 «Handelswaren» und 4280 und passt deshalb nur für Handelswaren, nicht für Rohstoffe oder fertige Erzeugnisse. Besprechen Sie das Vorgehen mit Ihrer Treuhand.
Möchten Sie es selbst ausprobieren, sehen Sie sich die Demo an oder eröffnen Sie ein Testkonto. Die Grundlagen der Lagerführung erklärt der Ratgeber Lagerbewirtschaftung, die Abschlussarbeiten die Checkliste zum Jahresabschluss, die Rechtsgrundlagen der Bücher die Buchführungspflicht für KMU. Bei Fragen helfen wir Ihnen über die Kontaktseite weiter.
Quellen
- Obligationenrecht (OR, SR 220), Art. 957 Abs. 1 und 2, Art. 957a Abs. 3, Art. 958 Abs. 3, Art. 958c Abs. 2, Art. 958f Abs. 1, Art. 960 Abs. 1, Art. 960a Abs. 1, 2 und 4, Art. 960c Abs. 1, Stand 1. Oktober 2026: fedlex.admin.ch, abgerufen am 26.10.2026.
- Verordnung über die Führung und Aufbewahrung der Geschäftsbücher (Geschäftsbücherverordnung, GeBüV, SR 221.431), Art. 1 Abs. 3 und Art. 3, Stand 1. Januar 2013 (auf Fedlex am 26.10.2026 abrufbare Fassung): fedlex.admin.ch, abgerufen am 26.10.2026.
Die Inventurverfahren (Stichtag, rollend), die Hinweise zur Blindzählung und die Empfehlung zur Aufbewahrung der Zählprotokolle sind Praxis und eigene Erläuterungen, keine gesetzlichen Vorgaben.
Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Stand der Informationen: 26. Oktober 2026.