Vouloir rédiger une offre, c’est faire plus qu’annoncer un prix. Une offre est généralement une proposition juridiquement contraignante : si le client accepte, le contrat est conclu. Elle est aussi votre carte de visite dans le processus de vente. Ce guide explique ce qu’elle doit contenir, combien de temps elle vous lie, comment distinguer les prix fermes et indicatifs et comment faciliter l’acceptation pour transformer l’offre en commande.
La nature juridique d’une offre
Un contrat est conclu lorsque les parties manifestent leur volonté de façon concordante, expressément ou tacitement (art. 1 du code des obligations, CO, OR). L’offre constitue généralement l’offre contractuelle au sens des art. 3 ss CO : vous proposez une prestation déterminée à des conditions précises. Si le client répond oui, le contrat est conclu. Si sa réponse s’écarte de votre offre, la manifestation concordante des volontés au sens de l’art. 1 CO, al. 1, fait défaut sur ce point ; consignez donc les souhaits divergents dans une nouvelle offre et faites-la confirmer.
La question de savoir si un document constitue une offre contraignante dépend du cas concret. Selon l’art. 7 CO, vous n’êtes pas lié si vous accompagnez l’offre d’une déclaration excluant l’engagement (par exemple « offre sans engagement ») ou si cette réserve résulte de la nature de l’affaire ou des circonstances. Les tarifs et listes de prix ne constituent pas à eux seuls une offre (art. 7 CO, al. 2). Partez donc du principe qu’une offre individualisée adressée à un client précis vous lie.
Pour la plupart des contrats, la loi n’impose aucune forme (art. 11 CO, al. 1) ; les exceptions exigeant une forme demeurent réservées. Une offre par e-mail est donc en principe possible. Pour des raisons de preuve, une offre écrite et une acceptation écrite ou consignée de manière traçable restent recommandées.
La durée de votre engagement
L’engagement dépend de l’indication ou non d’un délai :
| Situation | Situation juridique |
|---|---|
| Offre avec délai d’acceptation (« valable jusqu’au 4 novembre 2026 ») | Vous êtes lié jusqu’à l’expiration du délai ; vous êtes libéré si l’acceptation ne vous est pas parvenue avant son expiration (art. 3 CO) |
| Sans délai, à une personne présente (également au téléphone) | Sans acceptation immédiate, vous cessez d’être lié (art. 4 CO) |
| Sans délai, à une personne absente (lettre, e-mail) | Vous restez lié jusqu’au moment où vous pouvez attendre l’arrivée d’une réponse expédiée régulièrement et à temps (art. 5 CO, al. 1) |
Pour ce dernier cas : vous pouvez présumer que votre offre est arrivée à temps. Si l’acceptation expédiée à temps arrive après le moment attendu et que vous ne voulez pas être lié, vous devez en aviser sans retard l’autre partie (art. 5 CO, al. 2 et 3). La distinction entre personnes présentes et absentes peut être litigieuse selon le cas.
La conséquence pratique est simple : indiquez toujours une date de validité. Les deux parties savent ainsi jusqu’à quand l’offre est valable, sans dépendre d’une période « raisonnable » indéterminée. Trente jours sont courants, mais sans prescription légale (pratique, sans obligation légale).
Si vous remarquez une erreur après l’envoi, la révocation ne vous aide que dans une mesure limitée : elle est efficace si elle parvient au destinataire avant l’offre ou en même temps. Si elle arrive plus tard, le destinataire doit en prendre connaissance avant de prendre connaissance de l’offre (art. 9 CO, al. 1). Vérifiez donc les chiffres avant l’envoi.
Le contenu d’une offre
Plus l’offre est complète, moins il reste de points ouverts ensuite. Certes, si tous les points essentiels sont réglés, la réserve de points secondaires est présumée ne pas empêcher l’engagement ; en cas de litige, le juge règle les points secondaires selon la nature de l’affaire (art. 2 CO). Mieux vaut éviter d’en arriver là. Une bonne offre contient :
- l’expéditeur avec adresse complète, personne de contact, date et numéro d’offre
- le destinataire avec adresse complète et, si disponible, référence du client
- une courte description de la tâche dans les termes du client
- les prestations et quantités détaillées, avec unité et prix
- l’indication des prix TVA comprise ou hors TVA, avec taux et montant de l’impôt (le taux normal est de 8,1 pour cent, art. 25 de la loi fédérale régissant la taxe sur la valeur ajoutée, LTVA, MWSTG, al. 1)
- la date d’exécution ou le délai de livraison
- les conditions de paiement, par exemple délai ou acompte
- la date de validité
- la manière d’accepter : signature, e-mail ou acceptation en ligne
- le renvoi à vos conditions générales, si vous en utilisez
Prix ferme, prix indicatif ou facturation selon le travail effectif
Lorsque vous réalisez un ouvrage (par exemple une transformation ou une installation), la loi parle de contrat d’entreprise : l’entrepreneur s’engage à exécuter l’ouvrage, le maître à payer le prix (art. 363 CO). Les règles suivantes s’appliquent alors au prix :
- Prix ferme : si le prix a été fixé exactement à l’avance, l’entrepreneur ne peut demander aucune augmentation, même si le travail a été plus important que prévu. Si des circonstances extraordinaires empêchent ou rendent excessivement difficile l’achèvement, le juge peut autoriser une augmentation du prix ou la résiliation du contrat lorsqu’elles étaient imprévisibles ou exclues par les prévisions communes des parties. En contrepartie, le maître doit payer le prix intégral même si l’ouvrage a demandé moins de travail (art. 373 CO).
- Prix indicatif ou absence d’accord sur le prix : si le prix n’a pas été fixé à l’avance, ou seulement approximativement, il est déterminé d’après la valeur du travail et les dépenses de l’entrepreneur (art. 374 CO).
- Dépassement d’un devis approximatif : si un devis approximatif convenu est dépassé dans une mesure excessive sans le fait du maître, celui-ci peut se départir du contrat (art. 375 CO, al. 1). Pour les constructions sur son propre fonds, le maître peut plutôt demander une réduction convenable du prix ou, si l’ouvrage est inachevé, en retirer la continuation à l’entrepreneur et se départir du contrat moyennant une indemnité équitable pour les travaux exécutés (al. 2).
Il en découle que chaque position doit être clairement désignée comme prix ferme ou estimation, facturation selon le travail effectif. Informez rapidement le client si un dépassement important du prix indicatif se dessine. D’autres dispositions s’appliquent aux contrats de vente ou de services ; les règles ci-dessus concernent le contrat d’entreprise.
Structure et ton
Commencez par le bénéfice pour le client : quel problème la prestation résout-elle, pour quand et à quel prix ? Viennent ensuite les détails. Soyez concret (« 12 luminaires LED, montage compris ») plutôt que général (« éclairage selon le travail effectif »). Terminez par les étapes suivantes (« Pour accepter, il suffit de répondre à cet e-mail ou de confirmer en ligne jusqu’au 4 novembre 2026 »). Relancez aussi : une offre sans réponse n’est pas encore une commande. Après quelques jours, appelez ou écrivez brièvement pour savoir si des questions restent ouvertes.
Exemple pratique : Muster Elektro AG
Muster Elektro AG (fictive) établit le 5 octobre 2026 une offre pour l’aménagement des bureaux de Beispiel Treuhand AG (également fictive). Elle est valable jusqu’au 4 novembre 2026, soit 30 jours :
| Pos. | Désignation | Quantité | Prix | Montant CHF |
|---|---|---|---|---|
| 1 | Installation électrique du bureau, travail de l’électricien, estimation, facturation selon le travail effectif | 48 h | 96.00 | 4’608.00 |
| 2 | Panneau lumineux LED, prix ferme | 12 pièces | 142.50 | 1’710.00 |
| 3 | Tableau de distribution, matériel compris, prix ferme | 1 pièce | 1’380.00 | 1’380.00 |
Le total des positions est de CHF 7’698.00 hors TVA. S’y ajoutent 8,1 pour cent de TVA : CHF 623.54. Total CHF 8’321.54. La position 1 est désignée comme estimation ; les positions 2 et 3 sont des prix fermes. Beispiel Treuhand AG accepte en ligne le 16 octobre 2026. Muster Elektro AG transforme l’offre en commande et planifie les travaux.
Étape par étape : de la demande à la commande
- Clarifier la demande. Que faut-il livrer exactement, pour quand et selon quelles exigences ?
- Calculer les positions. Quantité, unité, prix ; désigner chaque position comme prix ferme ou estimation.
- Structurer l’offre. Expéditeur, destinataire, description, positions, impôt, conditions.
- Fixer la validité. Une date claire pour que l’engagement prenne fin selon l’art. 3 CO.
- Vérifier l’aperçu. Contrôler les chiffres, l’adresse et les textes avant l’envoi.
- Envoyer et relancer. Par e-mail avec PDF ou lien en ligne ; relancer brièvement après quelques jours.
- Consigner l’acceptation. Qui a accepté et quand ? L’acceptation fait partie du document.
- Poursuivre le traitement. L’offre acceptée devient une commande, puis une facture.
Checklist
- Destinataire et expéditeur avec adresses complètes
- Prestations détaillées avec quantité, unité et prix
- Chaque position désignée comme prix ferme ou estimation (facturation selon le travail effectif)
- Prix indiqués TVA comprise ou hors TVA, taux mentionné
- Date d’exécution ou délai de livraison indiqué
- Conditions de paiement indiquées
- Date de validité fixée (art. 3 CO)
- Mode d’acceptation décrit
- Chiffres recalculés avant l’envoi
- Relance prévue
- Acceptation consignée avec nom et date
La solution KMU | base
Les captures d’écran montrent l’interface en allemand ; KMU | base est aussi disponible en français, italien et anglais.
Dans Finance | base, l’offre est un document que vous pouvez ensuite poursuivre sans nouvelle saisie. Voici la marche à suivre.
1. Saisir l’offre. Dans le menu Vente, ouvrez Offres et choisissez « Nouvelle offre ». Vous créez des offres avec une date de validité ; le champ « Valable jusqu’au » reste vide si la validité des paramètres doit s’appliquer. Les offres échues reçoivent automatiquement le statut « expirée ». Vous saisissez et triez les positions, titres, lignes de texte, sous-totaux et sauts de page dans le document ; le net, la TVA et le total restent visibles en continu.
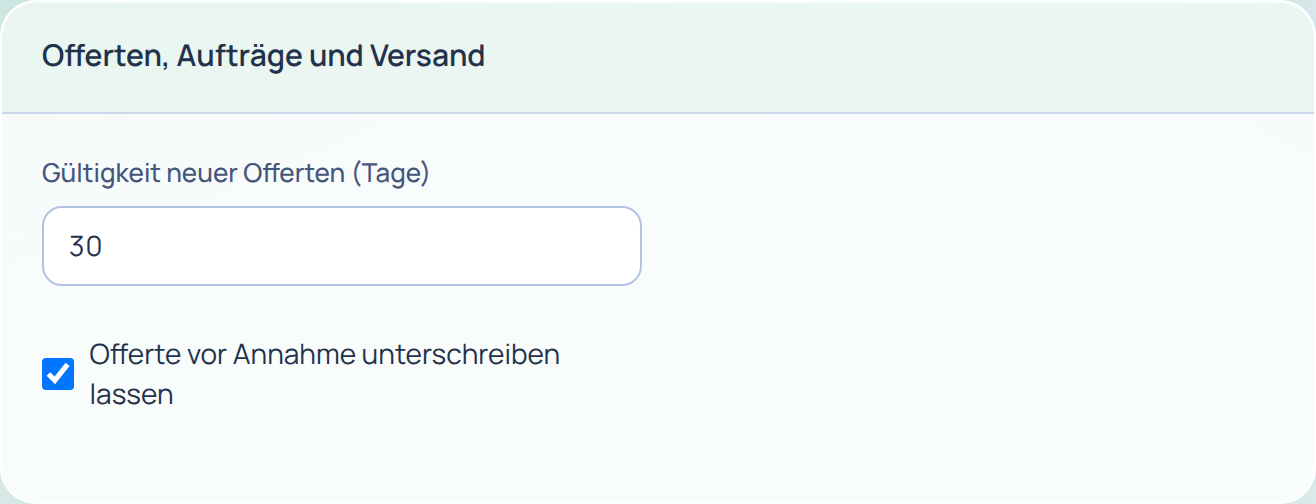
2. Textes et aperçu. Dans le modèle, vous enregistrez des textes d’en-tête et de pied de page par type de document dans quatre langues et consultez un PDF d’exemple (« Textes standard par type de document et langue »). Avant l’émission, vous vérifiez le brouillon dans l’aperçu PDF, puis le finalisez. La validité des offres se définit dans les Paramètres de facturation, sous « Offres, commandes et envoi ».
3. Envoyer. Vous envoyez l’offre émise via les actions du document. La personne responsable reçoit une notification lorsque le client consulte le document, accepte ou refuse l’offre, selon les paramètres.
4. Acceptation. Votre client accepte l’offre dans le portail, avec signature à la souris, au stylet ou au doigt si souhaité, ou la refuse avec un motif (« Accepter une offre en ligne »). Si l’accord est parvenu par téléphone ou e-mail, vous consignez l’acceptation avec le nom du client, ou le refus avec son motif, sur le document (« Accepter ou refuser une offre en interne »).
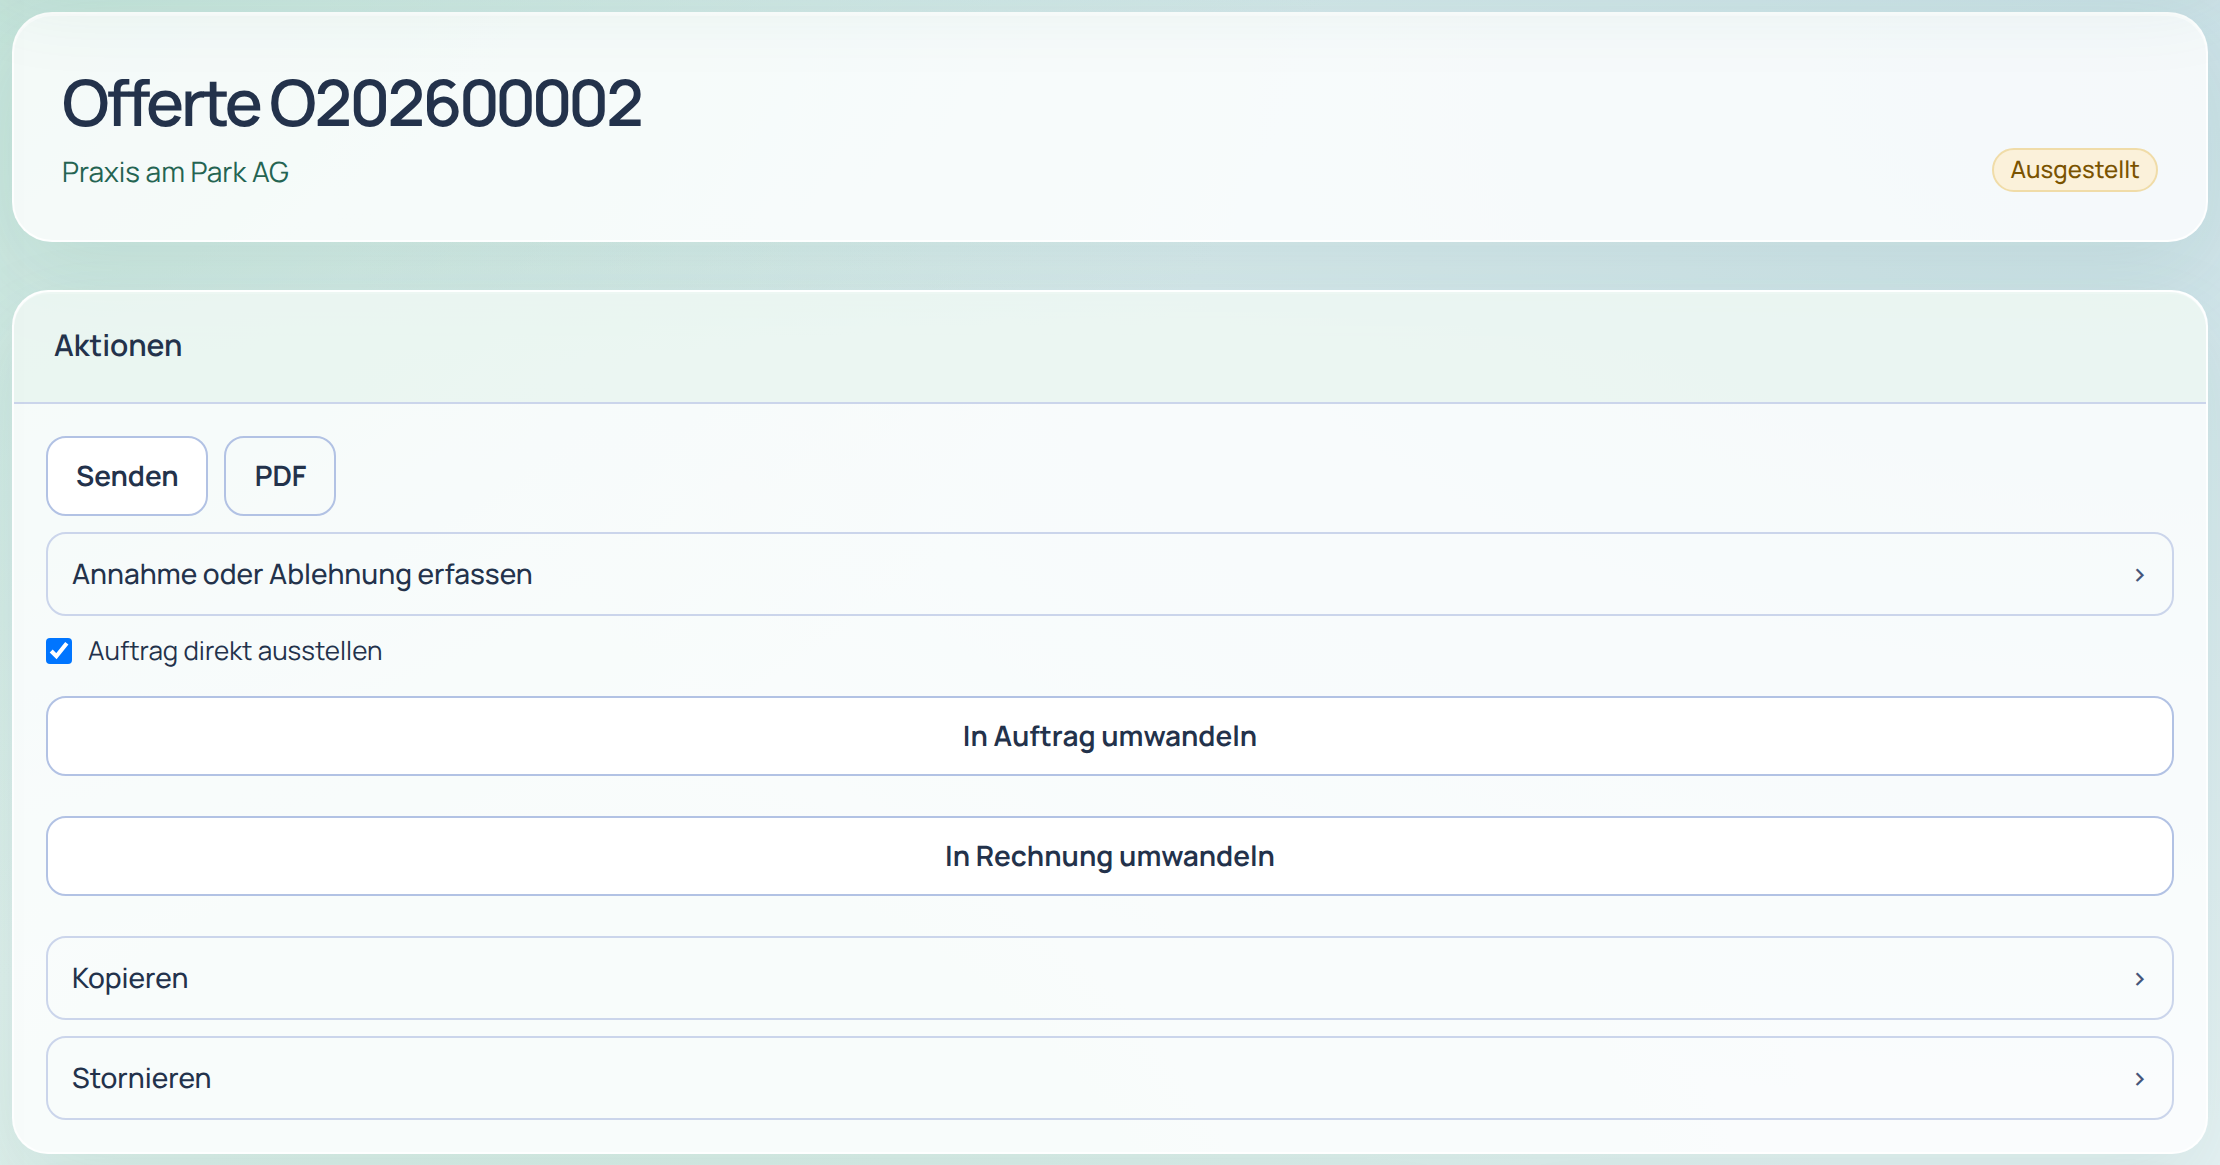
5. Poursuivre le traitement. Vous transformez l’offre en commande ou en facture sans nouvelle saisie (« Conversion le long de la chaîne »). Les positions et les prix restent ainsi identiques à ce que le client a accepté.
Autres guides : Créer une facture QR et Rédiger un rappel. Le mode d’emploi détaillé figure dans les instructions de Finance | base.
Pour essayer vous-même, consultez la démo ou ouvrez un compte de test. Pour toute question, utilisez la page Contact.
Sources
- Code des obligations (CO, OR, RS 220), art. 1, 2, 3, 4, 5, 7, 9, al. 1, art. 11, al. 1, art. 363, art. 373, 374 et art. 375, al. 1–2, état au 1er octobre 2026 : fedlex.admin.ch, consulté le 26.10.2026.
- Loi fédérale régissant la taxe sur la valeur ajoutée (LTVA, MWSTG, RS 641.20), art. 25, al. 1, état au 1er janvier 2025 : fedlex.admin.ch, consulté le 26.10.2026.
Ce guide ne remplace pas un conseil juridique ou fiscal. État des informations : 26 octobre 2026.