Une personne assujettie doit savoir combien d’impôt elle doit, mais aussi pour quelle période. C’est précisément ce que détermine le mode de décompte. La TVA en connaît deux : le décompte selon les contre-prestations convenues et celui selon les contre-prestations reçues. Pour les contre-prestations reçues, c’est l’encaissement qui compte ; pour les contre-prestations convenues, c’est la facture. Pour une PME dont les clients paient en retard, la différence de liquidités peut être sensible. Ce guide explique les deux modes, la demande, le changement et un exemple calculé en détail.
Aperçu des deux modes de décompte
La loi fédérale régissant la taxe sur la valeur ajoutée (LTVA, MWSTG) définit à l’art. 39 le moment déterminant pour le décompte. Le principe : l’impôt est décompté selon les contre-prestations convenues. C’est le cas normal, tant que vous n’avez rien demandé d’autre. Le décompte selon les contre-prestations reçues est une exception que l’Administration fédérale des contributions (AFC) autorise sur demande (art. 39 LTVA, al. 1 et 2).
La contre-prestation désigne ici le montant que votre client doit payer pour votre prestation. Elle est « convenue » dès que vous la facturez ; elle n’est « reçue » que lorsque l’argent est effectivement encaissé. Le choix agit dans deux directions : sur l’impôt que vous devez (impôt sur le chiffre d’affaires) et sur celui que vous pouvez déduire (impôt préalable).
Contre-prestations convenues : la règle
Avec le décompte selon les contre-prestations convenues, le droit à la déduction de l’impôt préalable naît à la réception de la facture du fournisseur. La dette fiscale relative à l’impôt sur le chiffre d’affaires naît (art. 40 LTVA, al. 1) :
- au moment de la facturation ;
- pour les prestations donnant lieu à des factures ou paiements partiels successifs, au moment de l’émission de la facture partielle ou de l’encaissement du paiement partiel ;
- pour les paiements anticipés relatifs à des prestations non exonérées et pour les prestations sans facturation, au moment de l’encaissement de la contre-prestation.
La créance fiscale appartient à la période durant laquelle elle est née ; la prescription selon l’art. 42 LTVA, al. 1, se rattache aussi à cette période fiscale. Cela a une conséquence désagréable : si vous facturez en mars et que le client ne paie qu’en juillet, vous devez déjà verser l’impôt avec le décompte du premier trimestre, sans avoir encore encaissé un franc.
Contre-prestations reçues : uniquement sur demande
Avec le décompte selon les contre-prestations reçues, la dette fiscale relative à l’impôt sur le chiffre d’affaires naît à l’encaissement. Le droit à la déduction de l’impôt préalable naît au paiement (art. 40 LTVA, al. 2). La facture seule ne déclenche donc ni dette fiscale ni déduction. Si le client paie par tranches, l’impôt naît à chaque paiement pour la part reçue.
Ce mode reflète les flux financiers. Il soulage la trésorerie lorsque les clients paient tard, mais comporte une contrepartie : vous ne pouvez déduire l’impôt préalable sur vos propres factures qu’après les avoir payées.
Comparaison dans un tableau
| Contre-prestations convenues (règle) | Contre-prestations reçues (sur demande) | |
|---|---|---|
| Naissance de l’impôt sur le chiffre d’affaires | à la facturation (exceptions : factures partielles, paiements anticipés) | à l’encaissement |
| Naissance de la déduction de l’impôt préalable | à la réception de la facture fournisseur | au paiement de la facture fournisseur |
| Demande nécessaire | non | oui, auprès de l’AFC |
| Charge de trésorerie | l’impôt est dû avant le paiement du client | l’impôt suit l’encaissement |
| Engagement | après le choix, au moins une période fiscale | après le choix, au moins une période fiscale |
Demande, durée minimale et changement obligatoire
Demande : le décompte selon les contre-prestations reçues nécessite l’autorisation de l’AFC (art. 39 LTVA, al. 2). Son formulaire s’intitule « Demande de décompte selon les contre-prestations reçues » (n° 1100_01). Sur sa page des formulaires, l’AFC indique aussi que le mode de décompte peut être modifié en ligne sur son portail, sous « Décompter la TVA », dans l’onglet « Modalités de décompte » (état de la page au 26 octobre 2026). La loi ne précise ni le délai applicable ni si une demande informelle suffit ; clarifiez ces points directement avec l’AFC.
Durée minimale : le mode choisi doit être maintenu pendant au moins une période fiscale (art. 39 LTVA, al. 3). La période fiscale correspond à l’année civile (art. 34 LTVA, al. 2). Des allers-retours en cours d’année ne sont donc pas admis.
Changement obligatoire : l’AFC peut vous obliger à décompter selon les contre-prestations reçues si vous encaissez une part importante des contre-prestations avant de fournir ou de facturer la prestation, ou s’il existe un soupçon fondé que vous abusez du décompte selon les contre-prestations convenues pour vous procurer ou procurer à un tiers un avantage illicite (art. 39 LTVA, al. 4).
Le changement de mode de décompte
Le changement concerne deux groupes de postes encore ouverts à cette date : les créances clients (débiteurs) et les dettes fournisseurs (créanciers). Pour la méthode effective, l’ordonnance régissant la taxe sur la valeur ajoutée (OTVA, MWSTV) règle à l’art. 106 le traitement dans la période de décompte suivant le changement :
- De convenues à reçues : vous déduisez des contre-prestations reçues pendant cette période les postes débiteurs existant à la date du changement, dont l’impôt a déjà été décompté. Vous déduisez de l’impôt préalable payé l’impôt préalable sur les postes créanciers existants.
- De reçues à convenues : vous décomptez l’impôt sur les postes débiteurs existants et déduisez l’impôt préalable sur les postes créanciers existants.
Pour les taux de la dette fiscale nette et les taux forfaitaires, l’art. 107 OTVA s’applique. Le changement créant des postes particuliers uniques dans le décompte, un entretien avec votre fiduciaire est utile avant la demande.
Exemple pratique : Seeland Gartenbau GmbH
Seeland Gartenbau GmbH est une entreprise fictive qui décompte selon la méthode effective, trimestriellement, au taux normal de 8,1 pour cent (art. 25 LTVA, al. 1). Deux opérations ont lieu au premier semestre 2026 :
- Vente : facture du 20 mars 2026 à la commune de Seeblick de CHF 10’000.00 plus CHF 810.00 de TVA, total CHF 10’810.00. Le client paie la moitié le 15 avril 2026 (CHF 5’405.00), puis le solde le 10 juillet 2026 (CHF 5’405.00).
- Achat : facture de matériel du 12 mars 2026 de CHF 5’000.00 plus CHF 405.00 d’impôt préalable, total CHF 5’405.00. La société paie le 20 avril 2026.
Vérification : 8,1 pour cent de CHF 10’000.00 donnent CHF 810.00 et de CHF 5’000.00 donnent CHF 405.00. Chaque paiement couvre la moitié de la facture et contient donc CHF 405.00 d’impôt. Voici l’impôt par trimestre :
| Trimestre 2026 | Impôt CA convenues | Impôt préalable convenues | Montant à payer convenues | Impôt CA reçues | Impôt préalable reçues | Montant à payer reçues |
|---|---|---|---|---|---|---|
| 1er (janv.–mars) | 810.00 | 405.00 | 405.00 | 0.00 | 0.00 | 0.00 |
| 2e (avr.–juin) | 0.00 | 0.00 | 0.00 | 405.00 | 405.00 | 0.00 |
| 3e (juil.–sept.) | 0.00 | 0.00 | 0.00 | 405.00 | 0.00 | 405.00 |
| Total | 810.00 | 405.00 | 405.00 | 810.00 | 405.00 | 405.00 |
Sur les trois trimestres, le montant à payer est identique : CHF 405.00. La différence tient au moment : avec les contre-prestations convenues, Seeland Gartenbau GmbH doit payer CHF 405.00 avec le décompte du premier trimestre, bien que le client n’ait encore rien payé à la fin de celui-ci ; le premier paiement arrive seulement le 15 avril, au deuxième trimestre. Avec les contre-prestations reçues, rien n’est dû au premier trimestre ; au deuxième, impôt sur le chiffre d’affaires et impôt préalable se compensent, puis le montant à payer suit au troisième trimestre, à réception du solde. Selon l’art. 71 LTVA, al. 1, le décompte doit être remis dans les 60 jours suivant la fin de la période de décompte.
Quel mode de décompte choisir ?
La décision dépend de votre activité. Trois questions vous aident :
- Vos clients paient-ils régulièrement en retard ? Les contre-prestations reçues soulagent alors votre trésorerie, car vous ne préfinancez pas l’impôt.
- Recevez-vous beaucoup de paiements anticipés ? Le mode selon les contre-prestations reçues apporte alors peu, car l’impôt naît de toute façon à l’encaissement (art. 40 LTVA, al. 1, let. c), et l’AFC peut imposer le changement.
- Quelle est l’importance de vos achats ? Investir beaucoup et payer lentement reporte aussi la déduction de l’impôt préalable.
Pour une appréciation contraignante de votre cas, adressez-vous à l’AFC ou à votre fiduciaire. Le guide Méthode effective ou taux de la dette fiscale nette ? traite de l’intérêt d’un changement de méthode ; Décompte TVA Suisse en présente la structure.
Checklist
- Mode actuel connu (règle : contre-prestations convenues, si aucune demande n’a été faite)
- Effet sur l’impôt sur le chiffre d’affaires et l’impôt préalable compris
- Pour les contre-prestations reçues : demande déposée auprès de l’AFC et autorisation obtenue
- Durée minimale d’une période fiscale (année civile) respectée
- Débiteurs et créanciers ouverts réunis lors du changement
- Date de chaque paiement correctement saisie (déterminante pour les contre-prestations reçues)
- Paiements partiels pris en compte proportionnellement
- Acomptes et paiements anticipés vérifiés séparément
- Codes TVA correctement choisis pour chaque écriture
- Délai de décompte de 60 jours après la fin de la période noté dans le calendrier
La solution KMU | base
Les captures d’écran montrent l’interface en allemand ; KMU | base est aussi disponible en français, italien et anglais.
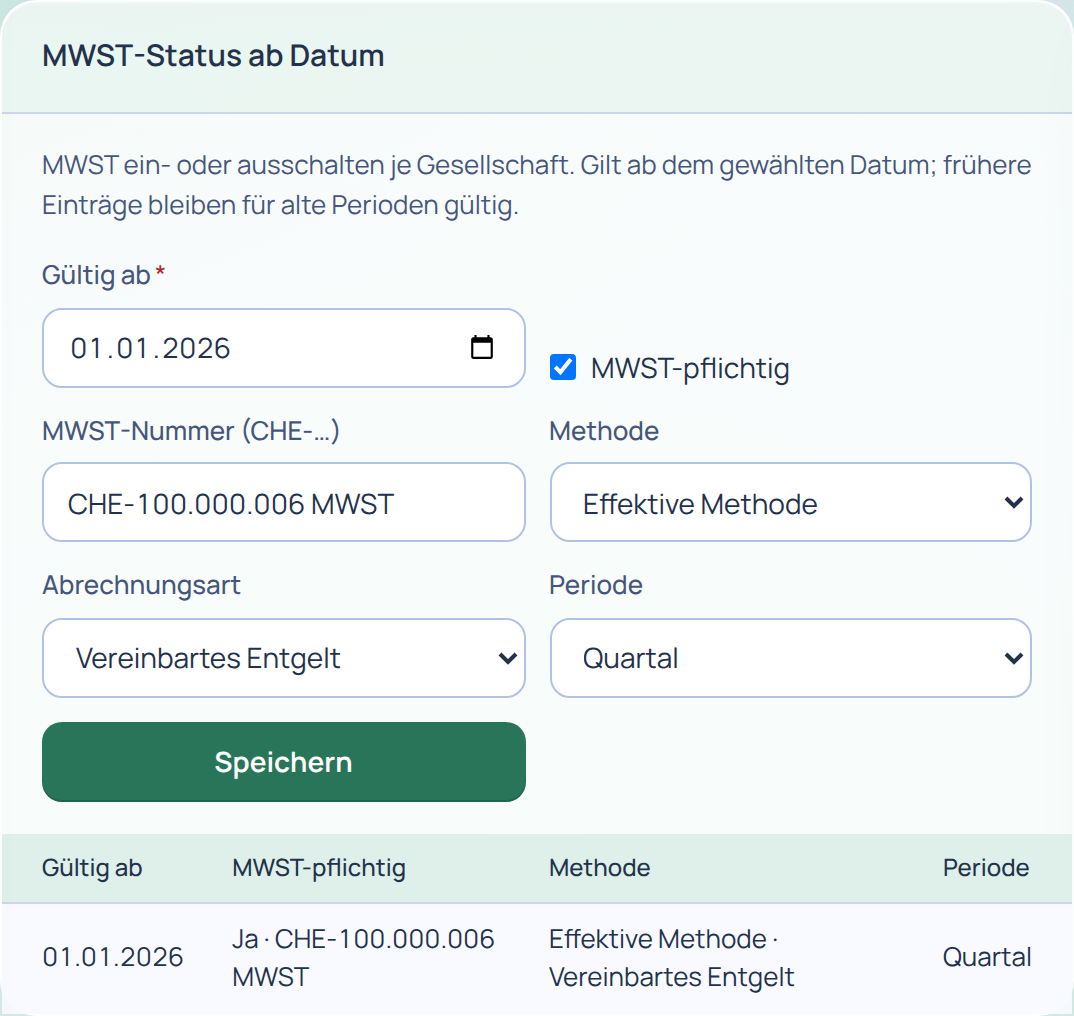
1. Définir le mode de décompte. Dans Finance, ouvrez TVA, puis Statut TVA à partir d’une date. Pour chaque société, vous définissez dès une date donnée l’assujettissement avec numéro TVA, méthode, Mode de décompte (Contre-prestations convenues ou Contre-prestations reçues) et période. L’historique reste visible ; les anciennes entrées restent valables pour les anciennes périodes. Important : le paramètre dans Finance | base ne remplace pas la demande à l’AFC (art. 39 LTVA, al. 2). N’enregistrez les contre-prestations reçues qu’après l’autorisation.
2. L’effet du choix. Avec les contre-prestations reçues, les factures avec poste ouvert comptent seulement au paiement, proportionnellement ; les écritures de caisse et de banque comptent immédiatement. La date du paiement saisi est donc déterminante. Le guide Rapprochement bancaire avec les fichiers camt décrit comment les paiements du fichier bancaire sont attribués aux factures.
3. Comptabiliser correctement avec les codes TVA. Dans le Journal, saisissez une Nouvelle écriture avec compte, débit ou crédit, montant et code TVA par ligne. Les codes couvrent l’impôt sur le chiffre d’affaires (normal, réduit, hébergement, option, exonéré, étranger, procédure de déclaration, exclu), l’impôt préalable sur le matériel et les investissements, l’impôt sur les acquisitions et les taux de la dette fiscale nette. Pour une société assujettie, Finance décompose automatiquement le montant brut selon le code TVA en base et impôt sur les comptes TVA enregistrés ; les montants des lignes avec code TVA s’entendent TVA comprise.
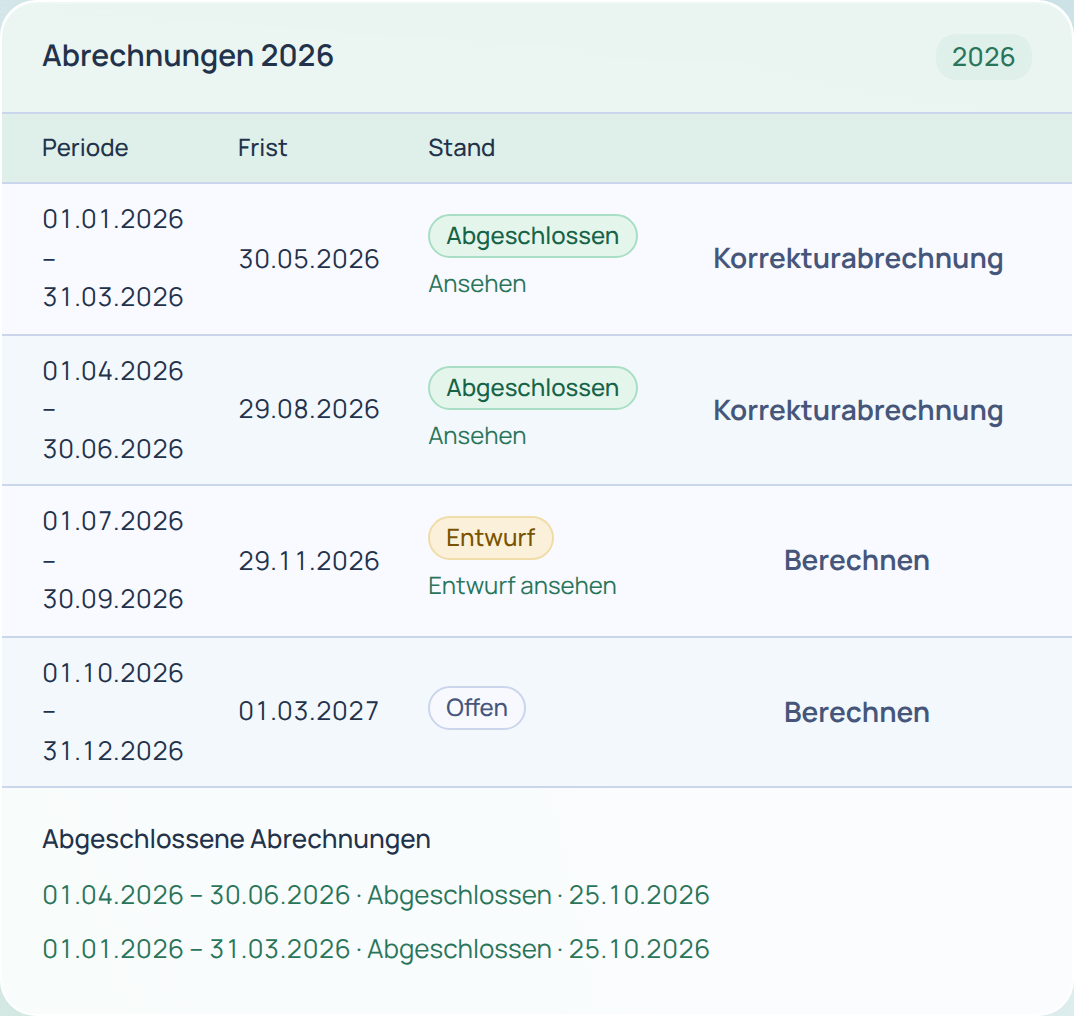
4. Suivre les périodes et le délai. La vue des périodes du domaine TVA présente toutes les périodes de l’année avec l’état (ouvert, brouillon, clôturé) et le délai de 60 jours ; les délais dépassés sont rouges.
Pour essayer vous-même, consultez la démo ou ouvrez un compte de test. Les instructions de Finance | base présentent les étapes suivantes. Pour toute question, utilisez la page Contact.
Sources
- Loi fédérale régissant la taxe sur la valeur ajoutée (LTVA, MWSTG, RS 641.20), art. 25, al. 1, art. 34, al. 2, art. 35, art. 39, art. 40, art. 42, al. 1 et art. 71, al. 1, état au 1er janvier 2025 : fedlex.admin.ch, consulté le 26.10.2026.
- Ordonnance régissant la taxe sur la valeur ajoutée (OTVA, MWSTV, RS 641.201), art. 106 et 107, état au 1er janvier 2025 : fedlex.admin.ch, consulté le 26.10.2026.
- Administration fédérale des contributions AFC : Formulaires TVA (en allemand), rubrique « Méthode effective », formulaire 1100_01 « Demande de décompte selon les contre-prestations reçues », consulté le 26.10.2026.
Ce guide ne remplace pas un conseil juridique ou fiscal. État des informations : 26 octobre 2026.