Wer mehrwertsteuerpflichtig ist, muss nicht nur wissen, wie viel Steuer er schuldet, sondern auch, in welcher Periode. Genau das entscheidet die Abrechnungsart. Die Mehrwertsteuer kennt zwei: die Abrechnung nach vereinbartem Entgelt und die Abrechnung nach vereinnahmtem Entgelt. Beim Thema MWST vereinnahmtes Entgelt zählt der Zahlungseingang, beim vereinbarten Entgelt die Rechnung. Für ein KMU mit säumigen Kunden kann das einen spürbaren Unterschied bei der Liquidität machen. Dieser Ratgeber erklärt beide Arten, den Weg zum Antrag, den Wechsel und ein durchgerechnetes Beispiel.
Die beiden Abrechnungsarten im Überblick
Das Mehrwertsteuergesetz (MWSTG) legt in Art. 39 fest, nach welchem Zeitpunkt Sie die Steuer abrechnen. Der Grundsatz: Die Steuer wird nach vereinbarten Entgelten abgerechnet. Das ist der Normalfall und gilt, solange Sie nichts anderes beantragt haben. Die Abrechnung nach vereinnahmten Entgelten ist eine Ausnahme, die die Eidgenössische Steuerverwaltung (ESTV) auf Antrag gestattet (Art. 39 Abs. 1 und 2 MWSTG).
Entgelt heisst hier der Betrag, den Ihr Kunde für Ihre Leistung bezahlen soll. «Vereinbart» ist es, sobald Sie es in Rechnung stellen; «vereinnahmt» ist es erst, wenn das Geld tatsächlich bei Ihnen eingegangen ist. Die Wahl wirkt in zwei Richtungen: auf die Steuer, die Sie schulden (Umsatzsteuer), und auf die Steuer, die Sie abziehen dürfen (Vorsteuer).
Vereinbartes Entgelt: die Regel
Bei der Abrechnung nach vereinbarten Entgelten entsteht der Anspruch auf Vorsteuerabzug im Zeitpunkt, in dem Sie die Rechnung des Lieferanten erhalten. Die Umsatzsteuerschuld entsteht (Art. 40 Abs. 1 MWSTG):
- mit der Rechnungsstellung;
- bei Leistungen, die zu aufeinanderfolgenden Teilrechnungen oder Teilzahlungen führen, mit der Ausgabe der Teilrechnung oder mit der Vereinnahmung der Teilzahlung;
- bei Vorauszahlungen für nicht von der Steuer befreite Leistungen sowie bei Leistungen ohne Rechnungsstellung mit der Vereinnahmung des Entgelts.
Die Steuerforderung gehört in die Periode, in der sie entstanden ist; so knüpft auch die Verjährung nach Art. 42 Abs. 1 MWSTG an die Steuerperiode an, in der die Steuerforderung entstanden ist. Das hat eine unangenehme Folge: Stellen Sie im März eine Rechnung, bezahlt der Kunde aber erst im Juli, müssen Sie die Steuer schon mit der Abrechnung des ersten Quartals abliefern, obwohl noch kein Franken eingegangen ist.
Vereinnahmtes Entgelt: nur auf Antrag
Bei der Abrechnung nach vereinnahmten Entgelten entsteht die Umsatzsteuerschuld mit der Vereinnahmung des Entgelts. Der Anspruch auf Vorsteuerabzug entsteht im Zeitpunkt der Bezahlung (Art. 40 Abs. 2 MWSTG). Die Rechnung allein löst also weder Steuerschuld noch Abzug aus. Zahlt der Kunde in Raten, entsteht die Steuer mit jeder Zahlung für den jeweils eingegangenen Teil.
Diese Art spiegelt die Geldflüsse. Sie entlastet die Liquidität, wenn Kunden spät zahlen, hat aber ihren Preis: Auch die Vorsteuer auf Ihre eigenen Rechnungen dürfen Sie erst abziehen, wenn Sie diese bezahlt haben.
Der Vergleich in einer Tabelle
| Vereinbartes Entgelt (Regel) | Vereinnahmtes Entgelt (auf Antrag) | |
|---|---|---|
| Umsatzsteuer entsteht | mit der Rechnungsstellung (Ausnahmen: Teilrechnungen, Vorauszahlungen) | mit dem Zahlungseingang |
| Vorsteuerabzug entsteht | beim Empfang der Lieferantenrechnung | bei der Bezahlung der Lieferantenrechnung |
| Antrag nötig | nein | ja, bei der ESTV |
| Belastung der Liquidität | Steuer ist schon fällig, bevor der Kunde zahlt | Steuer folgt dem Geldeingang |
| Bindung | nach der Wahl mindestens eine Steuerperiode | nach der Wahl mindestens eine Steuerperiode |
Antrag, Mindestdauer und Pflicht zur Umstellung
Antrag: Wer nach vereinnahmten Entgelten abrechnen will, braucht die Gestattung der ESTV (Art. 39 Abs. 2 MWSTG). Das Formular der ESTV heisst «Antrag auf Abrechnung nach vereinnahmten Entgelten» (Nr. 1100_01). Auf ihrer Formularseite verweist die ESTV zudem darauf, die Abrechnungsart online im ESTV-Portal unter «MWST abrechnen» im Tab «Abrechnungsmodalitäten» anzupassen (Stand der Seite am 26. Oktober 2026). Welche Frist gilt und ob ein formloser Antrag genügt, lässt sich dem Gesetz nicht entnehmen; Sie klären das direkt mit der ESTV.
Mindestdauer: Die gewählte Abrechnungsart muss während mindestens einer Steuerperiode beibehalten werden (Art. 39 Abs. 3 MWSTG). Die Steuerperiode ist das Kalenderjahr (Art. 34 Abs. 2 MWSTG). Ein Hin und Her innerhalb des Jahres ist also nicht zulässig.
Pflicht zur Umstellung: Die ESTV kann Sie verpflichten, nach vereinnahmten Entgelten abzurechnen, wenn Sie zu einem erheblichen Teil Entgelte erhalten, bevor Sie die Leistung ausführen oder darüber Rechnung stellen, oder wenn der begründete Verdacht besteht, dass Sie die Abrechnung nach vereinbarten Entgelten missbrauchen, um sich oder einer Drittperson einen unrechtmässigen Vorteil zu verschaffen (Art. 39 Abs. 4 MWSTG).
Der Wechsel der Abrechnungsart
Beim Wechsel sind zwei Gruppen von Posten betroffen, die zum Wechselzeitpunkt noch offen sind: Forderungen an Kunden (Debitoren) und Schulden bei Lieferanten (Kreditoren). Die Mehrwertsteuerverordnung (MWSTV) regelt für die effektive Methode (Art. 106), was in der Abrechnungsperiode nach dem Wechsel gilt:
- Von vereinbart auf vereinnahmt: Die Debitorenposten, die zum Wechselzeitpunkt bestehen, ziehen Sie von den in dieser Periode vereinnahmten Entgelten ab, weil deren Steuer bereits abgerechnet ist. Die Vorsteuern auf bestehende Kreditorenposten ziehen Sie von den bezahlten Vorsteuern ab.
- Von vereinnahmt auf vereinbart: Sie rechnen die Steuer auf den bestehenden Debitorenposten ab und ziehen die Vorsteuern auf den bestehenden Kreditorenposten ab.
Für Saldo- und Pauschalsteuersätze gilt Art. 107 MWSTV. Weil der Wechsel einmalig Sonderposten in der Abrechnung erzeugt, lohnt sich ein Gespräch mit der Treuhandstelle, bevor Sie ihn beantragen.
Praxisbeispiel: Seeland Gartenbau GmbH
Die Seeland Gartenbau GmbH ist ein erfundenes Unternehmen, rechnet effektiv und vierteljährlich ab und wendet den Normalsatz von 8,1 Prozent an (Art. 25 Abs. 1 MWSTG). Im ersten Halbjahr 2026 gibt es zwei Vorgänge:
- Verkauf: Rechnung vom 20. März 2026 an die Gemeinde Seeblick über CHF 10'000.00 plus CHF 810.00 Mehrwertsteuer, total CHF 10'810.00. Der Kunde zahlt am 15. April 2026 die Hälfte (CHF 5'405.00) und am 10. Juli 2026 den Rest (CHF 5'405.00).
- Einkauf: Materialrechnung vom 12. März 2026 über CHF 5'000.00 plus CHF 405.00 Vorsteuer, total CHF 5'405.00. Die GmbH bezahlt am 20. April 2026.
Nachgerechnet: 8,1 Prozent von CHF 10'000.00 sind CHF 810.00 und von CHF 5'000.00 sind es CHF 405.00. Jede der beiden Zahlungen deckt die Hälfte der Rechnung, die darin enthaltene Steuer beträgt also je CHF 405.00. So fällt die Steuer in den einzelnen Quartalen an:
| Quartal 2026 | Umsatzsteuer vereinbart | Vorsteuer vereinbart | Zahllast vereinbart | Umsatzsteuer vereinnahmt | Vorsteuer vereinnahmt | Zahllast vereinnahmt |
|---|---|---|---|---|---|---|
| 1. (Jan–Mär) | 810.00 | 405.00 | 405.00 | 0.00 | 0.00 | 0.00 |
| 2. (Apr–Jun) | 0.00 | 0.00 | 0.00 | 405.00 | 405.00 | 0.00 |
| 3. (Jul–Sep) | 0.00 | 0.00 | 0.00 | 405.00 | 0.00 | 405.00 |
| Total | 810.00 | 405.00 | 405.00 | 810.00 | 405.00 | 405.00 |
Über die drei Quartale ist die Zahllast in beiden Fällen gleich, CHF 405.00. Der Unterschied liegt im Zeitpunkt: Mit vereinbartem Entgelt muss die Seeland Gartenbau GmbH die CHF 405.00 mit der Abrechnung für das erste Quartal bezahlen, obwohl der Kunde bis zum Ende dieses Quartals noch nichts bezahlt hat; die erste Zahlung trifft erst am 15. April ein, also im zweiten Quartal. Mit vereinnahmtem Entgelt fällt im ersten Quartal nichts an; im zweiten Quartal heben sich Umsatzsteuer und Vorsteuer auf, und die Zahllast folgt im dritten Quartal, als der Rest eintrifft. Die Abrechnung ist nach Art. 71 Abs. 1 MWSTG innert 60 Tagen nach Ablauf der Abrechnungsperiode einzureichen.
Welche Abrechnungsart passt?
Die Entscheidung hängt von Ihrem Geschäft ab. Drei Fragen helfen:
- Zahlen Ihre Kunden regelmässig spät? Dann entlastet das vereinnahmte Entgelt Ihre Liquidität, weil Sie keine Steuer vorfinanzieren.
- Haben Sie viele Vorauszahlungen? Dann bringt vereinnahmt wenig, denn die Steuer entsteht ohnehin mit dem Eingang (Art. 40 Abs. 1 Bst. c MWSTG), und die ESTV kann die Umstellung verlangen.
- Wie gross sind Ihre Einkäufe? Wer viel investiert und Rechnungen langsam bezahlt, verschiebt auch den Vorsteuerabzug nach hinten.
Für eine verbindliche Beurteilung Ihres Falls wenden Sie sich an die ESTV oder Ihre Treuhandstelle. Ob sich ein Wechsel zum Saldosteuersatz lohnt, behandelt der Ratgeber Effektive Methode oder Saldosteuersatz?; wie die Abrechnung aufgebaut ist, zeigt MWST-Abrechnung Schweiz.
Checkliste
- Aktuelle Abrechnungsart bekannt (Regel: vereinbartes Entgelt, sofern kein Antrag gestellt wurde)
- Wirkung auf Umsatzsteuer und Vorsteuer verstanden
- Bei Wunsch nach vereinnahmtem Entgelt: Antrag bei der ESTV gestellt und Gestattung abgewartet
- Mindestdauer von einer Steuerperiode (Kalenderjahr) beachtet
- Offene Debitoren und Kreditoren beim Wechsel zusammengestellt
- Zahlungsdatum jeder Zahlung sauber erfasst (bei vereinnahmtem Entgelt entscheidend)
- Teilzahlungen werden anteilig berücksichtigt
- Anzahlungen und Vorauszahlungen gesondert geprüft
- MWST-Codes bei jeder Buchung richtig gewählt
- Abrechnungsfrist von 60 Tagen nach Periodenende im Kalender
So löst es KMU | base
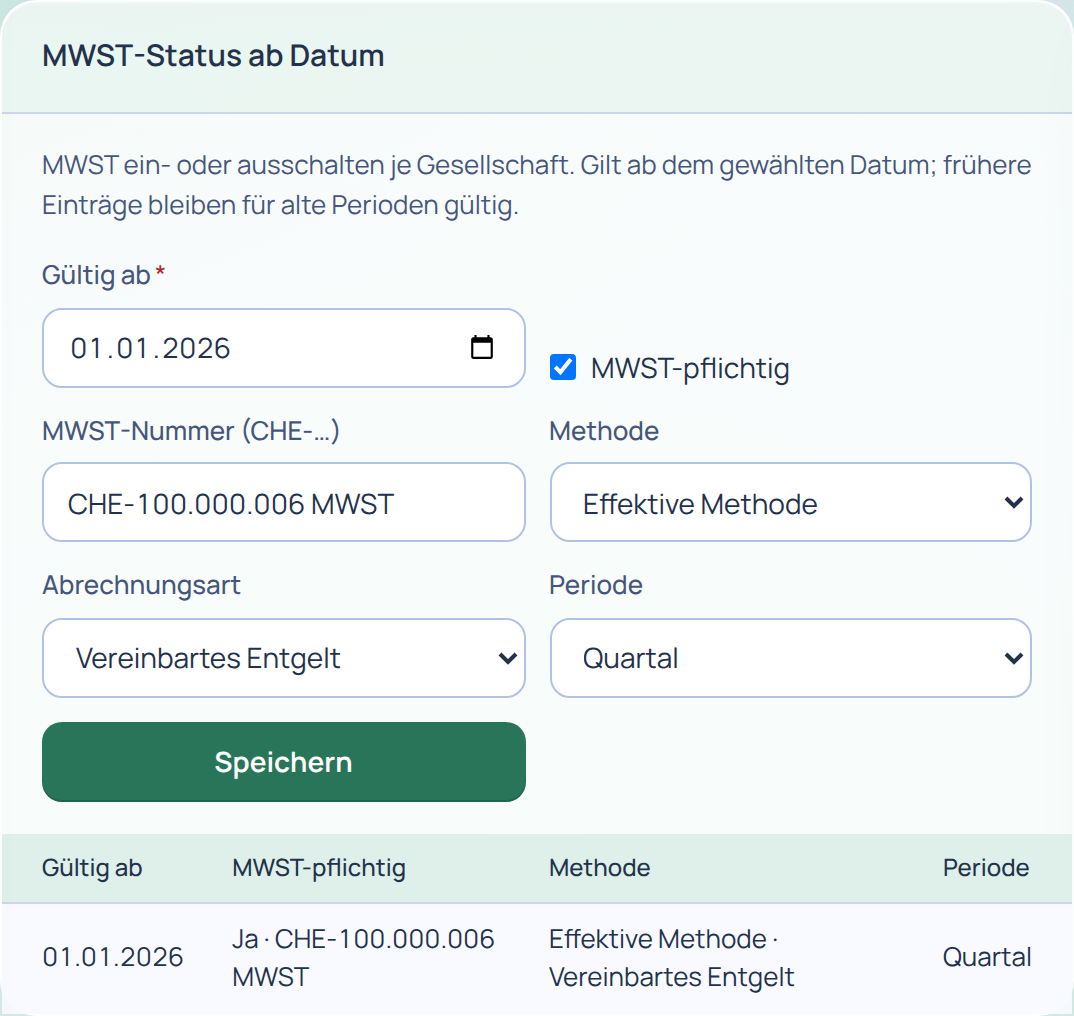
1. Abrechnungsart festlegen. Öffnen Sie in Finance den Bereich MWST und dort den Abschnitt MWST-Status ab Datum. Sie legen je Gesellschaft ab einem Datum fest, ob sie MWST-pflichtig ist, mit MWST-Nummer, Methode, Abrechnungsart (Vereinbartes Entgelt oder Vereinnahmtes Entgelt) und Periode. Der Verlauf bleibt sichtbar; frühere Einträge gelten weiter für alte Perioden. Wichtig: Die Einstellung in Finance | base ersetzt den Antrag bei der ESTV nicht (Art. 39 Abs. 2 MWSTG). Tragen Sie vereinnahmtes Entgelt erst ein, wenn die Gestattung vorliegt.
2. Was die Wahl bewirkt. Bei vereinnahmtem Entgelt zählen Rechnungen mit offenem Posten erst bei Zahlung und anteilig; Bar- und Bankbuchungen zählen sofort. Entscheidend ist also das Datum der erfassten Zahlung. Wie Zahlungen aus der Bankdatei den Rechnungen zugeordnet werden, beschreibt der Ratgeber Bankabgleich mit camt-Dateien.
3. Richtig buchen mit MWST-Codes. Im Journal erfassen Sie eine Neue Buchung mit Konto, Soll oder Haben, Betrag und MWST-Code je Zeile. Zur Auswahl stehen Codes für Umsatzsteuer (Normal, reduziert, Beherbergung, optiert, befreit, Ausland, Meldeverfahren, ausgenommen), Vorsteuer auf Material und Investitionen, Bezugsteuer und Saldosteuersatz. Bei einer MWST-pflichtigen Gesellschaft zerlegt Finance den Bruttobetrag nach MWST-Code automatisch in Basis und Steuer auf die hinterlegten MWST-Konten; Beträge auf Zeilen mit MWST-Code verstehen sich inklusive MWST.
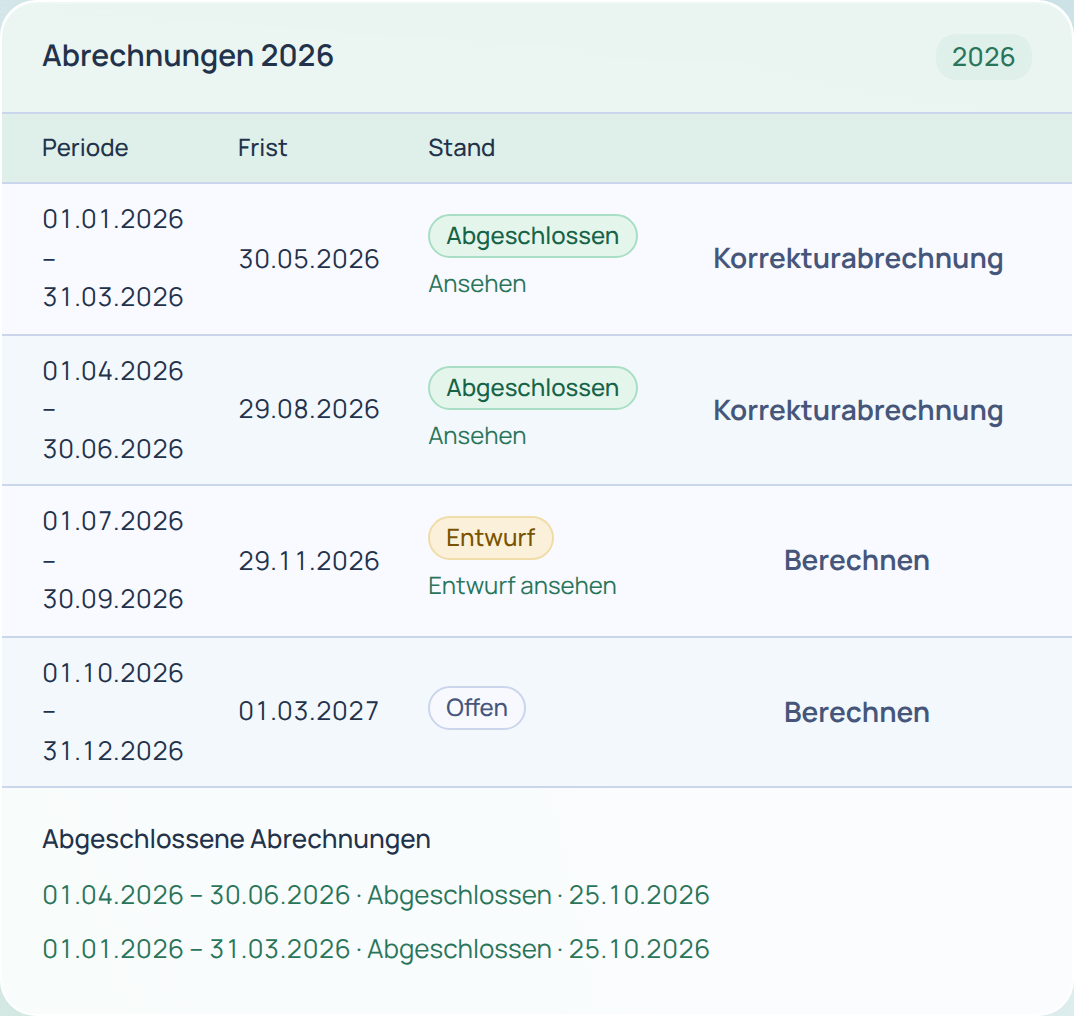
4. Perioden und Frist im Blick. In der Periodenübersicht des MWST-Bereichs sehen Sie je Jahr alle Perioden mit Stand (offen, Entwurf, abgeschlossen) und der 60-Tage-Frist; überfällige Fristen sind rot.
Möchten Sie es selbst ausprobieren, sehen Sie sich die Demo an oder eröffnen Sie ein Testkonto. Weitere Schritte stehen in der Anleitung zu Finance | base. Bei Fragen helfen wir Ihnen über die Kontaktseite weiter.
Quellen
- Bundesgesetz über die Mehrwertsteuer (MWSTG, SR 641.20), Art. 25 Abs. 1, Art. 34 Abs. 2, Art. 35, Art. 39, Art. 40, Art. 42 Abs. 1 und Art. 71 Abs. 1, Stand 1. Januar 2025: fedlex.admin.ch, abgerufen am 26.10.2026.
- Mehrwertsteuerverordnung (MWSTV, SR 641.201), Art. 106 und 107, Stand 1. Januar 2025: fedlex.admin.ch, abgerufen am 26.10.2026.
- Eidgenössische Steuerverwaltung ESTV: MWST-Formulare, Rubrik «Effektive Methode», Formular 1100_01 «Antrag auf Abrechnung nach vereinnahmten Entgelten», abgerufen am 26.10.2026.
Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Stand der Informationen: 26. Oktober 2026.