Un’impresa può essere in utile e non riuscire a pagare i salari: spesso il denaro entra dopo essere uscito. La pianificazione della liquidità risponde quindi a quanto resterà sul conto nelle prossime settimane. Questa guida mostra struttura, pagamenti da includere, obblighi del Codice delle obbligazioni (OR; CO in italiano) e uso complementare di budget e indicatori.
Utile e liquidità
L’utile nasce quando ricavi superano costi; liquidità significa denaro effettivamente disponibile. Fra i due passano settimane: fattura ottobre, incasso dicembre, fornitore da pagare novembre. Il manager finanziario intervistato nel blog PostFinance identifica questo divario come errore frequente: redditività non esclude crisi di liquidità.
Il portale PMI SECO ricorda l’irregolarità annuale di costi e incassi. Il piano mostra quando servono mezzi liquidi. Fra le misure: fatturare presto, termini brevi, anticipi/acconti e utilizzo di limiti di credito.
Contenuto del piano
Un piano della liquidità è una tabella che segue l’evoluzione dei mezzi disponibili nel tempo. Non occorre confondere il saldo iniziale con gli incassi previsti: la struttura distingue quattro parti, che permettono di riportare il risultato da una settimana a quella successiva:
| Parte | Significato |
|---|---|
| Saldo iniziale | banca e cassa alla data iniziale |
| Entrate | incassi attesi |
| Uscite | pagamenti previsti |
| Saldo | iniziale + entrate − uscite, riportato ogni settimana |
Conta la data di pagamento: fattura del 12 maggio esigibile l’11 giugno nel piano giugno. Pianifichi inoltre a scorrimento: elimini la settimana trascorsa e ne aggiunga una, mantenendo l’orizzonte. Il manager citato raccomanda verifica settimanale realistica e cuscinetto di almeno tre mesi d’uscite: pratica, non legge.
Entrate e uscite
Entrate tipiche:
- fatture clienti aperte per scadenza; valuti/richieda anzitutto le scadute: Scrivere un sollecito;
- abbonamenti e serie: Fatture ricorrenti e abbonamenti;
- anticipi attesi e altri incassi.
Uscite tipiche:
- salari e contributi sociali;
- affitto, leasing, assicurazioni;
- fatture fornitori;
- IVA all’AFC: Rendiconto IVA svizzero;
- imposte, interessi, investimenti.
Nella pianificazione si dimenticano spesso i pagamenti che ricorrono una sola volta oppure soltanto una volta all’anno. Fra questi figurano i premi annuali delle assicurazioni, le fatture fiscali e gli investimenti necessari per sostituire attrezzature. Inserisca ciascuno di questi pagamenti con la relativa data e il relativo importo non appena ne è a conoscenza. Per controllo continuo clienti: Contabilità debitori e partite aperte.
Legge: solvibilità e perdita di capitale
Il consiglio sorveglia la solvibilità (art. 725 CO, cpv. 1). Se minacciata, adotta misure per garantirla e, se necessario, risanamento o proposta all’assemblea e domanda di moratoria concordataria (cpv. 2), con debita sollecitudine (cpv. 3). Vale per analogia alle Sagl (art. 820 CO).
Nessuno strumento imposto. Una previsione aggiornata rende però visibile e verificabile la sorveglianza: valutazione nostra, non prescrizione.
Diversa la perdita di capitale (art. 725a CO, cpv. 1): dall’ultimo conto annuale, attivi meno debiti non coprono metà di capitale azionario, riserva legale da capitale non rimborsabile e riserva legale da utili. Il consiglio deve rimediarvi. Esempio fittizio: capitale CHF 100’000, riserva utili CHF 20’000, nessuna riserva capitale rilevante. Somma CHF 120’000, metà CHF 60’000. Attivi CHF 410’000 meno debiti CHF 365’000 = CHF 45’000, sotto soglia: perdita di capitale. Il piano guarda avanti ai pagamenti, questo controllo indietro al bilancio; non si sostituiscono.
Fondato timore che attivi non coprano debiti: conti intermedi immediati (art. 725b CO, cpv. 1). Coinvolga fiduciaria/revisore.
Budget e consuntivo
La pianificazione della liquidità mostra i pagamenti. Il budget mostra invece ciò che si aspetta durante l’anno: ricavi e costi per ciascun mese. Il confronto con il consuntivo permette di riconoscere presto se l’attività segue la rotta prevista. È importante non mescolare le due prospettive. Il confronto budget/consuntivo segue spesso la data della fattura, mentre la previsione della liquidità segue il momento del pagamento. In dicembre il fatturato può superare il budget anche quando il conto è vuoto, perché i clienti pagheranno soltanto a gennaio.
Lo stesso articolo del blog osserva che una pianificazione a scorrimento diventa un vero strumento di gestione soltanto quando viene confrontata con i valori effettivi. Non basta quindi aggiornare la previsione: occorre anche analizzare le differenze più importanti fra quanto previsto e quanto realmente accaduto.
Indicatori precoci
- Fatturato rispetto allo stesso mese dell’anno precedente: crescita o calo.
- Debitori aperti/scaduti: totale non pagato e quota oltre scadenza.
- DSO, Days Sales Outstanding: giorni di fatturato ancora dai clienti. Formula semplice: debitori aperti / fatturato ultimi 90 giorni × 90. CHF 45’000 / CHF 150’000 × 90 = 27 giorni.
- Tempo medio di pagamento: da fattura a incasso. Termine 30 ma media 45 giorni impone prudenza.
Quinto indicatore utile: successo delle offerte, per il volume futuro.
Esempio pratico: Muster Metallbau GmbH
Impresa fittizia con quattro addetti. Lunedì 2 novembre 2026, banca CHF 12’000, orizzonte sei settimane. Sei fatture aperte, abbonamento mensile CHF 1’900 senza IVA, come calcolato dalla previsione; prossima fattura 2 novembre, incasso dopo 30 giorni il 2 dicembre. Inoltre sei uscite.
| Settimana dal | Entrate | Uscite | Saldo finale |
|---|---|---|---|
| 2.11. | 10’700, fattura scaduta 6’500 e 4’200 il 5.11. | 0 | 22’700 |
| 9.11. | 12’800 il 13.11. | 8’900 fornitore il 12.11. | 26’600 |
| 16.11. | 0 | 2’400 premio il 17.11. | 24’200 |
| 23.11. | 9’600 il 27.11. | 23’250: salari 18’500 il 25.11., IVA 4’750 il 27.11. | 10’550 |
| 30.11. | 9’200: abbonamento 1’900 il 2.12., fattura 7’300 il 4.12. | 9’400: affitto 3’200 il 1.12., fornitore 6’200 il 3.12. | 10’350 |
| 7.12. | 5’400 l’11.12. | 0 | 15’750 |
Minimo positivo CHF 10’350 dal 30 novembre. Stress test: CHF 12’800 arrivano solo nella settimana del 7 dicembre anziché il 13 novembre. Calcolo manuale: dopo salari, 23 novembre, −CHF 2’250; settimana dopo −CHF 2’450; dal 7 dicembre ritorno a CHF 15’750 con l’incasso. L’anticipo informativo consente promemoria al cliente, credito bancario o rinvio di un fornitore.
Budget ricavi 2026 CHF 480’000, CHF 40’000 mensili. Ottobre fatturato CHF 36’000: −CHF 4’000, −10,0 per cento. Ottobre precedente CHF 40’000: stesso calo. Descrivono vendite, non cassa: per questa vale la previsione settimanale.
Checklist
- Saldo bancario attuale inserito
- Orizzonte scorrevole di almeno più settimane
- Fatture clienti per scadenza, scadute valutate separatamente
- Ricorrenti incluse
- Salari, contributi, affitto e assicurazioni ricorrenti
- Fornitori, IVA e imposte con data
- Investimenti e premi annuali inseriti
- Scenario: maggiore fattura pagata quattro settimane dopo
- Aggiornamento settimanale fissato
- Cuscinetto definito e banca contattata prima della carenza
- Budget/consuntivo confrontati e scarti spiegati
La soluzione KMU | base
Le schermate mostrano l’interfaccia in tedesco; KMU | base è disponibile anche in francese, italiano e inglese.
In Merci e progetti › Budget e liquidità: indicatori sopra, schede Budget e Liquidità sotto.
1. Previsione. In Liquidità inserisca saldo odierno e 4–52 settimane, standard 13; Calcolare. Tabella dal lunedì: entrata, uscita, saldo. «n posizioni» mostra fonti: fatture aperte per scadenza, scadute nella prima settimana, serie attive con termine 30 giorni, pagamenti propri. Saldo negativo: avviso col minimo.
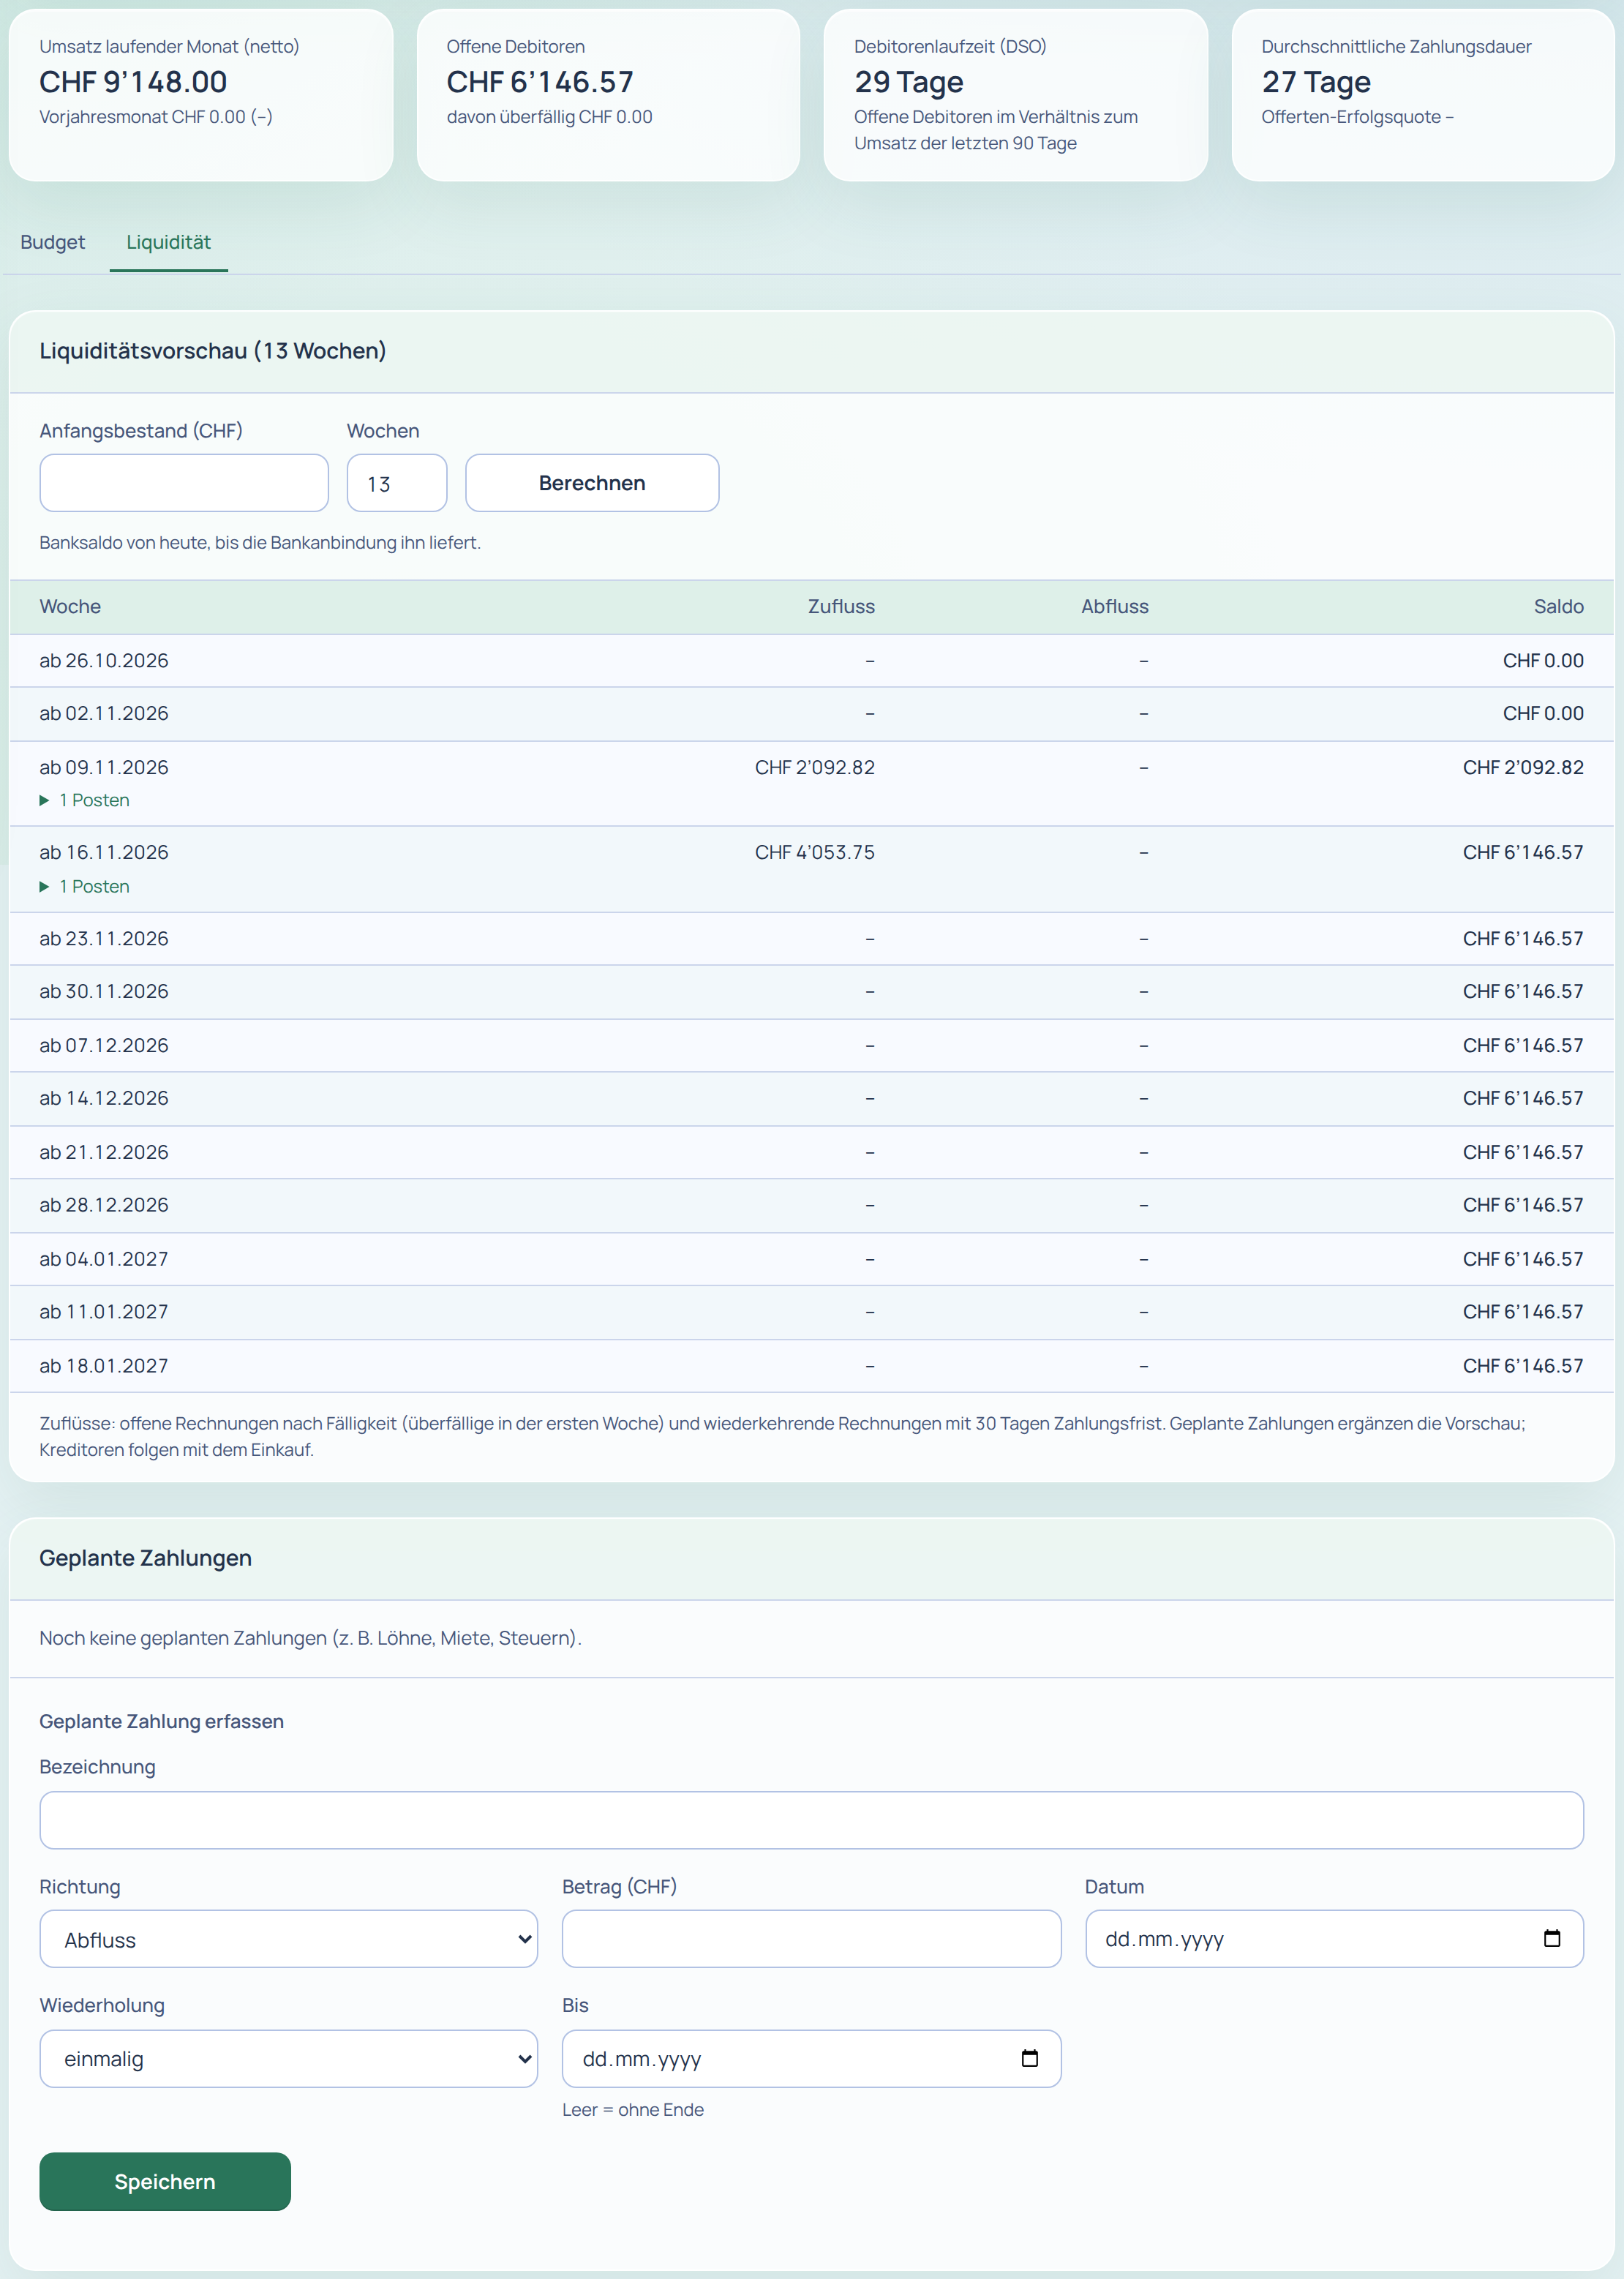
2. Pagamenti pianificati. Salari, affitto, imposte, IVA ecc.: nome, entrata/uscita, importo, data, ripetizione unica/mensile/trimestrale/annuale, fine facoltativa.
Limiti:
- fornitori acquisti non automatici: inserimento manuale;
- saldo iniziale manuale;
- serie: quantità × prezzo meno sconto, senza aggiunta IVA;
- fatture alla scadenza, scadute nella prima settimana; nessuna ipotesi di ritardo, da simulare manualmente;
- EUR/USD sommati come franchi, senza conversione.
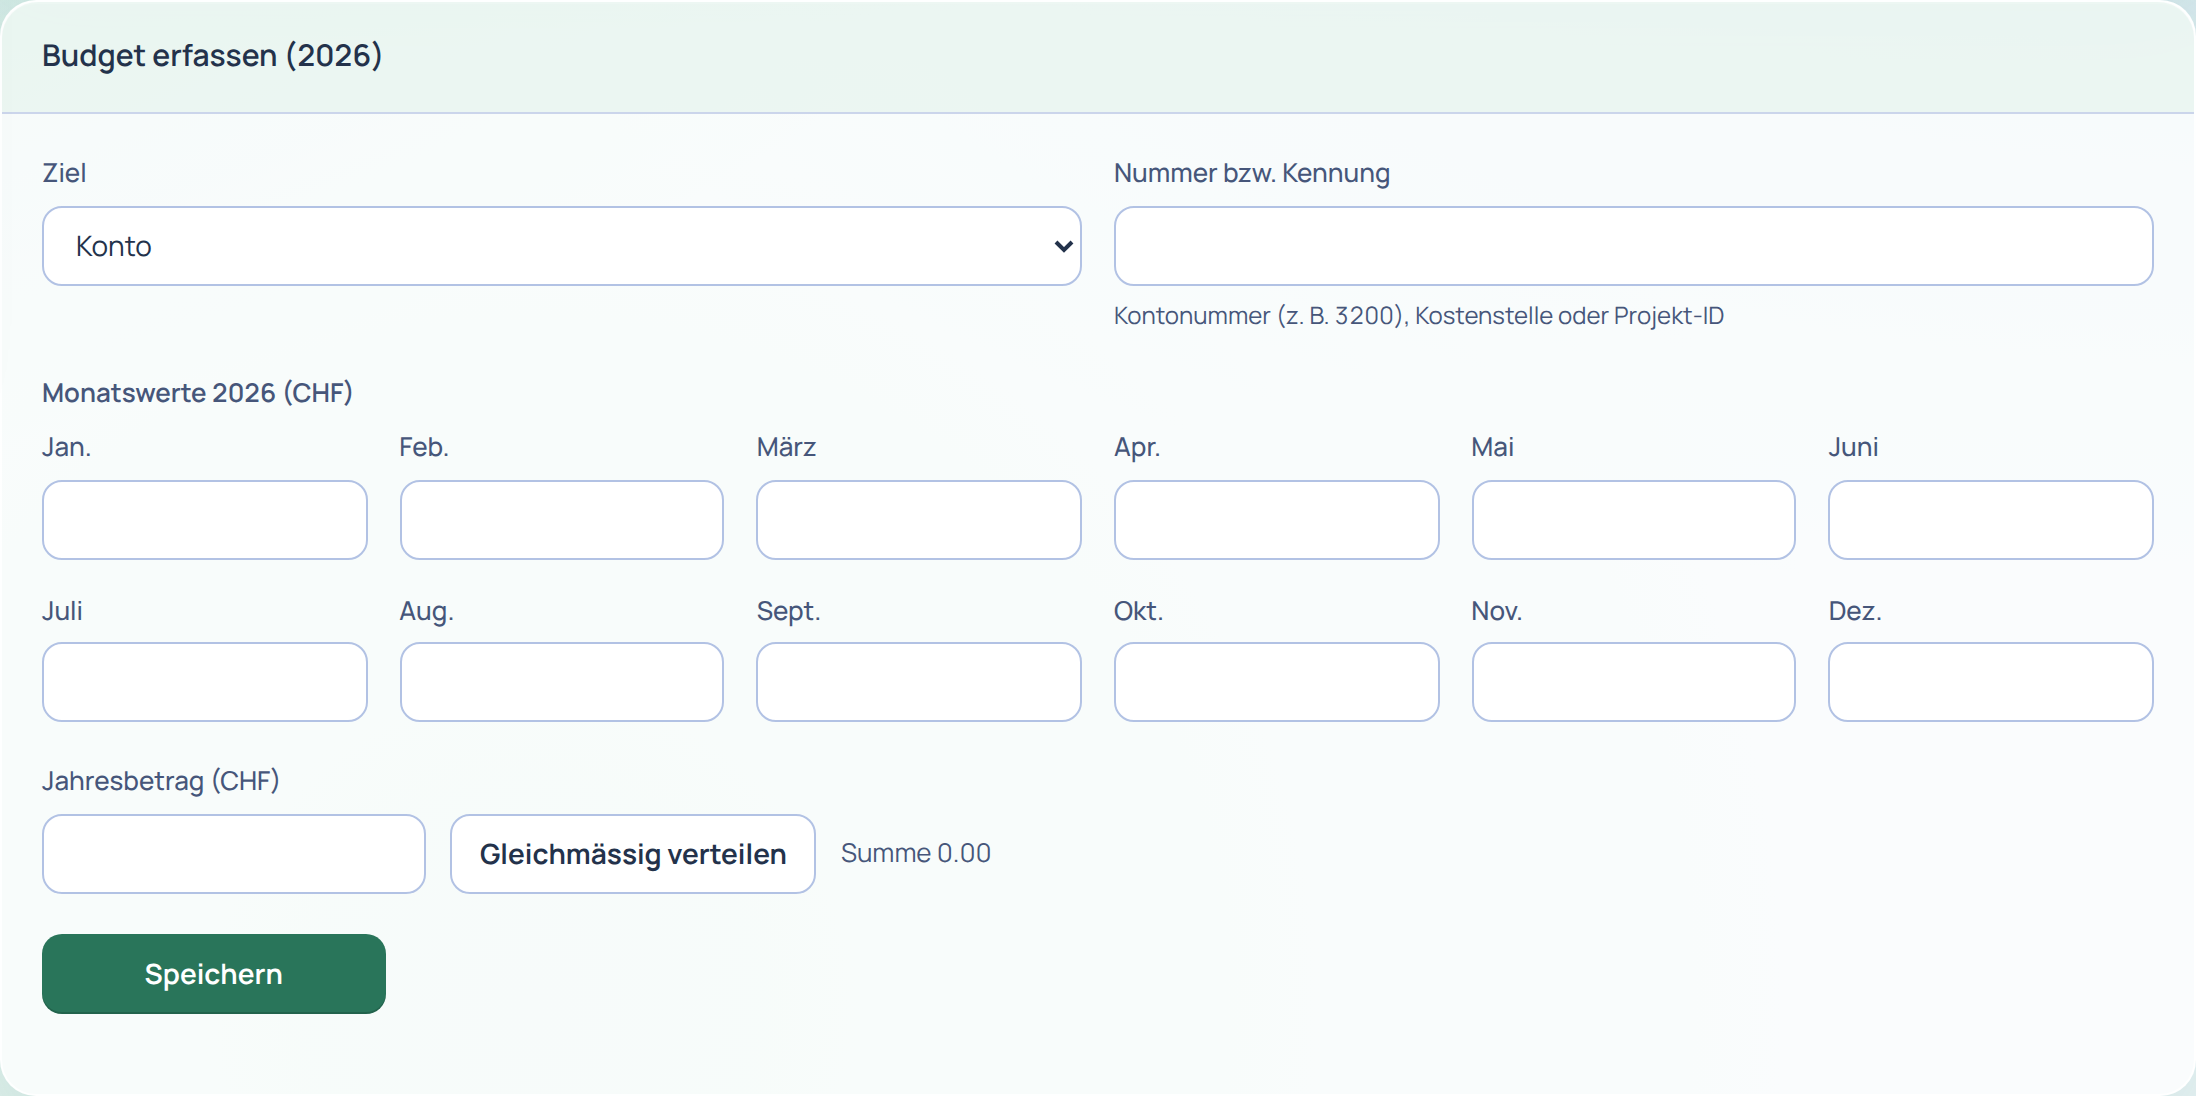
3. Budget. Per conto, centro o progetto e mese: dodici valori o annuo diviso con «Distribuisci uniformemente». Confronto mensile budget, consuntivo, scarto. Per conto, consuntivo dai ricavi fatture emesse meno note di credito secondo conto ricavi dell’articolo, altrimenti 3200. Per progetto, tempo fatturato alla data di fatturazione, già dalla bozza. Per centri non disponibile: «Effettivo solo con la contabilità». Un conto costi mostra zero e −100 per cento rosso perché il consuntivo usa solo ricavi. Oggi dunque soprattutto budget ricavi; nessun confronto reale dei costi.
4. Indicatori vendita. Quattro riquadri: fatturato netto mese/anno precedente, debitori aperti/scaduti, DSO, tempo medio con successo offerte. Valute estere escluse da fatturato e debitori.
Pagina per chi legge le vendite; budget/pagamenti inseribili solo da chi le gestisce.
Provi la demo o apra un conto di prova. Domande: pagina Contatti.
Fonti
- CO (RS 220), art. 725 cpv. 1–3, 725a cpv. 1, 725b cpv. 1, 820, stato 1 ottobre 2026: Fedlex, consultato il 26.10.2026.
- PostFinance Business Blog, intervista a manager esterno: Ordini pieni, conto vuoto? Liquidità come compito della direzione, 30.07.2026 (in tedesco), consultato il 26.10.2026; consigli pratici, non legge.
- SECO, portale PMI: Sempre solvibili grazie alla pianificazione della liquidità, in tedesco, consultato il 26.10.2026; consigli pratici.
Calcoli DSO, saldi e scarti budget: spiegazioni proprie con valori fittizi, non prescrizioni d’autorità.
Questa guida non sostituisce una consulenza legale o fiscale. Stato: 26 ottobre 2026.