Ein Unternehmen kann Gewinn schreiben und trotzdem am Monatsende die Löhne nicht bezahlen. Der Grund ist fast immer derselbe: Das Geld kommt später herein, als es hinausgeht. Die Liquiditätsplanung beantwortet deshalb eine einfache Frage: Wie viel Geld ist in den nächsten Wochen auf dem Konto? Dieser Ratgeber zeigt, wie Sie als KMU eine Liquiditätsplanung aufbauen, welche Zahlungen hineingehören, was das Obligationenrecht dazu sagt und wie Sie Budget und Kennzahlen als Ergänzung nutzen.
Gewinn ist nicht Liquidität
Der Gewinn entsteht in der Buchhaltung, sobald Erträge höher sind als Aufwände. Die Liquidität ist dagegen das Geld, das tatsächlich verfügbar ist. Dazwischen liegen oft Wochen: Sie stellen eine Rechnung im Oktober, die Kundschaft zahlt im Dezember, die Lieferantin will ihr Geld aber schon im November. Ein im Business-Blog von PostFinance befragter Finanzmanager nennt genau diese zeitliche Lücke als häufigsten Fehler: Ein Unternehmen kann profitabel sein und trotzdem in eine Liquiditätskrise geraten.
Das KMU-Portal des SECO weist darauf hin, dass Kosten und Einnahmen im Jahresverlauf unregelmässig anfallen. Eine Liquiditätsplanung zeigt, wann welche flüssigen Mittel vorhanden sein müssen. Droht ein Engpass, nennt das Portal als Mittel unter anderem, rasch Rechnungen auszustellen, kürzere Zahlungsfristen vorzugeben, An- und Akontozahlungen zu fordern und Kreditlimiten auszunützen.
Was eine Liquiditätsplanung enthält
Eine Liquiditätsplanung ist eine Tabelle über die Zeit. Sie besteht aus vier Teilen:
| Teil | Bedeutung |
|---|---|
| Anfangsbestand | Banksaldo (und Kasse) am Startdatum |
| Zuflüsse | alle erwarteten Einzahlungen |
| Abflüsse | alle geplanten Auszahlungen |
| Saldo | Anfangsbestand plus Zuflüsse minus Abflüsse, Woche für Woche weitergeführt |
Zwei Grundsätze bewähren sich in der Praxis. Erstens zählt der Zeitpunkt der Zahlung, nicht das Rechnungsdatum: Eine Rechnung, die Sie am 12. Mai ausstellen und die am 11. Juni fällig ist, gehört in die Juni-Planung. Zweitens planen Sie rollierend: Jede Woche fällt die abgelaufene Woche weg und eine neue kommt hinten dazu, sodass der Horizont immer gleich lang bleibt. Der erwähnte Finanzmanager rät zu einem ehrlichen wöchentlichen Blick auf die Zahlen und nennt als Faustregel für einen Puffer mindestens drei Monatsausgaben. Das ist eine Praxisregel und keine gesetzliche Vorgabe.
Zuflüsse und Abflüsse erfassen
Zuflüsse sind in der Regel:
- offene Kundenrechnungen, nach Fälligkeit geordnet (überfällige Rechnungen sind das Erste, was Sie einplanen oder einfordern, siehe Mahnung schreiben)
- wiederkehrende Rechnungen aus Abos und Serien, siehe Serienrechnungen und Abos
- erwartete Anzahlungen und sonstige Einnahmen
Abflüsse sind in der Regel:
- Löhne und Sozialversicherungsbeiträge
- Miete, Leasing, Versicherungsprämien
- Lieferantenrechnungen
- die Zahlung der Mehrwertsteuer an die ESTV, siehe MWST-Abrechnung Schweiz
- Steuern, Zinsen und Investitionen
Häufig vergessen werden Zahlungen, die nur einmal oder nur einmal im Jahr anfallen: Jahresprämien, Steuerrechnungen, Ersatzinvestitionen. Tragen Sie sie mit Datum und Betrag ein, sobald Sie davon wissen. Wie Sie offene Kundenrechnungen laufend im Griff behalten, steht im Ratgeber Debitorenbuchhaltung und offene Posten.
Was das Gesetz verlangt: Zahlungsfähigkeit und Kapitalverlust
Das Aktienrecht nennt die Zahlungsfähigkeit ausdrücklich. Nach Art. 725 Abs. 1 OR überwacht der Verwaltungsrat die Zahlungsfähigkeit der Gesellschaft. Droht die Gesellschaft zahlungsunfähig zu werden, ergreift er nach Abs. 2 Massnahmen zur Sicherstellung der Zahlungsfähigkeit, trifft soweit erforderlich weitere Massnahmen zur Sanierung oder beantragt sie der Generalversammlung und reicht nötigenfalls ein Gesuch um Nachlassstundung ein. Nach Abs. 3 handelt er mit der gebotenen Eile. Art. 820 OR erklärt diese Bestimmungen für die GmbH entsprechend anwendbar.
Welches Instrument Sie zur Überwachung einsetzen, schreibt das Gesetz nicht vor. Eine laufend nachgeführte Liquiditätsvorschau ist aber ein naheliegender Weg, die Überwachung im Alltag sichtbar und nachvollziehbar zu machen. Das ist eine Einschätzung, keine Gesetzesvorgabe.
Vom Liquiditätsengpass zu unterscheiden ist der Kapitalverlust nach Art. 725a Abs. 1 OR. Er knüpft an die letzte Jahresrechnung an: Die Aktiven abzüglich der Verbindlichkeiten decken die Hälfte der Summe aus Aktienkapital, nicht an die Aktionäre zurückzahlbarer gesetzlicher Kapitalreserve und gesetzlicher Gewinnreserve nicht mehr. Dann ergreift der Verwaltungsrat Massnahmen zur Beseitigung des Kapitalverlusts. Ein Zahlenbeispiel mit erfundenen Werten: Eine AG hat Aktienkapital von CHF 100'000 und eine gesetzliche Gewinnreserve von CHF 20'000, aber keine solche Kapitalreserve. Die Summe beträgt CHF 120'000, die Hälfte davon CHF 60'000. Betragen die Aktiven CHF 410'000 und die Verbindlichkeiten CHF 365'000, bleiben CHF 45'000 und damit weniger als CHF 60'000: Es liegt ein Kapitalverlust vor. Die Liquiditätsplanung blickt nach vorn auf die Zahlungen, der Kapitalverlust rückwärts auf die Bilanz. Das eine ersetzt das andere nicht.
Besteht begründete Besorgnis, dass die Verbindlichkeiten nicht mehr durch die Aktiven gedeckt sind, verlangt Art. 725b Abs. 1 OR zudem unverzüglich Zwischenabschlüsse. In einer solchen Lage lohnt sich der Beizug von Treuhand oder Revisionsstelle.
Budget mit Ist-Vergleich
Die Liquiditätsplanung zeigt Zahlungen. Das Budget zeigt, was Sie über das Jahr erwarten: Erlöse und Kosten je Monat. Der Vergleich mit dem Ist zeigt früh, ob Sie auf Kurs sind. Wichtig ist, beides nicht zu vermischen. Ein Budget-Ist-Vergleich richtet sich meist nach dem Rechnungsdatum, die Liquiditätsvorschau nach dem Zahlungstermin. Im Dezember kann der Umsatz das Budget übertreffen, während das Konto leer ist, weil die Zahlungen erst im Januar kommen.
Derselbe Blogbeitrag hält fest, dass eine rollierende Planung erst dann zu einem Steuerungsinstrument wird, wenn sie mit den tatsächlichen Werten verglichen wird und die grössten Abweichungen analysiert werden.
Kennzahlen, die Engpässe früh zeigen
Vier Kennzahlen aus dem Verkauf geben schnell einen Eindruck:
- Umsatz gegenüber dem Vorjahresmonat: zeigt, ob das Geschäft wächst oder schrumpft.
- Offene und überfällige Debitoren: Summe der unbezahlten Kundenrechnungen und der Teil, der schon über das Fälligkeitsdatum hinaus ist.
- Debitorenlaufzeit (DSO): Die Abkürzung steht für Days Sales Outstanding. Gemeint ist, wie viele Tage Umsatz bei Kundinnen und Kunden noch offen sind. Eine einfache Rechnung: offene Debitoren geteilt durch den Umsatz der letzten 90 Tage, mal 90. Bei offenen Debitoren von CHF 45'000 und einem Rechnungsvolumen von CHF 150'000 in 90 Tagen ergibt das 27 Tage.
- Durchschnittliche Zahlungsdauer: Tage vom Rechnungsdatum bis zur Zahlung. Wer die Zahlungsfrist bei 30 Tagen hat, aber im Schnitt 45 Tage wartet, sollte seine Planung entsprechend vorsichtiger ansetzen.
Als fünfte Zahl ist die Erfolgsquote bei Offerten nützlich, weil sie zeigt, wie viel Auftragsvolumen in den nächsten Monaten zu erwarten ist.
Praxisbeispiel: Muster Metallbau GmbH
Die Muster Metallbau GmbH ist ein erfundenes Unternehmen mit vier Beschäftigten. Am Montag, 2. November 2026, hat sie CHF 12'000 auf dem Konto und plant sechs Wochen voraus. Sie kennt sechs offene Rechnungen und ein monatliches Wartungsabo über CHF 1'900 (ohne Mehrwertsteuer, so wie die Vorschau Serien rechnet), dessen nächste Rechnung am 2. November erstellt wird und bei 30 Tagen Zahlungsfrist am 2. Dezember eingeht. Dazu kommen sechs Auszahlungen.
| Woche ab | Zuflüsse | Abflüsse | Saldo am Wochenende |
|---|---|---|---|
| 2.11. | 10'700 (Rechnung 6'500, überfällig; Rechnung 4'200 fällig 5.11.) | 0 | 22'700 |
| 9.11. | 12'800 (fällig 13.11.) | 8'900 (Lieferant, 12.11.) | 26'600 |
| 16.11. | 0 | 2'400 (Versicherungsprämie, 17.11.) | 24'200 |
| 23.11. | 9'600 (fällig 27.11.) | 23'250 (Löhne 18'500 am 25.11.; MWST 4'750 am 27.11.) | 10'550 |
| 30.11. | 9'200 (Abo 1'900 am 2.12.; Rechnung 7'300 fällig 4.12.) | 9'400 (Miete 3'200 am 1.12.; Lieferant 6'200 am 3.12.) | 10'350 |
| 7.12. | 5'400 (fällig 11.12.) | 0 | 15'750 |
Der Saldo bleibt positiv, der tiefste Stand liegt mit CHF 10'350 in der Woche ab 30. November. Dann ein Stresstest: Die Kundin mit der Rechnung über CHF 12'800 zahlt nicht am 13. November, sondern erst in der Woche ab 7. Dezember. Rechnet die Geschäftsführerin von Hand weiter, ergibt sich nach der Lohnwoche (23. November) ein Saldo von minus CHF 2'250 und eine Woche später von minus CHF 2'450. In der Woche ab 7. Dezember steigt er mit den CHF 12'800 wieder auf CHF 15'750. Ohne Vorwarnung wäre das ein Problem, mit der Planung bleibt Zeit zu handeln: die Kundin an die Zahlung erinnern, mit der Bank über eine Kreditlimite sprechen, den Zahltermin eines Lieferanten verschieben.
Daneben führt die GmbH ein Erlösbudget von CHF 480'000 für 2026, gleichmässig verteilt CHF 40'000 pro Monat. Im Oktober stellt sie Rechnungen über CHF 36'000 aus: Die Abweichung zum Budget beträgt minus CHF 4'000, also minus 10,0 Prozent. Das Ist des Vorjahresmonats lag bei CHF 40'000, auch hier minus 10,0 Prozent. Beide Zahlen sagen etwas über den Verkauf, nicht über die Kasse. Für die Kasse zählt die Wochenvorschau.
Checkliste
- Anfangsbestand: aktueller Banksaldo erfasst
- Planungshorizont gewählt (rollierend, mindestens mehrere Wochen)
- Offene Kundenrechnungen nach Fälligkeit eingeplant, überfällige gesondert beurteilt
- Wiederkehrende Rechnungen berücksichtigt
- Löhne, Sozialabgaben, Miete und Versicherungen als wiederkehrende Abflüsse erfasst
- Lieferantenrechnungen, MWST und Steuern mit Fälligkeitsdatum eingeplant
- Einmalige Zahlungen (Investitionen, Jahresprämien) eingetragen
- Szenario durchgespielt: Was geschieht, wenn die grösste Rechnung vier Wochen später bezahlt wird?
- Wöchentlicher Termin für die Aktualisierung festgelegt
- Puffer festgelegt und Gespräch mit der Bank vor einem Engpass geführt
- Budget mit Ist verglichen, Abweichungen begründet
So löst es KMU | base
In Finance | base öffnen Sie in der Navigation unter «Waren und Projekte» den Punkt «Budget und Liquidität». Oben stehen Kennzahlen, darunter die beiden Reiter «Budget» und «Liquidität».
1. Liquiditätsvorschau. Im Reiter «Liquidität» geben Sie den Anfangsbestand (den Banksaldo von heute) und die Anzahl Wochen ein (4 bis 52, Standard 13) und wählen «Berechnen». Die Tabelle zeigt je Woche, beginnend mit dem Montag, Zufluss, Abfluss und Saldo. Hinter «n Posten» sehen Sie, woher die Beträge stammen: offene Rechnungen nach Fälligkeit (überfällige in der ersten Woche), wiederkehrende Rechnungen aus aktiven Serien mit 30 Tagen Zahlungsfrist und eigene geplante Zahlungen. Sinkt der Saldo unter null, erscheint ein Warnhinweis mit dem tiefsten Stand.
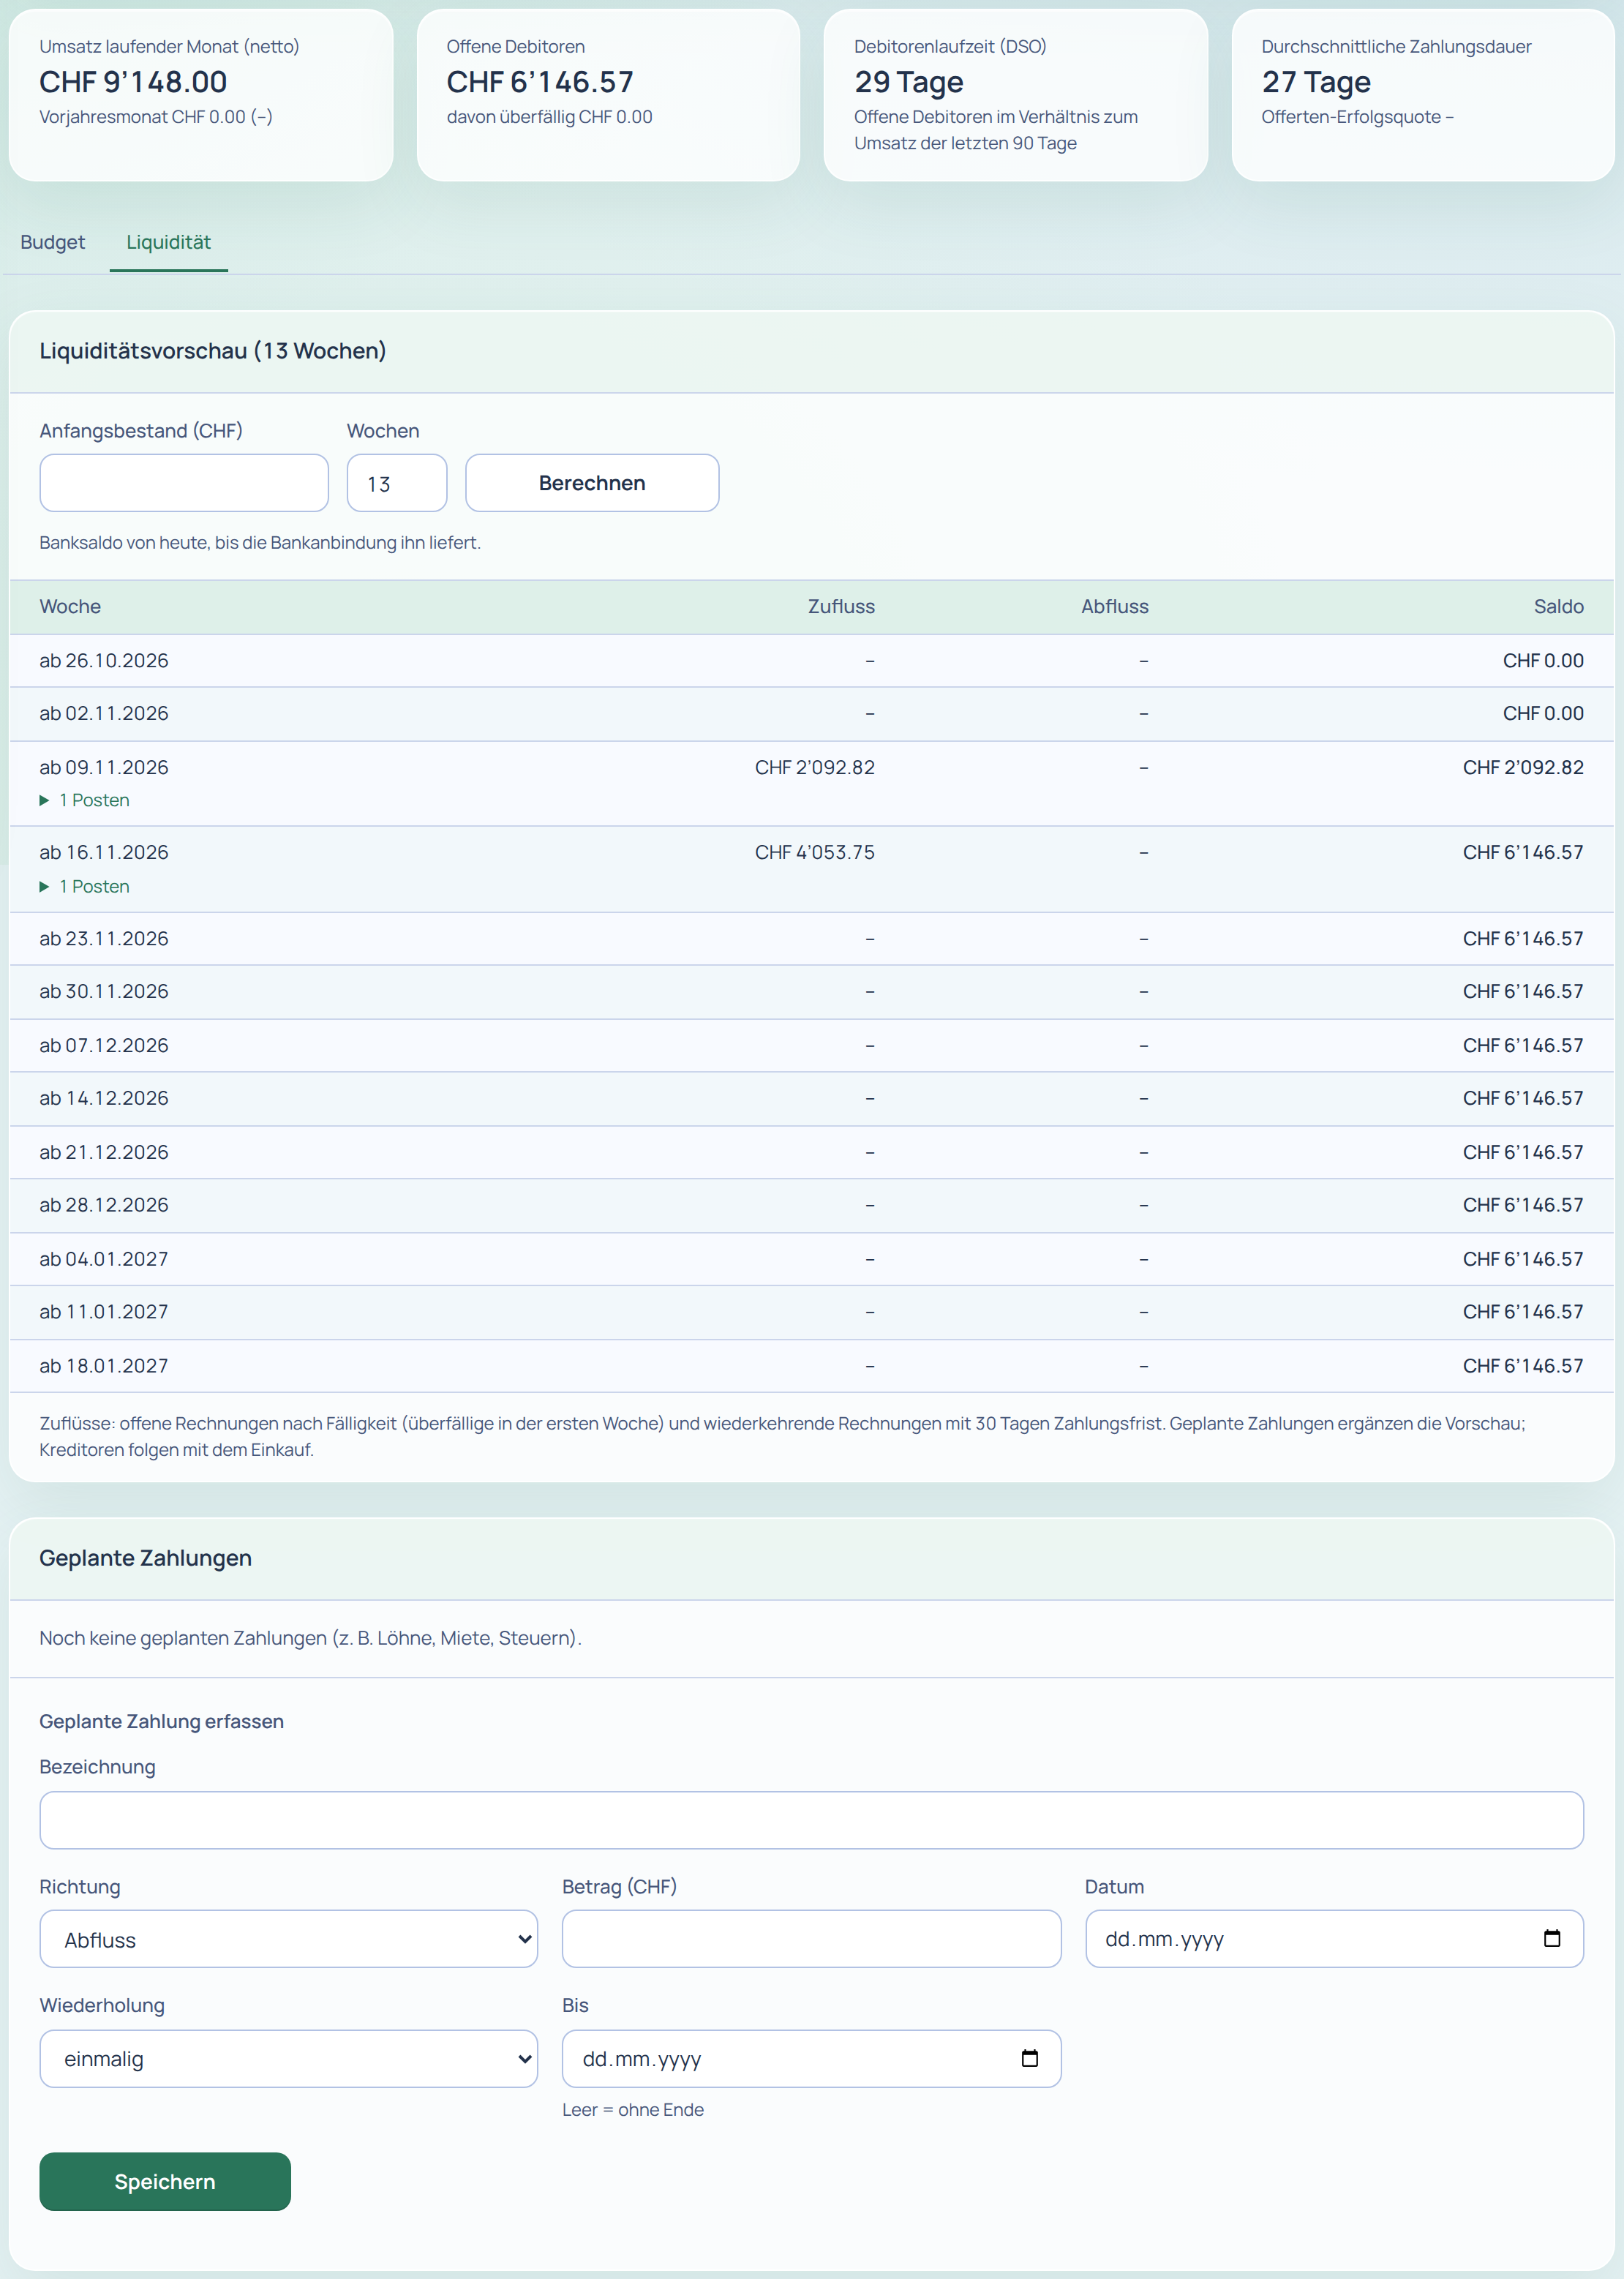
2. Geplante Zahlungen erfassen. Löhne, Miete, Steuern, MWST und andere Zahlungen tragen Sie als geplante Zahlungen ein: mit Bezeichnung, Richtung (Zufluss oder Abfluss), Betrag, Datum und Wiederholung (einmalig, monatlich, quartalsweise oder jährlich, optional mit Enddatum).
Beachten Sie die Grenzen der Vorschau:
- Lieferantenrechnungen aus dem Einkauf fliessen nicht automatisch ein; Sie erfassen sie als geplante Zahlungen.
- Den Anfangsbestand tragen Sie von Hand ein.
- Die Beträge der Serien sind die Summe aus Menge mal Preis der Positionen abzüglich Rabatt; Mehrwertsteuer rechnet die Vorschau nicht dazu.
- Jede offene Rechnung zählt zum Fälligkeitsdatum. Eine Annahme über verspätete Zahlungen kennt die Vorschau nicht, überfällige Rechnungen setzt sie in die erste Woche. Spielen Sie Verspätungen deshalb von Hand durch, wie im Praxisbeispiel.
- Beträge in EUR oder USD zählt die Vorschau, als wären es Franken; eine Umrechnung findet nicht statt.
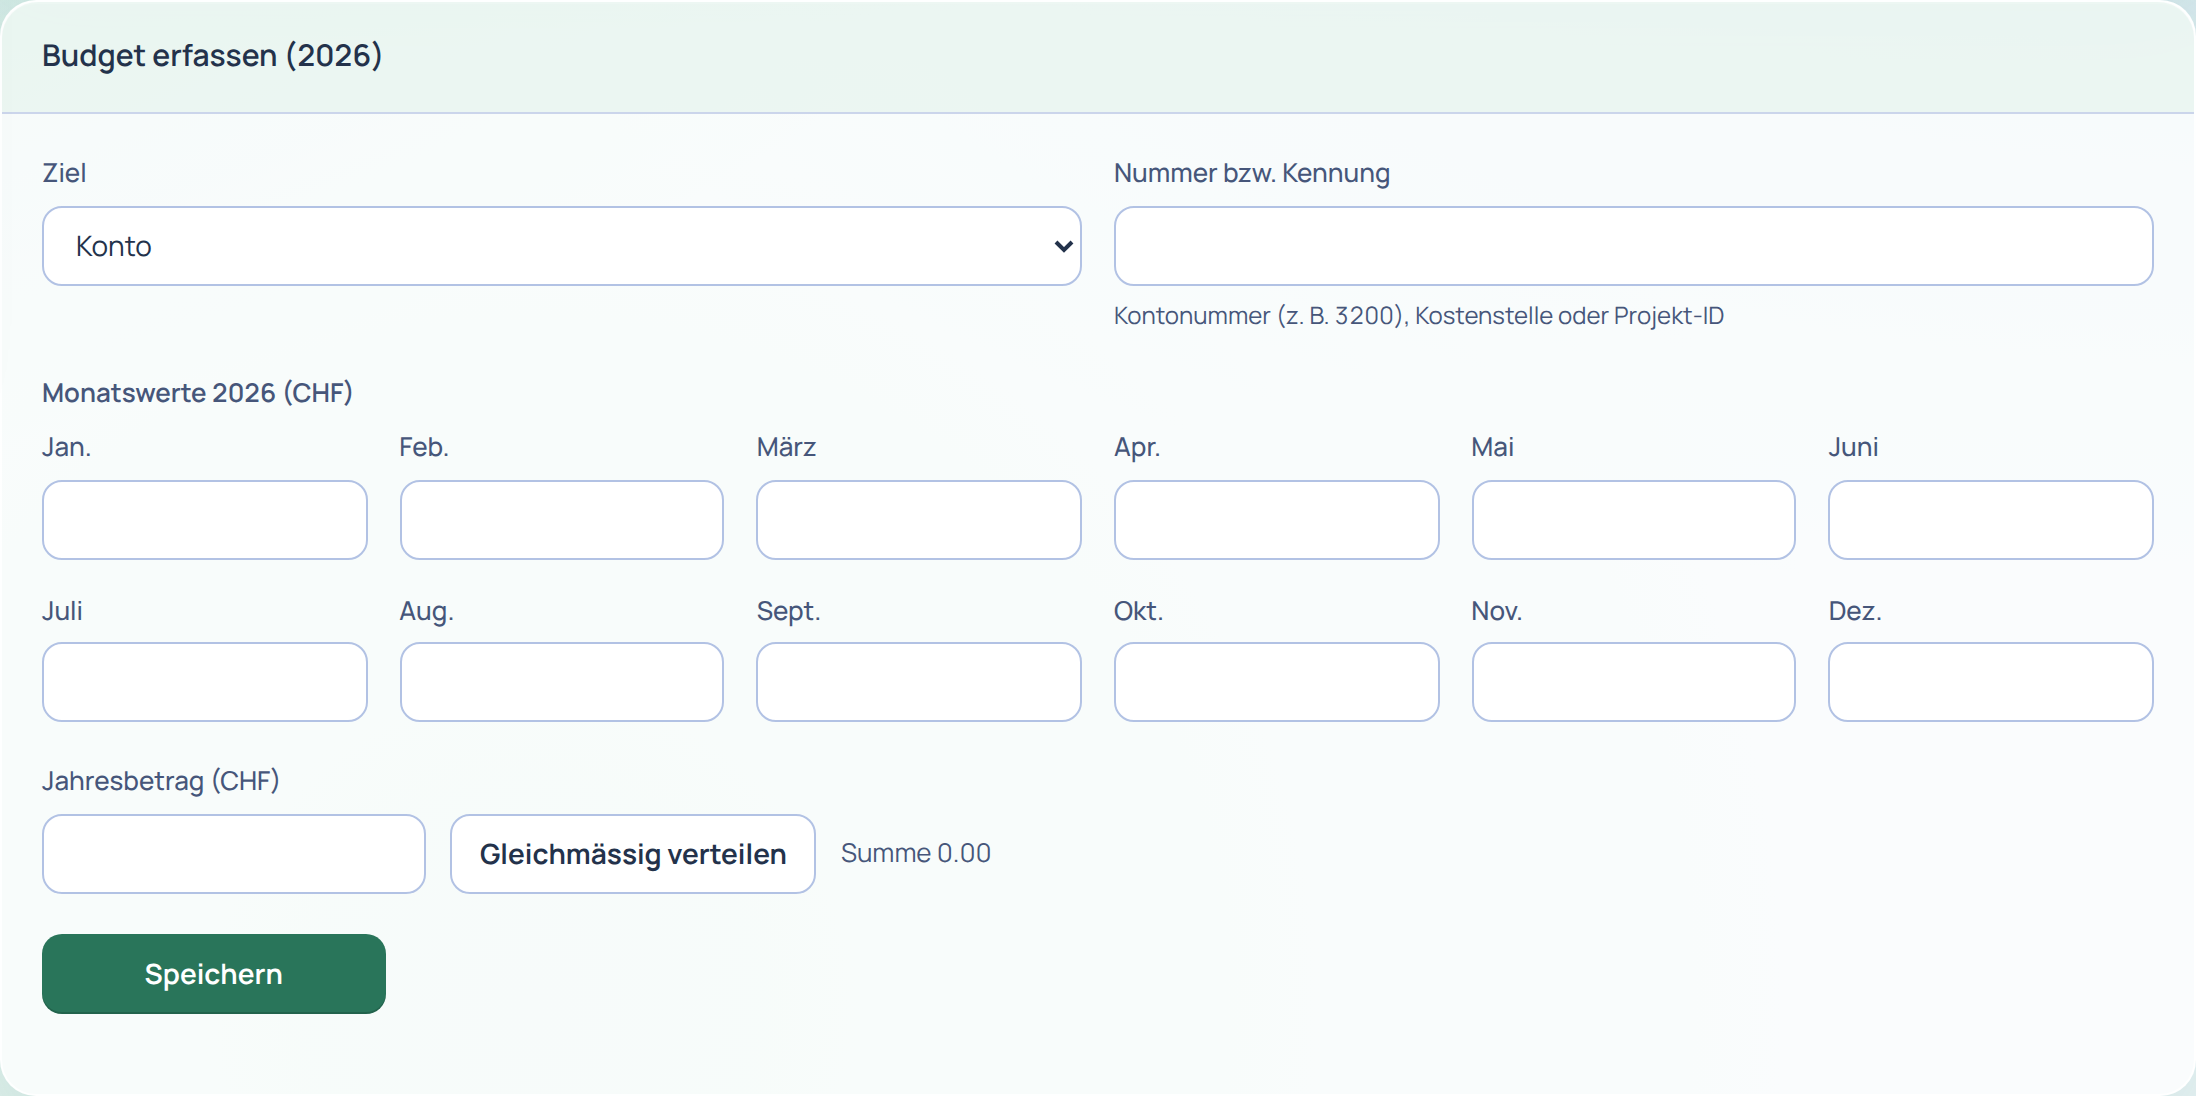
3. Budget mit Ist-Vergleich. Im Reiter «Budget» planen Sie je Konto, Kostenstelle oder Projekt und Monat, entweder mit zwölf Monatswerten oder mit einem Jahresbetrag, den «Gleichmässig verteilen» aufteilt. Der Vergleich zeigt Budget, Ist und Abweichung je Monat. Das Ist stammt bei einem Konto aus den Erlösen der ausgestellten Rechnungen abzüglich Gutschriften je Ertragskonto des Artikels (ohne Artikel: Konto 3200), bei einem Projekt aus der verrechneten Projektzeit (nach dem Datum der Verrechnung, schon ab dem Rechnungsentwurf). Für Kostenstellen steht noch kein Ist zur Verfügung, die Anzeige lautet «Ist erst mit der Buchhaltung». Ein Budget auf einem Aufwandkonto zeigt «Ist 0» und eine rote Abweichung von minus 100 Prozent, weil das Ist nur aus Erlösen stammt. Das Budget ist heute deshalb vor allem ein Erlösbudget; Kostenbudgets lassen sich in dieser Ansicht nicht mit einem Ist vergleichen.
4. Kennzahlen Verkauf. Vier Kacheln zeigen den Umsatz des laufenden Monats (netto) im Vergleich zum Vorjahresmonat, die offenen Debitoren mit dem überfälligen Teil, die Debitorenlaufzeit (DSO) und die durchschnittliche Zahlungsdauer samt Offerten-Erfolgsquote. Rechnungen in Fremdwährung zählen bei Umsatz und Debitoren nicht mit.
Die Seite sehen Personen mit Leserecht im Verkauf; Budgets und geplante Zahlungen erfassen nur Personen, die den Verkauf verwalten dürfen.
Möchten Sie es selbst ausprobieren, sehen Sie sich die Demo an oder eröffnen Sie ein Testkonto. Bei Fragen helfen wir Ihnen über die Kontaktseite weiter.
Quellen
- Obligationenrecht (OR, SR 220), Art. 725 Abs. 1–3, Art. 725a Abs. 1, Art. 725b Abs. 1 und Art. 820, Stand 1. Oktober 2026: fedlex.admin.ch, abgerufen am 26.10.2026.
- PostFinance Business-Blog (Interview mit einem externen Finanzmanager): Volles Auftragsbuch, leeres Konto? Warum Liquidität im KMU Chefsache sein muss, veröffentlicht am 30.07.2026, abgerufen am 26.10.2026 (Praxisempfehlungen, nicht gesetzlich).
- KMU-Portal des SECO: Immer zahlungsfähig dank Liquiditätsplanung, abgerufen am 26.10.2026 (Praxisempfehlungen, nicht gesetzlich).
Die Berechnungen zu Debitorenlaufzeit (DSO), Wochensaldo und Budgetabweichung sind eigene Erläuterungen mit erfundenen Zahlen, keine Vorgaben einer Behörde.
Dieser Ratgeber ersetzt keine Rechts- oder Steuerberatung. Stand der Informationen: 26. Oktober 2026.