La planification des liquidités répond à une question : combien restera-t-il sur le compte dans les prochaines semaines ? Une entreprise bénéficiaire peut manquer d’argent pour les salaires : les entrées arrivent après les sorties. Voici comment planifier les paiements, respecter le CO et compléter par budgets et indicateurs.
Bénéfice et liquidités
Le bénéfice comptable apparaît quand les produits dépassent les charges ; les liquidités sont l’argent disponible. Plusieurs semaines les séparent : facture émise en octobre, client payant en décembre, fournisseur exigeant novembre. Dans le blog PostFinance, un responsable financier cite ce décalage comme erreur la plus fréquente : rentabilité et crise de liquidités peuvent coexister.
Le portail PME du SECO rappelle l’irrégularité annuelle des coûts et recettes. La planification montre les besoins datés. Mesures proposées : facturer vite, raccourcir les délais, demander avances/acomptes et utiliser les limites de crédit.
Contenu du plan
| Partie | Sens |
|---|---|
| Solde initial | Banque et caisse à la date de départ |
| Entrées | Encaissements attendus |
| Sorties | Paiements prévus |
| Solde | Initial + entrées − sorties, reporté chaque semaine |
Deux principes ont fait leurs preuves. Le premier consiste à retenir le moment du paiement plutôt que la date de la facture. Une facture émise le 12 mai et exigible le 11 juin entre ainsi dans la planification de juin. Le second consiste à travailler avec un horizon glissant : chaque semaine, la semaine écoulée disparaît du tableau et une nouvelle semaine s’ajoute à la fin. L’horizon reste donc toujours de même longueur. Le responsable cité conseille un examen hebdomadaire honnête et au moins trois mois de dépenses en réserve : règle pratique, pas légale.
Entrées et sorties
Entrées usuelles :
- factures clients ouvertes selon échéance ; évaluer/réclamer d’abord les retards, voir Rédiger un rappel ;
- séries et abonnements, voir Facturation récurrente ;
- avances et autres recettes attendues.
Sorties usuelles :
- salaires et assurances sociales ;
- loyer, leasing, primes ;
- fournisseurs ;
- TVA à l’AFC, voir Décompte TVA suisse ;
- impôts, intérêts, investissements.
Les paiements qui ne se produisent qu’une seule fois, ou une fois par an, sont souvent oubliés. Pensez notamment aux primes annuelles, aux factures d’impôts et aux investissements de remplacement. Inscrivez chacun avec son montant et sa date dès que vous en avez connaissance. Voir Débiteurs et postes ouverts.
Solvabilité et perte de capital
Le conseil surveille la solvabilité (art. 725 CO, al. 1). Si elle est menacée, il assure les liquidités, prend les mesures d’assainissement nécessaires ou les propose à l’assemblée et demande au besoin un sursis concordataire (al. 2), avec célérité (al. 3). L’art. 820 CO étend ces dispositions à la Sàrl.
Aucun outil n’est imposé. Une prévision actualisée rend cette surveillance visible : appréciation pratique, sans obligation d’instrument.
La perte de capital diffère (art. 725a CO, al. 1) : selon les derniers comptes, actifs moins dettes ne couvrent plus la moitié du capital-actions, de la réserve légale issue du capital non remboursable et de la réserve légale issue du bénéfice. Le conseil doit y remédier. Exemple fictif : capital CHF 100’000, réserve de bénéfice CHF 20’000, aucune réserve de capital concernée ; moitié de CHF 120’000 = CHF 60’000. Actifs CHF 410’000 − dettes CHF 365’000 = CHF 45’000 : perte de capital. Le plan regarde les paiements futurs, le test le bilan passé ; les deux sont nécessaires.
Une crainte fondée que les dettes ne soient plus couvertes impose immédiatement des comptes intermédiaires (art. 725b CO, al. 1). Consultez fiduciaire ou révision.
Budget et réalisé
La planification des liquidités montre les paiements attendus. Le budget présente, pour sa part, les produits et les coûts que vous prévoyez chaque mois sur l’ensemble de l’année. En le comparant aux montants effectivement réalisés, vous voyez assez tôt si l’entreprise reste sur la trajectoire prévue. Ne confondez pas : budget généralement selon date de facture, liquidités selon paiement. Décembre peut dépasser l’objectif de ventes avec compte vide, paiements en janvier.
Le même article souligne qu’une planification glissante ne devient un véritable outil de gestion qu’à partir du moment où les prévisions sont comparées aux valeurs effectivement réalisées. Les écarts les plus importants doivent ensuite être analysés pour comprendre d’où ils viennent.
Indicateurs d’alerte
- Chiffre d’affaires par rapport au même mois de l’année précédente : croissance/recul.
- Débiteurs ouverts et échus : impayés totaux et partie en retard.
- DSO, Days Sales Outstanding : jours de ventes restant chez les clients. Formule simple : débiteurs / ventes des 90 derniers jours × 90. CHF 45’000 / CHF 150’000 × 90 = 27 jours.
- Délai moyen de paiement : de la facture au versement. Délai contractuel 30 jours mais réel 45 : planifiez prudemment.
Cinquième indicateur utile : taux de succès des offres pour anticiper les commandes.
Exemple pratique : Muster Metallbau GmbH
Entreprise fictive, quatre personnes. Lundi 2 novembre 2026 : banque CHF 12’000, prévision six semaines. Six factures ouvertes, abonnement maintenance mensuel CHF 1’900 hors TVA, comme calculé par la prévision. Émission 2 novembre, paiement après 30 jours le 2 décembre. Six décaissements s’ajoutent.
| Semaine dès | Entrées | Sorties | Solde fin de semaine |
|---|---|---|---|
| 2.11. | 10’700 (facture 6’500 échue ; 4’200 due 5.11.) | 0 | 22’700 |
| 9.11. | 12’800 (due 13.11.) | 8’900 (fournisseur 12.11.) | 26’600 |
| 16.11. | 0 | 2’400 (prime 17.11.) | 24’200 |
| 23.11. | 9’600 (due 27.11.) | 23’250 (salaires 18’500 le 25.11. ; TVA 4’750 le 27.11.) | 10’550 |
| 30.11. | 9’200 (abonnement 1’900 le 2.12. ; facture 7’300 due 4.12.) | 9’400 (loyer 3’200 le 1.12. ; fournisseur 6’200 le 3.12.) | 10’350 |
| 7.12. | 5’400 (due 11.12.) | 0 | 15’750 |
Minimum positif CHF 10’350 semaine du 30 novembre. Test : les CHF 12’800 arrivent semaine du 7 décembre au lieu du 13 novembre. Calcul manuel : après salaires, semaine du 23 novembre, −CHF 2’250 ; suivante −CHF 2’450 ; au 7 décembre retour à CHF 15’750. L’alerte laisse le temps de rappeler la cliente, négocier le crédit bancaire ou déplacer une échéance fournisseur.
Budget produits 2026 CHF 480’000, réparti CHF 40’000/mois. Octobre facturé CHF 36’000 : écart −CHF 4’000, −10,0 %. Le chiffre d’affaires du même mois de l’année précédente était de CHF 40’000 : également −10,0 %. Ces chiffres concernent les ventes ; seule la prévision hebdomadaire décrit la trésorerie.
Checklist
- Banque actuelle saisie comme solde initial
- Horizon glissant d’au moins plusieurs semaines
- Factures selon échéance, retards évalués séparément
- Séries incluses
- Salaires, cotisations, loyer, assurances récurrents
- Fournisseurs, TVA et impôts datés
- Investissements/primes annuelles saisis
- Simulation de quatre semaines de retard sur la plus grosse facture
- Actualisation hebdomadaire fixée
- Réserve définie, banque contactée avant difficulté
- Budget comparé au réalisé, écarts expliqués
La solution KMU | base
Les captures d’écran montrent l’interface en allemand ; KMU | base est aussi disponible en français, italien et anglais.
Marchandises et projets › Budget et liquidités : indicateurs puis onglets Budget et Liquidités.
1. Prévision. Dans Liquidités, saisissez banque d’aujourd’hui et horizon 4–52 semaines, défaut 13, puis Calculer. Tableau par lundi : entrées, sorties, solde. « n postes » détaille factures à échéance, retards en première semaine, séries actives avec délai de 30 jours et paiements planifiés. Solde négatif : alerte avec minimum.
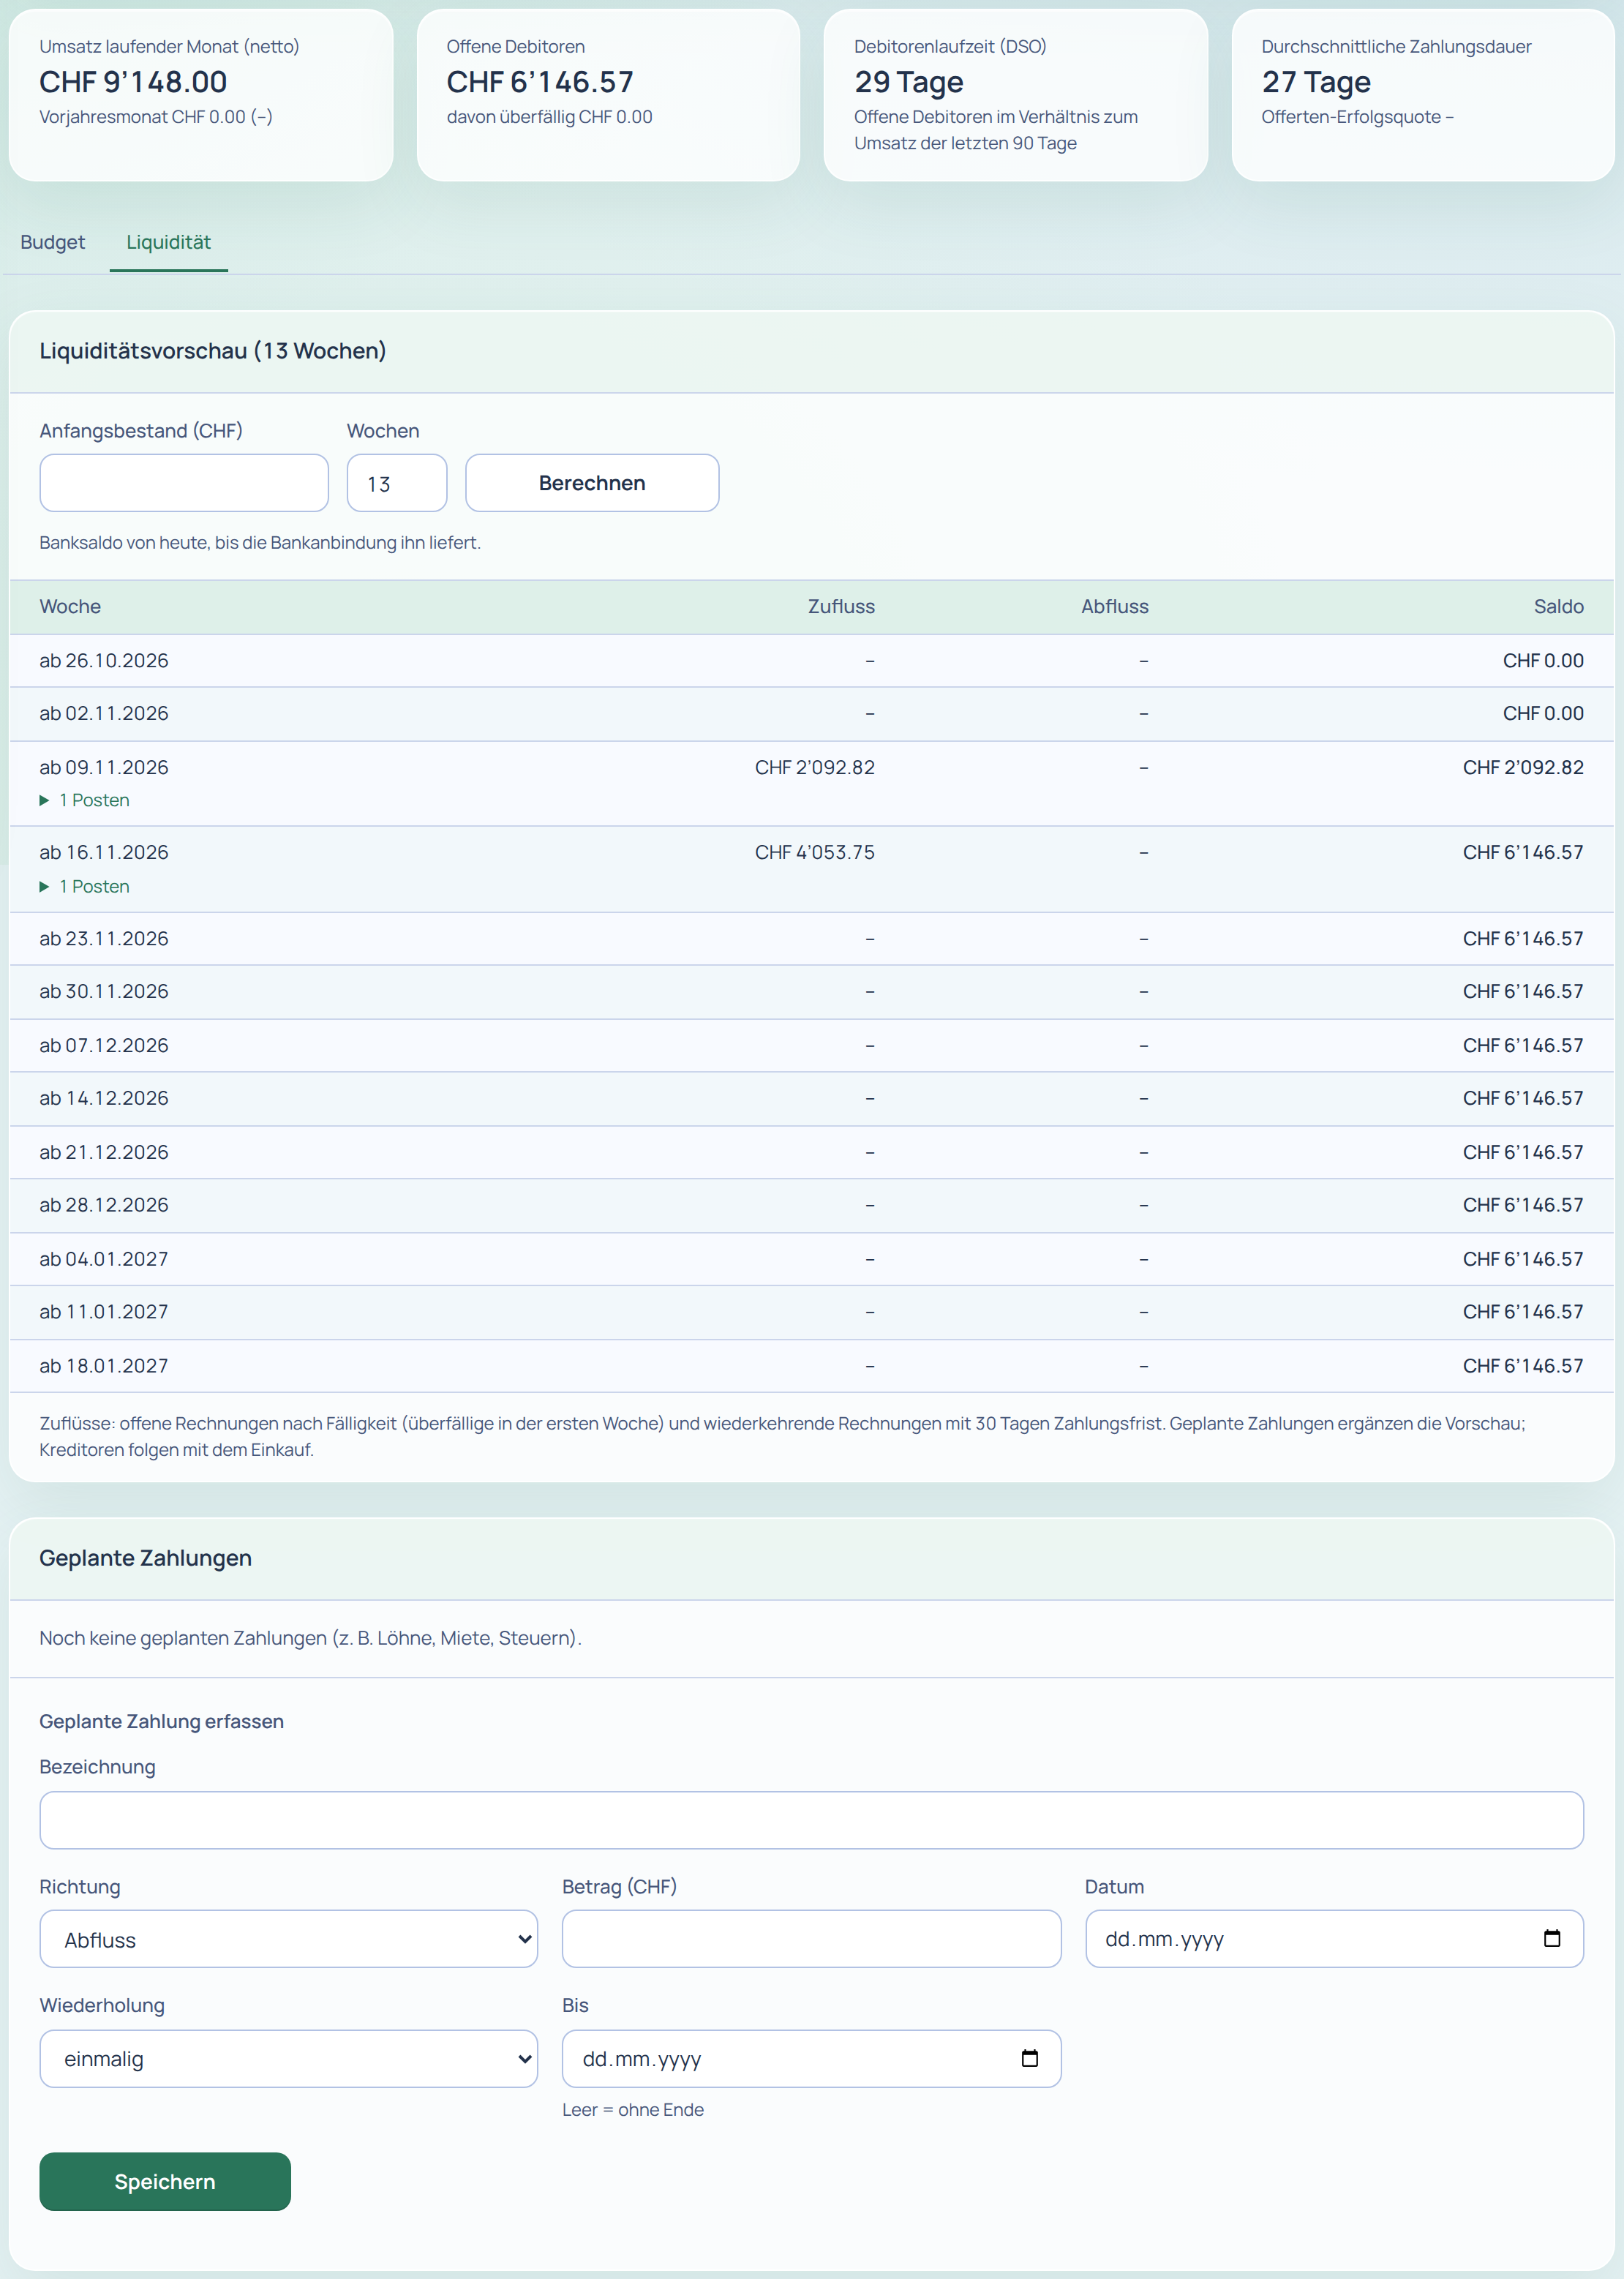
2. Paiements. Saisissez salaires, loyer, impôts, TVA et autres : libellé, entrée/sortie, montant, date, unique/mensuel/trimestriel/annuel, fin facultative.
Limites :
- fournisseurs des achats non repris automatiquement, à planifier ;
- départ bancaire manuel ;
- séries = quantités × prix − rabais, sans TVA ajoutée ;
- échéance stricte sans hypothèse de retard, échues en première semaine : simulez manuellement ;
- EUR/USD comptés comme CHF, sans conversion.
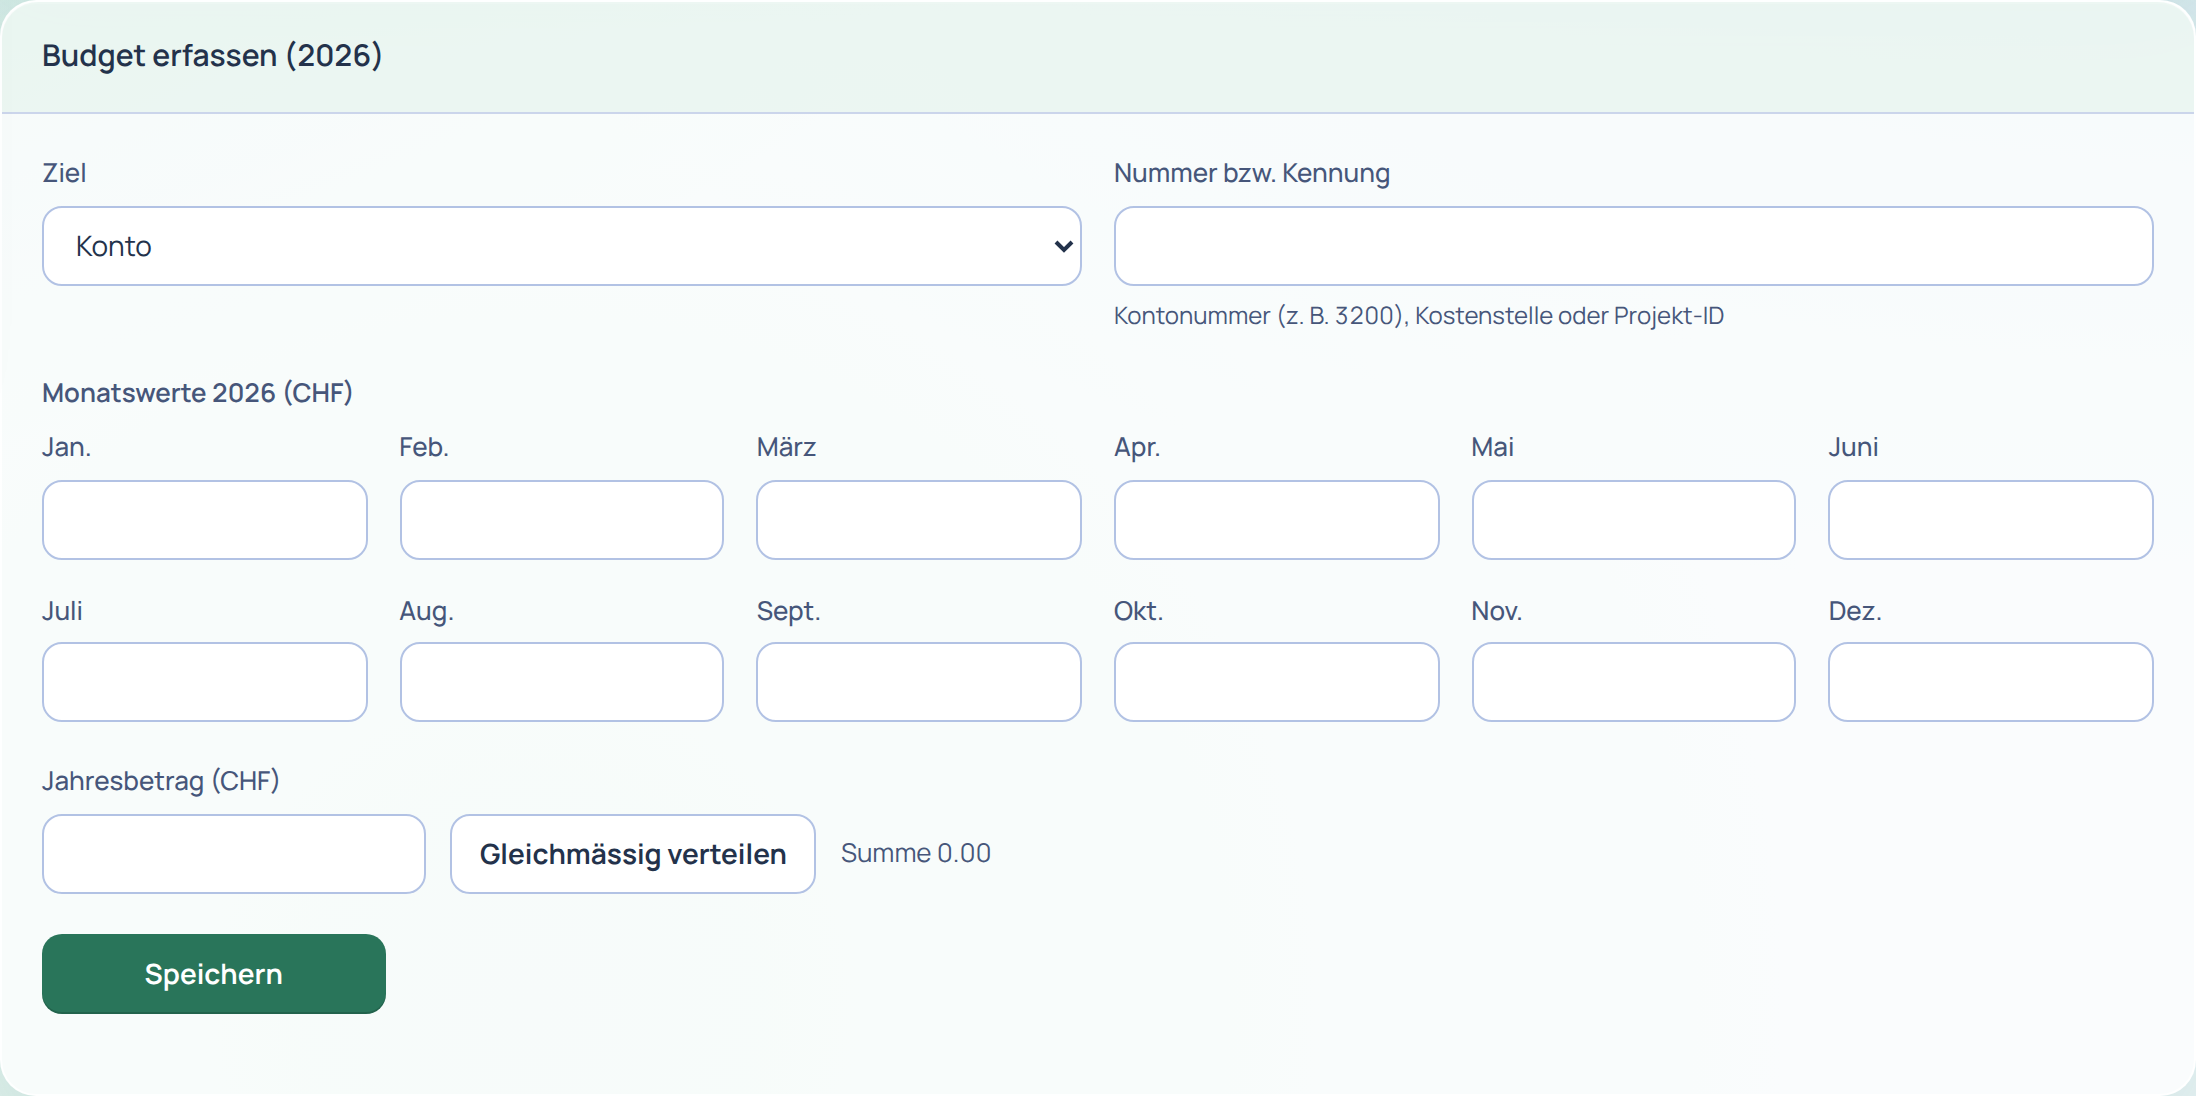
3. Budget. Par compte, centre ou projet et mois : douze valeurs ou annuel via Répartir uniformément. Comparaison budget/réalisé/écart mensuels. Pour un compte : produits des factures émises moins avoirs par compte produit de l’article, sinon 3200. Pour un projet : temps facturé, date de facturation dès le brouillon. Aucun réalisé pour centres, message « Réel seulement avec la comptabilité ». Un budget de charge affiche réalisé 0 et −100 % rouge, car seules les ventes alimentent le réalisé. Il s’agit donc surtout d’un budget de produits ; aucun comparatif réel des charges ici.
4. Ventes. Quatre tuiles : ventes mensuelles nettes par rapport au même mois de l’année précédente, débiteurs dont échus, DSO, délai moyen et succès des offres. Devises exclues des ventes/débiteurs.
Lecture réservée au droit vente ; saisie budgets/paiements au droit de gestion vente.
Consultez la démo ou ouvrez un compte d’essai. Questions : page Contact.
Sources
- Code des obligations (OR ; CO, RS 220), art. 725, al. 1–3, 725a, al. 1, 725b, al. 1, 820, état au 1er octobre 2026 : Fedlex, consulté le 26.10.2026.
- PostFinance, entretien avec un responsable financier externe : Carnet de commandes plein, compte vide ?, publié le 30.07.2026 (en allemand), consulté le 26.10.2026, recommandations pratiques.
- SECO, portail PME : Rester solvable grâce à la planification (en allemand), consulté le 26.10.2026, recommandations pratiques.
Calculs DSO, soldes et écarts : explications propres et chiffres fictifs, sans prescriptions d’autorité.
Ce guide ne remplace aucun conseil juridique ou fiscal. État des informations : 26 octobre 2026.